
În toamna anului 2008, o bancă din Cluj traversa cel mai dificil moment din istoria sa. Banca Națională a intervenit discret și a salvat-o. Aproape două decenii mai mai târziu, aceeași bancă este liderul detașat al sistemului bancar, iar jumătate dintre rivalii ei de atunci au dispărut. Urmează povestea felului în care s-au schimbat proprietatea și puterea financiară în România postcomunistă.
Citite de la un cap la altul, cele 28 de rapoarte anuale ale BNR din perioada 1998-2025 descriu trei mari etape.
Prima este europenizarea, adică perioada în care capitalul străin a cumpărat aproape tot ce a putut de piața bancară.
A doua este criza, care a expus excesele creditării rapide și a forțat curățarea bilanțurilor.
A treia este revenirea capitalului românesc, privat și de stat, în interiorul unui sistem bancar devenit mult mai mare, mai concentrat și mai solid decât cel de la sfârșitul anilor ’90.
Dar această revenire trebuie privită cu o nuanță importantă: deși capitalul românesc a câștigat teren, tot capitalul străin rămâne majoritar. Vezi mai jos un dashboard interactiv realizat pe baza rapoartelor BNR din perioada 1998-2025.
Pe scurt
• Active de peste 70 de ori mai mari - 957 de miliarde de lei la finalul lui 2025, față de 13 miliarde de lei în 1998;
• De la 45 de bănci la 29 - numărul instituțiilor de credit a scăzut aproape permanent în ultimul deceniu, semn al unei piețe tot mai concentrate;
• Mărire și decădere - capitalul străin a urcat la o pondere de peste 90% din piață, pentru ca mai apoi să coboare spre două treimi;
• Statul a ieșit și s-a întors - după ce avea două treimi cotă de piață, statul a pierdut controlul asupra sistemului bancar după marile privatizări, însă a revenit prin ascensiunea CEC Bank și Exim Bank;
• Capitalul grecesc, cândva unul dintre cei mai dinamici jucători din România, a dispărut complet din structura relevantă a pieței până în 2025;
• Reromânizarea sistemului bancar - capitalul majoritar românesc (de stat și privat) a urcat la 36,8% din active în 2025, după ce coborâse spre minime istorice în anii 2000;
• Puterea celor tot mai puțini - primele cinci bănci dețin aproape două treimi din piață (67,8% în 2025), cel mai ridicat nivel de concentrare din ultimii ani;
• Doar opt supraviețuitori - din cele 45 de bănci active în 1998, doar opt mai funcționează azi sub aceeași identitate;
• Consolidarea nu s-a încheiat - tranzacția Raiffeisen–Garanti BBVA, anunțată anul acesta, cu o valoare de 591 milioane euro, arată că valul de fuziuni continuă.
Cum am ajuns aici: șase pași
1998–2002: curățenia dureroasă a tranziției
Sistemul bancar românesc al anilor ’90 s-a încheiat cu o serie de eșecuri răsunătoare. Cazul cel mai semnificativ a fost Bancorex, banca prin care trecea o parte importantă din comerțul exterior al țării. Sufocată de credite acordate pe criterii politice și de expuneri către companii neperformante, Bancorex s-a prăbușit în 1999.
Costurile au fost transferate statului și, în cele din urmă, contribuabilului. Activele viabile au fost preluate de BCR. La scurt timp, Banca Agricolă, o altă instituție încărcată de credite neperformante, a fost preluată de Raiffeisen. Din cele 45 de bănci existente la începutul perioadei, la finalul lui 2002 mai rămăseseră 39. A fost o etapă de igienizare dureroasă, costisitoare, dar necesară pentru reconstrucția sistemului.
2003–2007: năvala capitalului străin
Perspectiva aderării României la Uniunea Europeană a declanșat cea mai rapidă expansiune din istoria sistemului bancar. Activele creșteau cu peste 40% pe an, iar băncile occidentale au început să cumpere piața bucată cu bucată.
Momentul definitoriu al perioadei a fost privatizarea BCR. În 2006, Erste Group a cumpărat cea mai mare bancă românească pentru 3,75 miliarde de euro în cea mai mare tranzacție bancară din regiune la acel moment.
Capitalul străin a depășit rapid 80% din activele bancare. Modelul de creștere era însă vulnerabil: creditare accelerată, finanțare externă și împrumuturi masive în valută, în special în euro și franci elvețieni. Ceea ce părea atunci un avantaj avea să devină, câțiva ani mai târziu, una dintre cele mai mari probleme.
2008–2012: sfârșitul exuberanței
Criza financiară globală a frânat brusc expansiunea. România nu a înregistrat o prăbușire bancară generalizată, dar sistemul a fost supus unui test dur. Un rol important l-a avut Inițiativa Viena, prin care băncile-mamă europene, autoritățile române și instituțiile financiare internaționale au agreat să evite retragerea bruscă a capitalului din România.
În acea perioadă, Banca Transilvania a traversat cel mai periculos moment al său. A fost sprijinită printr-un împrumut de urgență de la BNR în toamna lui 2008, iar ulterior a primit o linie de finanțare de 100 de milioane de euro de la BERD pentru creditarea IMM-urilor.
Criza a scos la iveală și riscurile creditării în valută. Deprecierea leului a transformat multe credite aparent avantajoase în poveri greu de dus, mai ales în cazul împrumuturilor în franci elvețieni.
2013–2019: consolidarea discretă
După criză, sistemul bancar a intrat într-o etapă mai puțin spectaculoasă, dar decisivă. Creșterea a încetinit, bilanțurile au fost curățate, iar creditele neperformante, care ajunseseră la niveluri record, au fost vândute sau provizionate.
Dincolo de această liniște aparentă s-a produs însă o schimbare majoră: ascensiunea capitalului privat românesc. Banca Transilvania a cumpărat Volksbank în 2015 și Bancpost în 2018, două tranzacții care i-au accelerat drumul spre primul loc, un semn că nu doar marile grupuri internaționale pot conduce o piață bancară modernă.
2020–2023: pandemia și accelerarea digitală
Pandemia nu a destabilizat nici economia și nici sistemul bancar, așa cum se temeau mulți la început. Dimpotrivă, a accelerat transformarea digitală și a schimbat rapid comportamentul clienților.
Operațiunile online, plățile digitale și relația la distanță cu banca au devenit norme, nu excepții. O surpriză importantă a venit din zona capitalului de stat: CEC Bank a depășit pragul de 10% cotă de piață în 2023[2], arătând că o bancă publică poate concura eficient atunci când este administrată profesionist. Banca Transilvania, între timp, și-a consolidat poziția de lider, cu peste o cincime din activele sistemului.
2024–2025: marea reașezare
Ultimii ani au accelerat ritmul consolidărilor, iar piața bancară a fost reașezată printr-un val de fuziuni și achiziții.
OTP Bank România a fost absorbită de Banca Transilvania în februarie 2025. Alpha Bank România a fost integrată în UniCredit în august 2025. First Bank a fuzionat cu Intesa Sanpaolo România în octombrie 2025. Toate tranzacțiile fuseseră semnate în 2024.
În paralel, Credit Europe Bank România a devenit Nexent Bank, iar numărul instituțiilor de credit a coborât sub 30, cel mai redus nivel al istoriei bancare moderne.
Cine deține băncile României
Structura capitalului bancar arată cel mai bine cum s-a schimbat harta puterii pe parcursul ultimelor trei decenii.
În 1998, statul domina sistemul bancar. După privatizările mari, în special după vânzarea BCR, capitalul de stat s-a redus drastic. În jurul anului 2010, capitalul străin a ajuns să controleze peste 90% din activele bancare. După 2017, tendința s-a inversat parțial: capitalul privat românesc a crescut rapid, în principal datorită Băncii Transilvania. Chiar și așa, la finalul lui 2025, capitalul străin deținea în continuare aproape două treimi din sistem. Capitalul românesc - privat și de stat - avea o pondere semnificativă, dar nu majoritară.
De aceea, ideea de reromânizare a sistemului bancar trebuie folosită cu prudență. Nu vorbim despre întoarcerea la sistemul bancar controlat de stat din anii ’90, ci despre apariția unui pol românesc puternic într-o piață încă dominată de capital internațional.
În 1998, primele cinci bănci erau toate controlate de stat. În 2025, în top cinci se află o bancă de stat, un campion privat românesc și trei mari grupuri străine.
Cine conduce piața
Dacă structura proprietății spune povestea strategiilor pe termen lung, clasamentul celor mai mari bănci de la finalul anului 2025 arată o imagine esențială.
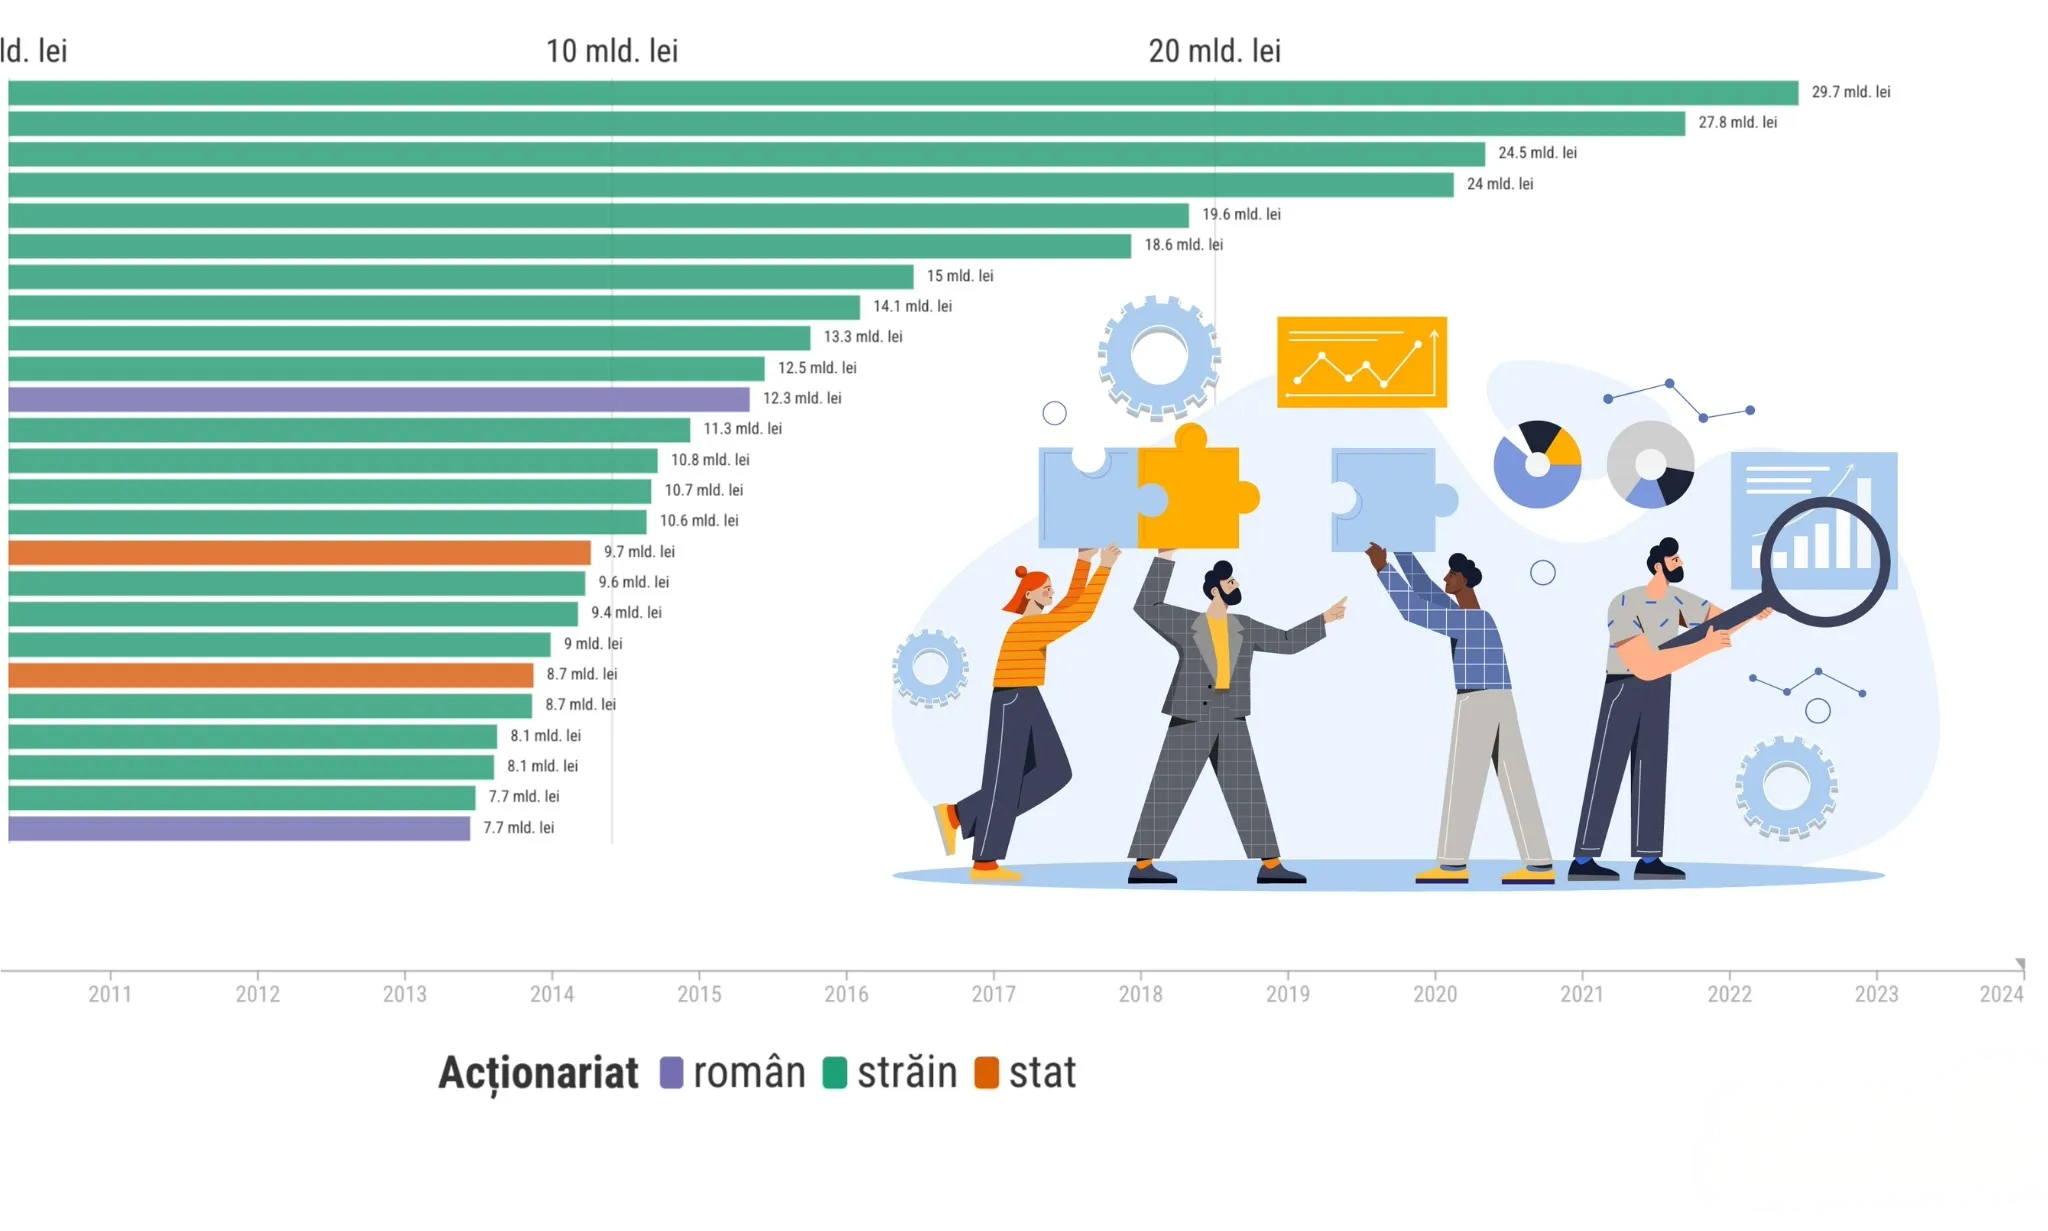
Banca Transilvania era liderul clar al sistemului bancar, cu active nete de peste 210 miliarde lei și o cotă de piață de aproape 22%.
BCR rămânea a doua bancă, cu aproape 14% din piață. CEC Bank urcase pe locul al treilea, înaintea UniCredit și BRD. Raiffeisen, ING, Garanti, Citibank și Intesa completau topul primelor zece instituții de credit.
Patru traiectorii rezumă transformarea sistemului. BCR a coborât treptat de pe poziția dominantă pe care o avea în anii 2000. BRD a pierdut teren și a coborât sub pragul de 10%. Banca Transilvania a urcat constant, de la o cotă marginală la poziția de lider. CEC Bank a avut cea mai spectaculoasă revenire: după ce și-a pierdut relevanța în anii dominației capitalului străin, a revenit în top și a depășit BRD începând cu 2024.
Trei lecții în aproape 3 decenii
Ascensiunea și prăbușirea capitalului grecesc
Una dintre poveștile mai puțin discutate ale sistemului bancar românesc este cea a băncilor grecești.
În anii 2000, capitalul elen părea unul dintre marii câștigători ai pieței. Alpha Bank, Piraeus, Bancpost, Banca Românească și alte instituții cu legături grecești au ajuns, la apogeu, să controleze aproximativ o șesime din piață.
Criza datoriilor din Grecia a schimbat complet direcția. Băncile-mamă, presate în propria țară, au început să-și vândă operațiunile din România. Bancpost a ajuns la Banca Transilvania, Banca Românească la EximBank, Piraeus a devenit First Bank, iar Alpha Bank a fost absorbită de UniCredit.
În mai puțin de 15 ani, un întreg val de capital a intrat, a crescut și a dispărut din sistemul bancar românesc.
Bănci mai puține, dar mult mai mari
Pe măsură ce dimensiunile pieței bancare au crescut, numărul jucătorilor a scăzut. Rezultatul a fost un sistem bancar mai mare, mai solid și mai concentrat.
Dacă în 1998 o bancă medie era neînsemnată la standardele de azi, în 2025 activul net mediu pe instituție depășește 33 de miliarde de lei. Altfel spus, întregul sistem bancar al țării din 1998 valora mai puțin decât valorează astăzi o singură bancă de mărime medie.
Concentrarea are însă avantaje evidente: instituțiile mai stabile, mai bine capitalizate și mai capabile să reziste șocurilor, așa cum s-a văzut în perioada de după pandemie. Maturizarea sistemului s-a făcut, inevitabil, prin dispariția multor nume.
Cine a rămas din promoția 1998
Verdictul în ceea ce privește supraviețuirea poate părea brutal: din cele 45 de bănci active în 1998, doar opt mai funcționează direct sau prin succesori direcți - BCR, BRD, Banca Transilvania, CEC, Raiffeisen, Garanti, Libra și ING. E drept, unele dintre ele și-au schimbat (mai mult sau mai puțin) numele pe parcurs.
Restul au dispărut prin faliment, fuziune, vânzare sau retragerea grupului-mamă. Bancorex, Bankcoop, Banca Internațională a Religiilor, ABN Amro, Volksbank, Emporiki, Bancpost, Banca Românească, Alpha, OTP, First Bank și Credit Europe sunt astăzi parte din istoria tranziției bancare românești.
Șase destine
• Banca Transilvania este cea mai spectaculoasă poveste a sistemului bancar. A pornit din poziția unei bănci regionale, cu mai puțin de 1% cotă de piață în 1998, și a ajuns lider național. Creșterea organică a fost completată de achiziții decisive: Volksbank, Bancpost, Idea Bank/Salt Bank și OTP Bank România.
• BCR a fost liderul incontestabil al anilor 2000. După privatizarea către Erste, a rămas una dintre cele mai importante bănci ale țării, dar cota sa de piață s-a redus treptat. Astăzi este a doua bancă din sistem, la distanță tot mai mare de Banca Transilvania.
• CEC Bank reprezintă povestea revenirii capitalului de stat. O instituție cu rădăcini în secolul XIX, propusă ani la rând pentru privatizare, a reușit să revină în top trei și să depășească BRD. Este cel mai puternic argument că o bancă publică poate concura într-o piață modernă.
• Volksbank rămâne cazul-avertisment al expansiunii prea rapide. În 2008 era una dintre cele mai mari bănci din România, după o creștere accelerată, dar dezvoltarea mult prea riscantă și expunerea pe credite în franci elvețieni i-a erodat poziția. În final, a fost vândută Băncii Transilvania.
• ING Bank a crescut fără achiziții majore, mizând pe tehnologie, procese simple și relația digitală cu clientul. A devenit cea mai mare sucursală a unei bănci străine din România.
• Băncile grecești au format unul dintre cele mai puternice valuri de capital străin din anii 2000. La apogeu, controlau o parte importantă a pieței. În 2025, acest capitol s-a închis complet.
Consolidarea nu s-a încheiat
Valul de fuziuni din 2024–2025 nu a fost punctul terminus, ci o etapă. În iunie 2026, consolidarea a continuat cu o altă mare tranzacție aflată în pregătire de pe piața bancară: Raiffeisen Bank a convenit preluarea grupului Garanti BBVA România.
Achiziția, evaluată la 591 de milioane de euro, cuprinde banca Garanti Bank, precum și companiile de leasing și de administrare a flotelor Motoractive IFN și Motoractive Multiservices, vândute de grupul spaniol BBVA, care administra afacerea românească pe filieră turcească.[4] La momentul anunțului, operațiunea se afla în analiza Consiliului Concurenței, cu finalizarea așteptată în trimestrul al patrulea din 2026 și integrarea până în a doua jumătate a anului 2027. Pentru același activ concuraseră trei bănci - Raiffeisen, ING Bank și Intesa Sanpaolo.
Efectul asupra ierarhiei este direct. Garanti BBVA România deținea, la finalul lui 2025, o cotă de circa 2,1% din active (aproximativ 20,6 miliarde de lei, locul 9), iar Raiffeisen - locul șase, cu 9,26% în 2025 - ar urca spre 11% și, potrivit propriilor estimări, ar deveni a treia bancă din România după active. Numărul instituțiilor de credit, deja coborât la 29, va scădea din nou. Iar Garanti, una dintre cele opt bănci rămase din peisajul anului 1998, urmează să dispară ca entitate independentă - aceeași logică care a împins, cu un an înainte, OTP Bank în Banca Transilvania și Alpha Bank în UniCredit.
Ce arată cifrele
Privită de la distanță, evoluția sistemului bancar românesc este povestea unei economii care s-a maturizat prin crize.
Criza locală de la sfârșitul anilor ’90 a eliminat instituțiile neviabile, iar aderarea la UE a adus capital străin și standarde occidentale. Criza financiară din 2008 a forțat disciplina, iar pandemia a accelerat digitalizarea, în timp ce valul de fuziuni din 2024–2025 a redesenat ierarhiile.
Schimbarea fundamentală nu a vizat doar creșterea dimensiunii, ci schimbarea raporturilor de forțe. În 1998, băncile mari erau ale statului, în timp ce în anii 2000-2010, piața a fost dominată de grupuri străine. În 2025, capitalul străin rămâne majoritar, dar capitalul românesc are din nou un rol important, prin jucători privați, precum Banca Transilvania, dar și de stat, precum CEC Bank și Exim Banca Românească.
Sistemul bancar, cândva una dintre vulnerabilitățile economiei, a devenit între timp unul dintre cele mai stabile și profitabile sectoare. Indicatorii de solvabilitate, profitabilitate și calitate a activelor arată o piață mult mai solidă decât cea de la care a pornit.
Astfel că întrebarea următorului deceniu nu mai este cine salvează băncile, ca în anii ’90, ci mai degrabă cine va controla relația cu clientul: campionii locali, băncile de stat modernizate, grupurile europene sau sucursalele digitale. Aceasta va fi următoarea bătălie a sistemului bancar românesc.
Metodologie și surse
Datele utilizate provin din rapoartele anuale ale Băncii Naționale a României pentru perioada 1998–2025, în special din Tabelul 6.5, privind valoarea activului net bilanțier și a fondurilor proprii, precum și din Tabelele 6.1–6.4 și din capitolele dedicate stabilității financiare și supravegherii prudențiale.
Cotele de piață au fost calculate ca pondere a activului net bilanțier în totalul sistemului. Talia medie a unei bănci, cota agregată a băncilor grecești și numărul instituțiilor supraviețuitoare sunt calcule proprii.
Capitalul străin include și sucursalele băncilor străine. Capitalul de stat include CEC Bank și Eximbank/Exim Banca Românească.
Sumele exprimate în lei pentru anii anteriori lui 2005 au fost convertite în lei noi, pentru comparabilitate cu perioada de după redenominarea din 1 iulie 2005, când 1 RON a devenit echivalentul a 10.000 ROL. Creșterile multianuale sunt nominale și nu sunt ajustate la inflație.
În cazul băncilor care și-au schimbat numele sau forma juridică, analiza urmărește continuitatea economică a entității. De exemplu, Banca de Credit Industrial și Comercial a devenit Finansbank, apoi Credit Europe Bank România, ulterior sucursală a băncii-mamă olandeze și, din 2025, Nexent Bank. În clasamente au fost folosite denumirile existente în rapoartele BNR aferente fiecărui an. În analizele de evoluție, entitățile au fost urmărite ca succesiuni economice. Sucursalele băncilor străine nu raportează fonduri proprii, de aceea unii indicatori nu sunt integral comparabili după schimbarea formei juridice.