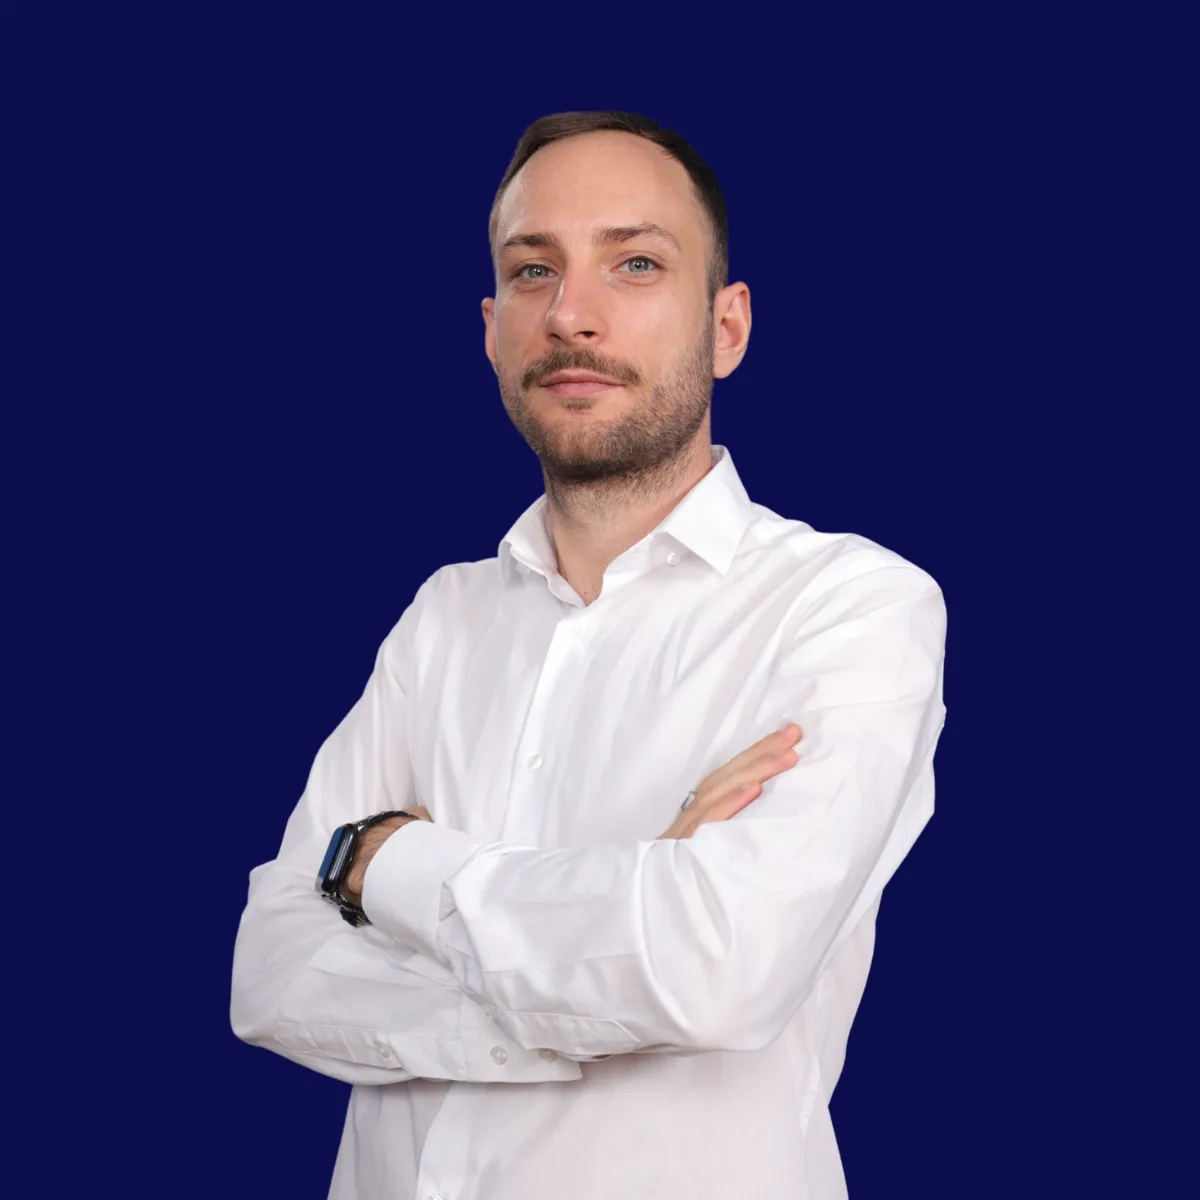
„Investitorul român este supraîncrezător. Crede mai mult în puterile sale. Este ușor influențabil, în special efectul de turmă. Trăiește mult în biasul de confirmare. (…) Oamenii încearcă să-și creeze propriile confirmări. Când ajungi să îți creezi un set de confirmări, aproape că îți creezi și un set prin care deconfirmi alte lucruri. Acesta este un bias pe care l-am întâlnit în piața românească de capital și pe care l-am documentat în lucrarea mea de doctorat despre finanțe comportamentale”, a spus Mihai Chișu, cofondator eVote, în emisiunea „Cu cifrele pe masă”.
Mihai Chișu și-a lansat cariera în brokeraj la puțin timp după redeschiderea post-decembristă a Bursei de Valori București, în prima generație de intermediari ai pieței locale. După mai mult de 20 de ani de interacțiune cu investitorii a urmat calea antreprenoriatului, fiind unul dintre fondatorii Governance Partners, compania care a lansat în timpul pandemiei sistemul eVote, care digitalizează adunările generale ale acționarilor.
„Dacă mă gândesc la aplicația eVote, constat că investitorul român este atras de ideea de a face stock picking, deci iată această supraîncredere de care discutam. Își arogă această libertate de a face o selecție de companii, presupunând că este bun, pentru că, de fapt, n-are încredere în altcineva. Trăim într-o țară în care este greu să-i oferi cuiva încrederea, mai ales când este vorba despre bani, astfel că preferi ca decizia să fie la tine”, spune el.
Stock pickingul este o strategie prin care investitorii selectează individual acțiunile din portofoliu, pe baza cercetării riguroase și a unor argumente raționale. Din păcate, adaugă fostul broker, investitorii care adoptă această strategie se lasă adesea influențați de oameni prăpăstioși sau entuziaști exact când n-ar trebui să fie, ceea ce contravine fundamental principiului de bază al abordării: evaluarea independentă și obiectivă a potențialului unei companii.
„Dacă îi întrebi pe șoferi cum se situează față de media șoferilor, tendința care derivă din acest bias de supraîncredere este să spună «sunt peste medie». Este simplu să răspundem că ni se pare că suntem mai buni. În același timp, dacă întrebi investitorii cum cred că se situează în fața altora, tendința va fi aceeași, de a spune «sunt peste medie». Totuși, dacă în piața auto nu există o medie a valorii șoferilor, în schimb, în piața de capital există o medie a valorii investițiilor, iar aceasta se numește BET. Dacă într-un an indicele BET crește cu 40% și tu faci 20%, este foarte simplu să știi că nu ești atât de bun”, mai spune Chișu.
Alte declarații din emisiune:
Fundamente sau sentimente?
Piața românească de capital este într-adevăr într-o fază de creștere și nu de curând, ea se apreciază de ceva vreme, în pofida unor rezultate care nu mai sunt la fel de spectaculoase cum au fost în anii anteriori. Cu siguranță nu fundamentele sunt cele care stârnesc acest optimism.
Totuși, piața n-ar putea să crească în lipsa unor explicații pertinente. Explicația care ține cel mai bine, din punctul meu de vedere, este aceea că sentimentul celui care participă în piață este optimist, dar nu privind la fundamente.
Cred că în ultimii doi ani foarte mulți investitori de retail au intrat în piață atrași de ideea de a investi, de a fi prezenți într-o piață de capital. Este rezultatul unor ani în care mass-media și social media au infiltrat foarte mult, în conștiința tânărului de acum 10 ani, ideea că piața de capital este o soluție.
Merg puțin mai în spate și îmi aduc aminte că în urmă cu 10 ani se discuta foarte vehement că peste 20-30 de ani poate nu o să mai fie pensii și că trebuie să știm să investim. Pe de o parte, teama aceasta și, pe de altă parte, educația financiară, care a început să pătrundă din ce în ce mai mult în spațiul social, au făcut ca numărul investitorilor să crească.
Investitorii de retail, fiind într-un număr foarte mare, își fac astăzi simțită prezența și, în pofida unor fundamente care poate nu mai sunt la fel de grăitoare sau de bune cum erau în anii anteriori, intră totuși dintr-o inerție, iar prezența lor face ca acțiunile să crească.
Trăim într-un mediu inflaționist, în jurul nostru costurile sporesc, cheltuielile zilnice sunt unele care cântăresc din ce în ce mai mult în buzunarul propriu. Atunci, cauți să-ți optimizezi, într-un fel sau altul, veniturile și să creezi sau să generezi niște randamente superioare.
Uitându-te la paleta de randamente pe care o ai la dispoziție, constați că piața de capital a fost cea mai remunerativă în anii anteriori. Când spun anii anteriori, mă refer la mulți ani. Piața este într-o formă foarte bună de 10 ani, poate și mai mulți. Trecând printr-o astfel de perioadă, statistic vorbind, vei spune: „Vreau să particip la acest trend, investesc o parte din bani”.
Probabil că mulți investesc mai puțin într-o primă fază, dar pe măsură ce aceste randamente îi conving, sunt sigur că încep să investească mai mulți bani, dar și să-i atragă și pe alții. Asta este frumusețea bursei: când cineva câștigă bani, le spune și altora și poate aduce la rândul lui și alți investitori în bursă.
Ce urmează după maxime?
Ceva ce am învățat în toți anii aceștia este că vârful se întâmplă când nu te aștepți, îl constați ulterior. Foarte puțini au șansa de a vinde la un moment dat într-un vârf. Este important cum te poziționezi într-o piață de capital, chiar și în momente din acestea în care ai temeri dacă o să reziste un trend sau nu.
Îmi aduc aminte de un vârf pe care noi l-am avut și care a fost foarte apreciat la vremea respectivă. În 2007-2008, bursa românească a înregistrat o creștere foarte mare, urmată de o cădere dramatică. Totuși, perioada aceasta nu seamănă în mod special cu alte momente de vârf pe care le-am avut.
Piața de capital de atunci nu seamănă deloc cu piața de capital de acum. Nici economia. Sunt contexte diferite. Oamenii veneau dintr-o piață de capital care se formase pe alte companii, pe alte considerente, pe alte fundamente, pe alte stiluri de gândire. Puțini se uitau spre investiție, iar educația financiară era relativ scăzută, adică foarte puțină lume avea.
Nu mai țin minte exact când s-a întâmplat deschiderea mai puternică spre social media, dar cei care investeau în 2004-2006 cu siguranță nu aveau acces la informația și la educația de care beneficiem noi. Astăzi educația te învață că dacă ai un plan și adopți o poziție strategică poți să depășești orice fel de furtună financiară, indiferent cât de pronunțată – ceea ce atunci lumea nu a știut. La primul semnal că lucrurile se dărâmă, ceea ce realmente s-a întâmplat în economie, piața de capital s-a prăbușit cu totul.
Micul val de listări mari de la BVB
Listările recente sunt foarte importante. Piața românească are o maximă nevoie de companii noi. Avem companii bune, mari companii în care statul este prezent, dar și mari companii private, precum MedLife, One, TTS sau Aquila, cu afaceri de milioane, poate miliarde de euro.
Bineînțeles, este dezirabil să existe cât mai multe companii, pentru că acestea induc lichiditate. Avem foarte multe domenii care nu sunt prezente pe bursă, precum domeniul tehnologic. Citim astăzi că acesta a scăzut în America, că este afectat sau crește sectorul AI sau sectorul cipurilor. Sunt industrii pe care noi nu le avem aici.
Orice companie valoroasă este binevenită, ea va fi clar apreciată. Cred că în astfel de momente, când piața este în vârfurile ei sau într-o dinamică ascendentă și intră bani, este foarte bine să-ți listezi compania, fiindcă te vei bucura de niște multipli generoși.
Acum se așteaptă să vină în bursă Christian Tour. Prima zi de listare este mult așteptată de către cei care au cumpărat în IPO, dar și de către cei care vor să vadă cum va reacționa piața când se va deschide o astfel de acțiune la tranzacționare.
În ultimă instanță, fundamentele sunt cele care dictează valoarea reală a unei companii. Peste acestea se suprapune însă sentimentul pieței, care distorsionează percepția investitorilor, împingând evaluarea fie peste, fie sub valoarea sa intrinsecă.
Până la urmă, acesta este ringul bursier, un loc în care trebuie să anticipezi nu doar fundamentele, ci și emoțiile pe care le are piața în ansamblul ei. Piața este, așadar, un organism viu. Prin participarea noastră, a tuturor, creăm niște trenduri.
Nu am informații despre cât a fost subscrierea pe tranșa investitorilor instituționali, dar un lucru pe care îl cunosc din experiență este că într-o ofertă doar tranșa adresată lor trebuie să fie de minimum 50-100 de milioane de euro. De ce? Pentru că tichetul pe care îl solicită acel instituțional pe care îl dorești în acționariat pleacă de la câteva milioane de euro.
În acest caz, pe de o parte, retailului i s-a alocat mai mult, pentru că s-a simțit și în celelalte oferte că este foarte dornic să participe. Am văzut la Electro-Alfa suprasubscrierea uriașă pe tranșa investitorilor de retail, care a fost de 10% din ofertă și s-a majorat ulterior. Trebuie să ajungi la un echilibru, iar brokerul este cel mai priceput în a decide ce este mai bine pentru companie, pentru că el face vânzarea.
În orice caz, Christian Tour a derulat o ofertă de succes, retail-ul este prezent și în acționariatul acestei companii, iar eu sunt convins că și alte fonduri o să-și găsească până la urmă calea să investească într-o astfel de companie.
Ce determină succesul unui IPO?
Dacă privești din perspectiva pieței și a micului investitor, cu cât intră mai mulți bani și compania este mai dorită, cu atât oferta este mai de succes. Există, evident, tranșe unde se constată că sunt mult mai multe acțiuni dorite decât oferite.
Dacă privești din perspectiva companiei, succesul înseamnă atragerea banilor, dar la un preț corect. Dacă suprasubscrierea este enormă pe tranșa celor care dau prețul, adică tranșa investitorilor instituționali, atunci te gândești, ca owner, dacă n-ai vândut prea ieftin. Asta este o problemă.
Sunt însă și aspecte pe care le iei în calcul înainte de aceste lucruri. Înainte de un IPO, se face un roadshow, se testează condițiile, se realizează un sondaj de piață în care se vede unde se situează compania, cât de mult este apreciată, care este intervalul de preț în care se poate lista.
Plecând de la acești parametri, se creează mai departe un prospect care se duce spre autorizare. După ce toți au informația, se începe oferta. Evident că totul pleacă de la o evaluare, iar priceperea brokerului contează extrem de mult.
Nu în ultimul rând, într-un IPO contează mult promovarea. Este impropriu spus „marketing”, pentru că marketingul acesta trebuie să fie susținut și făcut în anumite condiții. Nu poți să faci un marketing oricum, trebuie să-l „autorizezi”, ca să spun așa. Totuși, el este important.
În general, companiile care au în spate un nume deja format, cum a fost, de exemplu, Cris-Tim, se bucură din start de o validare în piață și de un interes al investitorului. Când ajunge la urechile unui potențial investitor numele unei companii arhicunoscute, el vrea să fie prezent acolo.
Sunt multe alte companii în România, din diverse domenii, care ar putea ajunge la bursă cu ușurință tocmai din acest considerent. Fiind extrem de bine cunoscute de publicul român, pot atrage investitori inclusiv dintre consumatorii produselor sau serviciile lor.
BVB, înaintea tuturor burselor
Pun decalajul de performanță dintre bursa românească și alte piețe emergente sau dezvoltate pe seama a două motive. În primul rând, să nu uităm că avem o inflație mai mare. Într-un fel sau altul, piața de capital a fost tot timpul un instrument care a preluat din inflație și a transferat-o în cotații. A ajutat astfel investitorul în acțiuni, deoarece inflația a fost absorbită și transmisă mai departe de aceste companii.
O a doua explicație, care mi se pare chiar mai plauzibilă, ține de momentul de referință, T0, la care ne raportăm când calculăm creșterea. Venim după o perioadă care ne-a afectat piața de capital, deci efectul de bază contează enorm. Noi nu am avut aceeași creștere pe care au înregistrat-o alții în anii precedenți. Am scăzut pe fondul incertitudinii politice din România și abia apoi am recuperat.
Trebuie menționat un fenomen. Beneficiem de un efect de bază favorabil în această comparație. Pentru o relevanță mai mare, ar trebui să analizăm o perioadă mai lungă de timp. Pe un termen mai lung, clar suntem mai bine. Avem și avantajul unei piețe mici, care a fost relativ ieftină o lungă perioadă de timp.
Din păcate, suntem încă sub acest spectru al discountului de piață de frontieră, care este întemeiat, de altfel. Atunci când un investitor mare vine să cumpere în România, pleacă din start de la un fundament pe care îl raportează la un discount de 20-30%. Este aproape un standard în mintea marilor investitori străini, pentru că atât costă impredictibilitatea României, din punctul lor de vedere – politică, fiscală.
Se întâmplă decizii care afectează, evident, profitabilitatea unei companii, cum au apărut brusc taxa pe profitul băncilor sau taxa pe cifra de afaceri. Astfel, investitorul străin își ia niște măsuri de siguranță și nu plătește mai mult. De aceea piața noastră a fost relativ ieftină și tot de aceea aveam în urmă cu câțiva ani în mod obișnuit randamente ale dividendului de 10% pentru foarte multe companii, ceea ce era senzațional.

Dacă ne uităm cât au crescut celelalte piețe, în special cea americană, observăm că acolo se fac cu totul alte calcule – vezi boom-ul AI sau listarea SpaceX. Mentalitatea investițională dintr-o piață ultradezvoltată este fundamental diferită de a noastră. Ar fi foarte complicat ca în România o companie aflată pe pierdere să solicite listarea la bursă. În piețele dezvoltate, în schimb, mentalitatea este să creezi un business, să investești masiv în el și să îl dezvolți până la dimensiunea la care ajunge să domine piața.
Fără o dezvoltare la o asemenea scară, este imposibil să atingi într-un final anumite beneficii. Acest proces presupune însă investiții mari și, deseori, o lungă perioadă de pierderi. Există multe astfel de exemple de companii care astăzi sunt extrem de profitabile. Aceasta este piața americană, care, din punctul de vedere al multiplilor de evaluare pe anumite sectoare, nu poate fi comparată cu România.
Este impropriu să folosești termenii „mai scump” sau „mai ieftin” în comparația unor piețe de dimensiuni diferite. Da, piața americană este mult mai scumpă din anumite puncte de vedere, dar acolo sunt sectoare tehnologice, sunt sectoare în care investițiile acestea se fac privind foarte mult la atingerea unei poziții dominante, a unui control de piață.
Bursa românească, pe de altă parte, este dominată de companii din energie sau construcții. Acestea ar trebui să fie din start defavorizate când vine vorba de multipli, pentru că nu pot înregistra creșteri exponențiale. Oricât și-ar dori Hidroelectrica, nu va putea crește în ritmul ChatGPT. Dau acest exemplu pentru a ilustra diferența dintre o infrastructură IT, care se poate dezvolta fără limite clare, și o infrastructură fizică.
O companie solidă și apreciată precum Hidroelectrica va fi, cu siguranță, un foarte bun remunerator pentru investitori. Totuși, aici nu se va aplica mentalitatea de tipul „facem 10 astfel de companii în doi ani” sau „creștem compania de 10 ori în doi ani”. Aici intervine diferența între multiplii generoși ai pieței americane și cei de pe piața românească, unde o comparație directă este dificilă. Din acest motiv, orice analiză statistică trebuie aprofundată pentru a înțelege sursa reală a diferențelor.
Strategiile value vs. growth
Câștigul investitorului român vine destul de mult din componenta dividendelor, iar diferența vizibilă la nivelul indicelui BET o confirmă. În România, multe dintre marile companii listate au în spate statul, iar acestea au distribuit adesea dividende foarte mari pentru a acoperi diverse nevoi bugetare.
Prin urmare, investitorii s-au bucurat de randamente generoase, care în anii trecuți au fost chiar mai mari. Când îți construiești un portofoliu pe termen lung și auzi că o companie plătește dividend, în general îți dorești să o deții. Este unul dintre criteriile de bază ale investiției pe termen lung – companii mari, stabile și plătitoare de dividende.
Totuși, depinde de profilul tău de investitor. Dacă ești un investitor cvasi-pasiv, care caută siguranță maximă și lipsa emoțiilor, vei alege aceste mari companii plătitoare de dividende. Dacă, în schimb, cauți companii aflate în expansiune, deci companii de growth, abordarea se schimbă.
Trebuie să facem o diferențiere clară. Hidroelectrica, Romgaz sau Petrom sunt companii mature. Ele se dezvoltă într-un ritm normal pentru dimensiunea lor și oferă un dividend corelat cu veniturile, în funcție de propunerile Consiliului de Administrație și de votul Adunării Generale.
Pe de altă parte, pe piața românească există și companii mai mici, cu alte strategii. MedLife, de exemplu, sau alte companii care sunt în expansiune, vor să cuprindă o cotă cât mai mare dintr-o piață și, din acest motiv, reinvestesc profitul pe care îl obțin, nu îl oferă ca dividende. Merg mai departe, consolidându-și poziția și crescând, până vor deveni și ele, în cele din urmă, niște companii mature.
În final, pentru investitor este o chestiune de alegere. Mizează pe creștere sau pe maturitate. Dacă vrei să ai o viață ușoară ca investitor, alegi companii mari, plătitoare de dividende. Dacă vrei o viață cu puțină adrenalină, cauți companii mai mici, care nu plătesc dividend, care pot să crească mai mult decât Hidroelectrica sau oricare dintre cele pe care le-am menționat, dar asumându-ți și un risc mai mare.
Ideea de creștere este mai riscantă pentru că presupune decizii de management care pot să fie inspirate sau nu. Nu toate companiile reușesc. Cu cât o companie este mai mică, cu atât traseul ei este mai anevoios pentru a ajunge în punctul în care își va satisface investitorii.
Setarea scopului în piață
„Ce sunt eu?” – aceasta este întrebarea pe care ar trebui să și-o pună fiecare investitor. Privind la viitor, putem identifica trei categorii. Cei care spun „eu cred că o să crească” dețin deja, cel mai adesea, acțiuni. Ar fi impropriu să spună „eu cred că o să scadă”, pentru că și-ar invalida o credință uitându-se în portofoliu. Ar fi o disonanță cognitivă majoră. Nu poți să vrei să scadă ceva ce tu deții.
Celor care sunt într-o așteptare probabil că le este dificil să ia o decizie clară din cauza impredictibilității. Văd atâta inconsistență la nivel global, mai adaugă și ce se întâmplă în politica românească și se roagă să nu se întâmple ceva mai rău de atât. Acesta este mai degrabă un gând profilactic, dar este deseori modul de gândire al celor care dețin acțiuni.
A treia categorie este, de obicei, formată din cei care stau pe bară, care n-au prins creșterile recente și care au considerat întotdeauna că momentul prielnic să intre în piață este să apuce o scădere a pieței. Sunt mulți dintre cei care au trecut prin anii 2007, 2008, 2009, au cunoscut ce înseamnă o prăbușire a pieței și nu reușesc să iasă din acel bias.
Eu cred că în piață trebuie să fii tot timpul. Dacă ești investitor, este irelevant momentul investiției, trebuie să fii în piață, să cumperi acțiuni, să-ți urmezi planul acela simplist care îți este pus la îndemână prin ETF-uri și prin stock picking, pe considerente de fundamente și nu numai. Tot ce contează pentru tine este să privești către acel moment de peste 20 sau 30 de ani, pentru că îți faci planul pe termen lung.
Dacă ai răbdare și investești la început în companiile mari, sigure, plătitoare de dividende, și începi să diversifici ușor pe măsură ce deprinzi pricepere, peste 20-30 de ani vei avea foarte mulți bani. Recomandarea mea este să nu te sperii. Dacă vei fi influențat de ce se întâmplă în jurul tău, vei fi doar o victimă a unei piețe de capital și vei vorbi despre ea ca despre ceva care ți-a mâncat banii.
Scopul este să ai încredere că orice scădere este un moment foarte bun de a cumpăra, să înțelegi că piața de capital fluctuează în afara unor obișnuințe pe care le ai în viață, în comportamentul tău. Este natural să vrei să-ți închizi unele poziții pentru că te macină, dar puterea ta este atunci când reziști, când continui să acumulezi uitându-te la țelul pe care l-ai fixat peste 20-30 de ani. Să ai răbdare este al doilea sfat.
Investitor sau speculator?
Ca investitor pe termen lung nu trebuie să te gândești ce faci cu banii, cum te dezinvestești. Scopul tău este să ajungi acolo, iar pentru a ajunge acolo trebuie să fii într-o piață de capital care, uneori, creează avantaje.
Drept exemplu, o scădere de 50% a pieței înseamnă că poți să cumperi niște companii care poate au fost sever afectate din prisma fundamentelor, dar care pot să se refacă. Piața de capital a avut tot timpul această putere de a se reface și de a crește peste valorile anterioare.
În schimb, dacă ești un investitor speculator, atunci trebuie să iei niște decizii care nu mai țin atât de mult de fundamente. Sunt importante fundamentele, dar mai important este sentimentul.
Având o astfel de strategie, trebuie să fii în piață cu niște chei de siguranță, să știi când să cumperi și când să vinzi. Ai niște criterii, urmărești elemente de analiză tehnică, te uiți la indicatori macro și încerci să înțelegi care sunt acele evenimente care pot să distorsioneze foarte mult realitatea și să împingă o piață într-un sens sau altul.
Dacă te consideri speculator și n-ai vândut în momentul în care ar fi trebuit, înseamnă că nu ești un speculator. Trebuie să te gândești dacă ceea ce te definește pe tine nu este speculația, ci mai degrabă investiția, acceptând că a fi speculator este o meserie în sine. Foarte puțini sunt buni speculatori.
Dacă îi întrebi pe șoferi cum se situează față de media șoferilor, tendința care derivă din acest bias de supraîncredere este să spună „sunt peste medie”. Este simplu să răspundem că ni se pare că suntem mai buni.
În același timp, dacă întrebi în piața de capital cum cred investitorii că se situează în fața publicului investitor, tendința va fi aceeași, de a spune „sunt peste medie”.
Totuși, dacă în piața auto nu există o medie a valorii șoferilor, în schimb, în piața de capital există o medie a valorii investițiilor, iar aceasta se numește BET. Dacă într-un an indicele BET crește cu 40% și tu faci 20%, este foarte simplu să știi că nu ești atât de bun.
Poate, dacă ai fi lăsat toate aceste obiceiuri investiționale care te-au transformat într-un investitor suboptimal și ai fi lăsat investițiile să curgă într-un mod simplist, ai fi avut 40%, cât are piața, cumpărând pur și simplu un ETF. Din acest motiv cred că poți, ca investitor, să îți dai seama foarte simplu unde te situezi.
Te uiți în portofoliu, vezi cât de bun ai fost față de piață în ultimii ani și este posibil să ajungi la concluzia că nu este neapărat potrivit pentru tine să-ți chivernisești toate tranzacțiile acestea. Mai bine lași piața să facă treaba și să te transformi într-un investitor – ceea ce cred că se întâmplă foarte des astăzi.
Cred că o explicație pentru care piața crește atât de mult este faptul că intră în piață foarte mulți tineri investitori.
Pe de altă parte, există și varianta de mijloc (în care ești investitor pe termen lung, dar aloci și o componentă din portofoliu pentru investiții speculative n.r.), dar aceasta este cea mai complicată. De ce? Pentru că trebuie să ai, pe de o parte, încrederea că o companie va performa pe termen lung, dar trebuie să te gândești și când ar fi bine să o vinzi, pentru că și-a atins sau depășit un potențial.
În momentul în care o persoană îți povestește ceva și pronunță cuvântul „dacă” îți dai seama că el este un investitor, dar ar fi vrut să fie un speculator. Mulți spun „dacă aș fi vândut atunci” sau „dacă aș fi cumpărat atunci”. Sunt foarte puțini cei care au o claritate în ceea ce sunt. Foarte puțini. Multă lume vrea să profite. Este în ADN-ul nostru să încercăm să profităm.
Investiții pasive vs. investiții active
Dacă ești un investitor începător, ETF-ul este la îndemână. Tranzacția este similară cu achiziția acțiunilor individuale, doar că în acest caz cumperi o unitate de fond care are în spate un coș de acțiuni ce urmărește în mod fidel indicele BET sau alți indici relevanți din piața românească sau din alte piețe.
Dacă ești un investitor care are cunoștințe despre piața de capital și dorești să faci o selecție, poate niște procente care să-ți ofere o anumită flexibilitate, asta implică să riști mai mult, să plasezi mai mulți bani în anumite companii. Strategia ține de aversiunea la risc pe care o are fiecare. Asta înseamnă că fac stock picking.
Spre exemplu, mie îmi place Banca Transilvania. În ETF-ul care urmărește indicele BET ea are o pondere de aproximativ 20%. Eu cred însă atât de mult în această bancă – mi se pare că este ieftină, am niște argumente în favoarea acestei teze de investiții – așa că vreau să risc mai mult și investesc 50% din bani în Banca Transilvania.
Un alt exemplu poate fi dacă eu vreau să investesc într-o companie care se află în piața AeRO, o companie de growth. Ea nu se află într-un ETF. Stock pickingul este pentru cei care îl fac cu research. Nu poți să faci stock picking punând mâna la ochi și trăgând ca la țintar. Trebuie să ai niște motive pentru care alegi o companie.
Ca să concluzionez, ca începător, ca unul care nu are nicio treabă cu piața de capital, un ETF este sfânt. Este cel mai simplu. Ca unul care începe să înțeleagă care sunt resorturile pieței de capital, poți să devii puțin mai flexibil și să alegi niște companii după niște credințe proprii și după riscul pe care ți-l asumi.
Personal, pentru că lucrez de atâția ani în piață îmi permit să spun ce să faci, dar eu nu fac așa. Eu am un apetit mai mare la risc și fac stock picking, nu cumpăr ETF-uri. În general, am una sau două acțiuni în portofoliu, dar asta pentru că mi-a plăcut mai mult să merg pe niște poziții de risc și am învățat să-mi asum pierderi.
O primă lecție pe care o înveți în piața de capital – botezul de foc – este atunci când vei lua decizia să vinzi ceva în pierdere. Asta înseamnă să fii speculator, să știi că trebuie să vinzi ceva în pierdere pentru că o să scadă și mai mult. Ca investitor, aceasta nu este o strategie viabilă.
Investitorii spun: „Dacă scade, acumulezi în continuare, că acțiunea este bună”. Ei spun consideră că este o companie solidă din punct de vedere fundamental. Speculatorii folosesc de multe ori acțiunile ca vehicule. Poate nici nu contează fundamentul, dar contează momentul.
Ca speculator, cauți o companie care fundamental stă bine sau nu stă bine, dar care are o anumită energie în piață. Dacă n-ai citit acea energie, n-ai intuit-o bine, trebuie să știi să ieși din ea, ori riscul este să nu mai poți și să te blochezi în astfel de companii. De aceea, este important să știi cum să te definești.
Recomandarea mea pentru cei care investesc în bursă este să înceapă cu varianta simplă, adică să aleagă ori un ETF, ori cele mai mari companii, care sunt cele mai bune plătitoare de dividende. Astfel, nu vor da greș.
În timp, mai rafinezi modul de a selecta companiile, dar trebuie să ai un start care să nu fie anevoios, să nu te frămânți. Trebuie să înțelegi foarte clar ce s-a întâmplat în companiile respective.
Finanțele comportamentale
În general, oamenii vând de frică să nu piardă un profit pe care l-au făcut și vând prea repede – țin o acțiune prea mult timp din clipa în care a început să fie în pierdere doar pentru că le este greu să accepte pierderea. Altfel spus, țin prea mult ceea ce nu trebuie și vând prea repede ceea ce trebuie.
Acest decalaj psihologic este cel care curăță cel mai mult profiturile investitorilor, în general pe ale celor care vor să fie speculatori. Tiparul este foarte bine documentat în literatura de specialitate și se traduce, în realitate, printr-un randament scăzut al investițiilor.
Dacă citești despre bias-uri și finanțe comportamentale, vei descoperi că, de fapt, cel mai mare dușman al tău în investiții ești chiar tu, pentru că tu iei deciziile, nu te obligă nimeni să vinzi sau să cumperi ceva. După ce iei deciziile, inspirat sau din panică, din euforie sau din panică, poți să constați că nu au fost neapărat bune. Acesta este motivul pentru care în piața de capital trebuie să te pregătești, pentru că altfel te pregătește ea pe tine.
Am studiat domeniul. Când am început în piața de capital, prima oară am studiat fundamentele, nordul busolei. Mă uitam la fundamente și căutam să înțeleg cât valorează o companie. Constatam că nu coincidea neapărat cu evaluarea dată de piață, uneori era pe lângă total.
Ulterior, mi-am zis că „trebuie să găsesc acel element care să mă ajute să intuiesc când este mai scump sau când este mai ieftin față de fundamente”. M-am uitat spre analiza tehnică. Este frumoasă, mie mi-a plăcut. Are oponenți, dar și susținători. Este dreptul fiecăruia de a o aprecia sau nu. Eu cred că este o expresie grafică a unor sentimente.
Nici cu analiza tehnică nu ajungi departe, pentru că prin intermediul ei mai mult îți explici cum s-a tradus expresia grafică. Uitându-te în spate, ți se pare simplu. Uitându-te înainte, nu ți se mai pare simplu și după aceea ajungi să găsești foarte multe explicații pentru ce n-a ieșit cum credeai. Analiza tehnică nu este o garanție, dar este un instrument ajutător. Poate fi folosită atunci când iei decizii de cumpărare sau de vânzare.
După ce am studiat aceste două ramuri, analiza fundamentală și analiza tehnică, am înțeles într-un final că piața este ghidată cel mai mult de sentiment. Vedem piața cripto sau alte piețe care au crescut sau care au fost amplu afectate de diverse fenomene.
Această confluență socială a omului – sociologia, psihologia și economia –dau împreună direcția unei piețe, care este foarte adesea alimentată de diverse anomalii de gândire, de cogniție, de predispoziții emoționale de orice fel, de efectul de turmă pe care îl întâlnim. Sentimentul este cel mai important într-o piață. Aceasta este concluzia mea.
Profilul investitorului român
Am făcut o cercetare în urmă cu câțiva ani prin lucrarea mea de doctorat. Investitorul român este supraîncrezător. Crede mai mult în puterile sale. Este foarte influențat, deci ușor influențabil. Asupra lui are efecte puternice în special efectul de turmă. Trăiește mult în bias-ul de confirmare. Își caută confirmări, tocmai pentru că trăim într-o societate în care claritatea lipsește, nu există un pol de încredere clar.
Nu există cineva despre care să spui „ăsta a zis, deci cu siguranță așa este”. Oamenii încearcă să-și creeze propriile confirmări. Când îți creezi, la un moment dat, un set de confirmări proprii, aproape că îți creezi și un set prin care deconfirmi alte lucruri. Acesta este un bias pe care l-am întâlnit în piața românească de capital.
Dacă mă gândesc la aplicația eVote, constat că investitorul român este atras de ideea de a face stock picking, deci iată această supraîncredere de care discutam. Își arogă această libertate de a face o selecție de companii, presupunând că este bun, pentru că, de fapt, n-are încredere în altcineva. Trăim într-o țară în care este greu să-i oferi cuiva încrederea, mai ales când este vorba de bani, astfel că preferi ca decizia să fie la tine.
Când faci stock picking, îl faci, din păcate, influențat, cel mai adesea de grupuri pe Facebook, de oameni care sunt prăpăstioși exact când n-ar trebui să fie – „Eu nu cumpăr la IPO-ul ăsta, că aici sigur o să fie o problemă”. Toți cei care n-au cumpărat în IPO-uri – Hidroelectrica, Electro-Alfa, Cris-Tim – și-au exprimat alegerea și au avut, din păcate, puterea de a influența mulți oameni care n-au mai cumpărat nici ei din teamă.
Votul în AGA: drept, dar și avantaj
Nu mulți au rigoarea de a face un stock picking corespunzător. Văd asta prin prezența foarte slabă, din păcate, la votul în adunările generale ale acționarilor. Am, împreună cu partenerii mei, această aplicație pe care o punem la dispoziția companiilor listate, cele care au vrut acest serviciu. Facem împreună o formă hibridă de adunări, electronică și fizică.
Prezența la vot este relativ redusă, ceea ce ridică un semn de întrebare, pentru că într-o adunare generală se întâmplă cele mai importante evenimente, care țin în special de viitorul ei. Bursa, într-un fel sau altul, înglobează în prețul ei ceva ce se va întâmpla în viitor, deci acea adunare generală este locul în care tu, ca investitor, înțelegi de ce cumperi acea acțiune.
Ce este în spate știe toată lumea. Ce este în față poți afla dacă te prezinți în acea adunare generală. Vei avea în față un prezidiu format din președintele companiei, CEO-ul, CFO-ul, pe care nu-i întâlnești în această formulă niciunde și care răspund la întrebări. De aceea sunt acolo, să încerce să fie cât mai transparenți în numele companiei.
Dacă faci stock picking, primul lucru pe care ar trebui să-l faci este să participi, online sau fizic, pentru a te informa, fiindcă tu le încredințezi acestor oameni banii tăi. Când cumpăr acțiuni la Petrom, eu încredințez, de fapt, banii mei unui management care știe să-i investească astfel încât să producă mai departe un dividend și pentru mine.
De unde vine acest dezinteres? Cred că este cel mai mult o problemă de educație. De timp nu poate fi vorba, pentru că folosind această aplicație nu mai trebuie să mergi fizic la adunarea generală. Îți este suficient un telefon și niște căști ca să participi și chiar să trimiți întrebări. Este ceva banal.
Cred însă că oamenii nu sunt încă suficient de conștienți de importanța acestor adunări și de evenimentele care se întâmplă sau de informațiile care se pot aprofunda în astfel de adunări.
Totuși, partea bună este că trendul oamenilor care participă prin aplicația noastră în adunările generale crește. Prin comparație cu ce se întâmplă la companiile care nu au eVote, cred că nu există termen de comparație. Noi avem companii unde votează 1.000-2.000 de oameni. Înainte, la aceleași companii, votau probabil 10 oameni.
Este un instrument de guvernanță corporativă, până la urmă, nu numai de vot. Mulți cred că o adunare generală înseamnă să votezi „pentru”, „împotrivă” sau „abținere” cu 10 acțiuni. Spun „eu am 10 acțiuni, nici nu contează” sau „am foarte puțin, păi statul are 70%, decizia e ca și luată”. Este adevărat, dar pierzi informația.
În primul rând, poți să adresezi întrebări celui care conduce ședința. Doi, chiar dacă ai puține acțiuni, atunci când votezi împotrivă, cei care au multe acțiuni, cum este statul sau acționarul majoritar, înțeleg că în companie sunt oameni care au o anumită nemulțumire. Înțeleg că poate trebuie să coboare de pe piedestal și să înțeleagă că alți oameni au opinii diferite. Este interesant să vezi de ce.
Ce schimbă digitalizarea votului
Să fii reprezentat este esențial din punctul de vedere al guvernanței corporative, al transparenței și al libertății pe care trebuie să o ai ca acționar, al încrederii într-un sistem funcțional, care se cheamă piață de capital. La Fondul Proprietatea, de exemplu, micii investitori au avut un cuvânt de spus și l-au spus răspicat. Poți să privești activismul în sensul pozitiv, în care cineva vrea să fie auzit, să aibă o voce.
Acum noi avem o paletă destul de diversă de companii care folosesc aplicația eVote. Sunt 40 de companii, fiind incluse aproximativ jumătate dintre companiile care sunt în indicele BET sau în indicele BET Plus. Avem și o companie de stat, Hidroelectrica, prima și singura companie de stat.
Avem companii foarte mari, precum Hidroelectrica, care are zeci de mii de acționari, sau Petrom, care are sute de mii de acționari. Pe de altă parte, avem și companii listate recent, cum ar fi IT Genetics, care are un număr mai mic de acționari. Avem chiar și companii care nu sunt listate, deci companii care vor să-și țină adunările generale într-un mediu elegant, modern chiar dacă au 10 sau 20 de acționari.
Este vorba despre guvernanță corporativă aplicată – nu declarată, ci aplicată – adică atunci când vrei să-i dai investitorului un instrument cu care să aibă acces la transparență. Dacă nu ești din București, dar compania este, îți va fi greu să vii fizic la adunarea generală. În schimb, dacă ai un sistem prin care poți participa online, poți să o faci cu maximă ușurință.
Gradul de participare al acționarilor este între 3% și 8% ca număr, adică micuț. La început, companiile, mai ales cele de stat, spuneau: „Nu are rost să implementăm un astfel de sistem, pentru că la noi nu vin acționari”. Tocmai de aceea nu vin, pentru că nu le oferiți un sistem ca să vină.
În companii s-a votat dintotdeauna, nu am inventat noi votul la companiile de orice factură. Este un instrument de guvernanță corporativă. Dacă vrei să te numești o companie listată la bursă care respectă transparența, vezi asta ca pe o virtute. Dacă declari că te interesează acționarul minoritar, trebuie să-i dai un astfel de sistem electronic – că se cheamă eVote sau altcumva – altfel este doar o declarație.
Activism preventiv vs. activism tardiv
Comunicarea în adunările generale este constructivă. Nu vine nimeni acolo să facă altceva decât să-și spună părerea, pentru că ambele tabere au interes să câștige bani. Cazul Fondului Proprietatea a arătat că micii acționari, dacă se coalizează, pot să aibă o voce comună și să pună în Consiliul de Supraveghere, cum este cazul FP, membri care să-i reprezinte.
În România, activismul nu este făcut profilactic. Acesta este, de fapt, efectul lipsei de interes. Dacă ai încerca să înțelegi ce se întâmplă într-o companie, n-ai mai fi pus în situația de a deveni un activist de nevoie.
Activismul are mai multe laturi. Este activismul celor care participă când compania merge foarte bine și ei vor să meargă și mai bine, așa că se implică, au idei. Există însă și activismul de recuperare. Sunt activiștii care se strâng atunci când castelul se prăbușește și încearcă să mai recupereze ceva. Dacă ești în a doua categorie, este tardiv.
A doua categorie este cel mai des întâlnită. Am văzut-o la multe companii. Ne întoarcem la stock picking. Oamenii nu au niște fundamente foarte clare, nu urmăresc ce se întâmplă în companie ulterior, nici nu vin la adunarea generală să vadă ce urmează, să pună o întrebare și se trezesc la un moment dat cu o companie care nu mai performează, ba dimpotrivă. Atunci, încep să agite. Este exact invers de cum ar trebui să se întâmple.
Cu cât este mai dornică să aibă de partea ei investitorul, de orice natură, o companie promovează mai mult ideea de prezență. Este important. De ce? Companiile se listează la bursă din mai multe considerente: notorietate, exit, acționari care vor să aibă o valoare a companiei, dar în special pentru a atrage bani, acesta fiind cel mai important lucru. Cei mai mulți vor să participe la o creștere, nu să fie exitul altcuiva. Astfel, dacă vrei bani de la un public investitor, trebuie să te adresezi acestui public, să-i pui la dispoziție toate instrumentele posibile.
Rapoartele financiare pe care le fac brokerii, deschiderea față de brokeri, adică conferințe cu investitorii de toate categoriile, adunările generale la care poate să participe oricine – să pună întrebări, să afle despre viitorul companiei, să ia decizii – sunt, de asemenea, moduri în care te prezinți mediului investițional.
Dacă ești o companie care stă în carapace după ce te-ai listat la bursă, nu trebuie să te miri că la un moment dat lichiditatea scade, interesul oamenilor scade să te finanțeze, apetitul investitorilor noi de a veni scade.
În schimb, dacă ești o companie vie, prezentă în media, prin conferințe, în tot ce înseamnă acest act investițional, ești o companie care se va bucura de succes, iar asta se va vedea în cotație.
Multe companii sunt poate mai scumpe decât ar trebui să fie din punct de vedere fundamental sau prin comparație cu alte companii similare din domeniu tocmai din acest motiv, pentru că sunt latente.