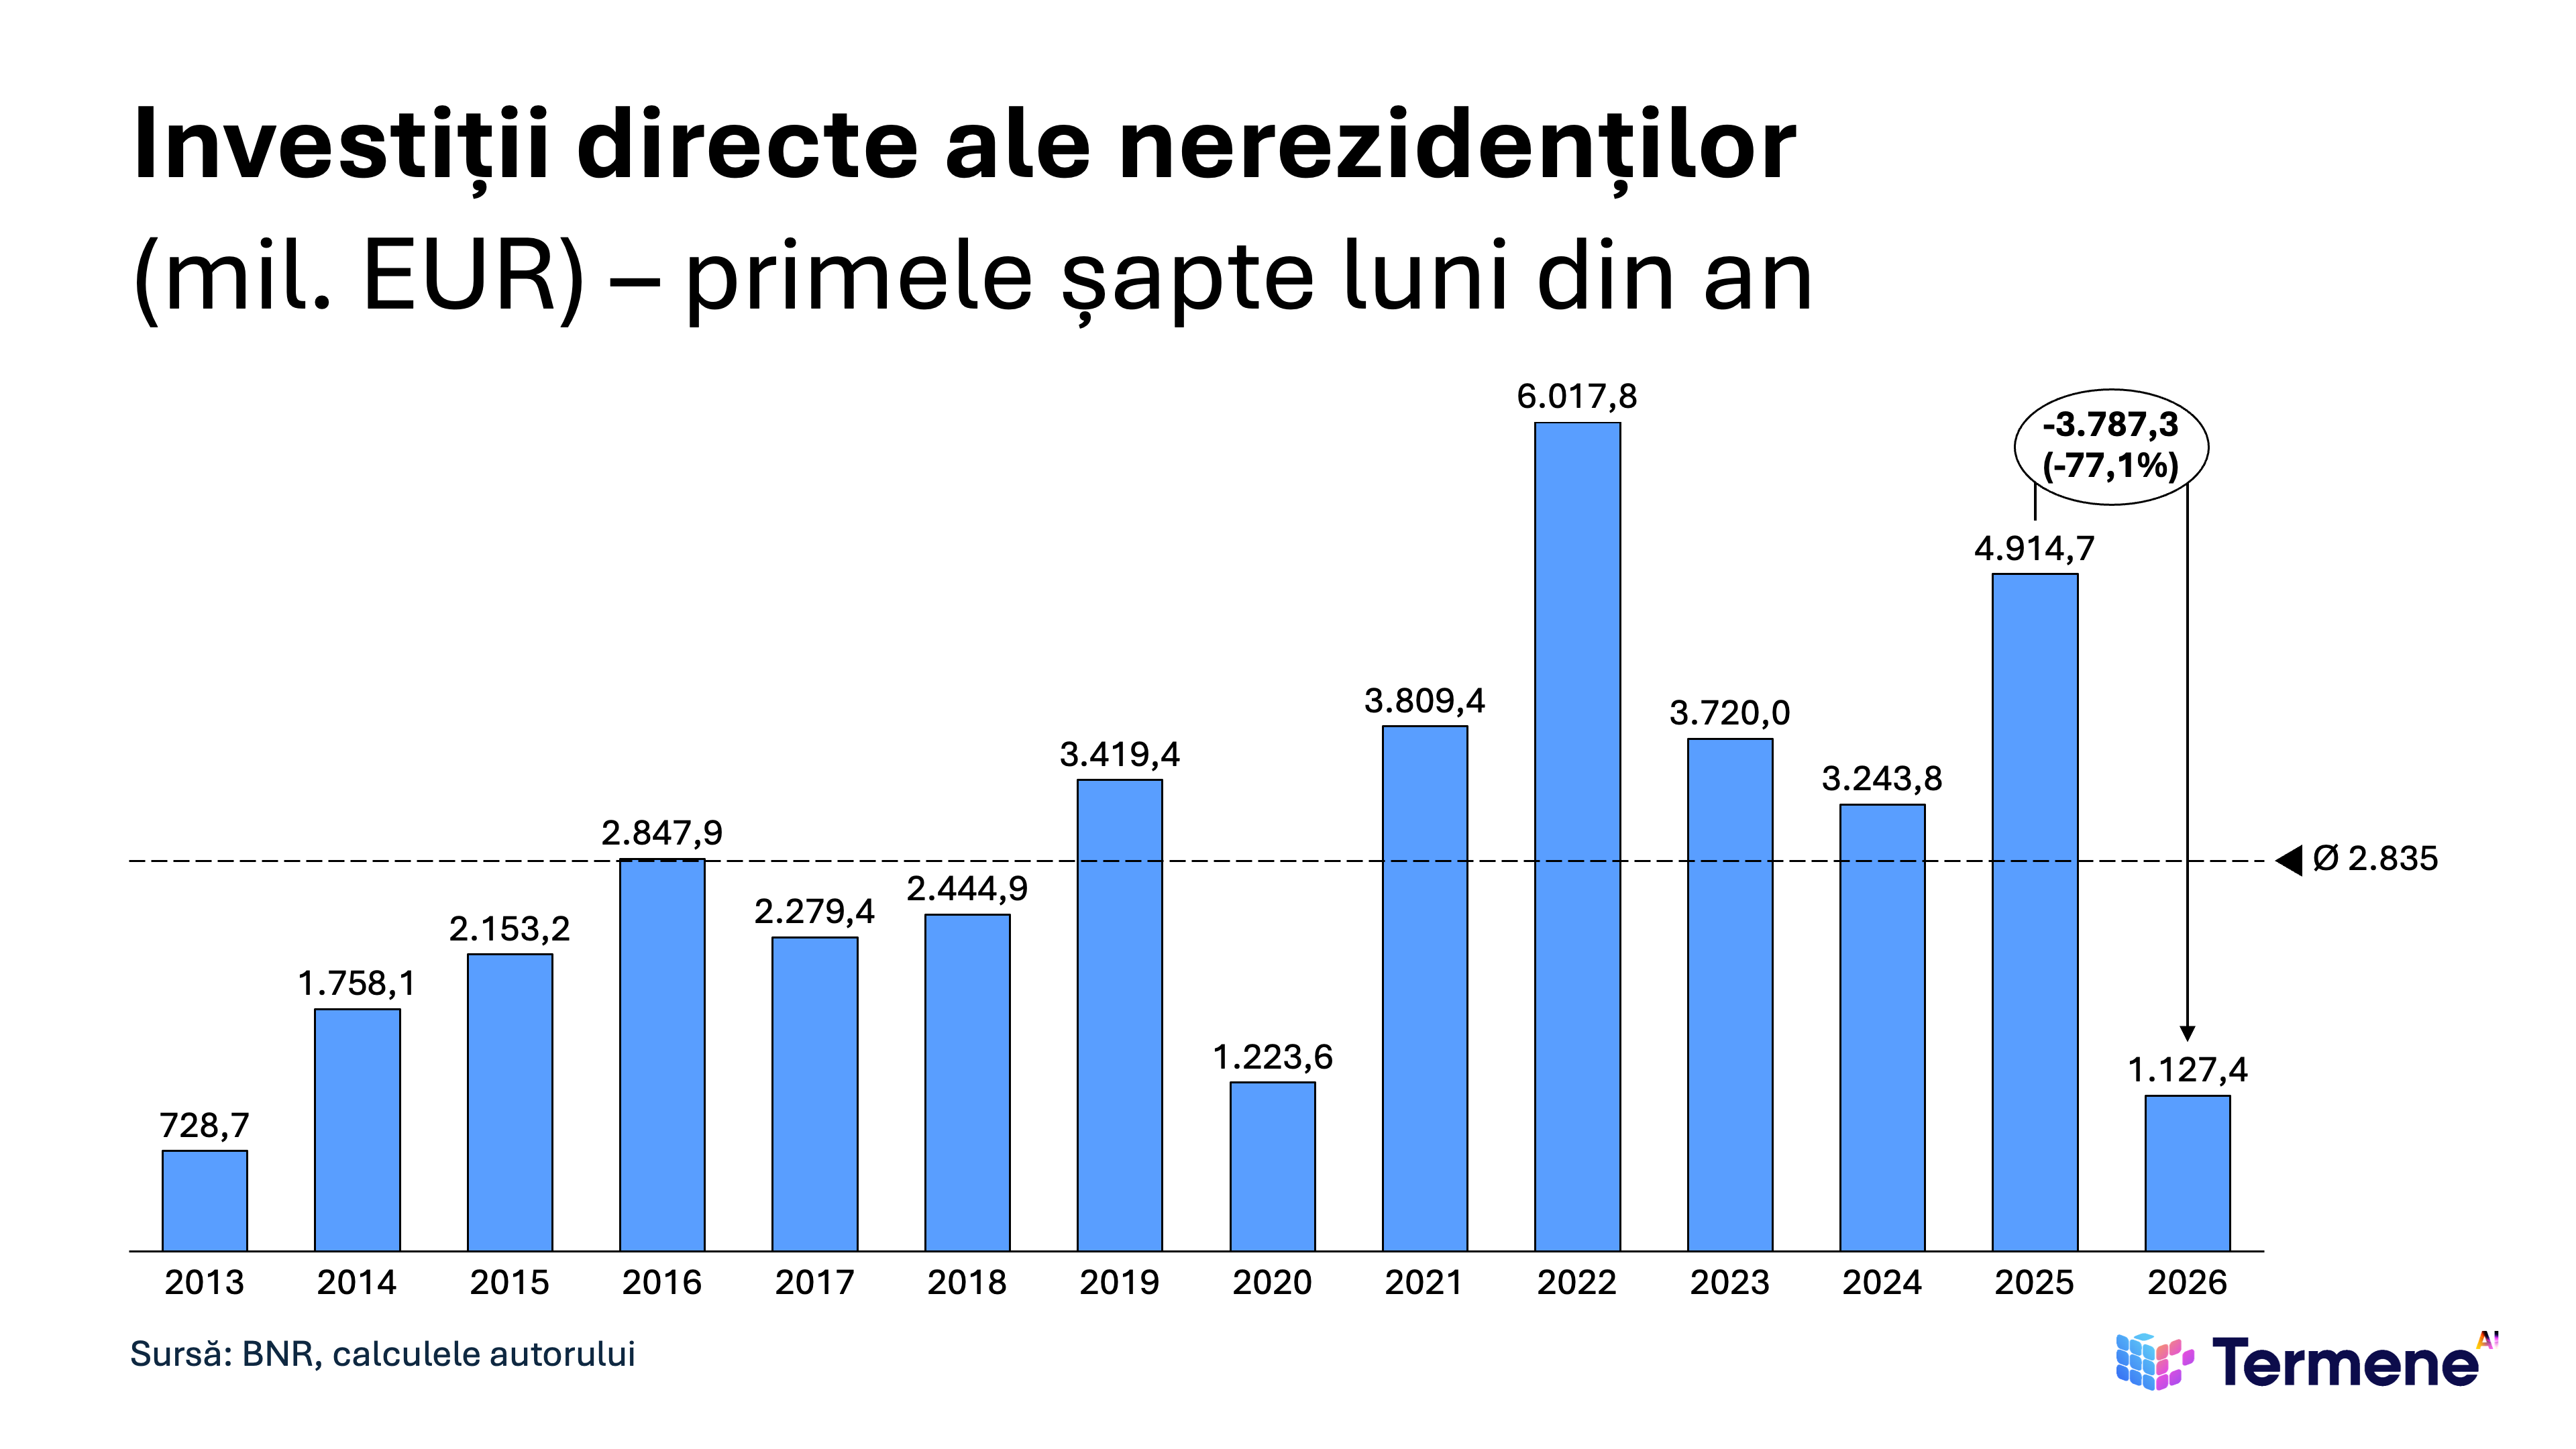
La prima vedere, valoarea de peste un miliard de euro poate părea un rezultat bun, însă comparativ cu primele șapte luni din anul trecut, constatăm o scădere de 3.787,3 milioane de euro (-77,1%).
Este al doilea cel mai slab ianuarie-iulie din perioada 2013 - 2026, depășit în sens negativ doar de chiar primul an al seriei, cu 728,7 milioane, și situat chiar și sub nivelul din 2020 (1.223,6 mil.), anul în care pandemia încetinise investițiile străine.
Media primelor șapte luni, calculată pe cei 14 ani disponibili, este de 2.835 milioane, ceea ce înseamnă că valoarea din acest an reprezintă sub 40% din media perioadei.
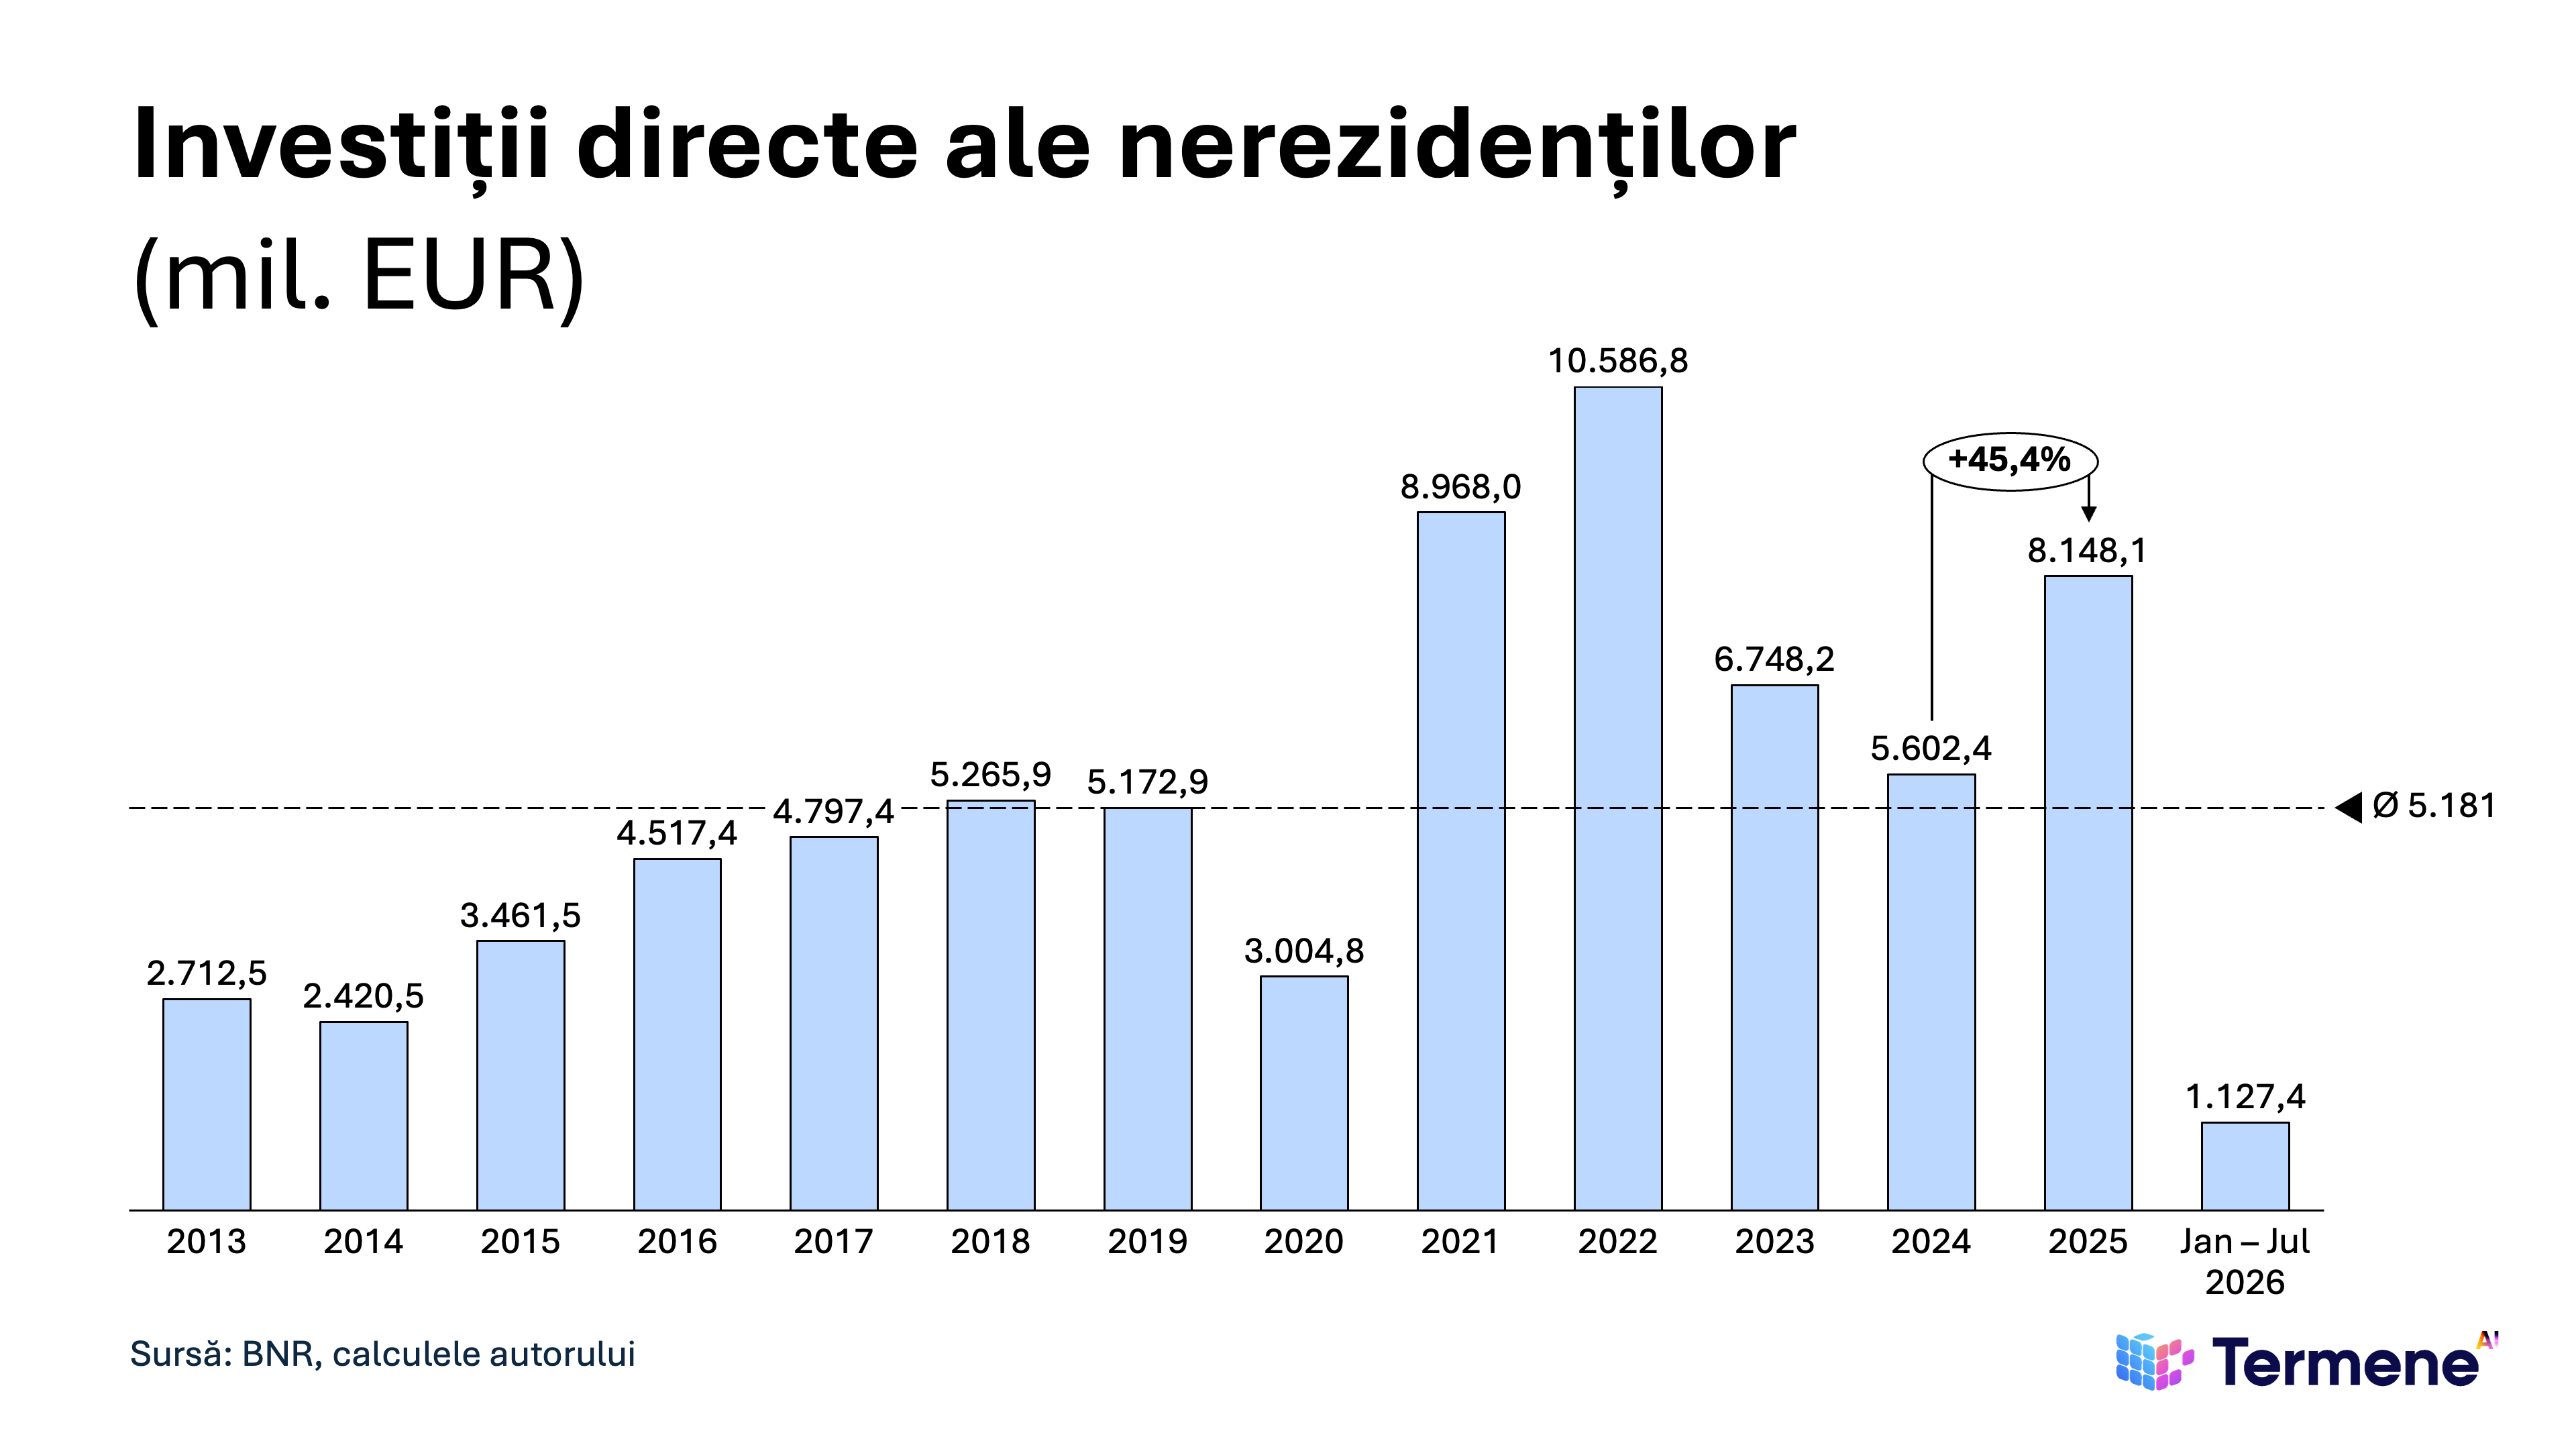
Contrastul cu anul precedent este cu atât mai pronunțat cu cât 2025 fusese un an foarte bun, cu 8.148,1 milioane de euro pe ansamblul anului, adică 45,4% peste 2024 (5.602,4 milioane) și al treilea cel mai mare rezultat din serie, după 2022 (10.586,8) și 2021 (8.968,0).
Media anuală a perioadei 2013-2025 este de 5.181 de milioane de euro, iar 2025 o depășise cu aproape 3 miliarde de euro. Altfel spus, scăderea din acest an nu pornește de la o bază slabă, ci de la cel mai solid rezultat al ultimilor trei ani.
Din 2013 până în 2019, intrările au urcat lent și aproape fără întrerupere, de la 2.712,5 milioane la 5.172,9, cu o singură abatere în 2014 (2.420,5). Anul 2020 a rupt tiparul, coborând la 3.004,8 milioane, după care au venit doi ani de o amploare neobișnuită pentru economia românească, 8.968,0 milioane în 2021 și 10.586,8 în 2022, acesta din urmă fiind de aproape patru ori nivelul de la începutul seriei.
Scăderea care a urmat a fost la fel de rapidă, 6.748,2 milioane în 2023 și 5.602,4 în 2024, practic o revenire la media perioadei, iar 2025 a arătat că vârful din 2022 nu fusese un accident izolat și că economia mai poate atrage sume de acest ordin. Perioada 2023 - 2024 coincide, de asemenea, cu înăsprirea globală a condițiilor de creditare pe fondul inflației ridicate cauzate de șocurile de pe piața de energie (invazia Rusiei în Ucraina).
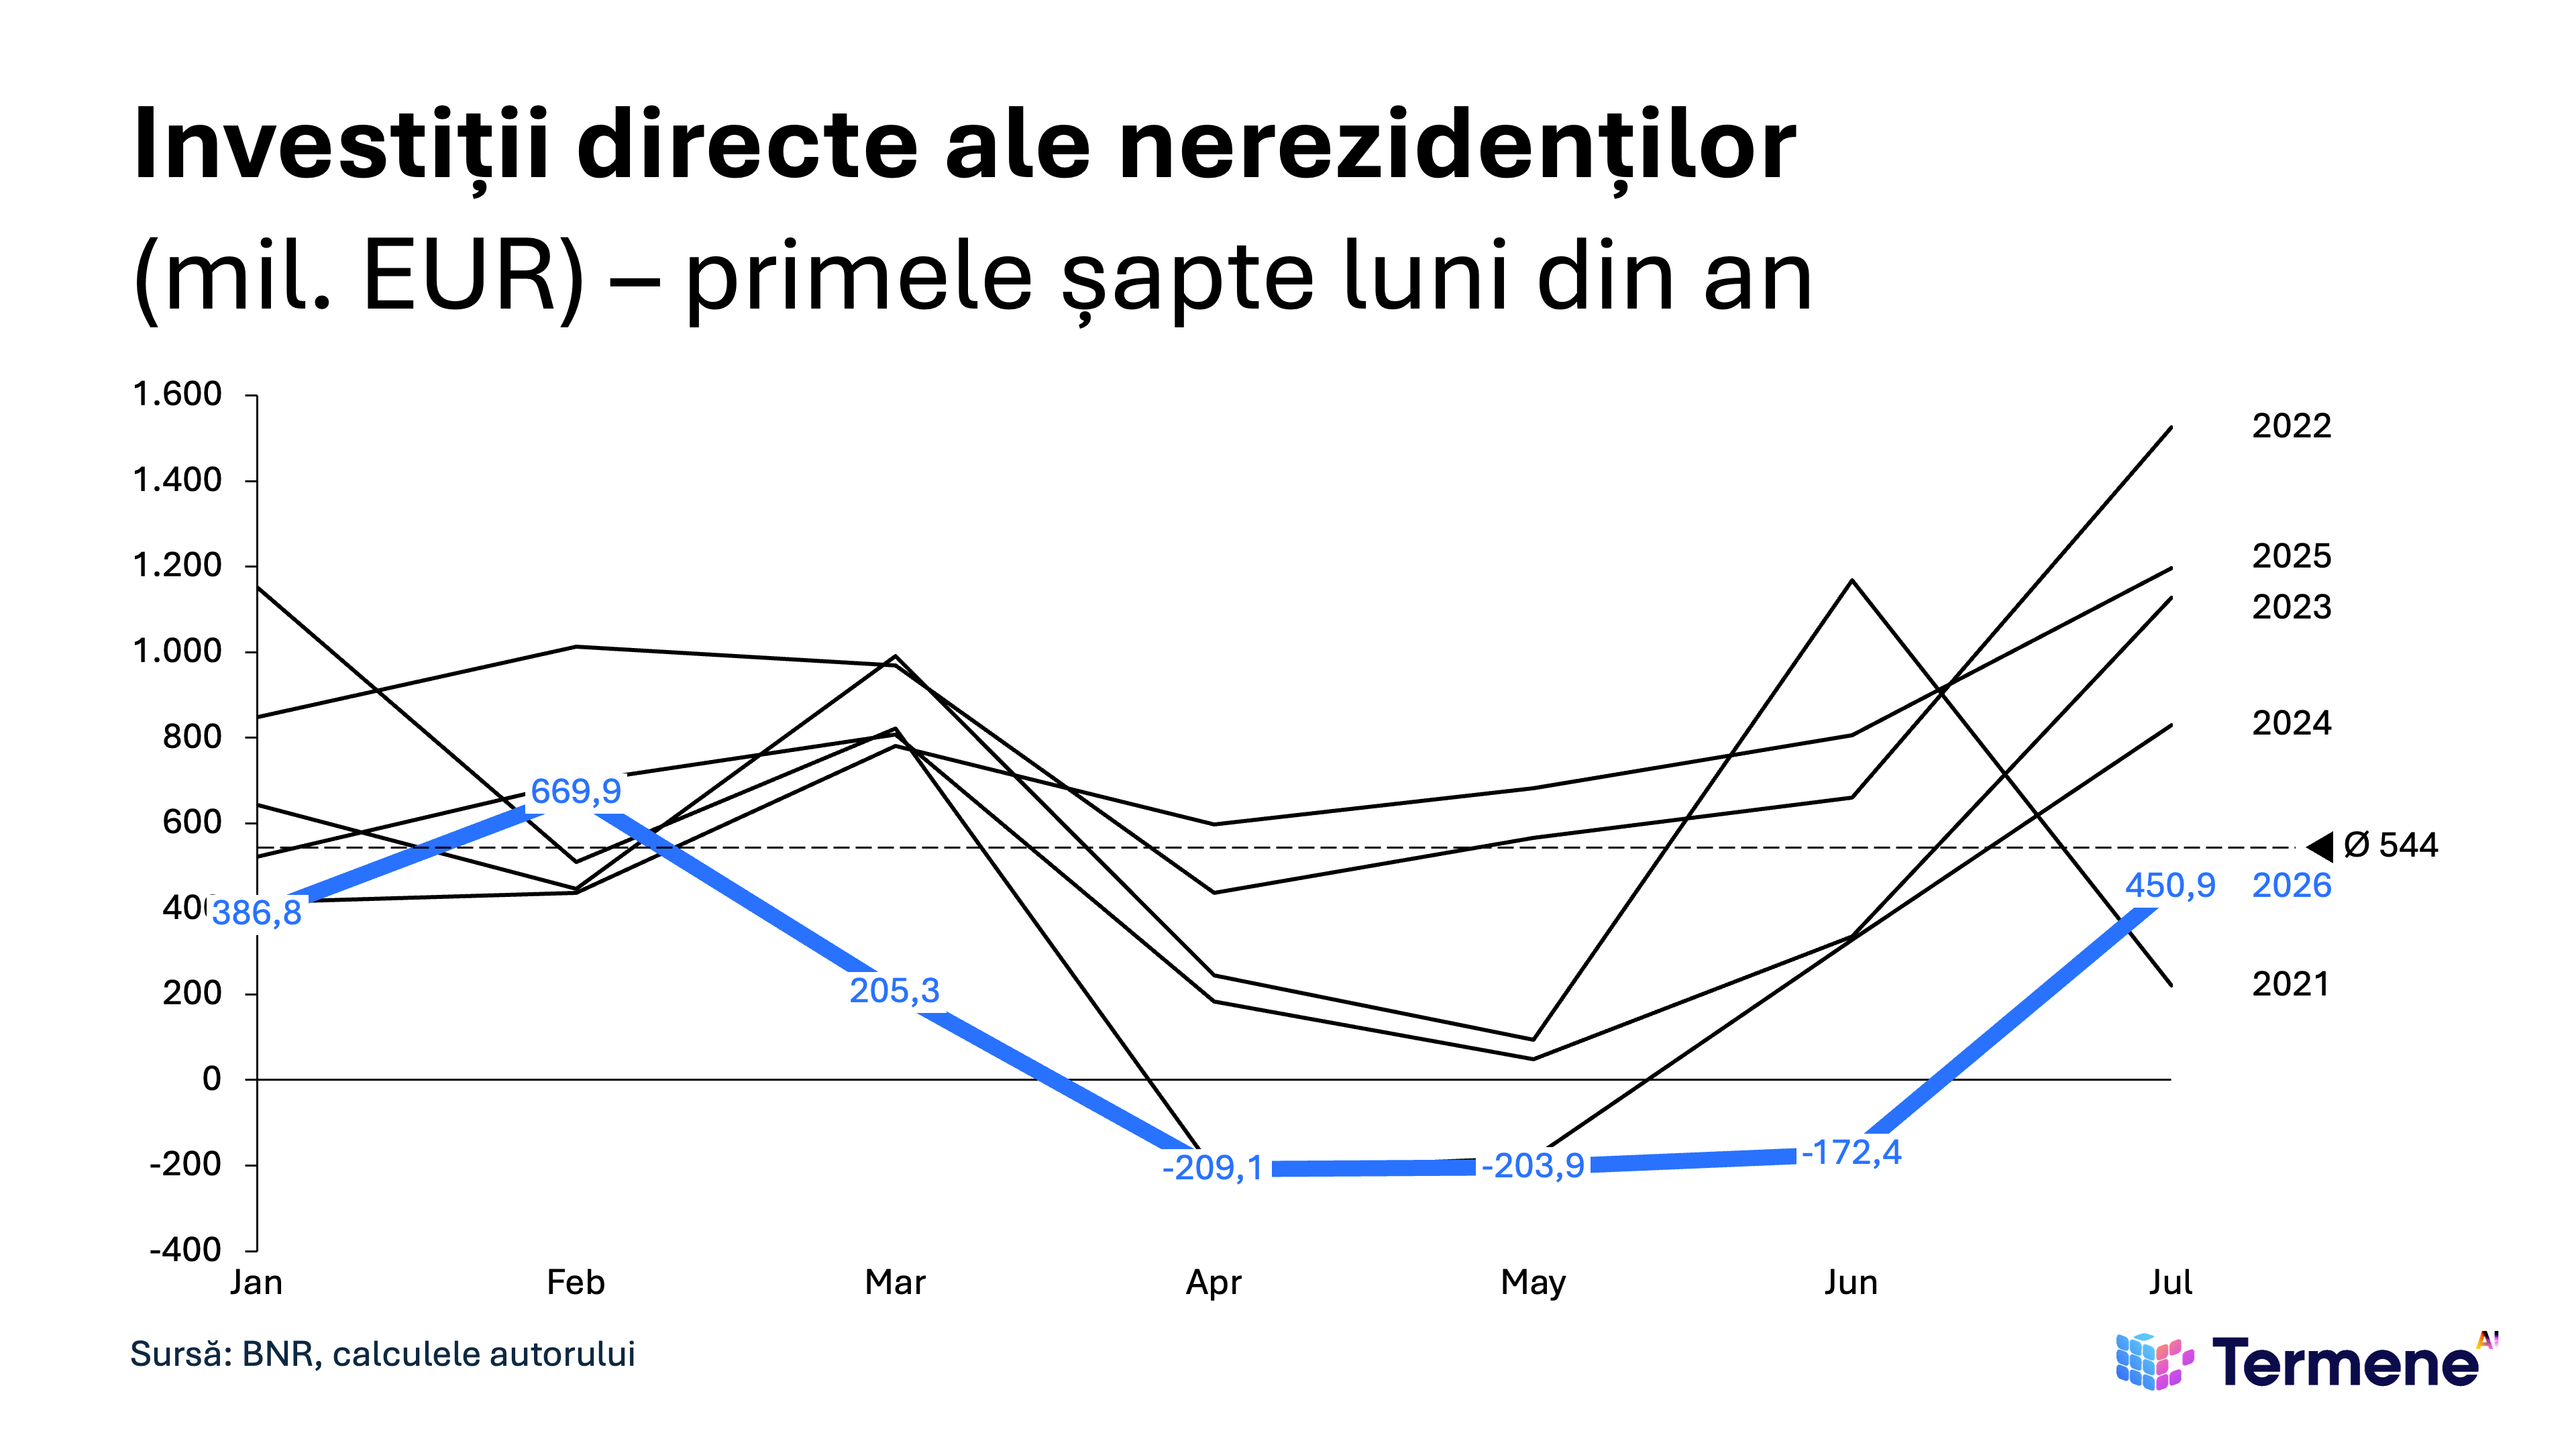
Ianuarie și februarie 2026 au adus 386,8 și 669,9 milioane, adică un început apropiat de normalitate, fiindcă media lunară a ultimilor ani în această perioadă este de 544 de milioane.
Luna martie a coborât la 205,3 milioane, iar aprilie, mai și iunie au fost trei luni consecutive cu valori negative, -209,1, -203,9 și -172,4 milioane, care au șters împreună 585,4 milioane din ce se acumulase în primul trimestru. Iulie a revenit la 450,9 milioane, sub media lunară, după trei luni consecutive cu valori negative.
O lună negativă înseamnă că sumele returnate către investitorii direcți și către grupurile din care aceștia fac parte le-au depășit pe cele intrate. Indicatorul publicat de bancă adună două componente, capitalurile proprii, adică aportul la capitalul social și cota din rezerve care revine nerezidentului ce deține cel puțin 10% din capitalul subscris al unei companii rezidente, și datoriile nete. De exemplu, rambursarea unui împrumut primit de la firma-mamă sau plata unor dividende acumulate produce un flux negativ fără ca vreun investitor să plece din țară.
Dacă ultimele cinci luni din 2026 ar repeta exact performanța acelorași luni din 2025, anul s-ar încheia în jurul a 4.360 de milioane, sub rezultatul din 2024 și sub media perioadei 2013-2025. Pentru ca 2026 să atingă media de 5.181 de milioane, restul anului ar trebui să aducă peste 4.050 de milioane, adică un ritm mult mai alert decât cel înregistrat în finalul unui an deja considerat foarte bun - 2025.
Timp este până la finalul anului, însă incertitudinea privind formarea unui guvern stabil rămâne. Se văd semne de optimism în privința inflației, care s-a diminuat la 6,2% în august 2026, sub așteptările economiștilor din bănci. Speranța din partea inflației este contrastată apoi de creșterea ratei șomajului, care a ajuns la 6,8% în iunie 2026.