Consiliul Fiscal cere, discret, în raportul anual pe 2025 ceea ce niciun guvern nu vrea să audă, cu atât mai mult în contextul economic, social și politic complicat prin care trece România astăzi – creșterea vârstei de pensionare.
Daniel Dăianu, președintele instituției, scrie în introducerea raportului că agențiile de rating au trecut instabilitatea politică printre factorii care periclitează calificativul țării și avertizează că „rectificarea bugetară și construcția bugetului pentru 2027 reclamă formarea unui guvern cu puteri depline”.
Dăianu nu pomenește însă vârsta de pensionare. Recomandarea privind vârsta de pensionare apare abia în capitolele raportului, de trei ori, cel mai direct în cel despre sustenabilitatea datoriei publice, unde Consiliul trece îmbătrânirea populației și intrarea la pensie a „decrețeilor” printre riscurile pe termen lung.
„Atenuarea acestor riscuri ar reclama o serie de măsuri structurale: creșterea participării pe piața muncii, ajustarea graduală a vârstei de pensionare în corelație cu speranța de viață și eliminarea excepțiilor de la vârsta standard de pensionare”, sunt recomandările din raport.
Presiunea se vede deja în deficitul bugetelor de asigurări sociale (pensii, șomaj și sănătate). Calculat după metodologia europeană, care înregistrează veniturile și cheltuielile în anul în care se nasc drepturile și obligațiile, indiferent de momentul plății, acesta a crescut în 2025 cu 0,3% din PIB.
Deficitul bugetar total s-a redus în același an cu 1,4% din PIB, astfel că ponderea deficitului asigurărilor sociale în deficitul total a urcat la 27,8%. Creșterea participării pe piața muncii, extinderea bazei de contribuție și ajustarea graduală a vârstei de pensionare „pot ajuta la reducerea presiunii asupra deficitului bugetar”, mai notează Consiliul.
Creșterea vârstei de pensionare are însă un preț pentru fiecare cetățean care cotizează, după cum arată o analiză Termene Business Hub. Cu cât urcă această vârstă, cu atât este împins mai sus pragul de 74 de ani, vârsta la care abia își recuperează contribuțiile la sistemul public un tânăr care intră astăzi pe piața muncii, câștigă pe toată durata carierei salariul mediu pe economie și se va pensiona în condițiile legii actuale.
Contribuțiile nu mai țin pasul cu pensiile
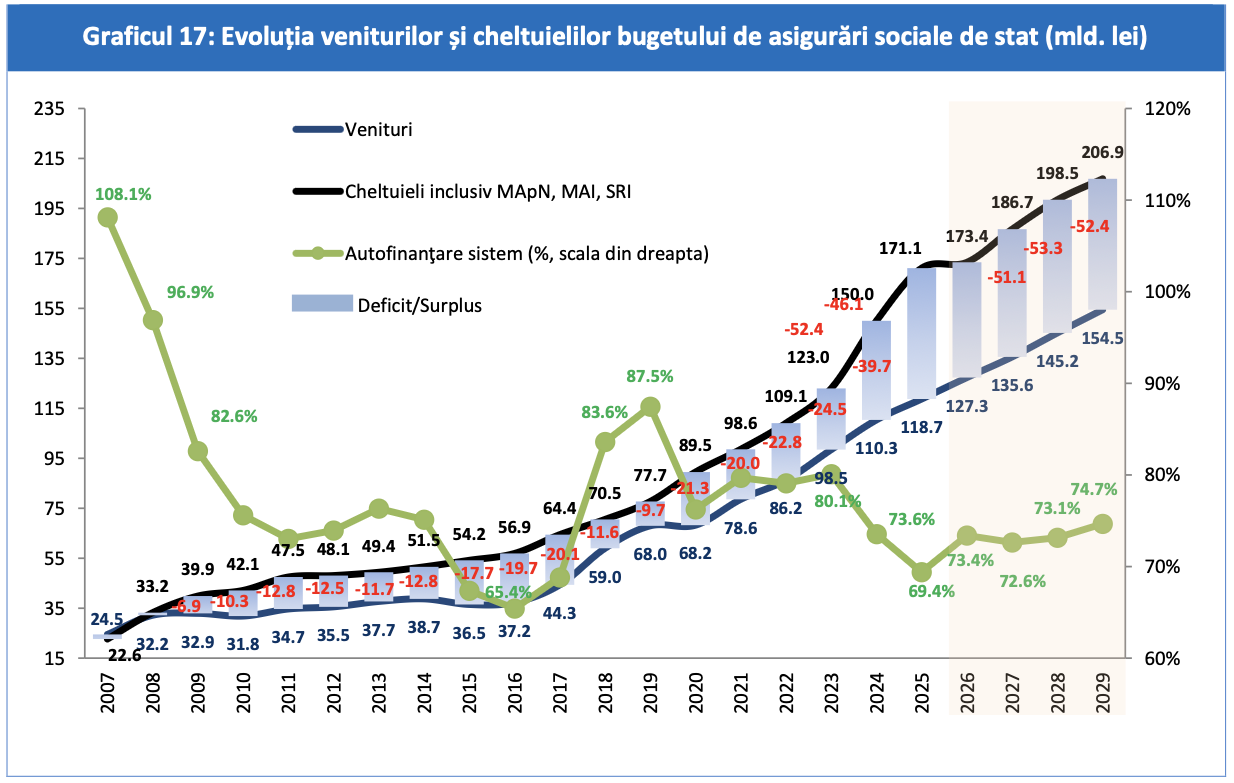
Deficitul bugetului de asigurări sociale de stat, în calculul Consiliului Fiscal, care include și pensiile speciale și de serviciu, a crescut în 2025 față de 2024 cu 12,7 mld. lei, la 52,4 mld. lei. Raportat la PIB, deficitul a ajuns la 2,73%, maximul istoric, după ce în 2023 coborâse la 1,53%. Consiliul pune adâncirea din ultimii doi ani pe seama majorării pensiilor din sistemul public, odată cu aplicarea noii legi a pensiilor.
Gradul de autofinanțare, adică partea din cheltuielile cu pensiile pe care sistemul o acoperă din veniturile proprii, în principal din contribuții, a scăzut la 69,4% în 2025. În 2006, sistemul încă strângea mai mult decât cheltuia, cu o autofinanțare de 111,8%, iar minimul de 65,4% din 2016 coincide cu anul din care Consiliul include în calcul și pensiile militare.
Cu o autofinanțare de 69,4%, aproape o treime din banii plătiți ca pensii în 2025 nu au venit din contribuțiile sistemului. Golul este acoperit din alte venituri ale statului, iar deficitul bugetar în ansamblu se finanțează inclusiv prin împrumuturi, care majorează datoria publică. Dobânzile ridicate la care se împrumută statul cresc apoi cheltuielile bugetare, adâncind chiar deficitul care le-a generat.
În 2025, cheltuielile cu dobânzile au crescut față de 2024 cu 39,2% sau aproape 14,2 mld. lei, iar ponderea lor în PIB a urcat de la 2,1% la 2,6%, calculează Consiliul Fiscal. Dobânda medie plătită pe datoria publică a urcat în același interval de la 3,8% la 4,5%.
Presiunea continuă și în acest an. În primele șapte luni din 2026, statul a plătit dobânzi de 40,1 mld. lei, cu 26,5% mai mult decât în aceeași perioadă a anului trecut, conform Ministerului Finanțelor, iar randamentul titlurilor de stat în lei pe zece ani, adică dobânda cerută de investitori pentru a împrumuta statul pe această perioadă, a ajuns pe 10 septembrie la 7,18%.
„Este prețul unei politici fiscale pe care piețele o tratează ca nesustenabilă”, scria Adrian Codirlașu, președintele asociației profesioniștilor în investiții CFA România, pe LinkedIn.
Dobânzile mari fac și mai greu de acoperit golul din bugetul de pensii. Ministerul Finanțelor proiectează, în strategia fiscal-bugetară pe termen mediu, o scădere a deficitului bugetului de pensii la 46,1 mld. lei în 2026, anul în care pensiile rămân înghețate la nivelul din decembrie 2025, iar valoarea punctului de referință rămâne la 81 de lei.
Pentru anii următori, proiecția readuce deficitul spre nivelul din 2025, la 51,1 mld. lei în 2027, 53,3 mld. lei în 2028 și 52,4 mld. lei în 2029. Ca pondere în PIB, deficitul ar coborî treptat până la 2,11% în 2029, iar autofinanțarea ar urca doar până la 74,7%.
Oricum am întoarce cifrele, chiar și cu pensiile înghețate, gaura din bugetul de pensii rămâne între 46,1 și 53,3 mld. lei pe an până la finalul deceniului, iar în spatele ei stă o obligație mult mai mare. Eurostat calculează și datoria implicită a statului cu pensiile, adică valoarea de astăzi a tuturor pensiilor deja promise, celor aflați la pensie și celor care muncesc acum și au dobândit deja drepturi. Pentru România, partea nefinanțată a acestor promisiuni reprezenta 377% din PIB în 2021, obligație care se va plăti pe parcursul a zeci de ani.
Față de o asemenea povară, alternativele s-au epuizat aproape, admite George Moț, fondator al platformei DesprePensiiPrivate. Acesta avertizează de ani buni asupra costului pe care creșterea vârstei de pensionare îl are pentru cei care cotizează.
„Soluția cu creșterea vârstei de pensionare nu este ideală, dar este singura care mai poate fi luată (pe lângă împrumuturi și creșteri de taxe, dacă mai e loc de așa ceva)”, a declarat acesta pentru Termene Business Hub.
Proiecțiile Comisiei Europene arată că deficitul sistemului de pensii nu a atins încă nivelul maxim. Raportul de îmbătrânire, în care Comisia Europeană proiectează o dată la trei ani costurile îmbătrânirii populației pentru fiecare stat membru, măsoară în ediția din 2024 altceva decât Consiliul Fiscal, și anume diferența dintre contribuțiile la pensiile publice și toate cheltuielile cu pensiile publice, inclusiv pensiile speciale, cele ale agricultorilor și indemnizațiile acordate veteranilor, văduvelor de război, foștilor deținuți politici sau revoluționarilor. Calculul pornește de la anul 2022 și folosește ipoteze comune pentru toate statele membre, în timp ce Consiliul Fiscal urmărește execuția efectivă a bugetului de asigurări sociale de stat, plus pensiile militare.
Măsurat astfel, deficitul sistemului de pensii era de 2,55% din PIB în 2022, se adâncește până la 5,05% în jurul anului 2045 și abia apoi revine, la 1,86% în 2070. Ediția anterioară a raportului, din 2021, estima valori considerabil mai severe, cu un deficit de 6,61% în 2022, punctul cel mai adânc la 8,34% și 5,4% în 2070.
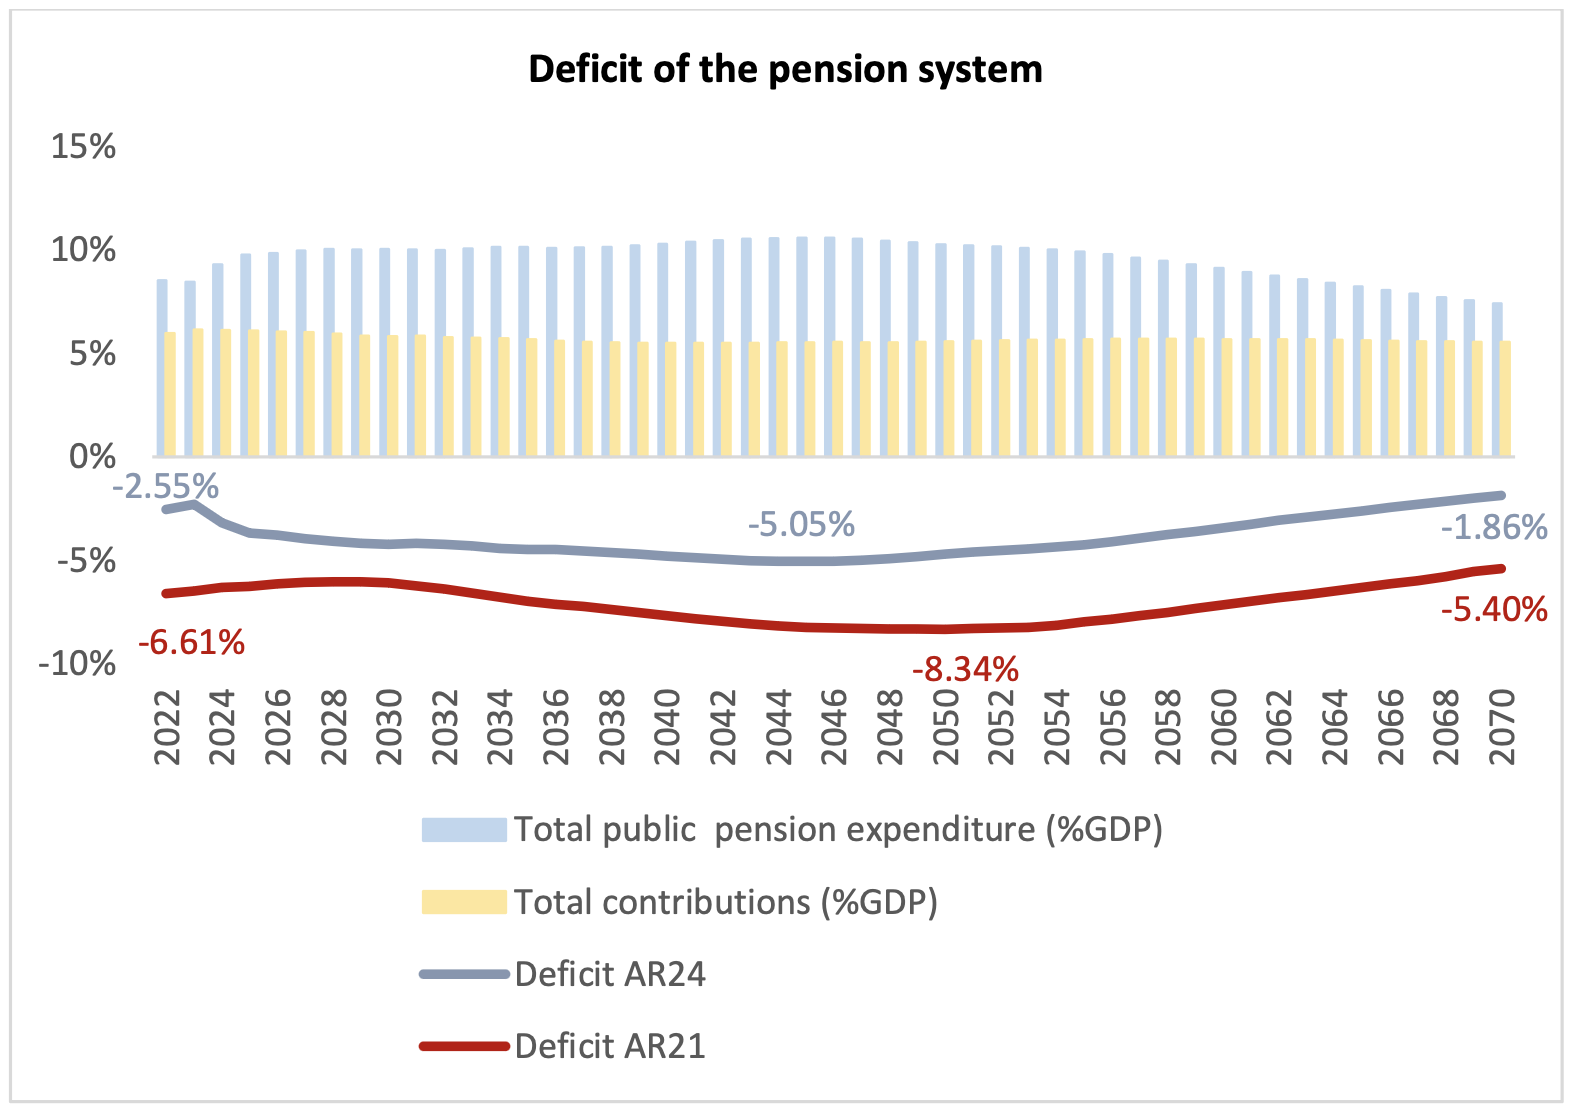
„Pentru Bulgaria, Italia și România, deficitul sistemului de pensii ar ajunge la 5%-6% din PIB în perioada de proiecție”, avertizează Comisia.
Din fișa de țară a României, redactată de Ministerul Finanțelor pentru Raportul de îmbătrânire, reiese că revenirea de după 2045 se datorează în mare parte unor pensii tot mai mici raportat la salarii și scăderii numărului de pensionari, pe măsură ce generațiile numeroase ies din sistem.
Mai mulți pensionari decât contribuabili
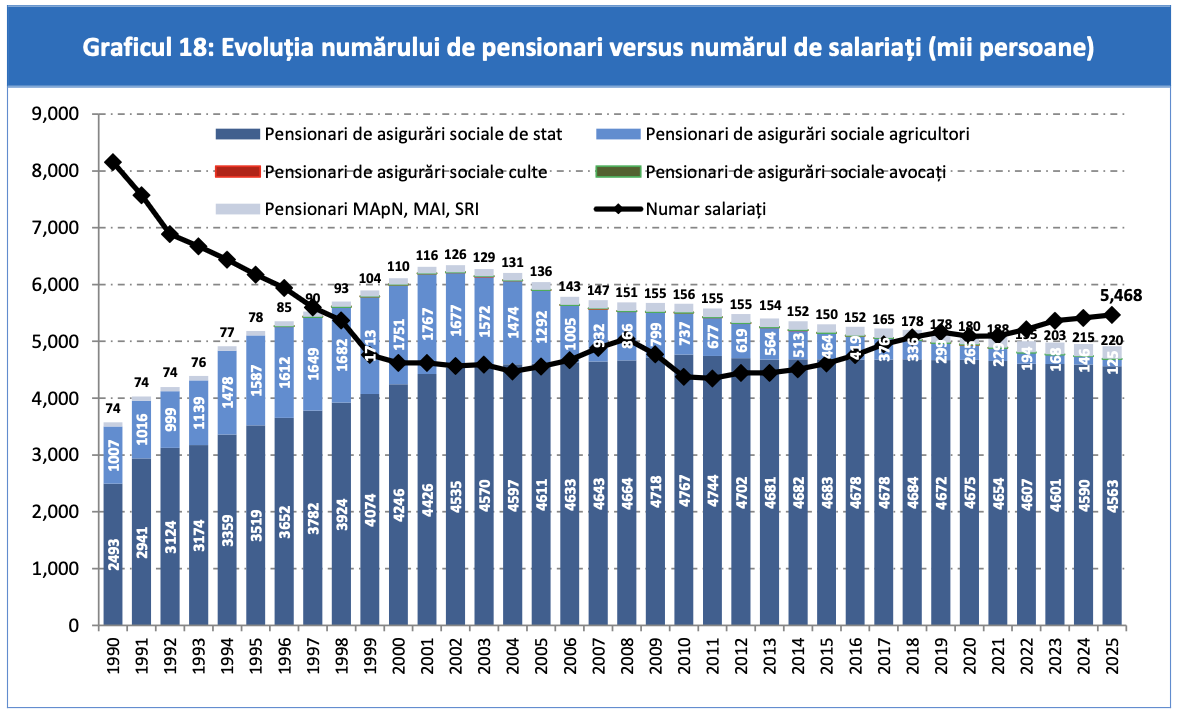
Raportul dintre numărul de salariați și cel de pensionari a scăzut de la 2,28 în 1990 la 1,11 în 2025, arată Consiliul Fiscal. Consiliul a folosit datele INS pentru întreaga perioadă, cu excepția anului 2025, când numărul angajaților, de 5,47 de milioane, este o prognoză a Comisiei Naționale de Strategie și Prognoză (CNSP).
Cu alte cuvinte, dacă în 1990 reveneau 228 de salariați la fiecare 100 de pensionari, în 2025 mai reveneau doar 111.
Totuși, scăderea nu a fost continuă. Pe grafic, linia salariaților coboară sub coloana pensionarilor la sfârșitul anilor ’90 și revine peste ea abia în jurul lui 2020, ceea ce înseamnă că, timp de aproape două decenii, raportul a stat sub pragul de un salariat la un pensionar.
Revenirea se explică prin evoluția diferită a categoriilor de pensionari. Numărul pensionarilor din sistemul de asigurări sociale de stat a rămas relativ stabil după 2010, când a atins 4,77 de milioane, iar în 2025 era de 4,56 de milioane. Pensionarii agricultori, în schimb, au scăzut de la 1,77 de milioane în 2001 la 125.000 în 2025, pe măsură ce schema, închisă, se stinge. De cealaltă parte, numărul salariaților a crescut după 2011.
Pentru 2025 există și o evidență administrativă care arată o evoluție opusă prognozei preluate de Consiliul Fiscal de la CNSP. Registrul electronic al contractelor de muncă, Revisal, numără salariații cu contract individual de muncă, deci cifrele nu sunt direct comparabile.
În decembrie 2025, numărul salariaților activi a scăzut față de decembrie 2024 cu circa 137.000, la 5,59 de milioane, conform Ministerului Muncii. În același registru figurau 6,48 de milioane de contracte de muncă active, cu aproape 892.000 mai multe decât salariații, pentru că o parte dintre ei au mai mult de un contract. În sectorul public lucrau, la finalul anului 2025, circa 1,28 de milioane de angajați, după ce numărul lor s-a redus cu peste 28.000 într-un an, mai notează Consiliul Fiscal.
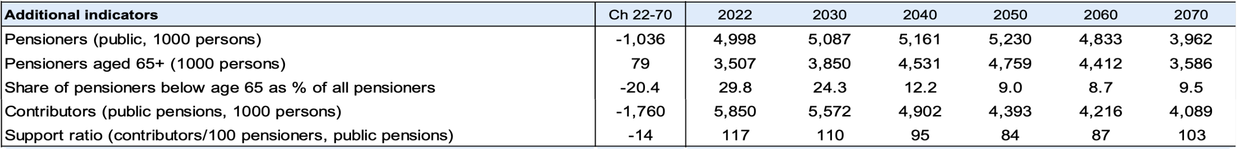
Pentru proiecții, Comisia Europeană folosește numărul contribuabililor, adică al tuturor celor care plătesc contribuții la pensia publică, inclusiv al independenților și al șomerilor care primesc indemnizație.
În proiecțiile pentru România, numărul contribuabililor la 100 de pensionari coboară de la 117 în 2022 la 110 în 2030, la 95 în 2040 și la 84 în 2050, apoi urcă la 87 în 2060 și la 103 în 2070, pe măsură ce numărul pensionarilor scade.
Pe tot acest interval, contribuabilii se împuținează de la 5,85 de milioane la 4,09 milioane, în timp ce pensionarii urcă de la 5 milioane la 5,23 de milioane în 2050, înainte să coboare la 3,96 de milioane în 2070.
Diferența dintre cele două moduri de a număra este importantă. În proiecția Comisiei, cifra de 0,84 pentru 2050 măsoară contribuabilii la un pensionar, iar în raportul Consiliului Fiscal ea apare ca număr de salariați la un pensionar. Orice salariat plătește contribuții, deci salariații sunt doar o parte din contribuabili, iar un raport calculat numai pe salariați ar ieși sub 0,84.
La finalul lui 2022, anul de pornire al proiecțiilor, Revisal număra aproape 5,7 milioane de salariați activi, conform Ministerului Muncii, față de 5,85 de milioane de contribuabili în calculul Comisiei. Registrul nu îi cuprinde însă pe funcționarii publici și pe angajații din apărare, ordine publică și magistratură, deci numărul real al salariaților era mai mare.
Astfel, pornind de la 1,11 salariați la 1 pensionar în 2025, scăderea reală până în 2050 ar fi mai mare decât sugerează comparația făcută de Consiliul Fiscal, care a preluat, așadar, cifra Comisiei cu o etichetă greșită.
Presiunea cea mai mare vine în deceniul următor. Generațiile numeroase născute între 1967 și 1970, după decretul din 1966 care a interzis avortul, intră în sistemul de pensii în jurul lui 2030. Fișa plasează în deceniul 2030-2040 cea mai rapidă creștere a raportului de dependență a vârstnicilor. Indicatorul arată câte persoane de 65 de ani și peste revin la 100 de persoane de 20-64 de ani, iar în acest deceniu urcă de la 36 la 46,5.
„Vom avea un șoc major în jurul anului 2030, pentru că vom avea din ce în ce mai mulți beneficiari și din ce în ce mai puțini contributori”, avertizează Ionuț Dumitru, economist-șef al Raiffeisen Bank România, fost președinte al Consiliului Fiscal și, din iunie 2025, consilier onorific al lui Ilie Bolojan, într-o intervenție la Digi24.
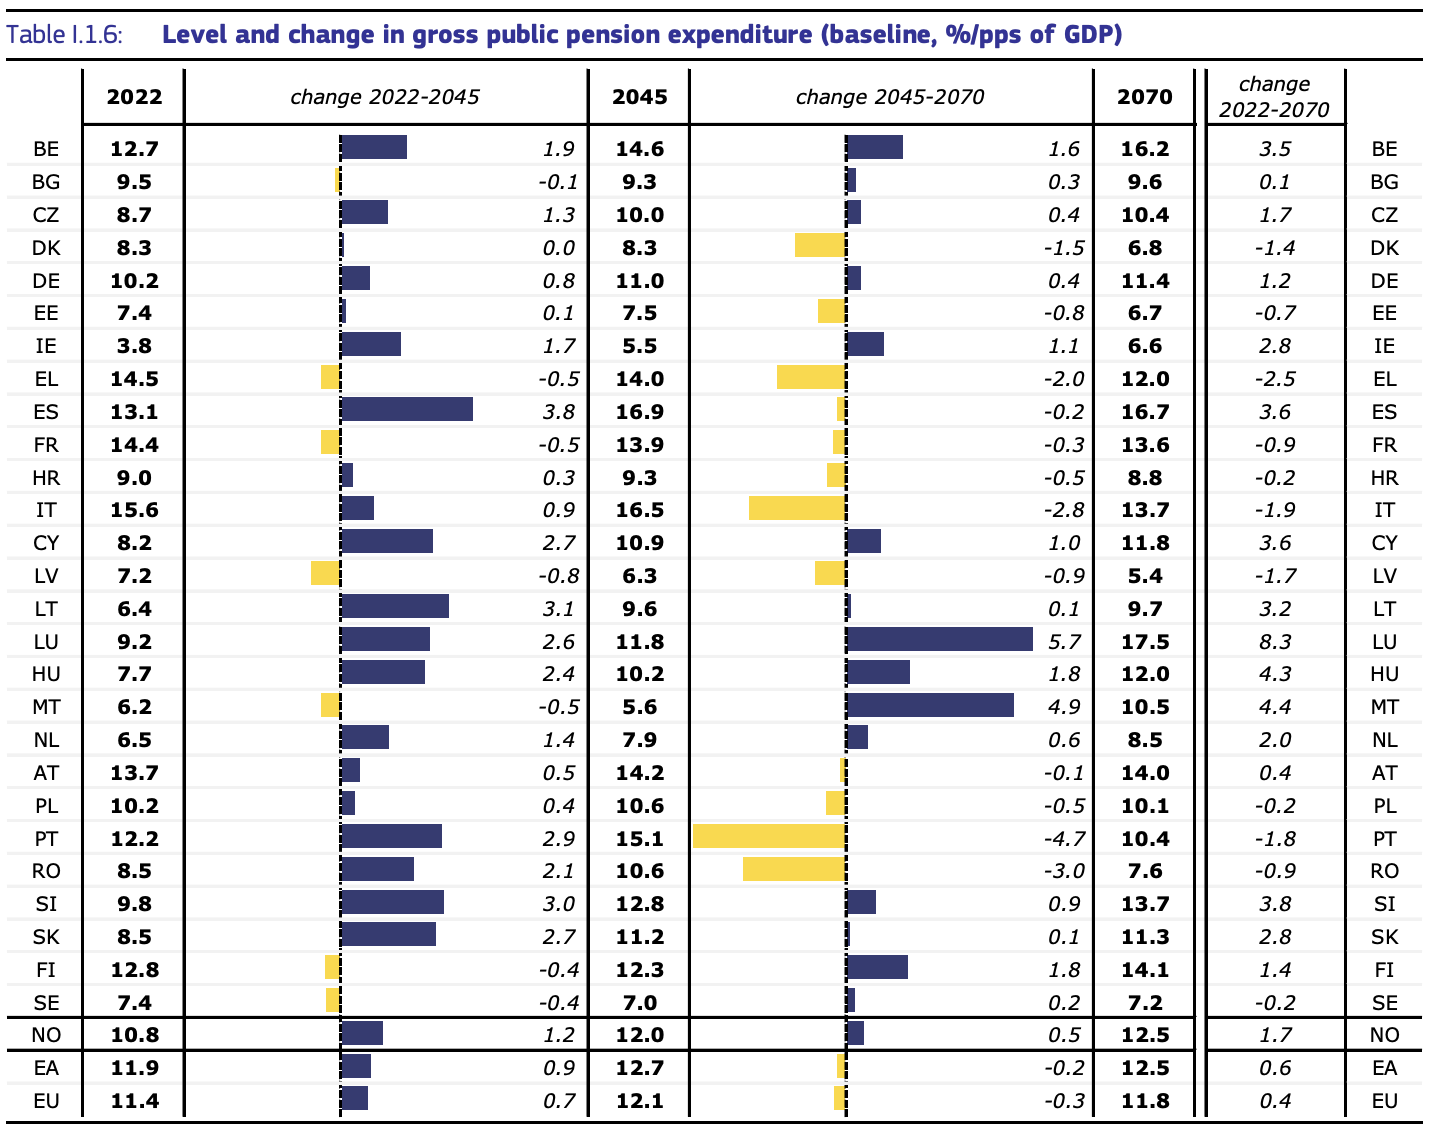
Șocul despre care avertizează Dumitru se vede și în proiecția cheltuielilor. Potrivit Comisiei, cheltuielile cu pensiile publice urcă de la 8,5% din PIB în 2022 la 10,6% în 2045, înainte să coboare la 7,6% în 2070. Media UE pornește de la 11,4% și crește până în 2045 cu doar 0,7% din PIB. Cea mai mare parte a creșterii din România se concentrează în primii ani.
„În perioada 2022-2030, cheltuielile cu pensiile cresc în medie cu 0,5 puncte procentuale în UE, majorându-se în 21 de state membre. Cea mai mare creștere ar fi în România (+1,9 puncte procentuale din PIB)”, arată Raportul de îmbătrânire.
Vârsta de pensionare și speranța de viață
Una este vârsta standard de pensionare prevăzută de lege și alta este vârsta la care oamenii ies efectiv din muncă. Prima este cea pe care Consiliul Fiscal cere să o legăm de speranța de viață, în timp ce diferența dintre cele două este explicată în bună măsură de pensionarea anticipată și de numeroasele excepții de la vârsta standard.
Pentru bărbați, vârsta standard de pensionare este de 65 de ani. Pentru femei este, din iulie 2026, de 62 de ani și 7 luni și va crește treptat până la același nivel în 2035, conform Casei Naționale de Pensii Publice.
Vârsta la care oamenii ies efectiv la pensie este însă mai mică. Bărbații care s-au pensionat în 2022, inclusiv pe pensie anticipată sau de invaliditate, aveau în medie 61,6 ani, cu 3,4 ani sub vârsta standard, una dintre cele mai mari distanțe din UE, arată fișa. Femeile aveau în medie 61,5 ani, aproape de vârsta lor standard din acel an, de 61,8 ani.
Vârsta medie de ieșire din câmpul muncii, estimată de Comisie pentru 2023, era de 63,2 ani la bărbați și de 62,5 ani la femei. Cele două vârste nu se compară direct, fiind calculate pe baze și în ani diferiți.
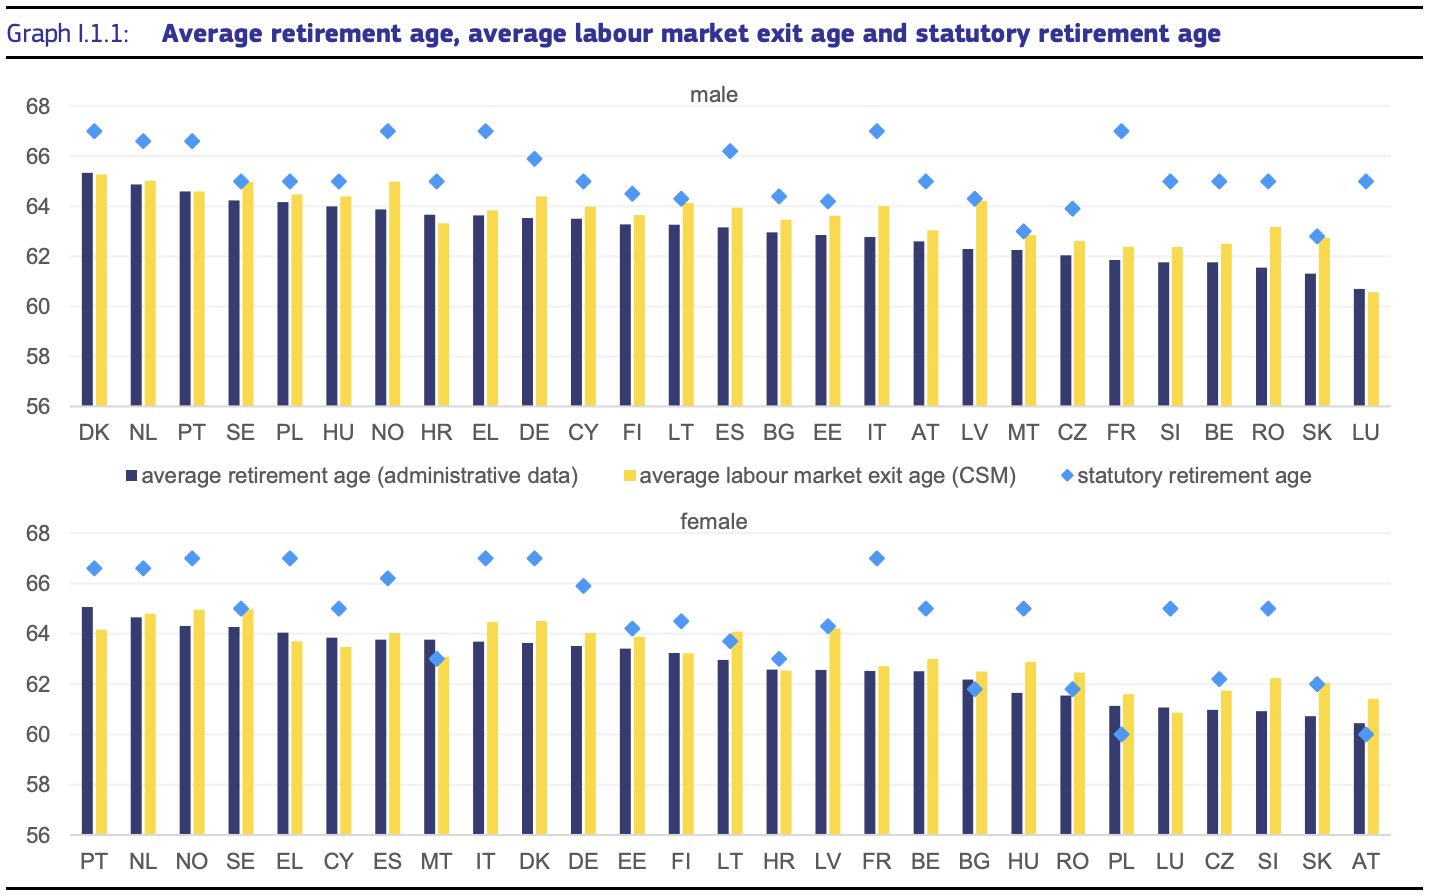
Desigur, vârstele medii nu arată câți oameni sunt în fiecare situație. Fișa compară numărul celor care ies din câmpul muncii înainte de vârsta standard cu al celor care ies la această vârstă sau după.
În 2023, raportul era de 1,9 pe total, de 2,7 la bărbați și de 1,1 la femei. Asta înseamnă că la fiecare persoană care a lucrat până la vârsta standard, aproape două au plecat mai devreme – aproape trei la bărbați și puțin peste una la femei.
O vârstă standard mai mare mută și pragurile pentru pensionarea anticipată și pentru reducerile acordate celor care au lucrat în condiții speciale sau deosebite ori mamelor, pentru că toate se calculează ca ani scăzuți din vârsta standard.
Din perspectiva celui care iese din câmpul muncii fără să se pensioneze, o vârstă standard mai mare înseamnă mai mult timp fără salariu și fără pensie. Din perspectiva statului, economia la plata pensiei este diminuată de faptul că acești oameni nu revin la muncă, deci nu mai plătesc nici contribuții.
În 2022, 29,8% dintre pensionari aveau sub 65 de ani, inclusiv pensionarii de invaliditate și urmașii. Altfel spus, aproape unul din trei români care primeau pensie nu ajunsese la vârsta standard a bărbaților. Ponderea, estimează Comisia, va coborî până la 9,5% în 2070 pe măsură ce excepțiile restrânse prin reforma din 2023 își fac efectul.
Pe fluxul anual de ieșiri din câmpul muncii, Comisia estimează în proiecția care include reforma din 2023 că raportul de 1,9 dintre ieșirile înainte de vârsta standard și cele de la vârsta standard sau de după va urca până la 2,3 în 2029, apoi va coborî la 1 în 2040, la 0,9 în 2050, la 0,8 în 2060 și la 0,7 în 2070. Așadar, abia după 2040 ar ajunge să lucreze până la vârsta standard cel puțin la fel de mulți oameni câți pleacă înainte de ea.
La femei, raportul aproape se dublează până în 2030, de la 1,1 la 1,9, cu un vârf de 2,1 în 2029, semn că vârsta lor standard crește mai repede decât se schimbă obiceiurile de ieșire din câmpul muncii.
Legea 360/2023, noua lege a pensiilor, prevede că după 2035 vârsta standard va crește cu jumătate din creșterea speranței de viață, la fiecare trei ani. Documentul redactat de Ministerul Finanțelor pentru Raportul de îmbătrânire precizează însă că prevederea nu a putut fi inclusă în proiecții, în absența unor reguli metodologice clare de implementare.
Avem, așadar, în lege o prevedere pe care nici statul nu știe s-o calculeze sau, cum ne-a obișnuit, nu se grăbește să o facă. Nu-i nimic, mai are nouă ani la dispoziție ca să rateze termenul. George Moț descrie aceeași tendință a decidenților de a amâna până în ultimul moment.
„Asta se va întâmpla, va crăpa în cele din urmă. (...) Din păcate, ceea ce vedem ca metode de soluționare luate de guvernanți sunt toate doar când a luat casa foc. Venim atunci și aruncăm un pahar cu apă”, a spus acesta la emisiunea Educație cu Profit de la Prima TV.
Mai gravă decât lipsa normelor este întârzierea cu care pornește mecanismul. Bărbații născuți între 1967 și 1970 împlinesc 65 de ani între 2032 și 2035, iar femeile din aceleași generații au o vârstă standard mai mică, pentru că egalizarea se încheie abia cu cele născute în 1970, deci ies la pensie și mai devreme decât bărbații din aceleași generații.
Legătura cu speranța de viață pornește abia după 2035, astfel că generațiile care ies la pensie în valul din 2030-2035 nu vor fi atinse de ea. Efectul este că generația cea mai numeroasă, care este și cel mai numeros bloc de electorat, iese la pensie după regulile de azi. În acest fel, guvernanții nu i-au supărat pe cei mai mulți alegători.
Costul fiscal al acestui val de pensionări va fi suportat de bugetele viitoare și – printr-un sistem în care contribuțiile de azi plătesc pensiile de azi – de generațiile mai tinere care vor contribui atunci.
Ritmul prevăzut de lege este și el insuficient. Legea transmite doar jumătate din câștigul de speranță de viață în vârsta de pensionare, iar cealaltă jumătate rămâne, în principiu, în perioada petrecută la pensie, care continuă astfel să crească.
Comisia nu a calculat un scenariu pentru ritmul din legea românească. Ea aplică pentru toate statele membre același tip de calcul, cel în care vârsta standard crește cu trei sferturi din câștigul de speranță de viață.
În proiecția Comisiei, speranța de viață la 65 de ani urcă de la 14,2 ani în 2022 la 22 de ani în 2070 pentru bărbați și de la 18,1 la 25,4 ani pentru femei. Este estimată o reducere a cheltuielilor cu pensiile publice de 0,6% din PIB în 2070. La ritmul prevăzut de legea românească, efectul ar fi deci mai mic. În sens invers, o vârstă standard înghețată ar adăuga la cheltuieli 0,4% din PIB în 2030 și câte 1% din PIB în 2040 și în 2050.
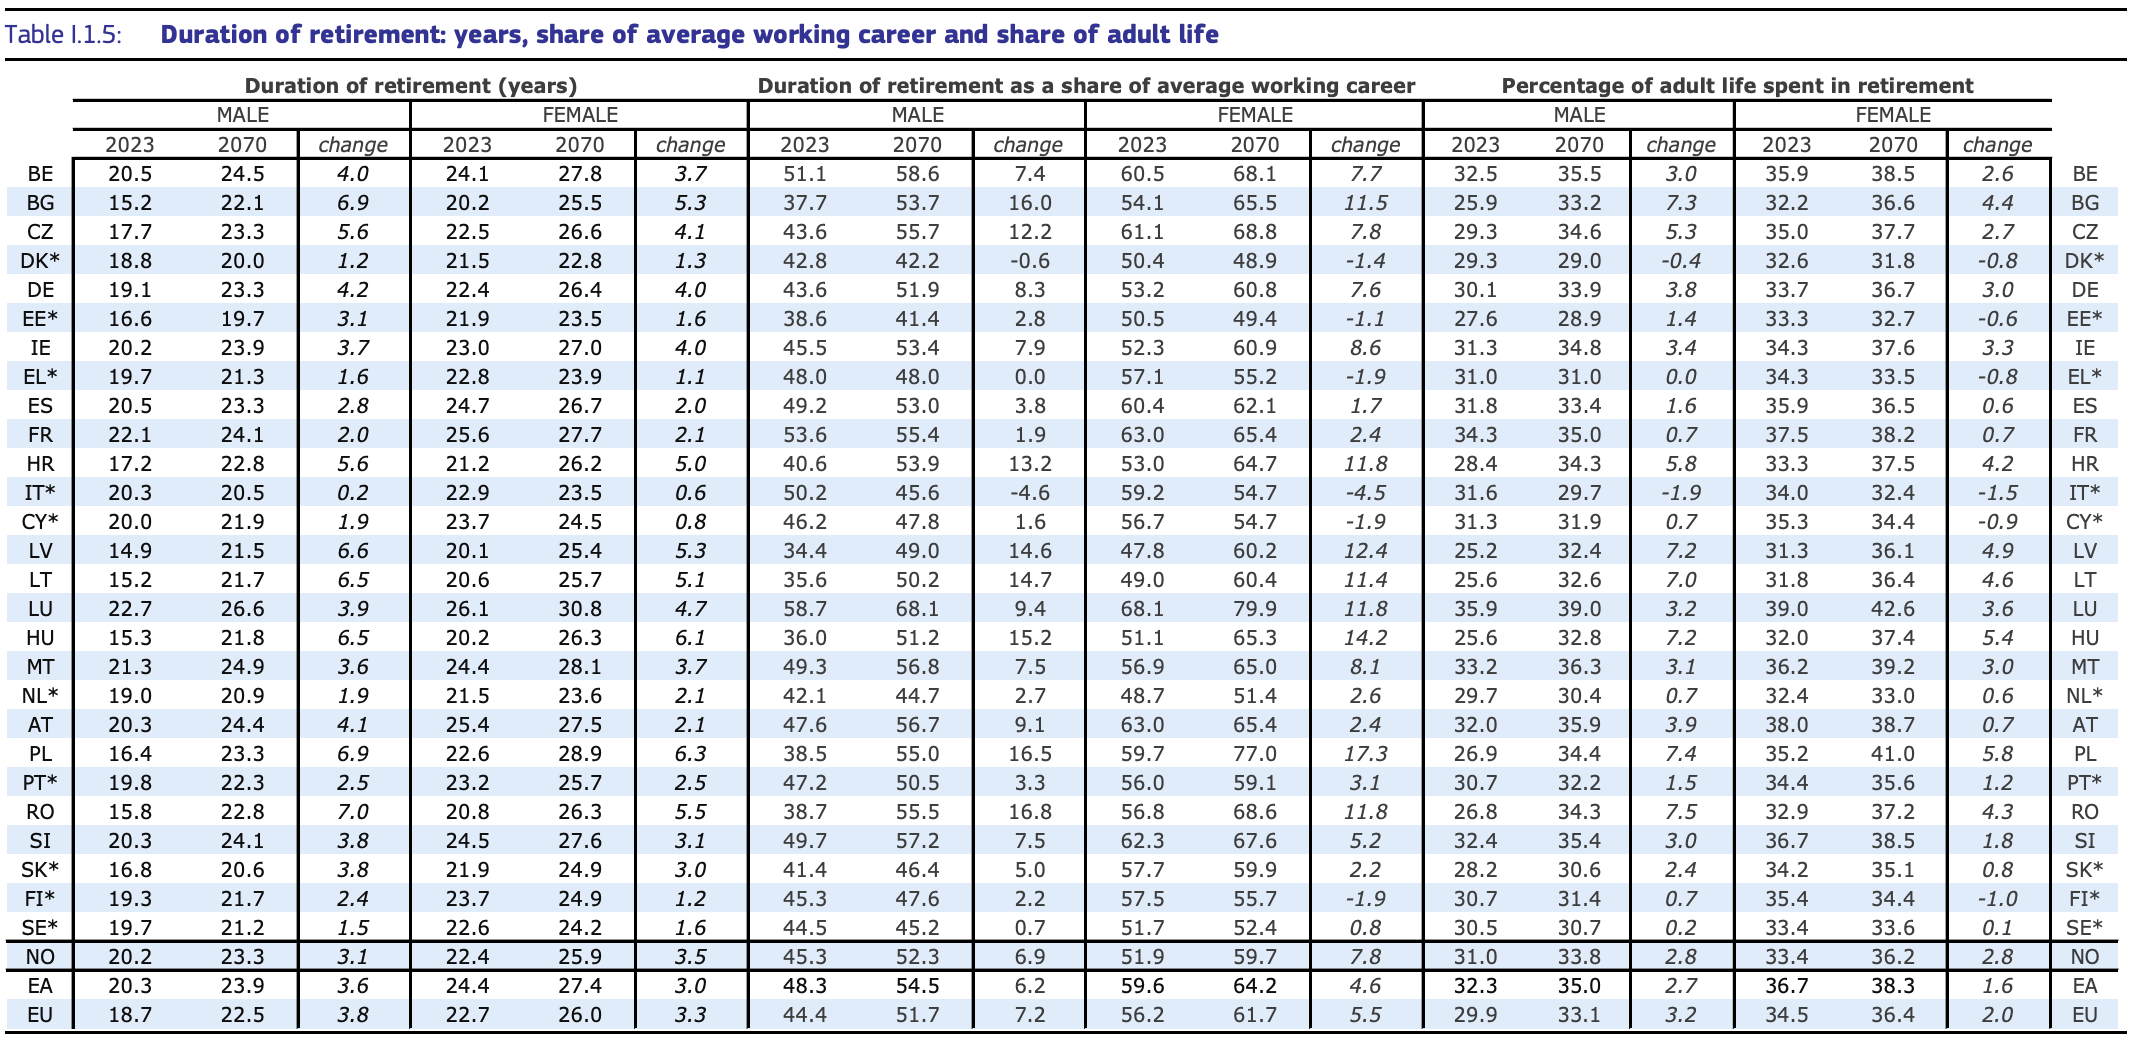
Durata pensionării, adică numărul de ani pe care o persoană îi mai trăiește, în medie, după ce iese din câmpul muncii, crește foarte puțin până în 2070 în majoritatea statelor care au legat vârsta de pensionare de speranța de viață. La bărbați, creșterea este de 0,2 ani în Italia, 1,2 ani în Danemarca, 1,5 ani în Suedia, 1,6 ani în Grecia și 1,9 ani în Țările de Jos.
În România, unde proiecția nu include legătura, durata pensionării bărbaților crește cu 7 ani, de la 15,8 ani în 2023 la 22,8 ani în 2070, cea mai amplă creștere din UE. Media europeană este de 3,8 ani. Raportată la durata carierei, perioada de pensie a bărbaților urcă de la 38,7% la 55,5%. La femei, durata pensionării crește de la 20,8 la 26,3 ani.
Legarea vârstei de pensionare de speranța de viață are și riscuri, pe care orice normă de aplicare ar trebui să le trateze:
- Primul este că speranța de viață nu urcă neapărat în linie dreaptă. Cel mai bun exemplu recent este perioada pandemiei de COVID-19, când speranța de viață la 65 de ani a coborât în România de la un maxim de 16,9 ani în 2019 la 15,7 ani în 2020 și la 14,6 ani în 2021, potrivit datelor Eurostat. La bărbați, scăderea a fost de la 14,9 la 12,5 ani, o valoare nemaiîntâlnită din 1980. Rămâne de lămurit dacă vârsta de pensionare ar trebui să scadă odată cu speranța de viață.
- Al doilea este că media ascunde diferențe mari. Potrivit datelor INS prelucrate de DesprePensiiPrivate, speranța de viață la naștere ajunge la 85,26 de ani pentru femeile din mediul rural din Vâlcea și doar la 69,44 de ani pentru bărbații din mediul rural din Tulcea. Astfel, o vârstă de pensionare legată de medie îi penalizează pe cei care au o speranță de viață mai mică.
- Al treilea este că vârsta crește degeaba dacă oamenii nu au de lucru sau nu muncesc din diverse motive după 55 de ani. În 2022, doar 48,6% dintre românii de 55-64 de ani erau prezenți pe piața muncii, având deja un loc de muncă sau căutând unul (rata de participare), față de 65,4% în UE, arată Raportul de îmbătrânire. Comisia estimează că ponderea va urca la 61% abia în 2070. Excluzând șomerii (rata de ocupare), ponderea era în același an de 46,7%, conform Eurostat. Cum diferența dintre cei doi indicatori e mică, rezultă că șomerii sunt puțini. Restul până la întreaga grupă de vârstă, adică mai mult de jumătate dintre românii de 55-64 de ani, nu lucrau și nici nu căutau un loc de muncă, unii pentru că erau deja pensionari, alții din motive care țin de sănătate sau de lipsa unor locuri de muncă adecvate. Comisia estimează că o rată de ocupare cu 10 puncte procentuale mai mare pentru lucrătorii vârstnici ar reduce cheltuielile cu pensiile cu 0,4% din PIB în 2040 și în 2050.
Dintre cele trei măsuri recomandate de Consiliul Fiscal, eliminarea excepțiilor ar trebui, logic, să vină prima. Fără limitarea pensionărilor înainte de vârsta standard, o vârstă standard crescută nu are efect pentru mulți dintre cei care ies din câmpul muncii.
În analiza Comisiei asupra factorilor care modifică cheltuielile cu pensiile, reducerea pensionărilor înainte de 65 de ani are cea mai mare contribuție la scăderea cheltuielilor între 2022 și 2070, de 9,8% din PIB.
Ar urma legarea vârstei de speranța de viață, pe baza unor norme clare, anunțate cu mulți ani înainte. Anunțul timpuriu contează la fel de mult ca mecanismul în sine, pentru că nimeni nu își poate reface planurile de pensionare cu doi ani înainte de a le pune în aplicare.
Ultima ar fi creșterea participării pe piața muncii, prin reducerea șomajului în rândul tinerilor, limitarea emigrației, încurajarea imigrației economice selective și o integrare mai bună a lucrătorilor vârstnici.
Ordinea nu înseamnă însă că a doua măsură trebuie să aștepte finalizarea primeia. Ea ține de logica măsurilor, nu de calendar. Toate trei pot fi pornite în același timp, cu atât mai mult cu cât efectele apar la distanță de ani sau chiar decenii.
Problema excepțiilor de la vârsta standard
Legea 360/2023 a restrâns ieșirile timpurii din sistemul general, fără să le elimine. Pensionarea anticipată rămâne posibilă cu cel mult cinci ani înainte de vârsta standard, pentru cei care au cel puțin 35 de ani de contribuții, cu o penalizare de până la 24%. Sunt însă și alte excepții:
- Cei care au lucrat în condiții speciale, cum este personalul navigant, se pot pensiona cu până la 10 ani înaintea vârstei standard.
- Minerii și cei expuși la radiații se pot retrage cu până la 20 de ani mai devreme.
- Cei din condiții deosebite se pot pensiona cu până la șapte ani mai devreme.
- Mamele ies la pensie cu șase luni mai devreme pentru fiecare copil crescut până la 16 ani, cel mult cu trei ani și jumătate dacă au șapte copii sau mai mulți.
Față de vechea lege, reducerea maximă de vârstă pentru condiții speciale a scăzut de la 13 ani la 10 ani, cea pentru condiții deosebite de la 10 ani la 7 ani, iar lista angajatorilor din toată țara cu locuri de muncă încadrate în condiții speciale, anexată legii, a fost redusă cu aproximativ două treimi, la 48.
Ionuț Dumitru consideră că discuția despre vârsta standard vine prea devreme, câtă vreme aceste excepții rămân în picioare.
„Cred că este prematur să discutăm în România despre creșterea vârstei standard de pensionare, care este de 62-65 de ani, până nu rezolvăm problema pensionărilor sau a pensiilor speciale. Atât timp cât ai pensionari la 45 de ani, este greu de explicat oamenilor, pe bună dreptate, de ce un om care muncește până la 65 de ani ar trebui să muncească mai mult, când sunt oameni care ies la pensie la 45 sau 50 de ani”, a spus Ionuț Dumitru la Digi24.
Cele mai vizibile excepții sunt regimurile de serviciu. Numărul pensionarilor din Ministerul Apărării Naționale (MAPN), Ministerul Afacerilor Interne (MAI) și Serviciul Român de Informații (SRI) a crescut de la 74.000 în 1990 la 220.000 în 2025, adică de aproape trei ori.
Numai din 2016, când erau 152.000 de pensionari, creșterea este de aproximativ 45%, potrivit calculelor Termene Business Hub pe baza datelor Consiliului Fiscal.
Pensia lor medie a fost în 2025 de 6.586 de lei, mai mult decât dublul pensiei medii din sistemul public general, de 2.814 lei, adică a celor care au cotizat la bugetul asigurărilor sociale de stat.
Fișa mai arată că o parte dintre pensionarii militari – ieșiți la pensie devreme – au continuat să lucreze în privat și, după cel puțin 15 ani de contribuții, au obținut și o a doua pensie din sistemul general. Mai mult, ei sunt numărați de două ori în statistici.
La polul opus, cei care nu strâng 15 ani de contribuții la Pilonul I nu primesc nicio pensie publică, iar banii cotizați rămân în sistem fără să genereze vreun drept. Singurul sprijin la care au acces este venitul minim de incluziune, un ajutor social plătit din bugetul de stat, de cel mult 572 de lei pe lună pentru o persoană singură de cel puțin 65 de ani, potrivit Agenției Naționale pentru Plăți și Inspecție Socială.
În urma modificării legii pensiilor militare, vârsta standard a militarilor și polițiștilor va crește progresiv de la 60 la 65 de ani începând din 2031. În ianuarie 2026, Guvernul a anunțat că vrea să accelereze creșterea, ca alternativă la tăierea salariilor din instituțiile de forță, iar sindicatele polițiștilor au avertizat că circa 25.000 de angajați ar putea pleca din sistem înainte ca noile reguli să producă efecte. În iunie, Executivul pregătea măsura printr-un proiect de ordonanță de urgență privind reforma administrației publice, care nu a fost însă adoptat.
Sindicatul polițiștilor a răspuns acestei intenții invocând speranța de viață a celor din structurile operative. Cosmin Andreica, liderul sindicatului Europol, susține că nicio modificare nu ar reduce cheltuielile bugetare și că vârsta militarilor a fost deja majorată la 65 de ani în 2023, ca jalon din Planul Național de Redresare și Reziliență (PNRR).
„Noi nu avem o problemă cu creșterea vârstei de pensionare nici dacă se majorează la 90 de ani, dar să ne garanteze condiții de muncă care să apropie speranța de viață a militarilor cu cea a civililor. Cei din operativ trăiesc maximum 12,8 ani după ce se pensionează”, a declarat Andreica pentru Adevărul, adăugând că propunerea de reformă nu are un studiu de impact care să cuantifice economiile la buget.
Pe de altă parte, pensiile magistraților au fost reformate abia în februarie 2026, după o dispută de luni de zile la Curtea Constituțională, iar forma finală este mai blândă decât prima. La cererea magistraților, Guvernul a prelungit tranziția de la 10 ani la 15 ani, astfel că de la un prag minim de 49 de ani valabil până la finalul lui 2026 vârsta de pensionare urcă treptat cu câte un an pentru fiecare generație și ajunge la 65 de ani abia la finalul lui 2041, în loc de 2036, cum prevedea varianta respinsă de Curte în octombrie 2025.
Plafonul pensiei pentru magistrați a rămas cel din prima variantă și se raportează acum la salariul net, o limită mai strictă decât în vechiul regim. Pensia va fi de 55% din media veniturilor brute din ultimele 60 de luni, fără să depășească 70% din ultimul salariu net, în timp ce până acum reprezenta 80% din media veniturilor brute din ultimele 48 de luni. Magistrații au nevoie de 35 de ani de vechime, dintre care cel puțin 25 în magistratură.
Dincolo de reformele punctuale, unii economiști propun soluții mai radicale la problema excepțiilor. Radu Nechita propune reconversia profesională, cu pensie integrală abia de la 65 de ani. Bogdan Glăvan susține că toată lumea ar trebui să iasă la pensie la 65 de ani, fără excepții, iar diferențele dintre meserii să se regleze din salariu.
„Faptul că statul a venit cu excepții a făcut doar să tulbure și să disimuleze costul real al sistemului de pensii”, a spus Glăvan.
Comisia Europeană proiectează o scădere a cheltuielilor cu pensiile speciale și cu celelalte scheme din afara sistemului general de la 1,2% din PIB în 2022 la 0,4% în 2070, pe măsură ce schema agricultorilor se stinge, iar pensiile militare, reformate în ultimii ani, se apropie de regulile sistemului general.
Vârsta standard urcă în toată Europa
Creșterea vârstei de pensionare este tendința dominantă în statele dezvoltate. Bărbații care s-au pensionat în 2024 au avut, în medie, în statele OCDE, o vârstă standard de pensionare de 64,7 ani. Pentru cei care și-au început cariera în același an, legislația actuală prevede deja 66,4 ani, arată raportul Pensions at a Glance 2025.
În Danemarca, Estonia, Italia, Țările de Jos și Suedia, vârstele viitoare vor ajunge la 70 de ani sau mai mult. Între septembrie 2023 și septembrie 2025, Cehia și Slovenia au decis majorări noi, de la 65 la 67 de ani, până în 2056, respectiv 2035.
Raportul dintre vârstnici și populația aptă de muncă se va înrăutăți puternic în statele OCDE. La 100 de persoane de 20-64 de ani reveneau 33 de persoane de 65 de ani și peste în 2025, iar în 2050 vor reveni 52. În România, Comisia Europeană proiectează o creștere de la 33,5 în 2022 la un vârf de 60 în 2056, înainte de o coborâre la 55,8 în 2070.
Danemarca a mers cel mai departe. În mai 2025, parlamentul danez a aprobat, cu 81 de voturi pentru și 21 împotrivă, legea prin care vârsta de pensionare urcă treptat până la 70 de ani în 2040, pentru cei născuți după 31 decembrie 1970. La danezi vârsta este legată de speranța de viață din 2006 și este revizuită o dată la cinci ani, urmând să urce de la 67 la 68 de ani în 2030 și la 69 de ani în 2035. Chiar și acolo, mecanismul automat a început să piardă susținere politică.
„Nu mai credem că vârsta de pensionare ar trebui crescută automat”, declara Mette Frederiksen, premierul Danemarcei, în vara lui 2024 pentru cotidianul Berlingske.
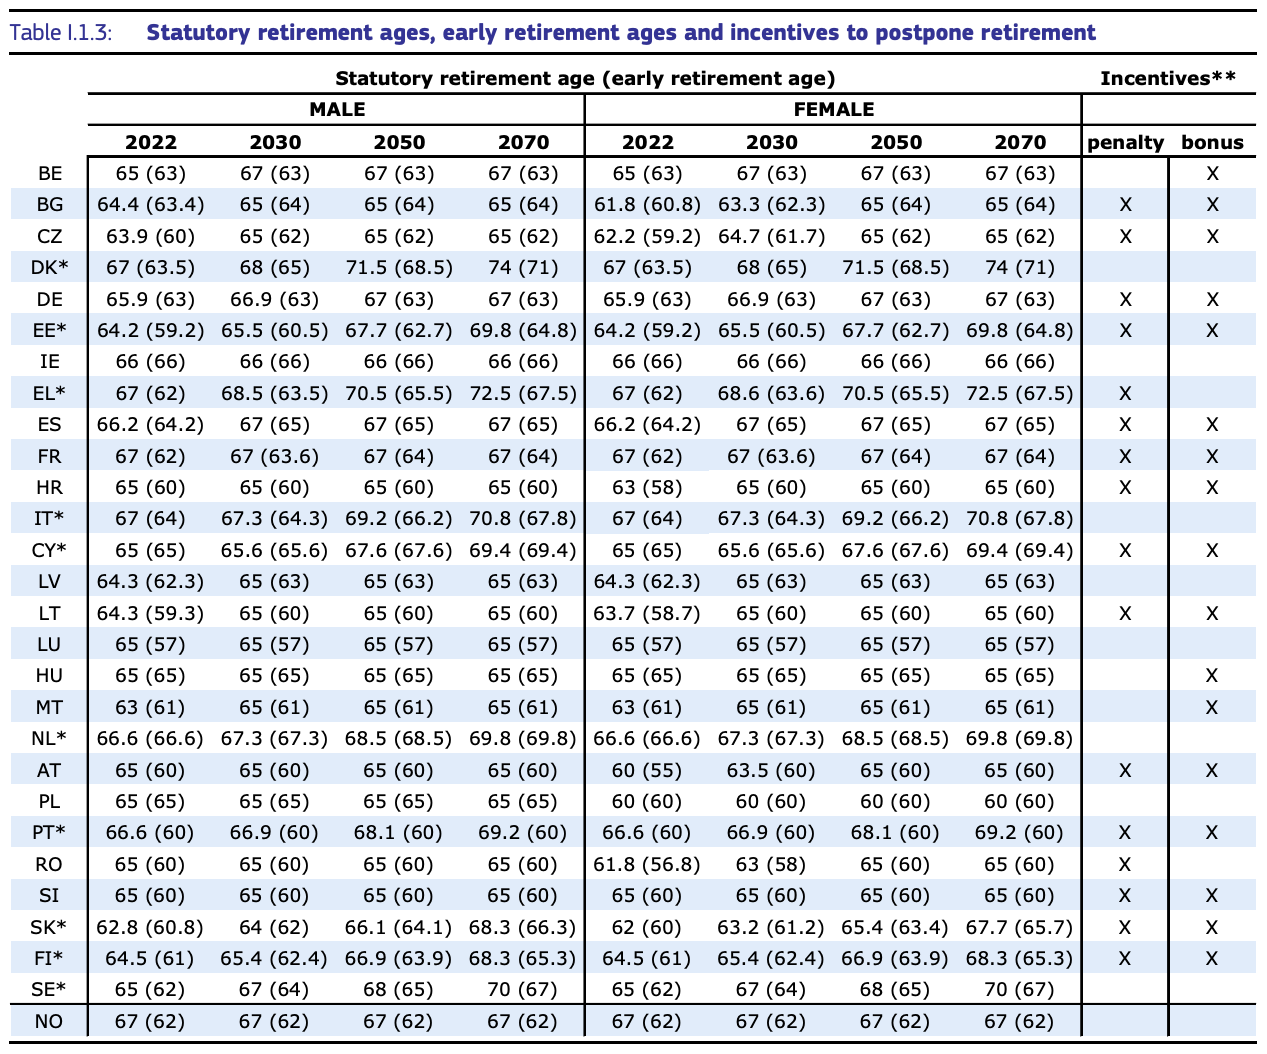
Potrivit Comisiei, vârsta standard a femeilor din România urcă de la 61,8 ani în 2022 la 63 de ani în 2030 și la 65 de ani până în 2050, iar vârsta minimă de pensionare anticipată rămâne, pentru ambele sexe, cu cinci ani sub cea standard.
În ceea ce privește statele care au legat vârsta de speranța de viață, vârsta standard ajunge în 2070 la 74 de ani în Danemarca, 72,5 ani în Grecia, 70,8 ani în Italia, 70 de ani în Suedia și 69,8 ani în Estonia și în Țările de Jos.
Ajustările în jos sunt rare și izolate – ca pomană electorală (Polonia, 2016) sau pentru supraviețuirea politică a unui guvern (Franța, 2025) – și au impact de miliarde în buget.
În Polonia, legea semnată în decembrie 2016 a readus, din octombrie 2017, vârsta de pensionare la 60 de ani pentru femei și 65 de ani pentru bărbați, anulând creșterea spre 67 de ani adoptată în 2012, cu un cost estimat de peste 10 mld. zloți pe an.
În Franța, guvernul minoritar condus de Sébastien Lecornu a suspendat la finalul lui 2025 creșterea vârstei de pensionare din reforma din 2023, ca preț pentru sprijinul socialiștilor în fața moțiunilor de cenzură, costurile fiind estimate la 400 mil. euro în 2026 și la 1,8 mld. euro în 2027.
Creșterea vârstei standard are un preț
Participarea pe piața muncii arată câți oameni fie lucrează, fie caută activ un loc de muncă. Măsura creșterii participării recomandată de Consiliul Fiscal este susținută de statistici în care România pornește de cel mai jos.
În 2025, doar 73,1% dintre românii de 20-64 de ani se aflau în această situație, față de 80,8% media europeană, arată Eurostat. Este a doua cea mai mică pondere din UE, după Italia, cu 72%.
Distanța față de medie s-a redus totuși în ultimul deceniu. În 2016, participarea era de 64,8% în România și de 76,6% în UE, deci ecartul a coborât de la 11,8 la 7,7 puncte procentuale, arată calculele Termene Business Hub. Recuperarea s-a oprit însă în ultimii doi ani.
Dacă îi scoatem din calcul pe cei care caută de lucru, avem rata de ocupare. În 2025, rata de ocupare a populației de 20-64 de ani a fost de 69%, a doua cea mai mică din UE după Italia, față de o medie europeană de 76,1%, arată Eurostat.
Și aici recuperarea e vizibilă. România a câștigat 8,7 puncte procentuale din 2016 încoace, în timp ce media europeană a urcat cu 6,5 puncte. Totuși, rata de ocupare a coborât în ultimul an de la 69,5% la 69%, în timp ce media europeană a continuat să urce, potrivit calculelor Termene Business Hub.
Acum un an, George Moț punea pe LinkedIn o întrebare al cărei răspuns descrie exact mecanismul creșterii vârstei de pensionare: cum mărești taxele pe muncă și micșorezi pensiile fără să faci nici una, nici alta?
„Crești vârsta de pensionare. În felul acesta persoanele active vor plăti taxe mai mult timp. (...) Pe de altă parte, perioada de pensionare scade. Deci, chiar dacă nu se micșorează pensia în sine, aceasta se va plăti pentru mai puțin timp și, ca urmare, scade valoarea totală a cheltuielilor cu pensiile”, scria George Moț.
Pentru contributor, prețul se vede în calculul din analiza Termene Business Hub despre vârsta la care pensia publică acoperă contribuțiile plătite. Un tânăr care intră astăzi pe piața muncii recuperează contribuțiile plătite la sistemul public doar dacă ajunge la 74 de ani. O vârstă de pensionare mai mare amână momentul în care începe să primească pensie, deci și vârsta la care încasările ajung să acopere contribuțiile plătite.
La nivelul întregului sistem, scăderea cheltuielilor cu pensiile de după 2045 se sprijină, în proiecțiile pentru România, pe două efecte care compensează presiunea demografică.
- Îmbătrânirea populației adaugă la cheltuieli 5,6% din PIB între anii 2022 și 2070.
- Ieșirea mai târzie la pensie și pensiile mai mici raportat la salarii le reduc cu 3,7%, respectiv cu 2,1% din PIB.
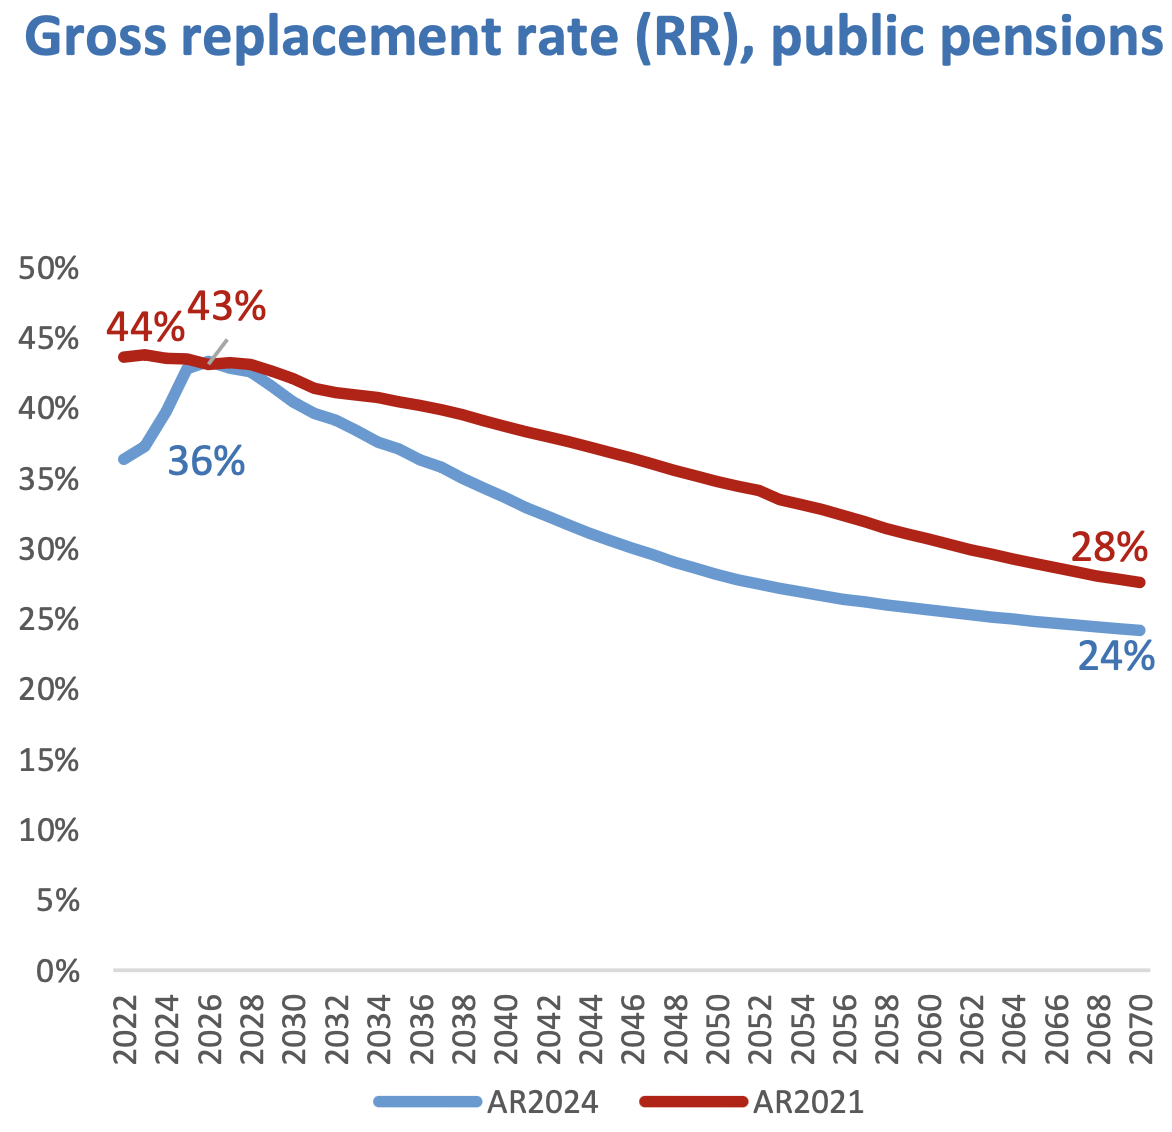
Rata de înlocuire, care arată cât reprezintă prima pensie brută, la ieșirea la pensie, din ultimul salariu brut al aceleiași persoane, urcă de la 36% în 2022 la 43% în jurul lui 2026 și coboară apoi la 24% în 2070. Ediția din 2021 a raportului pornea de la circa 44% și ajungea la 28% în 2070.
Comisia atrage atenția că, „în țări precum Estonia, Croația, Letonia, Lituania și România, adecvarea scăzută (și în scădere) a pensiilor rămâne o problemă, chiar și luând în calcul schemele private”, adecvarea însemnând măsura în care pensia asigură un trai decent.
Pe termen lung, echilibrul sistemului public de pensii depinde de demografie – câți oameni se nasc și câți rămân să muncească în țară. România a înregistrat spor natural negativ în fiecare an din 1992 încoace, 34 de ani la rând, potrivit datelor INS.
Luarea unor măsuri de creștere a natalității acum 20 de ani ar fi adus contribuabili noi tocmai în anii în care se pensionează „decrețeii”, pentru că cei născuți între 2007 și 2010 ar avea în jur de 25 de ani între 2032 și 2035. George Moț consideră că momentul a fost ratat și spune că „noi vom plăti nota de plată, noi suntem noua Generație de Sacrificiu”.
Proiecțiile Comisiei confirmă că efectele demografiei asupra pensiilor apar abia după decenii. O natalitate cu 20% mai mică ar crește cheltuielile cu pensiile cu doar 0,1% din PIB în 2050, dar cu 0,6% din PIB în 2070, iar o migrație netă cu o treime mai mare le-ar reduce cu 0,3% din PIB în 2070.
Comisia mai estimează că pensiile din Pilonul II vor reprezenta în 2070 circa 10% din totalul pensiilor din România, echivalentul a aproximativ 1% din PIB, puțin față de Letonia (29%) sau Estonia (16%), dar mult față de 2022, când plățile din Pilonul II erau practic zero.
Având pe masă toate aceste date, creșterea vârstei efective de pensionare rămâne pârghia cea mai realistă, dar nu vine gratis. Pentru cine intră acum în câmpul muncii, o vârstă de pensionare mai mare înseamnă mai mulți ani de contribuții, mai puțini ani de pensie și o pensie mai mică raportat la salariu.
Pe lângă pensia din Pilonul II, singurele compensații la îndemână pentru un trai decent la bătrânețe rămân economisirea și investirea banilor puși deoparte, fie în fonduri de pensii facultative, fie pe cont propriu, în diverse instrumente și active. Cine se bazează doar pe pensia publică a ales deja cât va primi.