Cifra vine din studiul „Sistemul de Pensii din România. Între echitate, sustenabilitate și performanță”, publicat de Asociația CFA România în ianuarie 2025 și coordonat de Cosmin Paraschiv, alături de Alexandra Smedoiu, Adrian Codirlașu și Mihai Purcărea.
Folosind modelul propus de Nicoleta Ciurilă în 2017 și datele demografice din Raportul de îmbătrânire al Comisiei Europene, ediția 2024, autorii calculează un randament implicit al Pilonului I, adică rata internă de rentabilitate care ar egaliza contribuțiile plătite de-a lungul carierei cu pensiile încasate după pensionare.
Este, practic, dobânda pe care ar fi trebuit să o producă banii puși deoparte de cetățean astfel încât suma încasată ca pensie să acopere exact ce s-a plătit. Metoda este complicată, rezultatul este brutal în simplitatea lui.
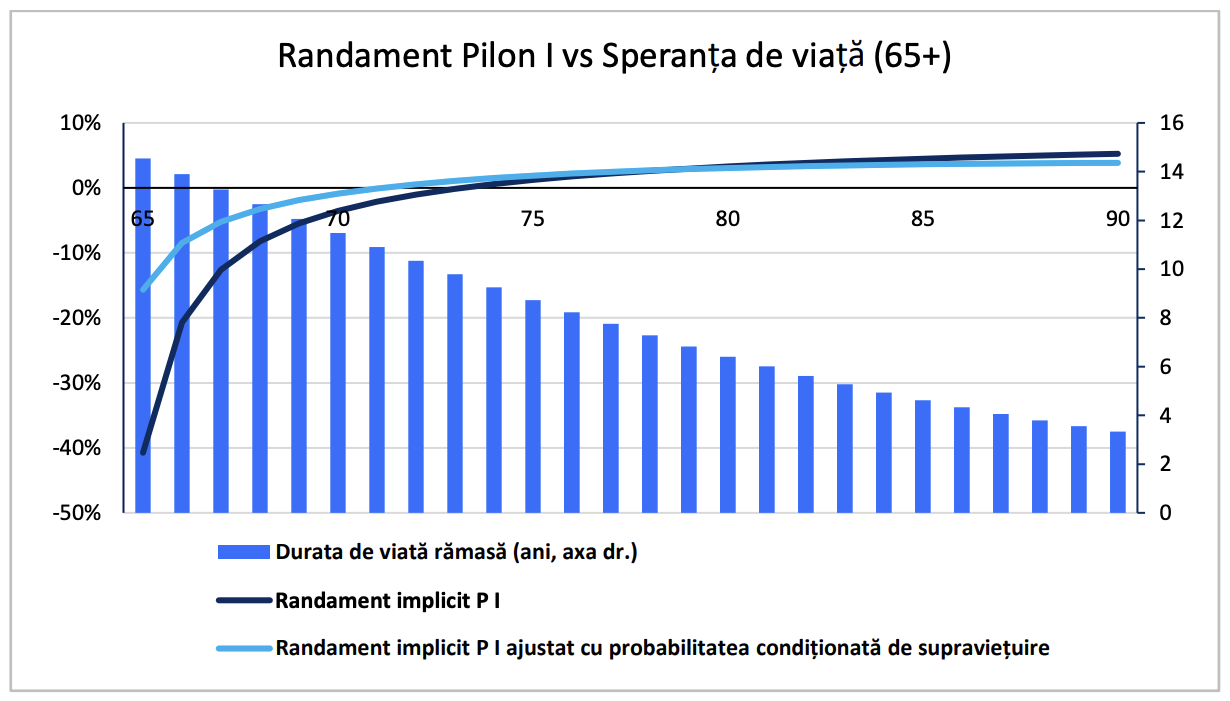
Pentru cineva care se pensionează la 65 de ani, randamentul implicit al contribuțiilor la sistemul public pornește de la aproximativ minus 41% și rămâne negativ până la vârsta de 74 de ani. De acolo urcă lent, iar la 90 de ani ajunge la peste 5%.
Autorii calculează și o a doua variantă, în care contribuțiile și drepturile de pensie sunt ponderate cu probabilitatea de a mai fi în viață la fiecare vârstă. Aici, randamentul pornește de mai sus, circa minus 16%, trece pe plus mai devreme, în jurul vârstei de 72 de ani, dar urcă mai încet și rămâne sub 4% chiar și la 90 de ani.
Cât de realistă este atingerea acestor vârste se vede în datele demografice. Potrivit Raportului de îmbătrânire 2024, speranța de viață pentru cineva ajuns la 65 de ani era în România, în 2022, de 14,2 ani pentru bărbați și de 18,1 ani pentru femei, urmând să ajungă la 22 de ani și la 25,4 ani până în 2070.
Un alt set de cifre, care măsoară speranța de viață la naștere și nu pe cea a celor ajunși deja la 65 de ani, arată cât de inegal se distribuie această șansă. Potrivit datelor INS prelucrate de platforma DesprePensiiPrivate, speranța de viață la naștere a urcat de la 71,76 de ani în 2005 la 77,45 de ani în 2025.
Distanța dintre extreme este însă de aproape 16 ani. Femeile din mediul rural din județul Vâlcea ajung la 85,26 de ani, în timp ce bărbații din mediul rural din Tulcea se opresc la 69,44 de ani. La nivel național, diferența dintre femei și bărbați este de 7,14 ani, respectiv 81,02 ani față de 73,88 de ani.
Cele două tipuri de date nu se compară direct, fiindcă media la naștere include și decesele timpurii, dar diferențele transmit altceva. Șansa de a atinge vârsta la care contribuțiile se recuperează nu este aceeași pentru toți, deși regulile de contribuție și vârsta de pensionare se aplică egal tuturor.
Aritmetica din spatele cifrei
Calculul descrie o carieră completă, în condițiile actuale – un caz standard de pensionare la 65 de ani. Contribuția de asigurări sociale a angajatului este de 25% din salariul brut pentru condiții normale de muncă. Din cei 25%, cota care merge la Pilonul I este de 20,25%, restul de 4,75% ducându-se la Pilonul II.
Din contribuțiile la Pilonul I rezultă puncte. Din septembrie 2024, odată cu Legea nr. 360/2023, punctul de pensie a fost înlocuit cu valoarea punctului de referință, iar pensia se calculează înmulțind numărul total de puncte acumulate de-a lungul carierei cu această valoare, stabilită la 81 de lei. Punctele vin din două surse, contributivitatea și stabilitatea.
- Punctele de contributivitate se adună lunar, prin împărțirea salariului brut la câștigul salarial mediu brut pe economie, așa că cine câștigă exact media strânge un punct pe an.
- Peste 25 de ani de stagiu de cotizare, adică ani luați în calcul pentru pensie, se adaugă puncte de stabilitate. Între anul 26 și anul 30 de cotizare se primesc 0,5 puncte pentru fiecare an, între 31 și 35 se primesc 0,75 de puncte, iar peste 35 se primește un punct întreg. Stagiul include și perioadele asimilate – adică ani în care nu s-au plătit contribuții, dar pe care legea îi recunoaște, precum studiile sau stagiul militar – care aduc 0,25 de puncte pe an.
Valoarea punctului de referință ar trebui să crească anual, în ianuarie, cu rata medie a inflației plus jumătate din creșterea reală a câștigului salarial mediu brut. Pentru 2026 indexarea a fost însă suspendată, iar valoarea a rămas la 81 de lei.
În modelul CFA, salariul crește nominal cu aproximativ 6,5% pe an, iar pensia aflată în plată se majorează cu 5% anual, conform formulei din Legea 360/2023. Cum pensia crește mai lent decât salariile, ea rămâne constant în urmă, iar asta ține randamentul negativ mult timp după pensionare.
La aceasta se adaugă raportul dintre cât se contribuie și cât se încasează. Studiul folosește ca reper o perioadă de plată a pensiei de 16 ani și trei luni pentru cei care ajung la 65 de ani, deci pentru fiecare an de pensie încasat s-au plătit aproape doi ani și jumătate de contribuții.
Astfel, potrivit calculelor realizate de Termene Business Hub, care pornesc de la pragul de 74 de ani indicat în scenariul din studiu, cine se pensionează la 65 de ani are nevoie de încă nouă ani doar pentru a ajunge pe zero.
Zero înseamnă însă doar recuperarea sumelor plătite, fără niciun câștig. Pilonul I nu produce nimic peste ce ai plătit. Cu cât o parte mai mare din cei 25% ar merge la Pilonul II și nu la Pilonul I, cu atât mai mult ar produce banii noștri. Cât anume, voi arăta mai târziu.
Logica din spatele cifrei
Autorii adaugă o observație care schimbă tonul întregului calcul. Există contributori care mor înainte de a se pensiona, iar în cazul lor nici ei, nici moștenitorii nu primesc nimic din contribuțiile plătite la sistemul public. Pentru aceștia pierderea este totală.
Contribuțiile ca atare nu se moștenesc. Nu există un cont personal la Pilonul I din care să se transfere un sold către urmași, cum se întâmplă la Pilonul II. Există însă pensia de urmaș, un drept propriu al soțului supraviețuitor și al copiilor, acordat în condiții stricte de vârstă, invaliditate sau stagiu de cotizare al decedatului.
Pensia de urmaș se calculează ca procent din pensia care i s-ar fi cuvenit celui decedat, iar cuantumul depinde de câți urmași sunt îndreptățiți. Nu toți moștenitorii au acces la ea, spre deosebire de Pilonul II, unde suma acumulată intră în masa succesorală și merge la moștenitorii legali.
De aici vine și impresia populației că statul confiscă banii, ceea ce nu descrie corect mecanismul. Pilonul I nu funcționează ca un depozit, ci este un sistem de tip pay as you go (PAYG), în care contribuțiile plătite astăzi finanțează pensiile aflate în plată acum, iar drepturile acumulate de contributorul actual vor fi onorate din contribuțiile generațiilor următoare. Un astfel de sistem poate fi judecat în două feluri, iar ambele judecăți sunt corecte simultan:
- Ca produs financiar de acumulare, Pilonul I iese prost la orice comparație. Contribuția este obligatorie, banii nu devin proprietate privată, nu există un cont individual real, iar decesul prematur duce la pierderea integrală a sumelor virate. Din perspectiva randamentului și a dreptului de proprietate, plata către Pilonul I este un cost prelevat de stat fără garanția recuperării echivalente.
- Privit prin prisma rolului definit de lege, contribuția la Pilonul I dă naștere unui drept legal la o prestație garantată de stat pe tot parcursul vieții, oricât ar dura ea, acoperind riscuri pe care un cont de economii nu le acoperă, de la invaliditate până la riscul de a trăi mai mult decât ai economisit. Spre deosebire, o taxă alimentează bugetul general fără contraprestație directă. Randamentul negativ este, în această logică, prețul solidarității între generații și al asigurării împotriva acestor riscuri.
Ce arată calculul de față este mărimea acestui preț, adică prima dimensiune, cea a randamentului financiar. Pentru o mare parte dintre contributori, Pilonul I se comportă mai degrabă ca o taxă decât ca un beneficiu. Concluzia descrie efectul economic resimțit de cel care contribuie la pensia publică, raportat la ce produce pensia privată.
Diferența față de Pilonul II
Spre comparație cu Pilonul I, sumele acumulate în contul individual Pilon II se moștenesc, iar în cazul decesului înainte de pensionare ele revin urmașilor. Contrastul acesta este structural și arată că discuția despre pragul de 74 de ani nu poate fi separată de discuția despre pilonul privat.
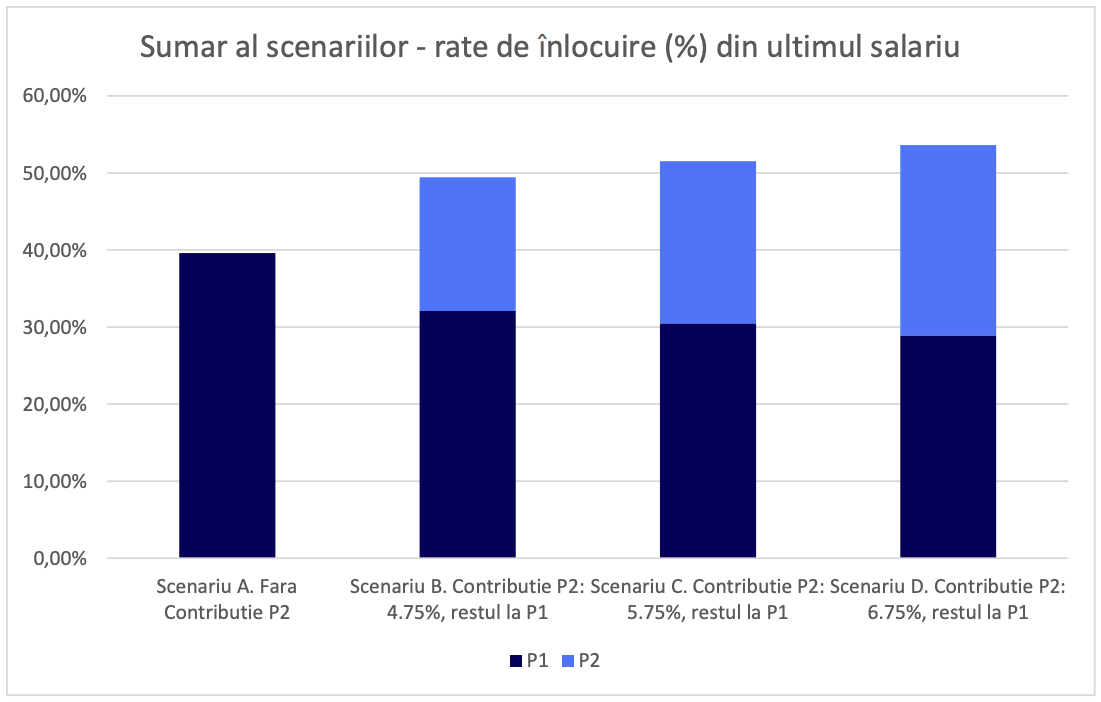
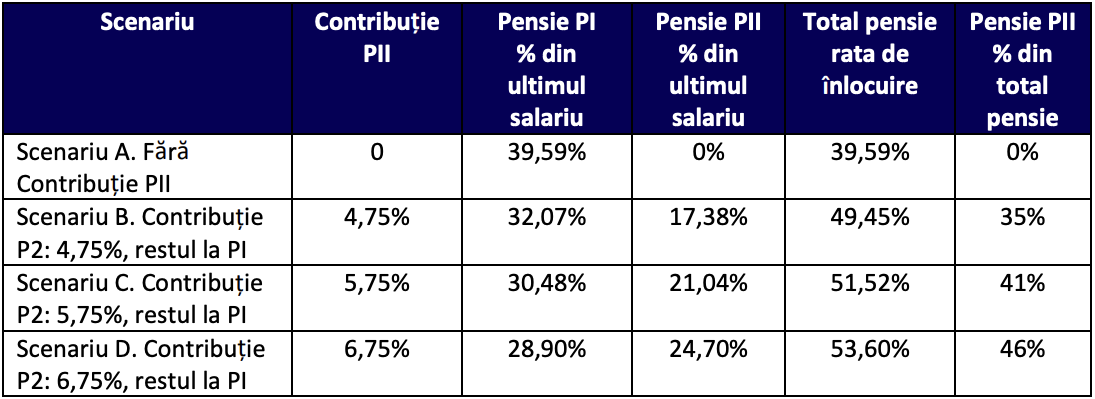
CFA modelează patru scenarii pentru un participant care se pensionează în 2059, cu un salariu mediu brut la pensionare de 24.349 de lei în prețurile anului 2024. Pentru fiecare scenariu, este calculată rata de înlocuire, care arată cât reprezintă pensia, din toate sursele, față de salariul avut în momentul pensionării.
- Fără contribuție la Pilonul II, pensia publică ar reprezenta 39,59% din ultimul salariu.
- La contribuția actuală de 4,75%, rata totală de înlocuire urcă la 49,45%, din care 32,07% vin de la Pilonul I și 17,38% de la Pilonul II. Pilonul II asigură astfel 35% din pensia totală.
- La o contribuție de 5,75% rata ajunge la 51,52%, cu 30,48% din pilonul public și 21,04% din cel privat, adică 41% din pensia totală.
- La 6,75% rata de înlocuire atinge 53,60%, cu 28,90% din Pilonul I și 24,70% din Pilonul II, adică 46% din pensia totală.
Prin urmare, valoarea contului privat ar crește, în aceleași prețuri, de la 485.755 de lei în primul scenariu (contribuție de 4,75%) la 690.283 de lei în ultimul (contribuție de 6,75%). Diferența de 204.528 de lei este suma în plus pe care ai avea-o la pensionare dacă alocarea către Pilonul II ar crește.
Scenariile sunt, totuși, construite prudent. Componenta privată din scenarii este calculată presupunând un randament zero al contului după pensionare, cu toate că investițiile pot produce în continuare câștig. În plus, de la 1 ianuarie 2027, când intră în vigoare Legea 2/2026, soldul rămas va fi în continuare investit – ce-i drept, doar în titluri de stat și depozite – deci sumele efectiv încasate ar putea fi mai mari.
Deosebirea dintre o promisiune a statului și un cont care se moștenește apare și în comparația europeană. Datele Eurostat măsoară valoarea de astăzi a tuturor pensiilor promise, atât celor aflați deja la pensie, cât și celor care muncesc acum și au acumulat drepturi. Sumele se plătesc pe zeci de ani, de aceea depășesc cu mult PIB-ul anual.
Pentru anul de referință 2021, în varianta actualizată în martie 2026, pe primul loc apare Spania cu 501% din PIB, urmată de Austria cu 462% și Italia cu 438%. Structura public-privat diferă însă radical de la o țară la alta. De exemplu, primele trei locuri sunt aproape integral promisiuni publice – Spania are 5% din PIB în scheme private, iar Austria și Italia câte 8%.
În contrast, Olanda are un total de 413% din PIB, din care aproape jumătate, 203%, este acoperită prin scheme private. Danemarca are un total mic, 94%, dar într-o mare măsură privat, respectiv 70%. Suedia are 302% în total, din care 110% scheme private, adică puțin peste o treime. Se poate lesne observa că un stat cu componentă privată mare are de onorat din contribuțiile generațiilor viitoare o obligație mai mică, deci, prin extensie, o povară mai mică la buget.
Pentru România, Eurostat nu publică un total, ci doar componentele, 377% drepturi nefinanțate și 7% scheme private. Cu alte cuvinte, partea finanțată reprezintă sub 2% din totalul promisiunii, o fâșie extrem de subțire, printre cele mai subțiri din Europa.

Sigur, putem compara dimensiunea promisiunii din România cu cea din Olanda, de pildă, doar că diferența majoră este cine o garantează. În Olanda, ca și în Danemarca, banii există deja, investiți, într-un cont. În România promisiunea este aproape în totalitate o obligație a statului, pe care o vor plăti generațiile viitoare din taxe, în timp ce componenta privată – și așa în plutonul de jos – revine periodic în discuție ca țintă a unor propuneri de naționalizare, formulate de unii politicieni și preluate fără observații critice de o parte dintre cei care, culmea, ar avea cel mai mult de pierdut.
Partea incomodă a Pilonului II
Argumentul Pilonului II funcționează doar până la un punct, fiindcă în forma actuală sistemul distribuie riscul necorespunzător între generații. Agregat, portofoliile fondurilor sunt construite pentru un participant apropiat de pensionare, cu plasamente de aproape două treimi în titluri de stat și circa un sfert în acțiuni, potrivit datelor ASF.
Pentru un tânăr de 25 de ani, care are 40 de ani până la retragere, această strategie de alocare a banilor pe care îi cotizează este prea prudentă și sacrifică o parte din randament.
Mecanismul menit să rezolve acest dezechilibru a fost legiferat, dar nu a ajuns în practică. Este vorba despre fondurile cu alocare dinamică, echivalentul românesc al sistemului life cycle.
Chiar și așa, rezultatul legiferării este el însuși de factură românească: regula există, pe hârtie, pentru pilonii cu cei mai puțini participanți (număr nesemnificativ la Pilonul IV și 1,1 milioane la Pilonul III) și îl ocolește tocmai pe cel unde cotizează aproximativ jumătate dintre români (8,5 milioane la Pilonul II).
Prin aceste fonduri – introduse prin Ordonanța de urgență nr. 26/2025 din aprilie 2025 la solicitarea OECD – alocarea sumelor se ajustează teoretic în funcție de vârsta participantului, însă normele de aplicare lipsesc cu desăvârșire, spune George Moț, fondatorul DesprePensiiPrivate, pentru Termene Business Hub.
Concret, Norma 16/2020, care privește pensiile ocupaționale, a fost actualizată doar cu extinderea universului investițional, iar Norma 11/2011, privind investirea activelor Pilonului II și Pilonului III, a fost modificată în vara lui 2026 doar pentru ponderea acțiunilor în calculul gradului de risc, nepreluând prevederile ordonanței. Pentru fondurile cu alocare dinamică nu a apărut nimic până acum.
Pe lângă lipsa unor instrumente care să optimizeze câștigurile, o altă decizie cu impact în randament ține de administrare. George Moț semnalează că o parte din expunerea fondurilor pe piețele externe s-a mutat dinspre acțiuni deținute în mod direct spre fonduri mutuale și ETF-uri, adică spre coșuri de instrumente, majoritar acțiuni – de la 2,8 mld. lei în 2022 la 7,8 mld. lei în aprilie 2026.
Această strategie le aduce administratorilor avantaje operaționale clare, precum diversificarea instantanee a riscului, accesul simplificat pe piețele internaționale complexe, o lichiditate net superioară și reducerea semnificativă a efortului de analiză necesar pentru selecția individuală a companiilor, dar vine și cu două probleme pentru participant.
„Administratorii renunță la drepturile de vot pe care le-ar avea ca acționari direcți. (…) Pe Pilonul II, costurile de tranzacționare directă cu acțiuni sunt suportate din bugetul administratorului. Cumpărând ETF-uri (care au propriile comisioane incluse), administratorii transferă practic aceste costuri către fondul de pensii și, implicit, către participanți. Este o metodă subtilă de a-și proteja profiturile în fața reglementărilor de plafonare a comisioanelor administratorilor de fonduri de pensii”, atrage atenția George Moț.
Separat, Legea nr. 2/2026 privind plata pensiilor private, publicată în Monitorul Oficial la 5 ianuarie 2026, intră în vigoare la 5 ianuarie 2027. Ea introduce fondurile de plată, permite o retragere inițială de maximum 30% din sumă și eșalonează restul pe cel puțin opt ani. Fondurile de plată vor investi doar în instrumente cu risc mic (titluri de stat și depozite bancare), așa cum menționam anterior, deci vor produce un randament pozitiv, dar redus.
Totuși, instrumentele în care vor investi aceste fonduri nu protejează puterea de cumpărare. Spre deosebire de piețele unde sistemele de pensii sunt mature, România nu emite titluri de stat indexate cu inflația, singurele la care dobânda reală este cunoscută dinainte. Dobânda reală este ce rămâne din dobânda încasată după ce scazi inflația, iar când ea este negativă înseamnă că banii pierd putere de cumpărare chiar dacă suma din cont crește.
„Statele care au sisteme de pensii dezvoltate au și piață de titluri indexate cu inflația, așa-numitele TIPS. Anual, valoarea nominală se ajustează cu rata inflației, iar în modul acesta cuponul este de fapt o dobândă reală, în orice situație de inflație.
Am tras toate datele disponibile de pe site-ul BNR. La o eșalonare de maximum opt ani, perioada medie în care banii rămân investiți în fondul de plată ajunge undeva la patru ani, iar pentru această durată dobânda reală a titlurilor de stat românești a fost negativă în ultimii 10 ani. Nu returnează nici măcar inflația.
Singurul câștigător este statul, care în acest fel se finanțează la dobândă reală negativă. Dacă trecem la euro, această problemă dispare”, a spus Adrian Codirlașu, președintele CFA România, la solicitarea Termene Business Hub.
El vorbește despre un mecanism simplu: statul stabilește prin lege unde pot investi fondurile de plată, emite el însuși instrumentele respective și se împrumută așadar la un cost pe care nicio altă categorie de creditori nu l-ar accepta.
De altfel, expunerea la datoria statului este dominantă și în faza de acumulare a participanților. Titlurile de stat reprezentau circa 64,5% din activele Pilonului II la începutul lui 2026, potrivit datelor Autorității de Supraveghere Financiară.
La aceasta se adaugă și o expunere indirectă, prin faptul că fondurile investesc în acțiunile băncilor locale listate la Bursa de Valori București (BVB), bănci ale căror bilanțuri sunt încărcate până la refuz cu titluri de stat.
Peste asta, o parte dintre investitorii români din piața de capital se expun și mai mult pe cont propriu, cumpărând fie direct titluri de stat, fie acțiuni ale băncilor listate și unități la fonduri mutuale care dețin la rândul lor astfel de instrumente.
În final, cu 64,5% din banii aflați în fondurile de pensii private investiți în titluri de stat, la care se adaugă în unele cazuri expunerea prin bănci și fonduri și cea directă, românii ajung la o concentrare de risc greu de ignorat, dar pe care puțini o observă, fiindcă vine prin canale separate.
Pragul de 74 de ani se va înrăutăți
Presiunea demografică nu lasă loc de manevră. Eurostat proiectează că populația României va scădea de la circa 19 milioane de locuitori astăzi la aproximativ 15,5 milioane în 2070 în scenariul de bază – ori 14,4 milioane dacă nu ar exista niciun schimb migratoriu cu exteriorul, în niciunul dintre sensuri – după un vârf de circa 23,2 milioane la începutul anilor 1990.
Grupa de vârstă 25-64 de ani, adică baza de contribuabili, scade de la un maxim de circa 11,7 milioane spre 7,6 milioane în 2070, în timp ce populația de 65 de ani și peste urcă spre un maxim de aproape 4,8 milioane în jurul anului 2055.
Raportul dintre cei care contribuie și cei care încasează se deteriorează constant, iar consecința se vede deja în proiecțiile oficiale privind rata de înlocuire brută din sistemul public. Rata de înlocuire arată cât reprezintă prima pensie față de salariul din momentul pensionării.
Potrivit Raportului de îmbătrânire 2024, aceasta era de 36% în 2022, atinge un vârf de circa 43% în jurul anului 2026, ca efect al majorărilor din Legea 360/2023, apoi coboară constant până la 24% în 2070. Ediția anterioară a raportului, din 2021, pornea de la 44% și ajungea la 28% în 2070.
Suntem, așadar, chiar în punctul cel mai bun al curbei. Dacă luăm ca exemplu un salariu mediu brut de 10.000 de lei și îl ținem constant, ca să se vadă doar efectul ratei de înlocuire, în 2022 prima pensie ar fi însemnat 3.600 de lei, în 2026 ar însemna 4.300 de lei, iar în 2070 ar ajunge la numai 2.400 de lei. Toate sumele sunt brute, așa că valorile nete ar fi mai mici după reținerile legale.

Aceeași deteriorare se vede și la nivelul bugetului de stat, nu doar al individului. Deficitul sistemului public urmează și el o curbă, doar că inversă. Se adâncește tocmai în perioada în care rata de înlocuire scade.
Tot Raportul de îmbătrânire estimează acest deficit la 2,55% din PIB în 2022, cu cel mai adânc punct la minus 5,05% în jurul anului 2045 și revenire la minus 1,86% în 2070. Ediția din 2021 estima valori considerabil mai severe, un deficit de 6,61% în 2022 și cel mai adânc punct la minus 8,34%.
Pe de altă parte, peste toate acestea vine valul reprezentat de generația decrețeilor. Cei născuți între 1967 și mijlocul anilor 1970 (cu vârf în 1967 și 1968) se vor pensiona în următorii cinci ani, cu ieșiri din ce în ce mai mari.
Corneliu Perianu, cofondator al platformei iFonduri, a spus pentru Termene Business Hub că primele cohorte ies la pensie din 2030, dar plasează vârful în 2037-2038, când se retrag cei născuți în anii ‘70, înscriși la Pilonul II prin efectul legii. Cei care ies acum au aderat opțional în 2008, la vârste între 35 și 45 de ani, reprezentând jumătăți de generație.
Toate aceste presiuni împing spre aceeași soluție, creșterea vârstei de pensionare, singura care ar readuce sistemul public spre sustenabilitate. Asta ar duce însă la mai puțini ani de pensie încasată pentru fiecare contributor, iar pragul de rentabilitate individuală ar urca și mai sus de 74 de ani.
Cu cât sistemul devine mai viabil pentru stat, cu atât devine mai puțin atractiv pentru contributor. Este partea pe care discursul public despre reforma pensiilor o ocolește constant, un adevăr care nu se poate spune frumos.
Ce se întâmplă pe bursă
Există și o consecință de piață, care atinge indirect valoarea conturilor noastre din Pilonul II. Fondurile de pensii au devenit cel mai mare investitor instituțional local (statul are dețineri istorice, nu investește).
Potrivit datelor Asociației pentru Pensiile Administrate Privat din România (APAPR) la iulie 2026, activele nete ale Pilonului II au ajuns la 246,7 mld. lei (aproximativ 47 mld. euro). Câștigul net cumulat de la lansarea sistemului a depășit pentru prima dată pragul de 100 mld. lei (108,6 mld. lei). Plățile cumulate efectuate către participanți și beneficiari s-au ridicat la 7,9 mld. lei.
La această dimensiune, ponderea în piața de capital a devenit structurală. Mihai Căruntu, vicepreședinte al Asociației Analiștilor Financiari-Bancari din România (AAFBR), arată într-o analiză publicată în newsletterul instituției din octombrie 2025 că fondurile Pilon II dețineau la începutul anului trecut 38,3% din free-floatul pieței reglementate a bursei românești.
Free-floatul înseamnă acțiunile care circulă efectiv la bursă, în afara pachetelor deținute pe termen lung de acționarii mari.
În clasament, urmau investitorii persoane fizice cu 24,1%, alte persoane juridice românești și investitori instituționali străini cu 29%, fondurile deschise de investiții cu 7% și fondurile Pilon III cu 1,6%.
În newsletterul din iunie 2026, Căruntu a publicat un calcul construit pe altă bază: free-floatul cumulat al companiilor unde fondurile Pilon II sunt acționare, deci nu întreaga piață principală.
La început de 2026, deci aproximativ un an mai târziu, ele dețineau 43,6% prin participații evaluate la 11,3 mld. euro, adică 97,3% din totalul investițiilor acestora în acțiuni.
La emitenții unde fondurile sunt cel mai expuse, concentrarea urcă mult peste media portofoliilor. În februarie 2026, fondurile Pilon II dețineau 63% din free-floatul oficial al Hidroelectrica, 62% la Sphera Franchise Group, Aquila Part Prod Com și Romgaz, 60% la Alro și 58% la MedLife. Lista emitenților unde ponderea depășește un sfert coboară până la Banca Transilvania, cu 25%.
Măsurat altfel, din cele 25,9 mld. euro care formează free-floatul agregat al acestor companii, 11,3 mld. euro stau în conturile fondurilor de pensii. Am calculat că ceea ce rămâne efectiv disponibil la tranzacționare înseamnă 22,4% din capitalizarea cumulată, în timp ce fondurile au circa 17,4%. Free-floatul rămas coboară și mai mult la unii emitenți – 5% la Alro, 7,4% la Hidroelectrica, 8,2% la Nuclearelectrica.
*
Concentrarea aceasta explică și cât de rar se tranzacționează acțiunile de la BVB. În România se tranzacționează anual echivalentul a circa 24% din free-floatul bursei, potrivit unei analize realizate de Divo Pulitika, membru al consiliului de administrație al administratorului croat InterCapital ETF.
Este un nivel apropiat de cel din Croația, de aproximativ 20%, dar mult sub Ungaria, cu 78%, Cehia, cu 101%, și Polonia, cu 192%. Explicația ține de structura bazei de investitori. Marii investitori instituționali români, în special fondurile de pensii, tind să dețină investițiile pe termen lung.
Dacă dintr-o poziție se iese foarte greu, presiunea vine și din sens invers, dinspre banii care intră lunar și nu mai au unde să se ducă.
Radu Crăciun, fost președinte și CEO al BCR Pensii și în prezent vicepreședinte al Asociației Administratorilor Independenți (AAI), estimează creșterea anuală a activelor Pilonului II la circa 10 mld. euro, din care aproximativ 3 mld. ar trebui plasate în acțiuni în fiecare an.
„Nu mai au spațiu să investească în companiile principale. Trebuie să iasă pe bursele externe”, spune acesta.
Greutatea acestei concentrări se vede atunci când un fond vrea să vândă. La Alro fondurile de pensii s-au chinuit să facă exitul, iar unuia dintre ele i-a luat mai bine de un an. Lichiditatea redusă s-a văzut punctual în decembrie 2025, când vânzările unui singur fond au reprezentat aproximativ 62% din rulajul lunar cu acest emitent.
Corneliu Perianu descrie același fenomen, vorbind despre un fond de pensii căruia i-au trebuit 13 luni pentru a ieși dintr-o poziție mică de la bursa locală.
Soluția găsită de administratorii fondurilor a fost tranzacționarea directă între acestea, documentată în patru cazuri de George Moț – de la Banca Transilvania în iulie 2025 până la Nuclearelectrica în aprilie 2026, emitent unde rulajul fondurilor a depășit atunci 139% din volumul total, ceea ce înseamnă că cel puțin 39% au fost schimburi strict între fonduri.
Din 2026 însă fondurile au trecut de la cumpărare la vânzare, fără să fi decis asta din considerente investiționale, ci dintr-un motiv tehnic. Creșterea cotațiilor și urcarea randamentelor la titlurile de stat au împins pasiv ponderea acțiunilor în activele fondurilor de la circa un sfert la peste 27%, ceea ce a urcat gradul de risc calculat conform normei ASF.
Fiecare fond are un grad de risc calculat după cât de mult din portofoliu stă în active volatile, iar depășirea pragului îl obligă să reducă expunerea. În consecință, modificarea Normei 11/2011, aprobată de Consiliul ASF în iunie 2026 și intrată în vigoare, a relaxat calculul prin creșterea ponderării maxime admise pentru acțiuni de la 25% la 30%.
„Creșterea bursei din acest an a avut loc fără ca fondurile de pensii să fie cumpărători semnificativi, ba chiar mai degrabă vânzători. Dacă în ultimii cinci-șapte ani Pilonul II a dat stabilitate și a fost un determinant al creșterii prețurilor acțiunilor, acest lucru s-a schimbat în 2026”, a spus Mihai Căruntu la solicitarea Termene Business Hub.
Locul lăsat liber a fost preluat de investitorii de retail și de fondurile deschise. Subscrierile nete (bani intrați minus bani retrași) în fondurile diversificate și pe acțiuni au depășit 560 mil. euro în primele cinci luni din 2026, din care circa 375 mil. euro ar fi ajuns în acțiuni la bursă, adică echivalentul a 65% din sumele pe care teoretic fondurile Pilon II le-ar fi putut aloca. Aproximativ două treimi din aceste subscrieri s-au dus către fonduri pe indici și ETF-uri.
Efectul se vede în lichiditate mai mult decât în dețineri. Cele opt ETF-uri pe acțiuni de la BVB au generat 6,4% din rulajul pieței principale în prima jumătate a lui 2026, de la 0,1% în 2020, iar la fiecare 100 de tranzacții cu acțiuni investitorii au încheiat alte 21 cu ETF-uri, arată o analiză Termene Business Hub. Activele lor rămân însă mici, sub 0,4% din capitalizarea pieței principale.
O a doua analiză Termene Business Hub arată că cele șase ETF-uri axate pe România și-au aproape triplat activele în primele șapte luni ale acestui an, până la circa 450 mil. euro, ceea ce înseamnă echivalentul a 1,3% din free-floatul bursei, iar alte 28 de fonduri listate pe piețe externe, cu expunere pe acțiuni românești, mai adaugă aproximativ un procent.
„Pentru prima dată, fondurile mutuale au avut la dispoziție pentru investiții la bursă sume comparabile cu cele ale Pilonului II. (...) Investitorii trebuie să fie pregătiți pentru mișcarea inversă. Vom avea o bursă mult mai volatilă începând cu anul acesta și cu anul viitor, pentru că rolul de catalizator al cotațiilor va fi dat de fondurile mutuale”, adaugă Căruntu.
Pentru participantul la Pilonul II, schimbarea are și o parte bună, iar aceasta contrazice teama intuitivă. Fondurile de pensii capătă pentru prima dată o contraparte capabilă să preia pachetele mari în cazul vânzărilor, deci pot reduce expunerea fără să prăbușească prețurile, exact în perioada în care se apropie de momentul plăților. Raportat la ponderea actuală, vicepreședintele AAFBR vede o corecție treptată ca element de sănătate a pieței.
„Mișcarea aceasta este foarte sănătoasă pentru participanții la Pilonul II. A apărut o contraparte, deci Pilonul II poate să vândă acțiuni fără să deterioreze prețurile. (...) Ar fi structural pentru bursă ca în cinci ani Pilonul II să coboare de la ponderea din free-float actuală către 30%. Creșterea free-floatului este un element de mare atractivitate pentru o piață”, a mai spus analistul.
Partea proastă pentru participant ține de momentul ieșirii. O piață mai volatilă înseamnă oscilații mai ample ale valorii unitare a activului net (VUAN – prețul unei unități de fond), iar cine depune cererea de plată într-o lună proastă marchează efectiv pierderea. Ceilalți participanți văd doar o scădere temporară. Distincția aceasta, formulată de George Moț, devine mai importantă pe măsură ce se apropie valul de pensionări.
Ce pensie vom avea în final
Randamentul mediu al Pilonului II a fost de aproximativ 8,7% pe an în cei 18 ani de funcționare, față de o inflație medie de circa 4,7% în aceeași perioadă, potrivit datelor APAPR și INS.
O treime din activele acumulate până acum reprezintă câștig din investiții, restul de două treimi fiind contribuții, ceea ce susține ideea că fiecare punct procentual mutat către pilonul privat lucrează, în timp, pentru participant.
L-am întrebat pe Adrian Codirlașu dacă pragul de 74 de ani, și așa greu de atins, se schimbă odată cu legea de plată a pensiilor și plata CASS din august 2025.
„Acum, mai ales că a fost inflație, care a redus puterea de cumpărare, situația s-a înrăutățit. Cotizezi mai mult și primești la fel, deci în termeni reali primești mai puțin”, a spus președintele CFA România.
Pentru cine intră abia acum pe piața muncii, cu atât mai mult contează ce urmează. Pilonul I va oferi o rată de înlocuire în scădere spre 24%, cu un randament implicit care rămâne negativ până spre 74 de ani și care se va deteriora odată cu creșterea vârstei de pensionare. Peste pensia publică, Pilonul II adaugă 17% din ultimul salariu la cota actuală de contribuție și ar putea ajunge spre 25% dacă alocarea ar crește la 6,75%, având avantajul decisiv că se transmite moștenitorilor.
Ce indică toate calculele de mai sus este deja resimțit de majoritatea românilor. Un studiu realizat de Quantix pentru Banca Transilvania în august 2026 în rândul persoanelor între 25 și 64 de ani din mediul urban arată că 75% dintre respondenți cred că pensia de stat nu le va putea asigura un trai decent, iar 60% sunt preocupați de veniturile pe care le vor avea după retragerea din activitate.
Totuși, conștientizarea nu se traduce în măsuri. Mai mult de jumătate dintre respondenți (54%) spun că nu sunt pregătiți financiar pentru acel moment. Pilonul II este menționat de 55% dintre ei ca sursă de venit la pensie. Urmează serviciile pe care intenționează să le presteze cu 25%, Pilonul III cu 22% și depozitele bancare cu 20%.
Așteptările se sprijină, așadar, tocmai pe partea cea mai mică a contribuției. Cât timp realocarea dinspre Pilonul I spre Pilonul II rămâne o decizie politică, singurele pârghii la îndemâna fiecăruia pentru a-și suplimenta veniturile la pensie sunt economisirea și, mai departe, investițiile pe cont propriu. Un trai decent la bătrânețe va depinde de cât de timpuriu apelăm la ele.