„Impredictibilitatea apasă cel mai mult pe spatele antreprenorului (…). Companiile în general nu fug de taxe, ci de frecvența schimbării acestora”, a spus Flavius Jakubowicz, președintele Consiliului de Supraveghere al IFA România, președintele Asociației Analiștilor Financiar-Bancari din România și partener la JASILL Accounting & Business, în emisiunea „Cu cifrele pe masă".
Presiunea îi împinge pe unii dintre antreprenori spre soluția promovată intens în reclamele și mesajele de pe rețelele de socializare, mutarea businessului într-o țară vecină sau chiar înregistrarea activității într-o jurisdicție cu impozitare zero. Flavius Jakubowicz explică de ce astfel de decizii sunt departe de a fi practice.
„Dacă ești un antreprenor cu CNP în România și îți înființezi o firmă în Insulele Virgine Britanice, unde impozitarea este zero, însă tu deții acea companie doar din punct de vedere scriptic, centrul intereselor vitale îți este în România și deciziile le iei din România, atunci nu ai rezolvat nimic. Nu ai făcut decât să amâni o impozitare prin niște cheltuieli care nu au o substanță economică reală. Acele cheltuieli sunt deductibile doar pe o perioadă limitată, până vine ANAF-ul în control”, a explicat consultantul fiscal.
Alte declarații din emisiune:
Pe masa consultantului fiscal
Avem de-a face cu o contradicție în ceea ce privește modificările fiscale care nu apar peste noapte. În România, cel puțin, este exact contrariul. Marea majoritate a modificărilor fiscale apar destul de rapid și, de cele mai multe ori, companiile și mediul de afaceri, câteodată chiar și populația, nu ajung să se adapteze.
Ce ajunge pe masa noastră? În primul rând, impactul. Trebuie să vedem care este impactul unei modificări fiscale și aici, chiar dacă se modifică doar anumite cuvinte sau o bază impozabilă, nu neapărat o cotă de impozit.
Dacă, să spunem, păstrez aceeași cotă de TVA, nemodificată, însă în structura legii și a definiției mărești cumva baza impozabilă și niște activități sau niște produse care erau excluse din acea bază se introduc, automat înseamnă o modificare fiscală cu un impact semnificativ pe care îl pot avea în cadrul companiilor.
Rolul nostru este să fim o voce neutră, independentă și profesionistă pentru autoritățile din România, să evaluăm și să ajutăm ca impactul să fie absorbit de mediul economic cât mai sigur și, nu în ultimul rând, să oferim sprijinul necesar companiilor pentru a implementa și a absorbi modificările fiscale care se fac.
În general, unul dintre principalele obiective ale noastre ca specialiști în cadrul IFA România și IFA la nivel internațional este de a veni cu acel input practic și soluții care să fie cumva ușor de implementat. Orice modificare fiscală care apare în legislație are un cost de conformare, care cost de conformare trebuie să fie din ce în ce mai mic.
Companiile mari au un cost semnificativ mai redus pentru că au o infrastructură foarte mare și o bază de desfacere foarte mare, dar companiile mici sunt cele mai afectate pentru că nu au capacitate de adaptare, nu au resurse suficiente pentru a aloca pentru consultanță și pentru implementare.
N-aș spune că suntem vocea companiilor sau doar vocea unei părți. Suntem o voce independentă și neutră. Suntem acei specialiști care încearcă să analizeze foarte clar impactul și să rămână pe linia de mijloc, să vadă și partea cezarului, respectiv a statului, căruia trebuie să-i dai taxe, pentru că este mecanismul prin care funcționează un stat, dar și pe cea a contributorului, persoană juridică în cazul nostru, care trebuie să absoarbă cât mai bine șocul.
Prima dată verific dacă acea modificare fiscală pe care mi-o spune clientul este deja publicată în Monitorul Oficial. Până la publicarea în Monitorul Oficial, chiar dacă ea este adoptată de organul legislativ, mai poate suferi modificări, cu toate că n-ar trebui. Elementul de bază este publicarea în Monitorul Oficial.
Ulterior, cel mai important este să analizez exact ceea ce a vrut să spună legiuitorul. De cele mai multe ori, clientul interpretează în avantajul și în favoarea lui, însă, în momentul în care noi traducem din „fiscaleză” și din „legaleză” impactul în cadrul unei companii, atunci lucrurile nu mai sunt atât de roz.
Rolul nostru este să prevenim un eventual impact negativ asupra companiilor, pentru că o aplicare greșită a unei modificări fiscale sau implementarea unei abordări fiscale greșite acum te va costa foarte mult în viitor.
Zece ani de modificări ale cotelor
Când vorbim de TVA, atât la nivelul României, cât și la nivel european, știm că este principala sursă de finanțare a oricărui stat, pentru că are ponderea cea mai mare și, nu în ultimul rând, este o taxă pe consum și o taxă pe care o plătește consumatorul final.
Între profesioniști, între companii, TVA-ul este cumva neutru. O companie care este plătitoare de TVA nu face decât să colecteze și să transfere mai departe către stat acest TVA. De aceea, de multe ori, oamenii din fiscalitate și organele de control spun că „TVA-ul este dulce ca mierea”, pentru că îl colectezi în cadrul companiei tale și, înainte de a-l da către stat, te mai înfrupți un pic din el și nu este tocmai ok.
Din perspectiva mecanismului de TVA și a fluctuațiilor de cote, de fiecare dată când guvernul se confruntă cu o situație dificilă din punct de vedere economic, are acest instrument de majorare a cotei de TVA. Pentru economie nu este sănătos, este cumva dăunător, însă are un impact rapid în economie și în bugetul de stat. Dacă vrei să colectezi foarte repede bani, atunci modifici cota de TVA. Și cu un punct procentual, impactul este unul semnificativ pentru bugetul țării.
Totuși, când ajungem să majorăm, fie că vorbim de cota de TVA, de impozitul pe profit, impozitul pe micro sau pe dividende, în momentul acela apare riscul mai mare de neconformare și de evaziune. Firește, este în firea omului, în ADN-ul lui, ca de fiecare dată să caute portițe să plătească mai puțin.
Așadar, o majorare de impozit îți aduce de cele mai multe ori un efect rapid pe termen scurt, însă pe termen mediu și lung nu putem spune că este neapărat fezabilă, pentru că la un moment dat efectul dispare. Dacă ne uităm chiar la majorarea de TVA care a avut loc anul trecut, în august 2025, acum, în august 2026, efectul de bază dispare. Este un ciclu de aproximativ 12 luni în care acest efect crește, crește, crește și după aceea dispare din economie.
România a fost în anumiți ani aproape cel mai bun paradis fiscal din Uniunea Europeană, pentru că în anul în care aplicam un impozit de 5% pe dividende s-a suprapus și acel impozit de 1% pe cifra de afaceri la microîntreprinderi și, dacă nu mă înșel, și plafonul de 1 milion de euro, care la scurt timp a devenit 500.000 de euro. Aveai, așadar, într-o țară europeană un nivel de impozitare de aproximativ 6% pentru 1 milion de euro. Era raiul pe pământ.
Lucrurile n-au rămas foarte mult timp așa, dar chiar și atunci anumiți antreprenori spuneau că avem o fiscalitate ridicată. Da, avem o fiscalitate ridicată și încă persistă acolo în zona de impozitare a muncii, care este altă discuție. Totuși, din punct de vedere al capitalului, al business-ului, la momentul respectiv stăteam foarte bine.
Nici acum nu suntem foarte rău în comparație cu țările dezvoltate din vestul Uniunii Europene. Avem 16% impozit pe profit și 16% impozit pe dividende, care s-a mărit începând cu 1 ianuarie. Totuși, în momentul de față sunt companii care încearcă să planifice cât mai bine această sarcină fiscală.
Când sarcina fiscală crește
O companie serioasă, mare, nu își face bugetul doar de pe un an pe altul, îl face pe cel puțin trei ani, chiar și cu o proiecție pe 5 ani care este ajustată după trei ani. Totuși, dacă de la un an la altul modifici o cotă de impozit de 5%, extrapolând pe un orizont de cel puțin trei ani am putea spune că avem un impact real de 15%, ceea ce afectează destul de mult cifrele companiei.
Ce se întâmplă în momentul de față? Companiile se sperie. Automat, îngheață investițiile și tot ce înseamnă dezvoltare. Asta înseamnă încetinirea consumului și a valorii adăugate care ajunge în economie. Mai mult decât atât, se pot aștepta ca lucrurile să se înrăutățească și automat pun pe hold partea de angajări, dezvoltarea. Pot chiar să intre într-o zonă negativă, să facă concedieri.
Dacă ne uităm la sfârșitul lui 2025 și începutul lui 2026, asistăm la niște valuri destul de mari de concedieri, la companii foarte mari. Desigur, le punem și pe seama digitalizării. Companiile încearcă să-și optimizeze cât mai mult costurile, pentru că spre deosebire de stat, o companie încearcă să optimizeze atunci când nu mai atinge indicatorii la care s-a angajat.
Când vrei să-ți optimizezi business-ul sau bugetul, fie că vorbim de bugetul de acasă, în familie, la compania ta sau la stat, ar trebui să funcționeze același principiu. Primul lucru pe care îl facem este să ne uităm care sunt veniturile și să încercăm să le maximizăm și să suplimentăm sursele. În plan secund, trebuie să analizăm cheltuielile și să facem o reducere a acestora.
Ei bine, dacă în bugetul propriu sau în companie facem aceste lucruri, din păcate statul nu ține trendul. De fiecare dată când obține venituri mai multe, încearcă mai mult scriptic să reducă cheltuielile. Dacă ne uităm la execuția bugetară, observăm că, de fapt, nu s-au redus cheltuielile sau s-au redus ca pondere, dar ca volum au crescut. Aici trebuie, de fapt, să ne uităm foarte atent calcule și la cifre.
O foarte mare parte a problemelor care sunt la nivelul economiei și al bugetului României provin din partea de cheltuieli care nu sunt ținute în frâu de către stat. Sunt foarte multe artificii contabile. De ce? Pentru că noi, contabilii, câteodată cam stricăm socotelile acolo unde ele nu funcționează. Scoatem în față niște cifre care aparent arată bine, dar dacă le analizăm foarte temeinic, vedem că, de fapt, impactul nu este semnificativ.
Impozitarea microîntreprinderilor
Când s-a majorat plafonul la 1 milion de euro, mediul de afaceri a fost foarte surprins, pentru că acel plafon nu a fost solicitat. A venit într-un val de modificări fiscale și cumva din zona politicului. Mediul de business a zis „bogdaproste, mergem mai departe”.
Era de așteptat că această minune nu va ține foarte mult, a ținut chiar mai mult decât am preconizat noi. Pentru acel sistem de 1 milion de euro cu 1%, chiar și cu un angajat și unde plăteai contribuții la un salariu minim, raportul cost-beneficiu era excepțional.
Problema a început să intervină din 2023. Exista o presiune la nivel european. Foarte multe companii din alte țări din Uniunea Europeană își mutau și își înființau businessurile în România, beneficiind astfel de un tratament fiscal mai avantajos decât în țările de referință. La nivel european au fost discuții că noi stricăm iarăși socotelile.
Statul român, firește, avea interes să păstreze acest sistem, pentru că automat economia a funcționat, însă presiunea a crescut din ce în ce mai mare și am asistat la o scădere accelerată a plafonului, până la, aș spune eu, un nivel normal, echitabil, de 100.000 de euro. Cred că pe aici se va stabiliza plafonul.
Când vorbim de microîntreprinderi, vorbim de o companie la început de drum. Ai trecut de la stadiul de freelancer-antreprenor în anul unul, doi sau trei, când ai avut poate un PFA sau un II, și treci în următoarea etapă. Este exact ca la concursurile culinare, iei trei cuțite și mergi către zona de antreprenoriat. Și plafonul de 200.000 de euro era oarecum echitabil.
Cu privire la sistemul de impozitare pe microîntreprinderi, pe lângă avantajul principal al antreprenorului, pentru că investește mult mai puține resurse pentru conformarea fiscală, pentru că își plătește un contabil mai puține ore pentru acest sistem de impozitare, pentru că nu este deloc greu de calculat, trebuie să ne uităm și la avantajul, să spunem, la care a renunțat organul fiscal, pentru că era foarte ușor de verificat acest impozit.
Când marea majoritate a companiilor aplică sistemul de impozitare pe profit, întotdeauna va fi dezbaterea între organul fiscal și antreprenor cu privire la ce cheltuială este deductibilă și ce cheltuială nu este. Asta înseamnă resurse suplimentare, foarte bine pregătite alocate de organul fiscal pentru verificarea companiilor. Așadar, nu ne uităm doar la cotele care s-au modificat, ci și la impactul din spate asupra conformării.
Fiecare companie absoarbe șocurile total diferit. Companiile mici întotdeauna se gândesc ce au de făcut în următoarea perioadă ca să supraviețuiască. În general, până la un nivel de 0,5-1 milion de euro cifră de afaceri, antreprenorul știe cam ce are de făcut în primii ani de business.
Având o marjă foarte mică, orice modificare de cote de impozit, și la nivelul curent de fiscalitate, îi afectează direct și câteodată semnificativ business-ul. Astfel, trebuie să vadă cum poate să rămână competitiv în piață și să meargă mai departe cu businessul.
Din păcate, de multe ori antreprenorii nu au un backup la planul lor. Când se modifică o cotă de TVA sau se elimină una, apare un impact de câteva procente bune, mai ales dacă businessul se adresează unei persoane fizice. Acolo, costul final pe care tu îl plătești ca persoană fizică este direct impactat de TVA.
La o companie, și că plătește 9%, și că plătește 21%, impactul este cumva neutru. Există doar un impact asupra cash flow-ului, nu neapărat în cost, pentru că TVA-ul pentru o companie plătitoare de TVA nu reprezintă un cost. El reprezintă un cost pentru consumatorul final, persoana fizică, sau pentru acele companii mici care nu sunt plătitoare de TVA, unde automat există costuri mai mari.
Companiile mari fac primele simulări de stres, ca să vadă care este impactul real în anul în care se aplică modificarea fiscală, cu o proiecție pe următorii doi-trei ani, până când estimează o nouă modificare, în sens pozitiv sau negativ. Acolo vorbim însă de resurse alocate suplimentar și de o echipă de consultanță foarte bună.
De aceea le spun de multe ori antreprenorilor că, și dacă reprezintă un efort suplimentar, mai bine aloci un buget pentru consultanță acum ca să nu ai un cost foarte mare în viitor pentru că nu ți-ai făcut temele.
Înmatriculări, radieri, insolvențe
Dacă ne uităm la înmatriculări versus radieri, vedem un impact real de aproximativ 2% ca și creștere, ceea ce este semnificativ sub media ultimilor ani, pentru că oamenii nu mai sunt atât de dornici să fie antreprenori.
Cu toate acestea, dacă faci un sondaj în facultăți, cei mai mulți studenți vor să fie antreprenori, nu mai vor să fie angajați, însă este din ce în ce mai greu să intri într-o zonă de business.
Dacă ești angajat, știi când s-a terminat programul și te culci liniștit. Dacă ești antreprenor, niciodată nu te culci, de fiecare dată când pui capul pe pernă tot te mai gândești la ceva ce ai de făcut sau ce ai uitat să faci.
Dacă ne uităm la motivele pentru care au crescut radierile, unul dintre ele este costul de a menține o companie activă, pentru că o firmă care nu are activitate, nu are venituri și nu are cheltuieli trebuie totuși să depună niște declarații pe zero. Asta înseamnă costuri cu contabilitatea, un cont bancar ținut deschis la care se aplică comisioane și un stres în plus.
Atunci oamenii aleg să-și închidă compania dacă nu mai preconizează că vor desfășura un business pe un orizont de unu-trei ani. Mai există și o variantă de suspendare pe maximum trei ani la Registrul Comerțului, dar și acolo sunt niște costuri administrative asociate.
În schimb, dacă ne uităm la insolvențe, atât la firme, cât și la PFA-uri, din punctul meu de vedere sunt cantități neglijabile. Insolvența PFA-ului este reglementată juridic, dar nu se aplică, aici vorbim de insolvențele persoanelor fizice.
Mecanismul acesta de insolvență începe timid să fie utilizat de antreprenori și de mediul de afaceri, pentru că insolvența de cele mai multe ori nu duce la ieșirea ta din piață și din business, ci îți poate da o gură de aer pentru a te redresa.
De ce aveam atât de puține concordate în 2021? Pentru că acest mecanism nu era foarte popularizat. El s-a modificat prin transpunerea unei directive europene din 2023, dacă nu mă înșel. După această directivă s-a pus accent mai mult pe zona de concordat preventiv, pentru că este cumva o măsură pre-insolvență.
Utilizezi concordatul preventiv în momentul în care ai o problemă de lichiditate, de cash flow. Prestezi niște servicii pentru clienți, termenele de încasare de la ei sunt foarte mari, iar termenele de plată către furnizori sunt mai mici. Automat intervine această problemă de cash flow.
Foarte important, în concordatul preventiv actorul principal este creditorul bugetar, ANAF-ul de cele mai multe ori, care trebuie să susțină acest plan, însă știm că organele fiscale nu sunt foarte deschise la amânarea plății. Astăzi practicienii în insolvență aplică foarte multe proceduri de concordat. Sunt într-un trend pozitiv și dau roade.
Pe de altă parte, insolvența înseamnă că avem o problemă de solvabilitate. Businessul nu mai este solvabil, nu mai este sustenabil. Când decidem ce variantă să alegem, este foarte important să apelăm cât mai rapid la un specialist ca să găsim măsura optimă, pentru că dacă venim pe ultima sută de metri riscăm să intrăm într-o procedură simplificată sau direct în procedura de faliment și să nu mai avem nicio oportunitate de redresare.
Insolvența ca avantaj
Ca owner de business, tu știi cu cel puțin șase luni înainte, câteodată chiar nouă luni, că lucrurile tind către o zonă care se deteriorează și atunci ar trebui să apelezi la un specialist. Prima dată vorbești cu contabilul tău, după aceea ceri o opinie suplimentară de la un specialist din afara firmei, care vede lucrurile cu alți ochi.
Tu poate încerci să te minți că lucrurile sunt bune și se vor îmbunătăți. Ca antreprenori, avem de regulă o atitudine pozitivă și sperăm până în ultima clipă. Este însă foarte important ca un specialist neutru, independent și din exterior să vină să-ți facă un duș rece, pentru că acel duș rece te va costa mult mai puțin în viitor.
Când ne uităm la aceste statistici, ar trebui să vedem mai mulți factori. În primul rând, vorbim despre practica specialiștilor, a practicienilor în insolvență, care au căpătat instrumente noi, știu să le implementeze și oferă consultanță mult mai bună companiilor.
De cealaltă parte, vorbim despre viziunea autorităților. Când vorbesc de autorități, mă refer odată la instanță, la judecătorul-sindic, care validează concordatul, iar aceștia au înțeles mai bine mecanismul și că este mai ușor să încurajeze mediul de business și să susțină aceste planuri.
Al treilea actor este creditorul bugetar, ANAF-ul, care a înțeles în sfârșit că mai bine acceptă un plan de concordat preventiv și încasează datoriile mai lent decât să nu le mai încaseze deloc, dacă acea companie va intra în insolvență, respectiv în faliment.
În concluzie, toți actorii implicați într-un plan de concordat preventiv au căpătat experiență. A venit și directiva europeană care a pus accent pe această procedură, iar în afară funcționează foarte bine. Șansele ca o companie să revină în economia reală sunt, cel puțin în ultimii doi ani, mult mai mari prin concordat decât prin ieșirea dintr-o insolvență.
S-au îmbunătățit statisticile și, mai mult decât atât, aș pune accent și pe faptul că antreprenorii au înțeles că un concordat preventiv îi ajută mai mult și au înțeles cum să-l folosească drept mecanism în business-ul lor. Au transformat practicianul în insolvență și concordatul preventiv într-un partener de afaceri, nu într-o sperietoare.
Când vorbim de concordat preventiv și de proceduri judiciare, inclusiv de insolvență și de procedura de reorganizare judiciară din cadrul ei, vorbim de companii și de planuri care se bazează pe bună-credință și unde există la bază o sustenabilitate a redresării, există o proiecție.
Dacă ne uităm strict la cifre și nu analizăm substanța și ce se întâmplă în spate, am putea spune că o creștere a numărului de insolvențe este un lucru negativ. Este parțial adevărat. Eu văd lucrurile acestea și într-o notă pozitivă.
Mediul de business a învățat să utilizeze insolvența ca pe un avantaj, ca să meargă mai departe și să continue businessul. Nu mai pun semnul egal între insolvență și faliment, apelează la măsura de insolvență și merg într-un plan de reorganizare judiciară care le poate oferi o gură de oxigen de trei până la patru ani, în care își pot repune în ordine finanțele și businessul, astfel încât să poată reveni în circuitul economic.
Cred că acesta ar fi cel mai important aspect când ne uităm la creșterea numărului de insolvențe, că antreprenorii au acces la informație, se educă în fiecare an și utilizează aceste instrumente cu bună-credință, în favoarea lor și a businessurilor lor. N-aș vedea doar latura negativă, ci și pe cea pozitivă. Utilizează insolvența ca pe un instrument de management adecvat situației economice sau situației prin care trece businessul lor, doar pe o perioadă de tranziție, pentru redresare.
Cel mai mare repetent din clasă
Atunci când statul cheltuiește mai mult, ajustarea o plătesc atât companiile, cât și persoanele fizice, cetățenii.
Toată lumea spune că firmele trebuie să plătească mai multe taxe. Sunt perfect de acord. Companiile, în general, nu protestează față de volumul taxelor, ci față de schimbarea lor, față de impredictibilitate și de imposibilitatea de a-ți face un plan fezabil și stabil pe trei-cinci ani ca proiecție de business.
Când statul îți cere niște taxe în plus printr-o bază mărită sau prin cote procentuale mai mari, firește că tu, ca firmă sau ca cetățean, nu poți să fii de acord cu asta, dar într-un final nu prea ai cum să protestezi și mergi mai departe. Asta se întâmplă de 35 de ani, taxele tot cresc, cresc, cresc. Nu ne convine, le înghițim și mergem mai departe.
Ce se întâmplă de partea statului? Ar trebui să fie și el solidar cu companiile și cu populația și să-și facă curățenie în propria ogradă, dar, ce să vezi, nu se întâmplă lucrul acesta. Statul spune „avem venituri suplimentare, putem să ne încadrăm cu aceste cheltuieli”.
Pe măsură ce impactul cotelor majorate aduce un plus în vistieria statului, adică venituri mai mari, cheltuielile se pot ajusta mai mult sau mai puțin doar pe hârtie și doar cu un efect ușor psihologic. Ce face statul în anul doi-trei, când deja avem un buget și venituri mai mari ca urmare a majorării taxelor și impozitelor? Crește din nou cheltuielile, și iată cum ne furăm singuri căciula.
În cazul unei persoane fizice, a unei persoane juridice sau în mediul privat există o răspundere. Administrând niște bani, trebuie să ai o răspundere. Din păcate, răspunderea statului este doar pe hârtie, pentru că, la cât de eficient este, statul cred că ar fi cel mai mare repetent din clasă la capitolul eficiență, economie și administrare de buget.
Știm foarte bine că statul, dacă ar fi o companie, ar fi falimentar din naștere. Acesta este crudul adevăr când discutăm despre taxe mai mari versus cheltuieli bugetare mai mici. Veniturile sunt real mai mari și contribuie la bugetul statului, pe când reducerea reală a cheltuielilor bugetare, pe o perioadă de trei-cinci ani sau ca trend, nu o putem vedea. Dacă analizăm datele din 1990 și până astăzi, ne vom speria de trend.
De unde vin banii de la buget
Taxa o plătești către stat pentru un serviciu pe care acesta ți-l oferă – să ți se emită buletinul, să îți înființezi firmă – aceasta este rațiunea. Pentru taxa pe care o plătești statului beneficiezi de un serviciu public care nu este neapărat gratuit.
Impozitul, în schimb, este ceva ce ești obligat să plătești ca cetățean sau ca firmă. Ai impozit pe profit, impozit pe dividende, impozit pe venit, pe venitul salarial. Este foarte importantă această diferență între taxă și impozit.
Cea mai mare pondere în procentul de 28,8% o are TVA-ul. Ponderea TVA-ului este semnificativă și principală în toate statele europene care aplică mecanismul de TVA. Când ne uităm la 28% versus 40% media europeană, discutăm de incapacitatea administrativă a statului de a colecta.
În ultimii ani s-au investit resurse și fonduri considerabile, zeci sau sute de milioane de euro, în digitalizare și în eficiența structurilor operaționale și administrative ale statului. Din păcate, nu vedem o îmbunătățire semnificativă. A dispărut, sau ar fi trebuit să dispară, birocrația dosarului cu șină, dar a apărut o alta, birocrația dosarului digital și a tot ce înseamnă flux digital.
Până acum vreo doi sau trei ani, maximum patru, la Registrul Comerțului orice operațiune putea fi făcută online și funcționa foarte bine. Puteai să-ți înființezi o companie de acasă, să trimiți toate documentele, ca antreprenor sau ca avocat. Ce făceau funcționarii de la stat? Printau documentele și le puneau într-un dosar. Era de noaptea minții lucrul acesta.
Aș vrea să cred că lucrurile nu se mai întâmplă așa, mai ales de acum un an, când s-a schimbat sistemul. Sistemul acela de 40 de milioane de euro ar fi trebuit să ducă la o înființare de companie în maximum 24 de ore, așa cum se întâmplă în statele civilizate.
Înainte garantai unui client o înființare de companie în trei zile, acum nu mai pot să garantez. Din câte am auzit de la colegi, o înființare de companie poate să dureze și o săptămână sau mai mult, ceea ce nu este exact trendul pe care îl urmăream.
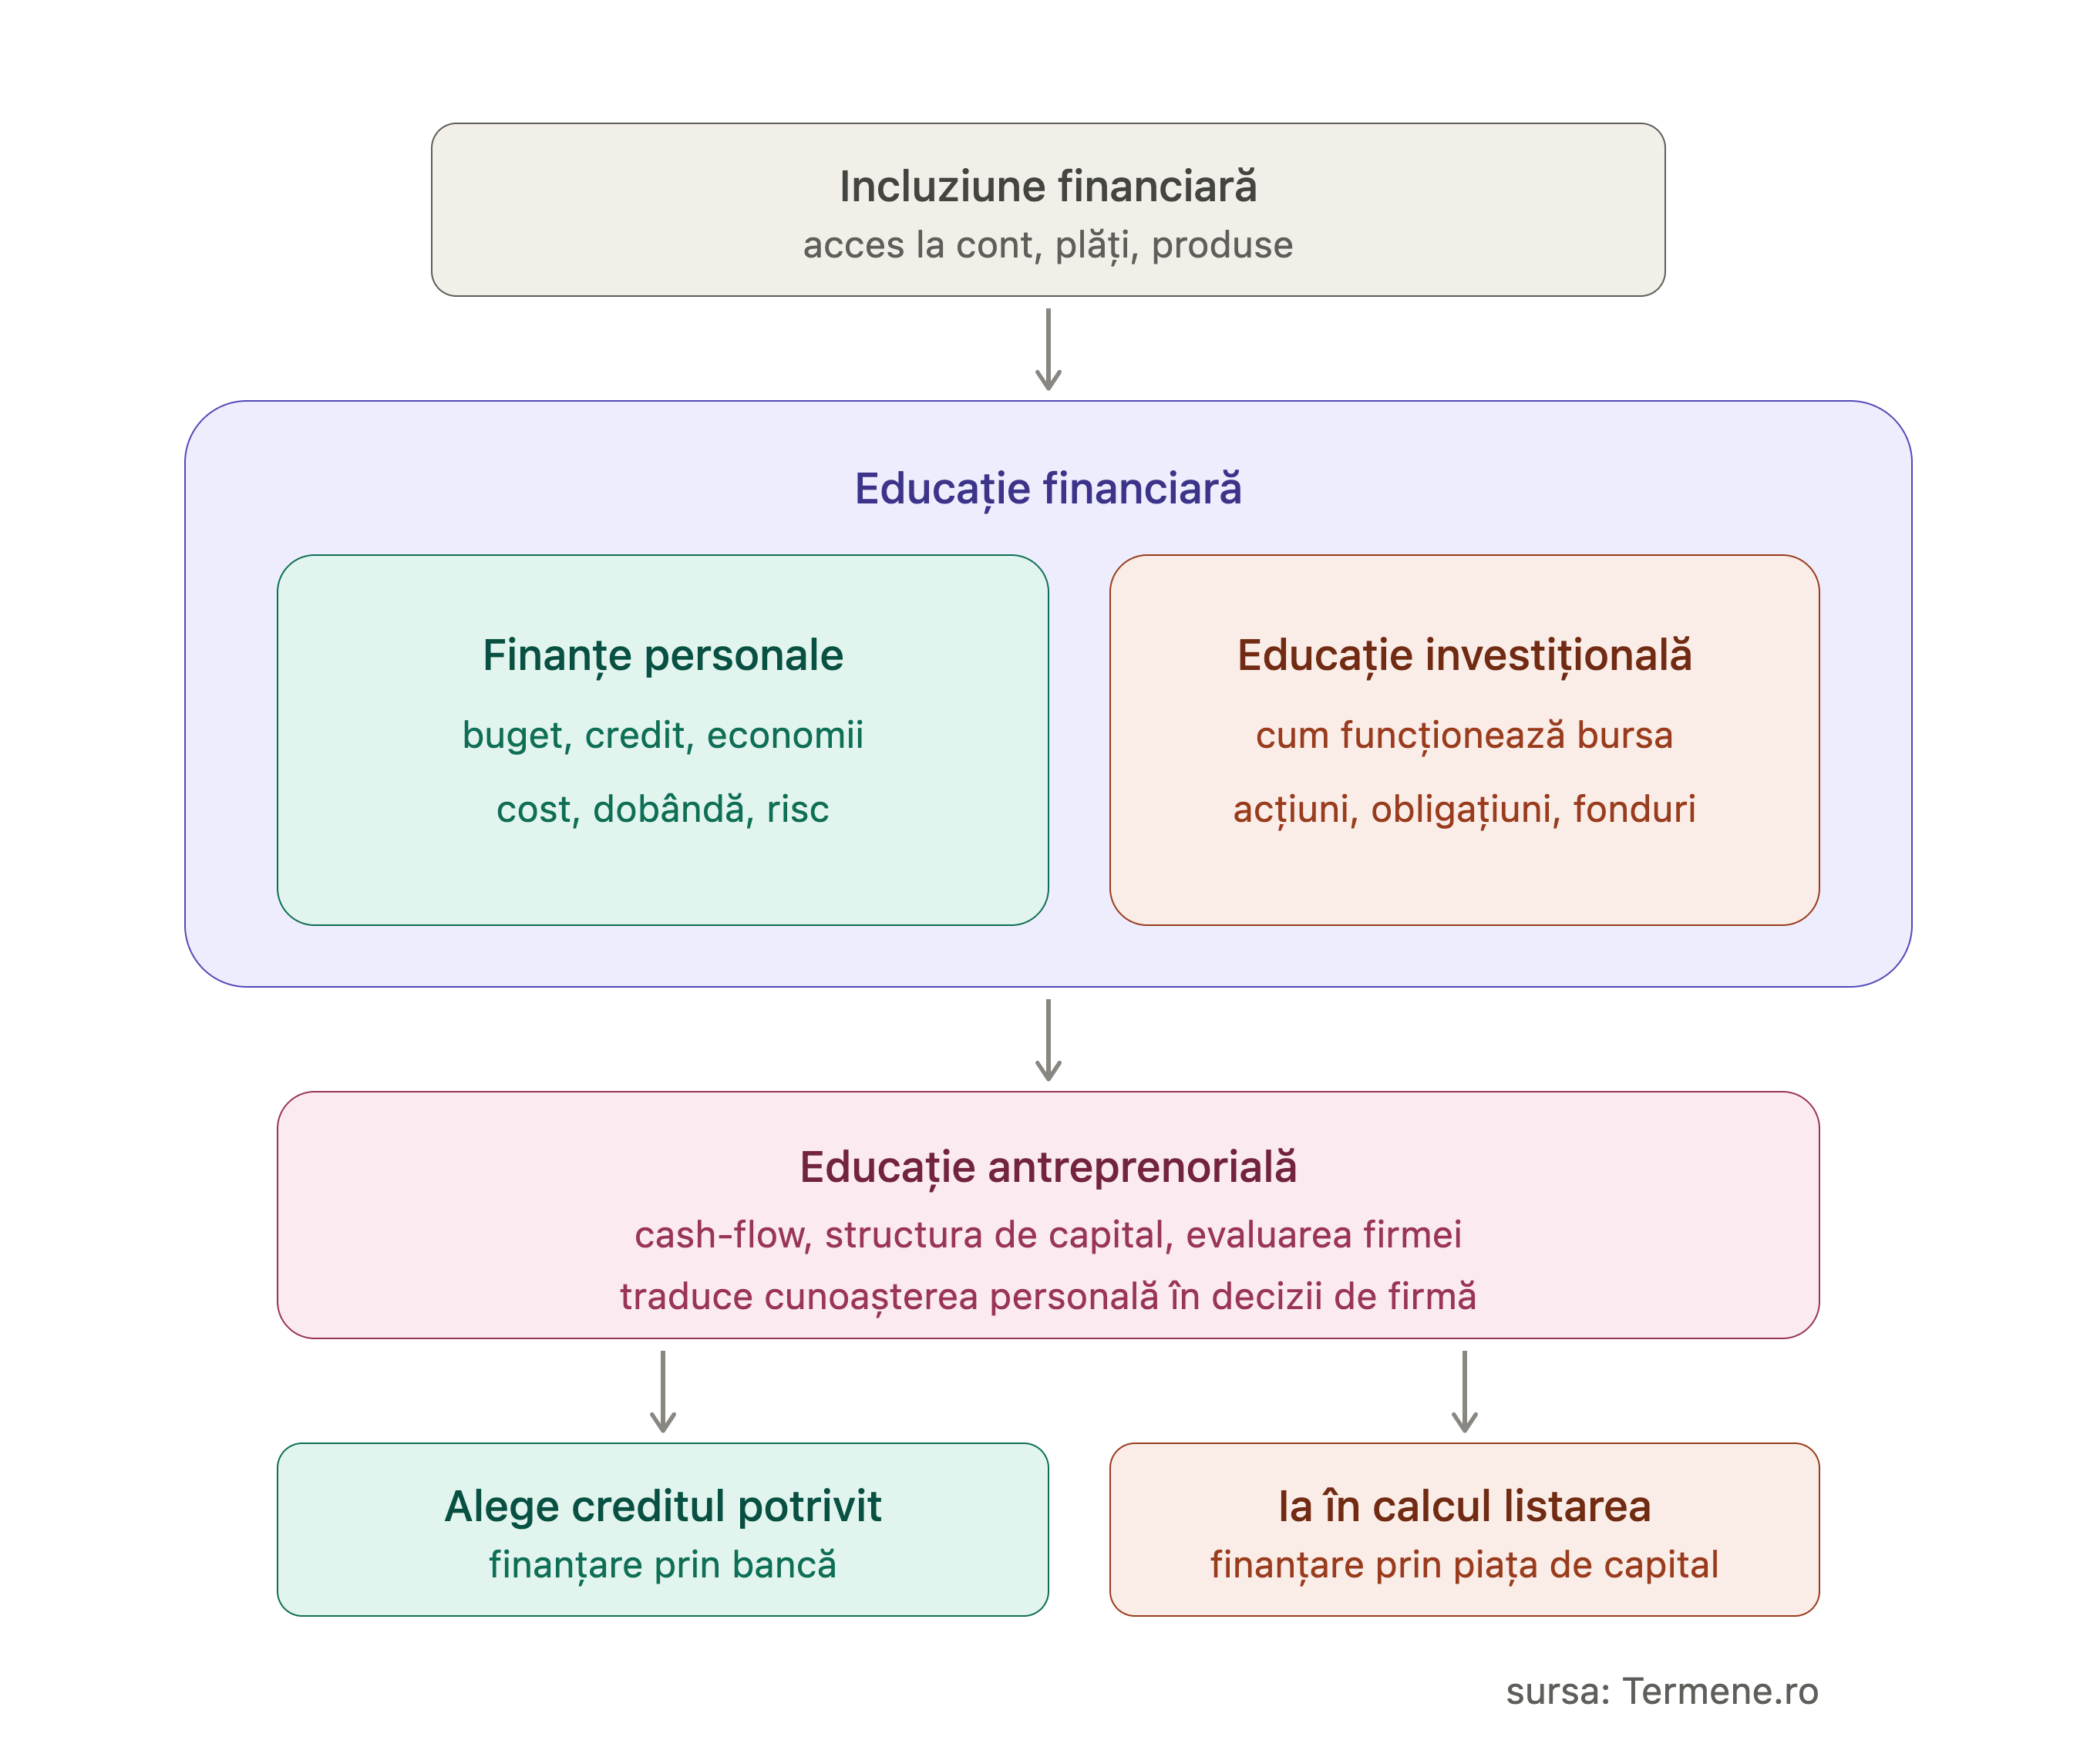
Revenind la diferența de procent, 28 versus 40, cred că ar trebui să ne schimbăm noi, ca români, mentalitatea. În momentul în care ne vom schimba mentalitatea, ceea ce este destul de greu, pentru că avem un ADN propriu și bine înrădăcinat, vom crește acea pondere. Baza este educația noastră financiară, atât a populației, cât și a antreprenorilor, care are efect automat și în zona de business.
Dacă alege să-și facă un business, un cetățean educat financiar, care știe cum să-și organizeze bugetul personal și cum să gestioneze relațiile financiare în familie, va pleca la drum cu alte principii, cu idei noi, cu ideea că va trebui să plătească taxe și că trebuie să-și organizeze și să-și planifice businessul foarte bine, astfel încât să poată contribui la bugetul statului.
Cea mai mare pondere a creșterii încasărilor din TVA provine din majorarea cotei, cred că mai mult de 50%, undeva spre 60%. O parte mult mai mică provine dintr-o colectare mai bună datorită digitalizării și, nu în ultimul rând, unei administrații fiscale mai eficiente, cu oameni mai bine pregătiți, dar și dintr-o conformare voluntară mai bună a companiilor.
În ultimii ani, cu toată digitalizarea pe care o fac autoritățile, în particular ANAF-ul, prin toate declarațiile care se depun și prin volumul foarte mare de date care se colectează, antreprenorul a devenit mai conștient că trebuie să se conformeze voluntar. Statul ar face multă economie de resurse dacă ar lucra cu mănuși cu acei contribuabili de bună-credință, care ar înțelege că lucrurile sunt mult mai bune dacă se autoconformează.
Să nu uităm însă că orice antreprenor, orice persoană fizică din spatele deciziei de business a unei companii, așteaptă și un rezultat, respectiv o administrare eficientă și benefică a banilor pe care îi plătim la stat, în interesul tuturor. Degeaba plătesc eu și mă conformez voluntar dacă văd că acei bani sunt aruncați pe fereastră și sunt plătiți doar pe salarii și pensii.
Componenta socială este foarte importantă și trebuie să fie acolo, dar dacă tu ca stat ai niște salarii foarte mari și un aparat bugetar supradimensionat raportat la populație și în comparație cu alte state europene, ca antreprenor te gândești „oare de ce să susțin eu bugetul?”. Cred că ar trebui lucrat strategic, pe termen mediu și lung, nu doar cu hei-rup, așa cum am fost obișnuiți în toți anii aceștia de după Revoluție.
Povestea gapului de TVA
Ce înseamnă gapul de TVA pentru o firmă care plătește tot? Cuvântul de bază este concurența neloială. Până să ajungem acolo, ce înseamnă acest 30%? De foarte mulți ani se defilează cu acest procent, care este unul foarte mare, dacă îl analizezi în esență. Știm povestea cu gemul.
Vreau să subliniez că în realitate nu este chiar 30%, ci ar fi puțin peste 20%, pentru că metodologia de calcul al acestui gap de TVA era ușor neadaptată situației din România. În calcul intrau foarte multe lucruri care în realitate nu ar fi trebuit, erau necesare niște ajustări.
Un aspect foarte important care influența acest procent de 30% este gradul foarte mare de proprietăți deținute în România. Era doar un singur factor care contribuia destul de mult la acest algoritm. Știm că de la acea poveste cu gemul de anul trecut s-a schimbat modalitatea de calcul și acum lucrurile au venit la un nivel normal.
Media UE este destul de bună, de 9,5%, însă eu cred că actualul trend de digitalizare al organelor fiscale și o educație financiară mai bună a populației și a antreprenorilor pot schimba lucrurile. Vorbim aici de businessurile antreprenoriale, nu neapărat de cele multinaționale, unde este altă discuție.
Pentru multinaționale, modificările legislative la nivel internațional de contracarare a erodării bazei impozabile și nivelul minim de taxare de 15% pot crea, pe un orizont de 5-10 ani, premise semnificative de a ne apropia de media UE. Rămâne să vedem cum se vor implementa lucrurile și cât de rapid.
Când presiunea crește, prima reacție a antreprenorului este „cum scap”, din mai multe perspective. O dată, pot să mă adaptez. Lucrurile o demonstrează, antreprenorul român este un adevărat erou și de fiecare dată caută și găsește soluții de adaptare ca să treacă prin orice modificare fiscală. Sau se gândește foarte bine dacă să meargă mai departe sau să închidă business-ul. Mai există și varianta a treia, în care schimbă modelul de business.
În portofoliul de clienți am văzut la fiecare criză, cea mai recentă fiind criza COVID din 2020, o paletă foarte mare de clienți care s-au adaptat la businessurile de moment. Asta înseamnă să fii antreprenor în România, să poți să faci switch-ul, să-ți adaptezi businessul și să mergi mai departe. Schimbări în legislație există tot timpul.
Lucrurile acestea se întâmplă însă de obicei la businessurile mici care își proiectează bugetele bazându-se pe o fiscalitate minimală, nu pe un scenariu de stres maximal. Asta ar face diferența între un business care crește solid și unul creat pe o oportunitate.
Unde ne deschidem firma
Cota de 15% Pillar Two implementată se aplică grupurilor de companii cu o cifră de afaceri consolidată de peste 750 de milioane de euro. Cota de impozitare de 9% sau 10%, dacă ne uităm la Ungaria și Bulgaria, nu se aplică acestor companii, și acolo companiile cu afaceri consolidate de peste 750 de milioane de euro ar aplica același sistem de impozitare, de minimum 15%. Cota de 9% versus 12% se aplică companiilor mici. Și în aceste țări există mai multe tipuri de companii.
Flavius Jakubowicz: Pentru discuția de început trebuie să facem precizarea că profitul și această cotă de 15% Pillar Two care este implementată se aplică grupurilor de companii care au o cifră de afaceri consolidată peste 750 de milioane de euro. Iar cota de impozitare de 9 sau 10, dacă ne uităm la Ungaria și Bulgaria, nu se aplică acestor companii. Deci și în Bulgaria, și în Ungaria, companiile care au o cifră de afaceri consolidată de peste 750 de milioane de euro ar aplica același sistem de impozitare, de minimum 15%. Cota de 9 versus 10% se aplică companiilor mici. Și acolo, și în aceste țări există mai multe tipuri de companii.
Contează destul de mult cota de impozitare în momentul în care alegi să-ți deschizi un business, însă cred că primul lucru la care trebuie să ne uităm este tipul de business pe care vrem să-l facem și cine îmi sunt clienții.
Dacă este o afacere pe model business to client, companie la client, atunci lucrurile pot să difere de la o jurisdicție la alta. La business to business, companie la companie, atunci putem să analizăm și să alegem mai ușor dintr-o paletă mult mai largă, cu avantaje din punctul de vedere al impozitării.
Văd foarte des în ultima perioadă pe social media diferite reclame care te îndeamnă să-ți înființezi o companie într-o jurisdicție cu impozit zero. Important este la ce cifre ne uităm și care este costul oportunității. Toată lumea se uită că există 0% impozit într-o zonă offshore. De acord, însă trebuie să ne uităm la ce înseamnă și cum se aplică, dacă se aplică acea impozitare favorabilă în businessul nostru.
Dacă tu ești însă un antreprenor cu un CNP în România și îți înființezi o firmă în Insulele Virgine Britanice sau mai știu eu unde, unde impozitarea este zero, dar deții acea companie doar din punct de vedere scriptic, iar centrul intereselor vitale este în România și deciziile de business le iei din România, atunci nu ai rezolvat nimic.
Într-o astfel de situație, nu ai făcut decât să amâni o impozitare prin niște cheltuieli care nu au o substanță economică reală și nu se realizează în adevăratul sens al cuvântului. Este doar un schimb de hârtii, iar acea cheltuială este deductibilă doar pe o perioadă limitată, respectiv până vine ANAF-ul în control.
Este foarte important, în primul rând, să analizăm tipul de business, care sunt clienții și dacă substanța economică, coroborată cu centrul intereselor vitale și cu locul de unde iau deciziile de business, se află în acea jurisdicție, dacă există o substanță reală acolo. Doar așa poți să optimizezi lucrurile.
De altfel, în realitate antreprenorul român nu prea poate să facă lucrul acesta. Ar presupune ca mai întâi să-și mute rezidența fiscală în respectivul stat. Ce înseamnă să-ți muți rezidența fiscală într-un alt stat? Să stai mai mult de 183 de zile acolo și după aceea să nu mai stai în România mai mult de 183 de zile.
De cele mai multe ori, lucrurile sunt destul de complicate în sensul acesta. Se aplică, dar nu așa de ușor și de larg cum este promovat. Lucrurile trebuie gândite foarte bine înainte, pentru că poți să ajungi la costuri mai mari, într-un timp mai lung.
Să nu uităm elementul esențial, realitatea tranzacțiilor și substanța economică ce se realizează efectiv în respectiva jurisdicție. Orice companie dintr-o jurisdicție aparent favorabilă trebuie să se comporte ca orice companie normală. Mai mult decât atât, Codul de procedură fiscală te obligă să înregistrezi acea companie în România și automat aplici același sistem de taxare.
Ce vede investitorul străin
Când discutăm de capitalul străin, zona aparent pozitivă pe care o vedem nu vine pentru că suntem noi foarte deștepți și foarte buni la anumite aspecte, ci pentru că ne-a pus Dumnezeu mâna în cap, ca aproape de fiecare dată.
Stabilitate politică n-am avut în ultimii ani. Din punct de vedere politic, nu stăm niciodată bine la capitolul acesta. Impredictibilitate fiscală, insecuritate sau impredictibilitate juridică. Zona de business nu este foarte bine așezată.
Ce implică, în schimb, zona pozitivă a capitalului străin? Importanța strategică a României. Poziția României, din punct de vedere geografic și geostrategic, ne dă aceste oportunități, iar investitorii, că aici vorbim de investitori avizați, investitori strategici, văd anumite oportunități.
Investitorul străin și investitorul român văd sau pot să vadă aceleași lucruri de multe ori. Problema este de potențial și de putere financiară. Și antreprenorul român poate vedea anumite oportunități de business în România, însă nu are forța financiară a unui investitor străin și de aceea vine investitorul străin.
Incluziunea financiară
Vedem o creștere destul de bună, sau să zic normală pentru România, mai ales la gradul nostru de alfabetizare din punct de vedere economic, de educație financiară. Comparativ cu media Uniunii Europene suntem însă încă destul de departe. Aș vrea totuși să nuanțez puțin, pentru că acel procent de 71% în 2024 ar fi în realitate mai mic.
Din punct de vedere statistic, ne uităm la persoanele care au cel puțin un instrument financiar, iar cel mai la îndemână instrument pe care îl utilizează este contul bancar. Totuși, dacă avem un cont bancar și încasăm salariul sau pensia în acel cont, iar în ziua în care ne intră banii i-am scos de la bancomat și după aceea toată luna plătim cu cash, nu înseamnă că suntem cetățeni educați financiar.
Ar trebui să insistăm mai mult pe ceea ce înseamnă zona de educație financiară, pentru că în momentul în care populația țării este educată financiar se schimbă automat deciziile și modul în care oamenii gândesc administrarea bugetului personal și al familiei sau decizia de a-și înființa o companie. Cu cât înțelegi mai bine ideile de bază ale economiei și modul în care funcționează banii, cu atât vom avea mai mult de câștigat, ca stat.
Intermedierea financiară
Toate cifrele sunt într-o sinergie, fiecare depinde de cealaltă. Acolo unde lucrurile sunt bune, sunt bune ca trend. Unde sunt proaste, sunt proaste ca trend.
Ideea principală la tot acest tablou ar fi educația financiară. De ce avem credit neguvernamental de 22%? Pentru că antreprenorul român nu știe să apeleze sau ar vrea să apeleze la un credit bancar, însă compania pe care o deține nu este bancabilă.
Chiar Banca Națională și autoritățile statului au desfășurat în ultimii cinci ani campanii ample de promovare și de educare pe zona aceasta, ca firmele să fie cât mai bancabile. Există și niște facilități fiscale pe care Fiscul le-a pus la dispoziția companiilor din România ca să-și îmbunătățească indicatorii financiari, cu reduceri de impozit.
Procentul de 22%, versus 66%, vine din faptul că un antreprenor preferă să aducă el banii de acasă, din economiile sale, din economiile familiei, și să finanțeze businessul. Știm însă că un principiu de bază al unei afaceri este să lucrezi cu banii altuia și să riști banii altuia. În România lucrurile nu funcționează chiar așa.
Dacă ne uităm la activele bancare și la indicatorul de solvabilitate, băncile atrag mai multe depozite și nu au cui să dea credite, pentru că firmele nu sunt bancabile, așa că nu fac decât să stea pe un munte de cash și să arate bine în indicatori. De aceea sistemul bancar din România este unul destul de bun raportat la alte țări din vestul Europei.
Să nu uităm însă că de multe ori băncile au fost acuzate de o îmbogățire foarte bună în zona noastră. Nimeni nu explică, tot din cauza lipsei educației financiare, că marjele și profiturile mai ridicate ale băncilor din România sunt puse și pe seama riscului de țară și a primei de risc.
Elemente ca instabilitatea politică, impactul războiului și al conflictului, ratingul de țară, unde suntem pe marginea prăpastiei, sunt transpuse în marjele băncilor. Băncile aleg să susțină și să crediteze economia, dar cu niște marje mai mari, ca să aibă de unde să absoarbă eventuale șocuri.
Este foarte important cum funcționează și pe ce îl folosești un credit. Iei un credit ca să-ți plătești o datorie sau iei un credit cu care achiziționezi un activ care îți produce venituri economice viitoare și adaugă plusvaloare în familia ta?
Dacă discutăm de companii, descoperitul de cont finanțează lipsa de lichiditate și lipsa de cash flow pe zona de clienți-furnizori, iar creditul de investiții finanțează investițiile în active care produc beneficii economice viitoare.
Educația financiară
Analizând scorul educației financiare, România versus media generală versus OECD, aș spune că suntem bine, văd o zonă pozitivă. Dacă mă uit însă la scorul maxim, abia avem nota de trecere. Și acel scor de 54 ar putea fi în realitate mai mic, pentru că se consideră educație financiară dacă utilizăm un produs financiar, iar produs financiar înseamnă și cont bancar.
Ce ar trebui să facem în următoarea perioadă? Să continuăm să investim, noi, cei care putem, dar și instituțiile publice și mediul privat, în educația financiară, pentru că toată lumea va avea de câștigat din zona aceasta.
Asistăm și la o împărțire a populației. Vin noile generații din spate, care au acces mult mai rapid la informație, însă acolo avem o problemă cu analfabetismul funcțional și cu lipsa de interes față de educația financiară. Aceștia înțeleg mai repede și utilizează mai rapid produsele financiare, însă nu știu exact cum funcționează și cum să utilizeze mecanismul ca să fie eficient.
În contrapartidă avem populația îmbătrânită, bunicii, câteodată și părinții, care nu înțeleg foarte bine noțiunile acestea. Mai mult decât atât, știm că românul preferă să vadă și să simtă banul și să mai aibă bani la saltea decât să-i țină în cont.
Tinerii utilizează plăți cu cardul sau cu telefonul, chiar și la o cafea, pe când bunicii și părinții noștri scot banii, salariul sau pensia, imediat de la bancomat și preferă să plătească cash. Le dau un pic de dreptate celor din urmă, și din punct de vedere economic, și psihologic. Ai observat că dacă plătești cu cardul cam pierzi noțiunea banului?
Cea mai scumpă necunoaștere
Întotdeauna antreprenorul caută un contabil ieftin și un contabil ieftin în prezent te va costa foarte mult în viitor. Pe de altă parte, nu apelează la consultanță de specialitate, antreprenorul crede că le știe el pe toate.
Este foarte important să validezi ideea de business cu un specialist – un economist, un consultant de business, un consultant fiscal sau un avocat. Un specialist extern și independent se uită cu ochi critic la lucrurile pe care tu sau contabilul tău nu le vedeți pentru că sunteți prea angrenați în acel business. Ai nevoie de un duș rece, măcar să fii aware de probleme.
Dacă nu ești conform din aceste perspective, businessul tău nu face decât să crească poate pe o nișă de oportunitate, dar se va bloca, nu va mai trece de un anumit nivel, sau te vei bloca din punct de vedere legislativ și s-ar putea să ai și alte probleme personale dacă nu alegi să te informezi foarte bine, nu doar de pe internet și prin ChatGPT.
Un antreprenor care a ajuns deja în sala de întâlniri cu un consultant financiar, fiscal, contabil, de business, nu contează, este deja un antreprenor educat și pe drumul cel bun. Important este dacă nu conștientizează că trebuie să ajungă acolo. Se educă inclusiv acolo. Dacă a ajuns în meeting room, de acolo lucrurile au o traiectorie oarecum sigură.
Nu în ultimul rând, când pornești la drum cu un business, ideea nu-ți garantează succesul. Valideaz-o nu cu prieteni, ci cu specialiști. Mai mult decât atât, înconjoară-te întotdeauna de oameni mai buni decât tine, acesta poate fi unul dintre factorii de succes.
Cum se finanțează companiile
Pe mine unul nu mă surprind ponderile surselor de finanțare, pentru că lucrez cu o paletă foarte mare de companii și le știu de foarte mult timp. Problema este că acest procent covârșitor de 81,6% nu scade semnificativ, ci doar variază în aceeași zonă.
Aș lua-o însă invers. La finanțarea prin piața de capital vorbim de o companie matură, cu cel puțin 5-10 ani de activitate și cu o situație financiară stabilă. Cel puțin în ultimii trei ani există un trend ascendent, businessul este sustenabil și cu o proiecție bună pe următorii 3-5-10 ani.
Până să ajungi să te finanțezi prin bursă, trebuie să ai un istoric suficient. Nu vorbim acum de o companie din zona de tech, care poate să accelereze lucrurile, dar tot trebuie să demonstrezi cel puțin trei ani. Există și drumul mai scurt, dacă te duci pe piața secundară, pe AeRO, însă și acolo lucrurile sunt foarte bine stabilite.
Pentru listare trebuie să ai o companie stabilă, o echipă de consultanți foarte bună și, nu în ultimul rând, bani. Dacă vrei bani, trebuie să ai bani. Trebuie să-ți pregătești financiarele și legalul foarte bine, pentru că orice listare și finanțare prin bursă, că vorbim pe piața principală sau secundară, presupune niște costuri.
Este, așadar, nevoie să analizezi costul oportunității, pentru că pentru o finanțare prin piața de capital putem avea niște costuri de câteva zeci de mii de euro sau chiar sute de mii dacă vorbim de piața principală. Dacă ne raportăm la o finanțare foarte mare, vorbim de milioane de euro.
Nu în ultimul rând, există deschiderea antreprenorului, a ownerului, de a se finanța în acest fel, cedând o parte din business. A te finanța de pe piața de capital înseamnă în principal bursă, investitori privați, unde garantezi cu equity, cu părți din compania ta. Românul, în general, are un simț al proprietății foarte mare, nu prea vrea să cedeze și apelează la bancă.
Banca ce face? Nu cere ca garanție acțiunile companiei, garantezi tu ca proprietar. Se uită la cât de bine au mers afacerile în ultimii doi sau trei ani și ia decizia de finanțare pe o analiză a trecutului. În contrast, decizia de a finanța pe piața de capital se ia pe ceea ce se va întâmpla în viitor.
Fondurile interne sunt motorul. Toate companiile aleg ce este cel mai la îndemână dacă vor să-și cumpere o mașină sau o linie de producție. Foarte multe companii fac însă greșeala de a achita acea investiție cu disponibilul din cont, chiar dacă au lichiditate în firmă.
Știm că „cash is king”. Decizia strategică cea mai bună ar fi să păstrez cash-ul pentru oportunități care mi-ar aduce avantaje semnificative, tocmai pentru că am disponibil. Investițiile în active să le fac cu un credit, negociezi mult mai relaxat și banca va fi mai flexibilă cu tine.
Nu de puține ori vedem însă antreprenori care fac credite personale și pun acei bani în companie. Există și soluția aceasta în antreprenoriatul românesc și nu trebuie evitată, pentru că ne mișcăm mai repede, dar ar trebui să apelăm la ea doar ca măsură de oportunitate, nu să fie o regulă. De cele mai multe ori se întâmplă tot pe fondul lipsei educației financiare și al reticenței de a apela la un specialist.
Ce ne doare la fiscalitate
Lipsa predictibilității apasă cel mai mult pe spatele antreprenorului. În loc să se concentreze pe business și să-l crească, el are tot timpul mai mult de jumătate din focus pe conformare fiscală, conformare juridică, birocrație excesivă.
Problema este că mare parte din birocrație și din această conformare a unui business se aplică deopotrivă și la o companie la început de drum, și la o companie mare, mai mult sau mai puțin, dar în mare parte la fel.
Una este să fii antreprenor cu un buget de 10-20-30 de mii de euro și să pornești la drum, să-ți trebuiască contabilitate, servicii juridice, un program de facturare, autorizații pe care trebuie să le înveți și să le obții, alta este să ai un business foarte mare, cu infuzie de capital sau cu acționariat străin, unde lucrurile sunt mult mai ușoare.
Ar trebui ca antreprenorul român să fie susținut mai mult, să nu ducă în spate acest bagaj foarte mare de autorizații peste autorizații și conformare peste conformare. În general, companiile nu fug de taxe, ci de frecvența schimbării acestora.