Cu alte cuvinte, investitorii de la Bursa de Valori București care cumpără acțiunea astăzi plătesc pentru profitul pe care compania îl produce într-un an de aproape 4,5 ori mai mult decât acum trei trimestre. Prețul s-a triplat în acest răstimp, în timp ce profitul din spatele lui s-a subțiat cu peste o treime.
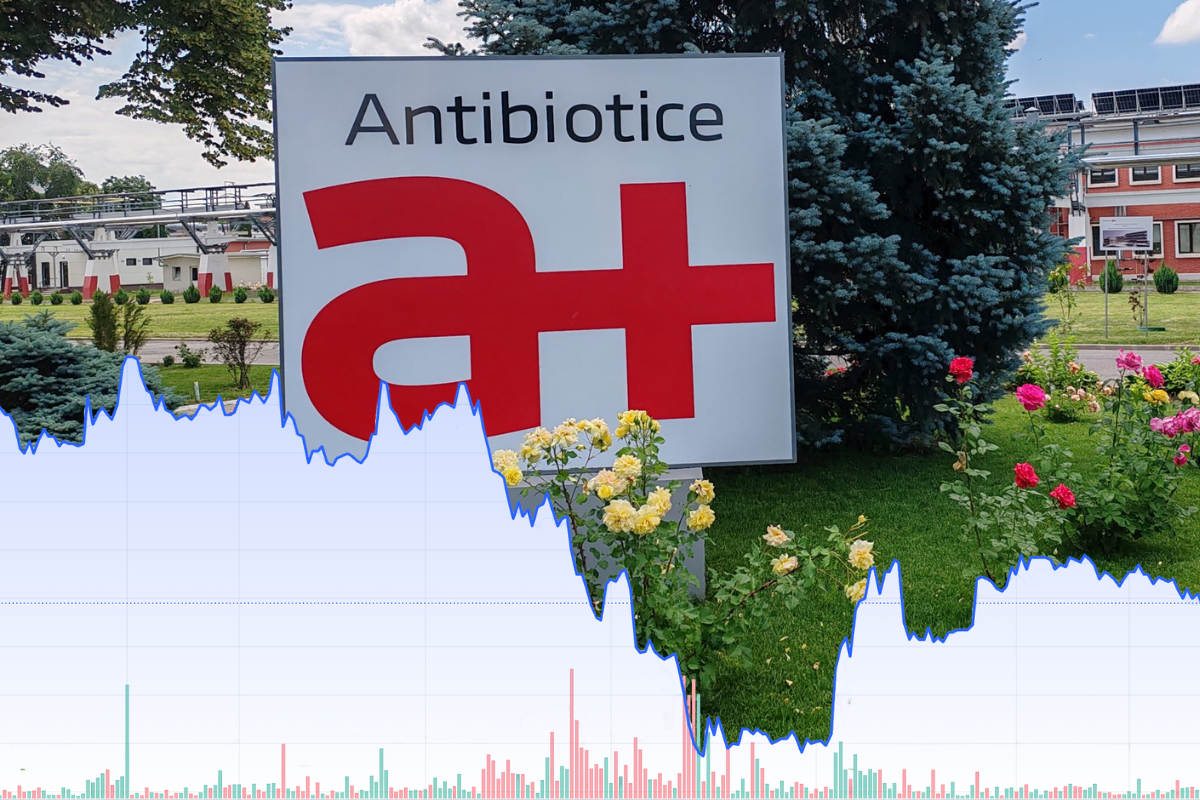
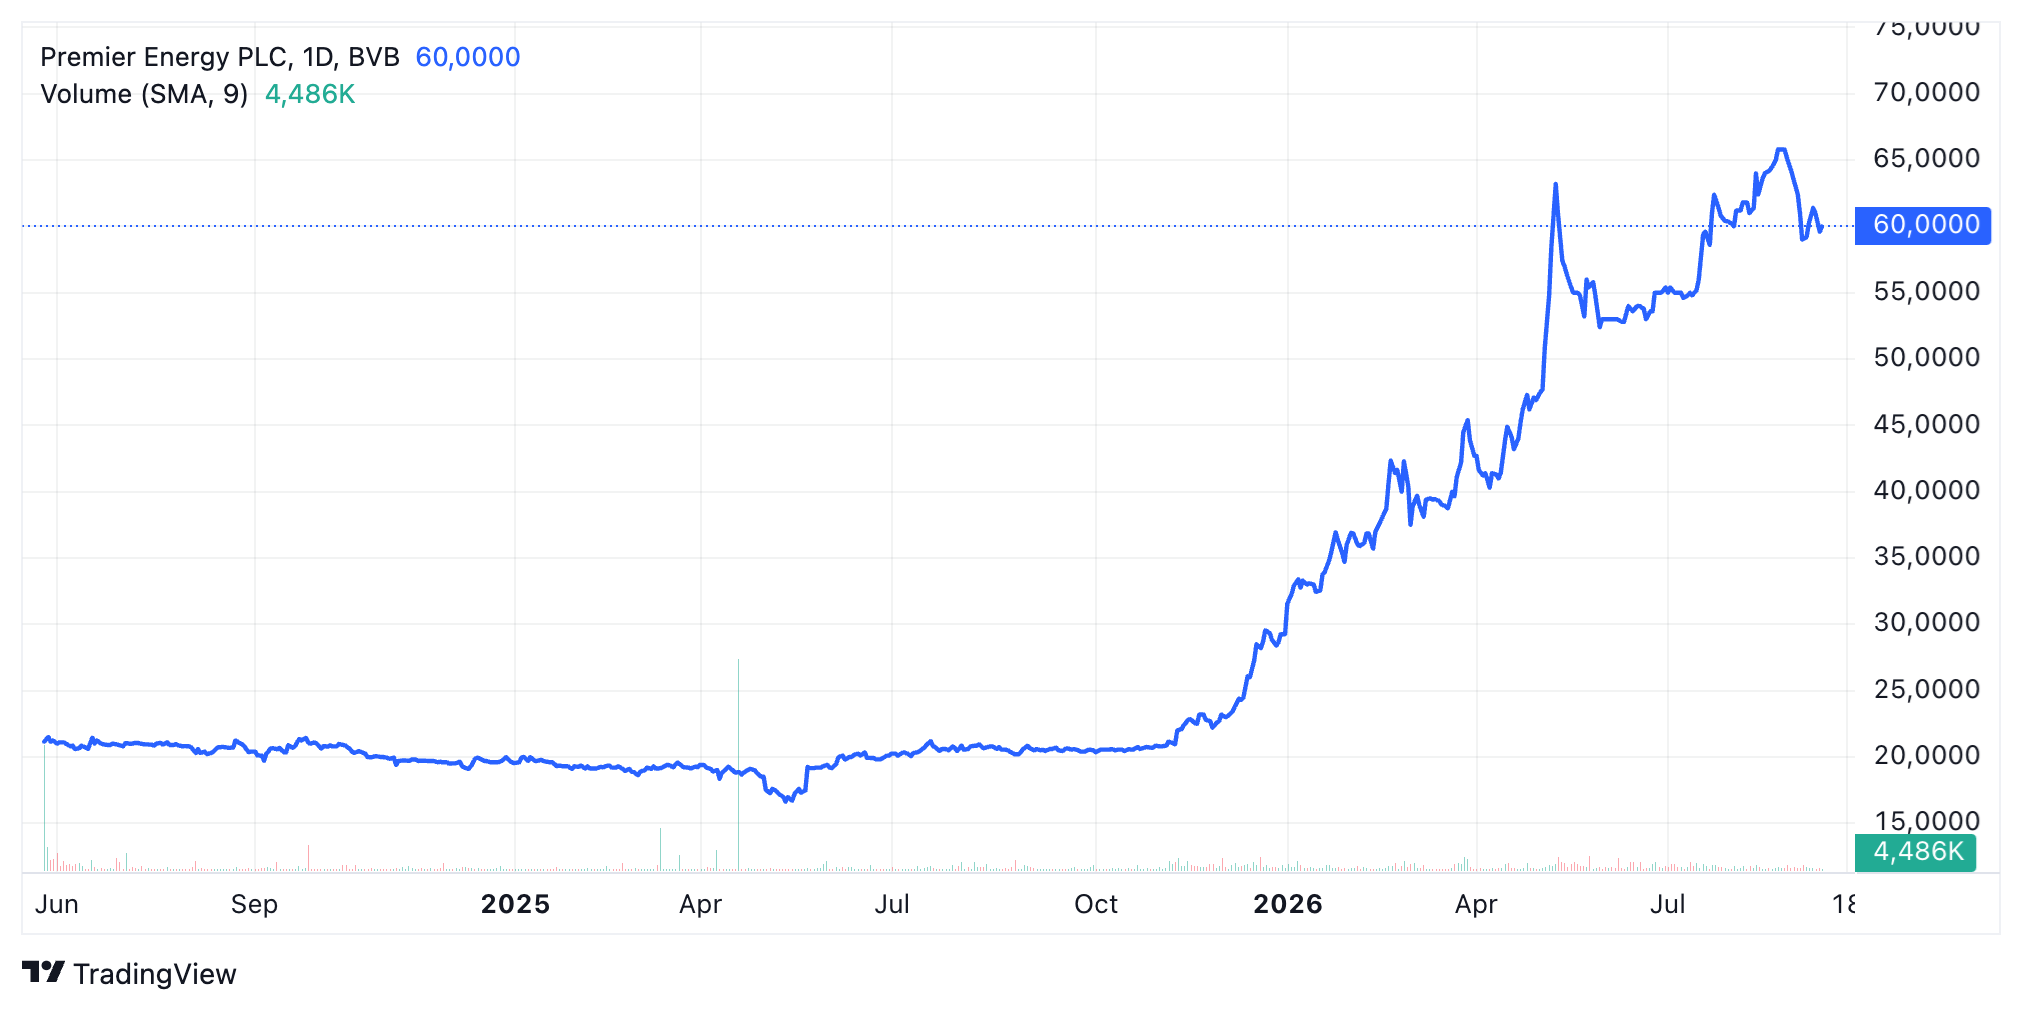
Acțiunile PE au urcat cu circa 105% de la începutul anului, până la 60,4 lei pe 8 septembrie, respectiv cu aproximativ 192% în ultimele 12 luni, potrivit datelor de la Bursa de Valori București. Spre comparație, indicele BET, în care emitentul este inclus, a avansat cu 40,5% de la începutul anului și cu 65,9% pe 12 luni, deci compania a bătut piața.
Scumpirea a schimbat și poziția companiei față de restul companiilor din indicele BET. Pe rezultatele la T1/2026, platforma de analiză Mosaiq8 calcula un multiplu P/E de 14,9x pentru Premier Energy, în timp ce analiștii BT Capital Partners ajungeau la 10,9x. Spre comparație, media BET era de 16,2x. Diferența vine din faptul că Mosaiq8 a calculat în lei, iar BTCP în euro, fiecare la date diferite.
Asta înseamnă că, la un multiplu de 24,9x, calculat odată cu publicarea celor mai recente rezultate financiare, cele la S1/2026, Premier Energy a părăsit grupul companiilor tranzacționate cu discount față de piață și a urcat la o evaluare care depășește cu peste 50% media indicelui din acea perioadă.
Acțiunile s-au scumpit
BT Capital Partners a calculat un raport preț-profit pe ultimele 12 luni de 5,6x în trimestrul al treilea din 2025, de 5,9x în al patrulea, de 10,9x în primul trimestru din 2026 și de 24,9x în al doilea.
Câștigul pe acțiune calculat pe același orizont a mers în sens invers, de la 0,72 de euro la 0,78, apoi la 0,68 și la 0,47 de euro. Raportul dintre preț și valoarea contabilă a urcat de la 0,93x la 2,59x în același interval.
Ambele componente ale multiplului au variat, dar nu în aceeași măsură, prețul urcând mai repede decât a scăzut profitul. Potrivit calculelor Termene Business Hub, prețul acțiunii dedus din datele BTCP a urcat cu 190%, de la aproximativ 4,03 euro la circa 11,7 euro, în timp ce baza de profit s-a redus cu 35%.
Din expansiunea totală a multiplului, de 4,45 de ori, aproximativ 71% se explică prin scumpirea acțiunii și restul de 29% prin comprimarea câștigului pe acțiune. Sumele sunt exprimate în euro.
Capitalurile proprii atribuibile acționarilor societății erau de 560 mil. euro la 30 iunie 2026, față de 551 mil. euro la 31 decembrie 2025, ceea ce înseamnă o valoare contabilă pe acțiune de 4,48 de euro, față de 4,41 de euro, potrivit calculelor Termene Business Hub.
La prețul de 60,2 lei folosit ca referință în raportul BTCP din 3 septembrie, rezultă un raport între preț și valoarea contabilă de 2,61, apropiat de cei 2,59 publicați de casa de brokeraj.
În analiza publicată de Termene Business Hub în iulie, am încadrat compania în grupul emitenților unde investitorii plătesc în avans pentru un catalizator anunțat, iar multiplul era considerat rezonabil raportat la câștigurile din ultimele 12 luni. Compania a trecut, așadar, în mai puțin de trei luni din grupul emitenților mai ieftini decât indicele în grupul celor evaluați la peste 1,5 ori media pieței de atunci.
Comparația directă între cele două cifre cere prudență, fiindcă Mosaiq8 a calculat multiplul în lei, pe profitul atribuibil din ultimele 12 luni și la prețurile din 19 iunie, în timp ce BTCP l-a calculat în euro, pe câștigul pe acțiune din ultimele patru trimestre și la prețul din 3 septembrie. Totodată, media BET este calculată la 19 iunie, iar între timp indicele a mai adunat câteva procente, deci nivelul actual este probabil ceva mai ridicat.
Dacă în ultimele 12 luni acțiunea a urcat cu 192%, BTCP notează că s-a apreciat cu 193,7% de la listarea din mai 2024 încoace. Cifrele aproape identice arată că tot randamentul obținut de investitori de la intrarea companiei pe bursă – și, implicit, scumpirea – s-a produs practic în ultimul an.
Până în noiembrie 2025, adică vreme de aproximativ 18 luni, acțiunea a stagnat în jurul prețului de ofertă, iar în primăvara lui 2025 a coborât la un moment dat sub el. Saltul decisiv a venit în aprilie 2026, în perioada anunțului privind achiziția rețelei Distribuție Energie Oltenia.
Un multiplu ridicat nu este, în sine, un verdict. Companiile care își finanțează extinderea în detrimentul distribuției de dividende sunt evaluate cu precădere pe profituri viitoare, iar prețul lor încorporează active care încă nu produc. Diferența dintre un multiplu justificat și unul care nu se susține ține de ce anume îl împinge în sus.
Un numitor care crește mai încet decât prețul poate însemna că investitorii plătesc în avans pentru o capacitate deja cumpărată. În același timp, un numitor care scade cu o treime în timp ce prețul se triplează poate însemna că plata în avans se face pe o bază de profit care se subțiază. Ambele componente ale ecuației pot evolua simultan, dar cântăresc diferit.
Puțină marfă la vânzare
Amploarea scumpirii se explică parțial prin cât de puține acțiuni circulă efectiv în piață. O analiză Termene Business Hub recentă arată că free float-ul oficial al Premier Energy este de 28,7%.
EMMA ALPHA Holding, vehiculul antreprenorului ceh Jiří Šmejc, deținea 70,98% din capitalul social la 30 iunie 2026, în scădere ușoară de la 71,25% la finalul anului trecut, iar NN Group figura cu o participație de 10,7%.
Fondurile de pensii administrate privat din Pilonul II dețineau, la rândul lor, o participație cumulată de 13,2% din emitent. Scăzând-o din free float-ul oficial, ceea ce rămâne efectiv disponibil coboară la 15,5%, sub media de 22,4% a celor 26 de emitenți analizați. Fondurile de pensii dețin astfel 46% din acțiunile disponibile.
Aceleași fonduri fuseseră cumpărători neți la Premier Energy în 2025, an în care NN a achiziționat semnificativ, Generali a ieșit prin FPP Stabil, deținerile au crescut cu 46,5%, iar rulajul în care au fost implicate fondurile a reprezentat 44% din total.
Premier Energy nu este însă cazul cel mai strâns al pieței. Ponderea de 46% o plasează sub Hidroelectrica (63%), Sphera Franchise Group (62%), Aquila Part Prod Com (62%), Romgaz (62%), Alro (60%), MedLife (58%), Nuclearelectrica (53%), Electrica (53%), Transelectrica (52%), BRD (52%), Transgaz (52%) și OMV Petrom (51%).
La emitenții din energie unde proporția depășește 60%, un cumpărător sau un vânzător de dimensiunea fondurilor nu mai are practic cu cine tranzacționa. Faptul că fondurile au putut cumpăra la Premier Energy în 2025 arată tocmai că încă erau acțiuni disponibile, spre deosebire de marii emitenți de stat.
Premier Energy a urcat cu 89,4% în primul semestru din 2026, a treia cea mai mare creștere de pe piața principală, pe tranzacții de 392,7 mil. lei, potrivit radiografiei semestrului realizate de Termene Business Hub.
Raportat la marfa disponibilă, rulajul devine și mai mare. Cele 392,7 mil. lei tranzacționate în primul semestru reprezintă echivalentul a aproximativ 48% din acțiunile rămase după excluderea deținerilor fondurilor de pensii, potrivit calculelor Termene Business Hub. Am combinat date din perioade diferite, astfel că ponderea trebuie interpretată ca ordin de mărime, însă concluzia rămâne: aproape jumătate din acțiunile cu adevărat libere și-au schimbat proprietarii într-un singur semestru.
Concentrarea nu este o particularitate a acestui emitent. Banca Transilvania și OMV Petrom au generat împreună 38,2% din rulajul pe acțiuni al pieței principale în primul semestru, mai mult decât următorii opt emitenți din top 10 la un loc.
Creștere prin datorie
Dincolo de mecanica tranzacționării, scumpirea abruptă a avut și un motor fundamental: preluarea Grupului Evryo de la fonduri administrate de Macquarie Asset Management, tranzacție anunțată în aprilie care include Distribuție Energie Oltenia, a treia rețea de distribuție a energiei electrice din România, cu aproximativ 80.000 de kilometri și circa 1,5 milioane de clienți în sud-vestul țării.
Valoarea tranzacției se ridică la aproximativ 700 mil. euro, iar contravaloarea în numerar plătibilă la finalizare include o valoare de bază de 295 mil. euro, ajustată cu o sumă calculată la o rată anuală de 7% de la data de referință de 31 decembrie 2025. Diferența dintre cele două cifre este datoria bancară preluată, care se ridica la aproximativ 2,02 mld. lei pe bază netă la aceeași dată.
Compania scrie în raportul semestrial că tranzacția este estimată să fie finanțată integral prin datorie. Petr Stöhr, directorul financiar al grupului, descrisese în aprilie operațiunea drept o achiziție „convenită la un nivel apropiat de valoarea contabilă a afacerii”, adică o evaluare atractivă.
Pe 24 iunie, la două săptămâni după aprobarea în adunarea generală, grupul a semnat un contract de facilitate de tip bridge de până la 825 mil. euro cu J.P. Morgan și UniCredit, care acoperă atât achiziția, cât și refinanțarea a circa 100 mil. euro din datoria existentă.
Intenția declarată este înlocuirea acestei facilități cu o structură pe termen lung, care ar putea include un credit sindicalizat sau o emisiune de obligațiuni. Finalizarea este estimată pentru toamna acestui an.
Extinderea se vede în cifrele operaționale. Capacitatea proprie de generare a urcat la 370 MW, de la 200 MW în trimestrul al doilea din 2025, un plus de 85%, după preluarea în ianuarie a unui parc eolian de 158 MW din Ungaria, format din 79 de turbine, pentru 65,2 mil. euro.
Producția proprie din surse regenerabile a ajuns la 165 GWh în trimestrul al doilea, cu 33% peste anul trecut, respectiv la 334 GWh pe semestru, în urcare cu 46%. Pe bază comparabilă însă, excluzând activele nou intrate, producția a scăzut cu 5% în trimestru și cu 1% în semestru, din cauza condițiilor meteorologice mai puțin favorabile.
Efectul asupra bilanțului este vizibil. Gradul de îndatorare, calculat de companie ca raport între capitalul împrumutat și capitalul propriu, a urcat la 43% la 30 iunie 2026, de la 29% la finalul lui 2025.
Datoriile către bănci și alte instituții financiare pe termen lung au crescut cu 56% față de iunie 2025, până la 246,3 mil. euro. Datoria netă era de 230,7 mil. euro, iar după ajustarea cu capitalul de lucru era de 57,6 mil. euro.
Capitalurile proprii totale au coborât la 571,5 mil. euro, de la 591 mil. euro la finalul anului trecut, pe fondul distribuirilor către interesele minoritare.
Raportul financiar detaliază structura acestei datorii. Împrumuturile bancare însumau 289 mil. euro la 30 iunie 2026, dintre care 231 mil. euro pe termen lung, iar în cursul semestrului au apărut două credite noi, unul de 78 mil. euro cu scadență în ianuarie 2035 și unul de 25 mil. euro cu scadență în aprilie 2031.
Separat de creditele bancare, grupul are un împrumut de 15 mil. euro primit de la investitorul minoritar din afacerea cu parcuri eoliene din Ungaria, negarantat, cu scadență în 2041 și o dobândă de 10% pe an.
Dobânzile la împrumuturile în euro sunt variabile și se situează între EURIBOR plus 1,8% și EURIBOR plus 3,85%. Cheltuiala cu dobânzile a crescut cu aproximativ 20% în primul semestru față de aceeași perioadă a anului trecut, la 12 mil. euro.
Extinderea a fost plătită cu datorie, fără ca acționarii existenți să fie diluați. Potrivit calculelor Termene Business Hub, prețul acțiunii a crescut de 2,9 ori în trei trimestre, în timp ce valoarea contabilă pe acțiune a avansat cu aproximativ 4%, deși capacitatea de generare aproape s-a dublat.
După ce în 2025 făcuse prima distribuție ca societate listată, Premier Energy nu acordă dividend în 2026, capitalul fiind direcționat spre achiziție. În ianuarie, Prime Transaction estimase pentru companie cea mai mare creștere de randament din indice, de la aproape 3% la 7,6%, dar așteptările nu s-au confirmat.
Compania a anunțat în raportul semestrial „restricții privind declararea sau plata dividendelor sau a oricăror alte distribuiri” în contractele de finanțare ale grupului, alături de restricții privind investițiile, cedările de active, fuziunile și divizările, precum și obligații de respectare a unor indicatori financiari. Renunțarea la dividend în 2026 vine, așadar, împreună cu structura de finanțare aleasă pentru extindere.
Profitul și capacitatea
Până când noile active vor fi integrate și vor începe să genereze venituri, baza de profit a companiei depinde strict de operațiunile curente.
Profitul net atribuibil acționarilor companiei a scăzut cu 79% în trimestrul al doilea comparativ cu aceeași perioadă a anului trecut, la 7 mil. euro. Pe primul semestru, profitul atribuibil a scăzut față de perioada similară a anului trecut cu 66%, la 20 mil. euro.
Rezultatul raportat al companiei este determinat în bună măsură de un element care nu ține de activitatea de bază. EBITDA ajustată a coborât la 38,1 mil. euro în trimestrul al doilea, de la 56,4 mil. euro anul trecut, o scădere de 32%.
Explicația stă aproape în întregime în deviațiile tarifare din Republica Moldova, care au contribuit cu 36,2 mil. euro în trimestrul al doilea din 2025 și cu doar 11,1 mil. euro în T2/2026. Ambele cifre includ și impactul valutar, care a crescut cu 102,9% de la an la an, la 7,1 mil. euro.
Pe bază normalizată, adică fără deviațiile tarifare, imaginea se inversează. EBITDA normalizată a urcat la 27 mil. euro, de la 20,1 mil. euro, o creștere de 34%, iar marja s-a îmbunătățit cu 1,5 puncte procentuale, până la 7,9%. Pe semestru, EBITDA normalizată a ajuns la 79,3 mil. euro, de la 62,6 mil. euro, un plus de 27%, în timp ce cea ajustată a scăzut cu 29%, la 73 mil. euro.
Mecanismul merită explicat, fiindcă va conta și în trimestrele următoare. Divizia de furnizare a energiei electrice din Republica Moldova operează cu o marjă reglementată de 1% aplicată costurilor totale, iar cea mai mare componentă de cost este chiar prețul energiei achiziționate. Volatilitatea prețurilor produce deviații frecvente față de nivelul permis, compensate ulterior prin ajustări tarifare.
Grupul a încheiat 2025 cu o supra-performanță de aproximativ 35 mil. euro, adică aceasta este valoarea câștigată peste nivelul permis în regim reglementat, situație explicată prin incertitudinile legate de prețul energiei achiziționate după oprirea livrărilor de gaze rusești către centralele locale, în decembrie 2024.
Recuperarea a început deja. ANRE din Republica Moldova a aprobat pe 29 iulie 2025 o reducere medie de 13% a tarifelor de furnizare, urmată de încă 0,8% pe 31 martie 2026, iar efectul se vede în rezultat.
„În primul semestru din 2026, afacerea din Moldova a câștigat cu circa 6 mil. euro mai puțin decât ar fi trebuit din perspectivă reglementară, reducând situația cumulată de supra-performanță la aproximativ 29 mil. euro”, scriu analiștii BT Capital Partners.
Ciclul este vizibil în datele publicate de companie, cu câștiguri peste nivelul permis în 2020, 2023 și 2025 și recuperări în 2021, 2024 și în prima jumătate a acestui an.
Consecința pentru investitor este că cele 29 mil. euro reprezintă venit la care compania urmează să renunțe prin tarife mai mici în perioadele următoare, nu profit al acesteia. Tocmai de aceea, EBITDA normalizată le exclude, iar rezultatul raportat supraestimează câștigul sustenabil. Aceste deviații tarifare nu îndeplinesc definiția IFRS de activ sau de datorie, deci nu apar deloc în bilanț, iar investitorul care se uită doar la situația poziției financiare nu vede obligația.
Un al doilea element explică o parte importantă din decalajul față de anul trecut. Alte venituri din exploatare au coborât la 6 mil. euro în trimestrul al doilea, de la 42 mil. euro, iar pe semestru au ajuns la 9 mil. euro, de la 101 mil. euro.
În 2025, aceste sume proveneau în principal din subvenția acordată de statul român pentru plafoanele de preț, schemă care s-a încheiat la 30 iunie 2025. „Începând cu 1 iulie 2025, nu se mai generează creanțe”, notează compania.
Sumele rămase de recuperat au coborât la 97 mil. euro la 30 iunie 2026, de la 141 mil. euro cu un an înainte. Din creanțele cumulate în cadrul schemei începând din ianuarie 2022, de aproximativ 600 mil. euro, circa 513 mil. euro fuseseră încasate până la 31 august 2026, iar majorarea plății în avans de la 40% la 60%, aprobată de Parlament în august, ar mai aduce companiei aproximativ 26 mil. euro.
Rezultatele pe segmente arată unde se produce și unde se blochează creșterea:
- Producția de energie electrică a generat venituri normalizate de 25,1 mil. euro în trimestrul al doilea, cu 23% peste anul trecut, și o EBITDA normalizată de 16,1 mil. euro, cu 68% mai mare, la o marjă de 64%. Segmentul ajunge să producă 59% din EBITDA normalizată a grupului, față de 48% anul trecut. BT Capital Partners calculează, pornind de la producția regenerabilă și de cogenerare, un venit normalizat de aproximativ 135 de euro pentru fiecare MWh produs, în scădere cu circa 4% față de anul trecut, ceea ce arată că segmentul crește prin volum, la un preț unitar în ușoară scădere.
- Distribuția stagnează. Veniturile normalizate au urcat cu 10%, la 28,3 mil. euro, dar EBITDA normalizată a coborât cu 2%, la 6,9 mil. euro, iar marja s-a comprimat de la 27% la 24%. Cauza este rentabilitatea reglementată din Republica Moldova, redusă de la 11,8% la 9,73% în dolari, care a anulat efectul creșterii bazei de active reglementate la 216 mil. dolari. ANRE din Republica Moldova a fixat această rată pentru următorii cinci ani, începând din 22 iunie 2025, deci presiunea asupra marjei rămâne pe tot acest orizont.
- Furnizarea rămâne o afacere cu marjă subțire, dar în ușoară îmbunătățire. Veniturile normalizate au crescut cu 7%, la 286,9 mil. euro, iar EBITDA normalizată a avansat cu 4%, la 5,6 mil. euro, la o marjă stabilă de 2%. BT Capital Partners calculează o EBITDA normalizată de aproximativ 2,5 euro pentru fiecare MWh furnizat, față de 2 euro în trimestrul al doilea din 2025.
- Volumele furnizate au scăzut însă puternic. Cantitatea de energie electrică furnizată a coborât la 1,2 TWh în trimestrul al doilea, de la 1,8 TWh, o scădere de 31%, iar pe semestru a scăzut la 3,2 TWh, de la 3,7 TWh. Cauza principală este vânzarea participației de 51% din Alive Capital, finalizată la 28 mai, ale cărei activități de furnizare și administrare a energiei regenerabile erau incluse în acest segment. Pe bază comparabilă, excluzând tranzacția din ambele perioade, volumele au scăzut cu 8% pe semestru.
- „Volumele de energie electrică furnizată au scăzut cu 12%, reflectând politicile agresive de preț pentru atragerea clienților practicate de anumiți concurenți”, notează BT Capital Partners despre trimestrul al doilea.
- Numărul de clienți de energie electrică a coborât cu 8% față de anul trecut, la aproape 2 milioane, iar contracția este concentrată în România, cu minus 14%, în timp ce Republica Moldova a crescut cu 1%, la 857.000 de clienți. Numărul total de clienți de energie al grupului a scăzut cu 7%, la aproximativ 2,1 milioane.
Sub linia EBITDA intervin trei elemente care duc profitul mai jos. Amortizarea a crescut cu aproximativ 25% în trimestrul al doilea față de aceeași perioadă a anului trecut, la 10 mil. euro, după extinderea bazei de active. Vânzarea filialelor a produs o pierdere de 3 mil. euro. Pierderile așteptate din credite și creanțe au ajuns la 4 mil. euro, față de zero în trimestrul comparabil.
Indicatorii de rentabilitate urmează aceeași pantă. Rentabilitatea capitalurilor proprii calculată pe ultimele 12 luni a coborât de la 17,1% în trimestrul al treilea din 2025 la 10,6% în trimestrul al doilea din 2026, iar rentabilitatea activelor s-a redus de la 7,7% la 4,8%.
Rezultatul pe acțiune al semestrului a coborât la 0,164 de euro, de la 0,47 de euro anul trecut.
De aici, încotro?
Conducerea estimează pentru 2026 venituri normalizate de aproximativ 1,5 mld. euro și o EBITDA normalizată de 150-160 mil. euro, cifre care includ efectul vânzării Alive Capital, dar exclud complet achiziția Grupului Evryo.
Raportat la cele 79,3 mil. euro EBITDA normalizată din primul semestru, ținta anuală presupune o a doua jumătate cel puțin la fel de bună, într-un an în care schema de sprijin guvernamental nu mai generează creanțe noi.
Trei lucruri decid dacă multiplul actual rezistă:
- Primul este finalizarea achiziției Distribuție Energie Oltenia, estimată pentru toamnă și încă supusă aprobărilor de reglementare, împreună cu structura de finanțare pe termen lung care va înlocui facilitatea bridge.
- Al doilea este momentul în care cele 137 MW de centrale solare aflate în testare finală cu Transelectrica, plus proiectul de stocare de 400 MWh de lângă Iași, încep să genereze venituri. Compania precizează că bilanțul de la iunie include peste 100 mil. euro investiți în active care nu au generat venituri și profit în primul semestru, printre care centralele solare cu baterii aflate în testare, proiectul de stocare de 400 MWh și investiții în rețelele de distribuție neincluse încă în baza reglementată.
- Al treilea este evoluția deviațiilor tarifare din Republica Moldova, care au determinat rezultatul raportat în ambele trimestre ale acestui an și care vor continua să o facă atât timp cât soldul de supra-performanță de 29 mil. euro se resoarbe prin tarife.
La final, investitorul care cumpără astăzi acțiunea PE, la aproximativ 60 de lei, se întreabă cât anume din rețeaua din Oltenia, din parcurile eoliene din Ungaria și din capacitățile aflate în testare este deja inclus în preț. Răspunsul va veni, trimestru de trimestru, din următoarele rapoarte financiare.