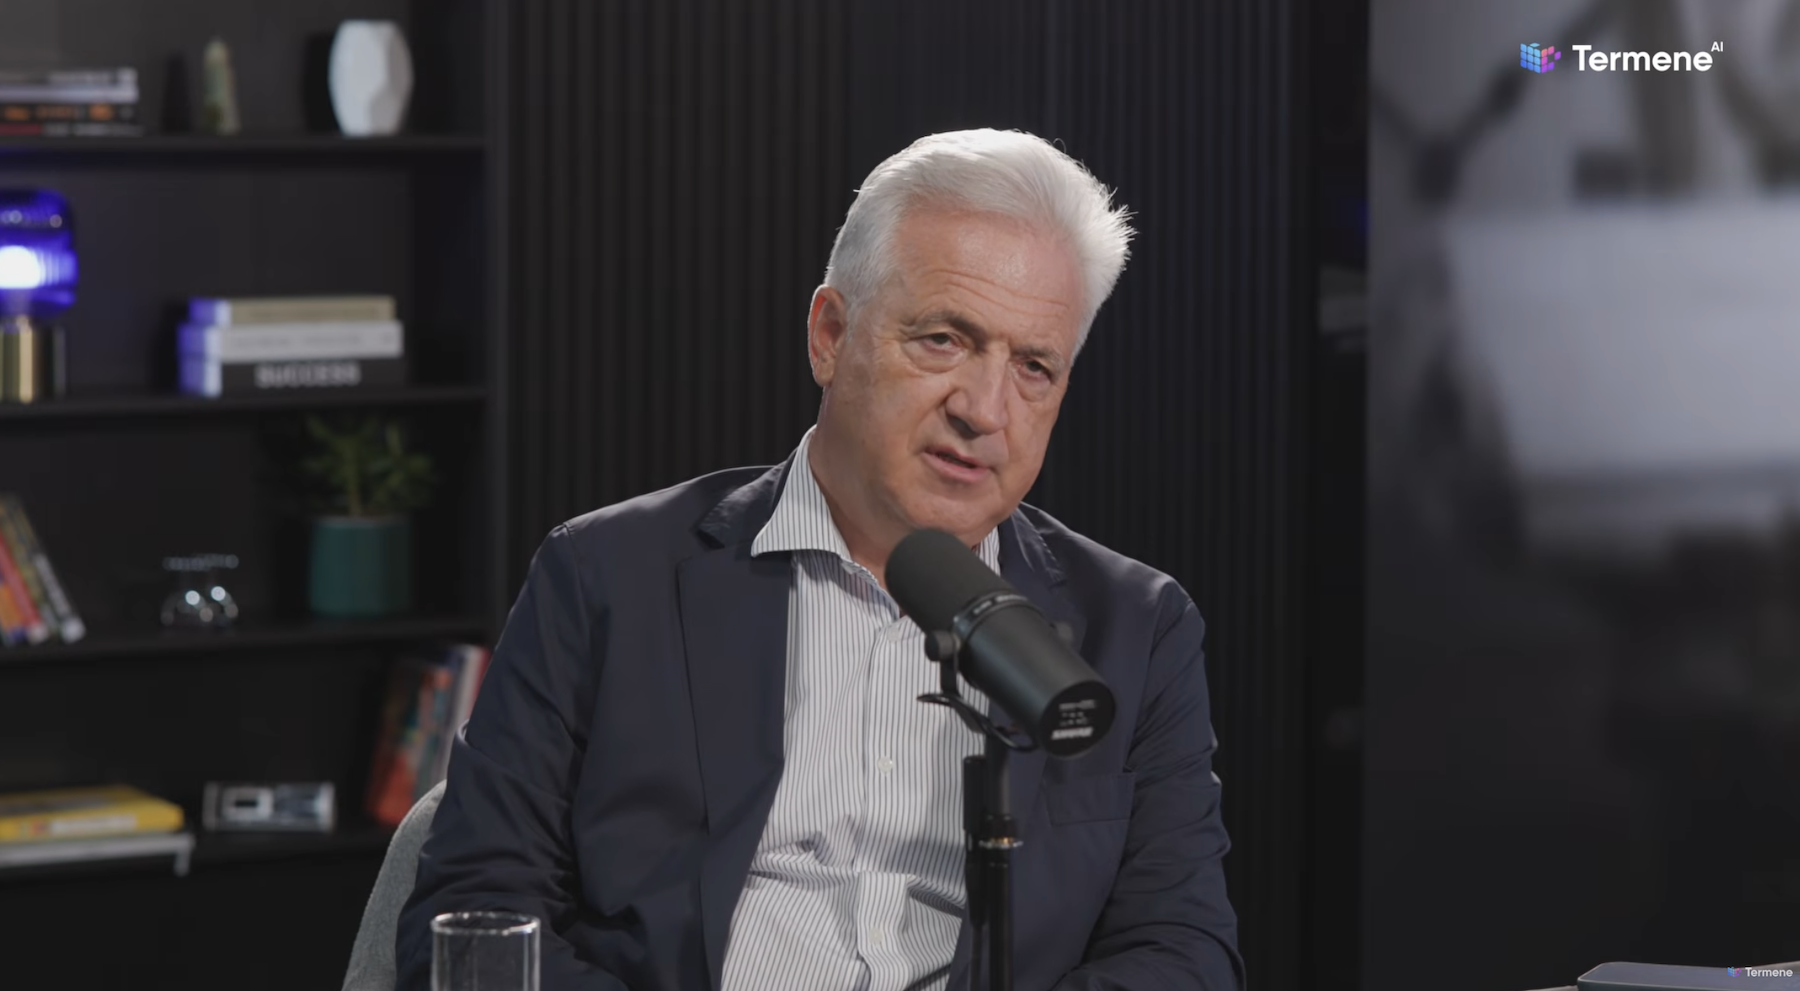
„Doar cu cele două canale din prezent – canalul bancar și investiția prin societățile de servicii de investiții financiare, unde inițiativa aparține exclusiv clientului – piața nu poate crește”, a spus Corneliu Perianu, cofondator al platformei de investiții iFonduri, în emisiunea „Cu cifrele pe masă”.
Declarațiile integrale din emisiune:
Frica de a greși
Se întâmplă destul de des să fiu surprins de o sumă pe care o văd într-un cont curent. Se întâmplă într-o proporție covârșitoare. Sunt clienți care au o preferință semnificativă pentru money market, pentru a păstra disponibilitățile bănești în conturi la bănci, adesea la vedere.
Aproape jumătate din economiile populației aflate în conturile bancare sunt economii la vedere. Într-adevăr, se întâmplă des ca atunci când vorbim cu clienți, mai ales din segmentul affluent sau private banking, să constatăm că sunt cumva paralizați în fața oricărei decizii de a investi.
Se întâmplă asta de regulă după un eveniment de lichiditate. După un exit, după vânzarea unei afaceri, există o perioadă, uneori destul de lungă, uneori perpetuă, în care potențialul investitor păstrează economiile în contul de la bancă și sunt sume semnificative. Nu mică mi-a fost mirarea să văd conturi curente cu 20 de milioane de euro.
Banii stau acolo din frica de a greși. Aceasta vine în principal din lipsa expunerii la informație. În România, nu avem un istoric al relației cu produsele de investiții. Nu am fost, în mod tradițional, expuși la produse de investiții.
Dacă țările din regiunea noastră au niște cifre mai bune astăzi, asta se datorează și faptului că istoria lor semnificativă cu fondurile de investiții a început ceva mai devreme decât în cazul nostru.
Și în România au fost investitori în fonduri de investiții încă din anii '90 – în 1994 a apărut primul fond de investiții – dar în ciuda părerii colective că încrederea a fost zdruncinată de falimentele unor fonduri de investiții la sfârșitul anilor '90 și la începutul anilor 2000, nu acesta este motivul care ține și a ținut deoparte investitorii din România. Cei mai mulți dintre clienți sunt atât de tineri încât pur și simplu erau copii sau nici nu erau născuți la momentul la care acele evenimente aveau loc.
Unul dintre motivele pentru care expunerea la informație este una redusă este că băncile nu au avut și nu au nici în momentul de față un focus deosebit pe produse de investiții. Au mai degrabă un produs marginal în paleta de produse pe care le distribuie. Băncile au foarte multe KPI-uri atunci când vorbim de clienții de retail, undeva la 10-12. Fondurile de investiții sunt doar unul dintre multele KPI-uri pe care băncile le urmăresc.
În plus, sunt și bănci destul de mari care nu au și nu distribuie astăzi niciun fond de investiții, ceea ce este un caz foarte-foarte interesant în regiune. Nu există nicio bancă în Polonia sau în Ungaria, de exemplu, care să nu distribuie fonduri de investiții. Este un produs la fel de banal ca oricare altul. Este răspândit foarte uniform în piața bancară.
Consultantul de investiții
La noi nu există corpul profesional al consultantului de investiții, adică distribuția independentă de fonduri, care în regiune a apărut foarte devreme, chiar în anii '90. Primul distribuitor independent de fonduri de investiții a apărut în Cehia în 1994, la puțin timp după Revoluția de Catifea de la Praga. Astăzi are active de 200 de miliarde de coroane, adică de 8 miliarde de euro, cam cât piața românească de fonduri.
Cehii au început încă din anii '90 și s-au sofisticat. Sunt 15.000 de consultanți de investiții autorizați de Banca Națională a Cehiei, dintre care 5.000 se ocupă doar cu asta. În România avem doar 14 consultanți de investiții. România are o populație cu 75% mai mare decât Cehia și nu are acest corp profesional.
O distribuție independentă nu are o bancă în spate, are o rețea de broker pools, de intermediari. Această rețea n-ar fi putut apărea în România anterior, pentru că nu am avut legislație în această direcție.
Noi ne-am apropiat cu legislația de practica din regiune abia odată cu implementarea MiFID II, în 2018. Abia atunci, cu Legea 126, care a transpus directiva MiFID II, și, respectiv, cu Regulamentul ASF numărul 5/2019, care a creat legislația secundară, am adoptat în legislația națională premisele care să permită apariția unei distribuții independente de fonduri de investiții.
Totuși, au trecut câțiva ani de atunci și nu s-a întâmplat mare lucru. M-aș bucura sincer să văd că această realitate se schimbă, pentru că oamenii au nevoie de consultanță de investiții. Sunt foarte puțini consultanți autorizați în România și nu pentru că ar fi un proces dificil, așa cum poate circulă legende urbane, ci din rațiuni foarte simple.
Un consultant de investiții ar trebui sau ar putea să furnizeze două servicii de investiții: preluare și transmitere de ordine cu privire la valori mobiliare și unități de fond ale unor organisme de plasament colectiv și consultanță de investiții în legătură cu aceste instrumente financiare.
În fapt, puținii consultanți care sunt astăzi pe piață oferă doar al doilea serviciu, consultanța de investiții. Ca să fac o comparație plastică, este ca și cum într-o localitate am avea medic, dar n-am avea farmacie. Medicul îți dă o rețetă – recomandarea de investiții, structura de alocare – dar pacientul – clientul – trebuie apoi să-și prepare singur tratamentul – să urmărească portofoliul de investiții.
Există și situația neuzuală în care clientul dă consultantului o împuternicire pe conturile sale, un power of attorney. Este o situație uzuală doar pentru clienții de private banking sau ultra high net worth individuals. Altminteri, în mod uzual, clienții nu oferă astfel de împuterniciri pentru terți.
Așadar, expunerea foarte redusă a clienților la informații despre cum funcționează fondurile de investiții – ce înseamnă instrumente cu venit fix, ce înseamnă fonduri de acțiuni – lipsa unui corp profesional ușor accesibil al consultanților de investiții și gama foarte restrânsă de produse disponibile sunt o parte dintre motivele pentru care ecosistemul fondurilor de investiții din România arată așa astăzi.
Problema de fond
Înainte de a diseca acest breakdown pe valute și pe maturități, cred că este foarte important să spunem că cifra absolută nominală de 421 de miliarde de lei, deși pare foarte mare, este foarte mică dacă ne uităm în regiune. Înseamnă puțin peste 80 de miliarde de euro, dar în condițiile în care avem 18 milioane de locuitori, înseamnă puțin peste 4.000 de euro per capita.
Dacă ne uităm în Bulgaria, unde valoarea economiilor a trecut de 50 de miliarde de euro, dar la o populație de 6,5 milioane de locuitori, cifra per capita este cu 75% mai mare decât în România, iar asta în condițiile în care salariile sunt ușor mai mici în Bulgaria decât în România.
Noi apelăm deseori la narativul „salariile în Europa Centrală sunt mai mari decât în România”. Este un narativ foarte convenabil, comod. Totuși, cum facem cu Bulgaria? Nu se bucură de salarii mai mari decât România și, cu toate acestea, ne-a depășit. Nu era aici, ne-a depășit în ultimii ani și nu ne-a depășit pentru că a făcut ceva spectaculos, ci ca urmare a unei propensiuni pentru consum ceva mai reduse decât în România.
Prin urmare, cifra nominală de 421 de miliarde de lei trebuie să o luăm sub titlu de inventar. Pare mare, pare impresionantă, dar dacă o raportăm la PIB ne pune într-o postură foarte incomodă. Suntem pe ultimul loc în Uniunea Europeană la economii ale gospodăriilor raportate la PIB.
Problema cu economisirea este, de fapt, și sursa altor probleme. De aici începe totul, pentru că asta este baza. Dacă nu avem o bază suficient de solidă de economii ale populației, este greu de crezut că oamenii vor înțelege urgența de a aloca o parte din veniturile lor sau din resursele lor financiare și pentru investiții. Problema de fond este economisirea.
De ce avem economii atât de mici? Fac o comparație care s-ar putea să fie foarte spumoasă și foarte sugestivă. Avem economii de 80 de miliarde de euro ale populației, dar într-un singur an populația cheltuiește peste 10 miliarde de euro cu vacanțele în străinătate. Cheltuielile pentru vacanțe sunt pe un singur an, în timp ce economiile populației sunt acumulate pe parcursul anilor.
Este vorba despre priorități. Populația se pare că are alte priorități. În ciuda unui mediu economic inflaționist, cu o inflație foarte persistentă, și a unui mediu economic fragil, cu o creștere economică inexistentă – astăzi cochetăm cu recesiunea – cheltuielile populației cu vacanțele în străinătate cresc cu două cifre.
Realitatea nu se schimbă nici măcar în perioade de criză. Populația din România cheltuiește astăzi peste 10 miliarde de euro pe an cu vacanțele în străinătate, iar în 2008 cheltuia 1,2 miliarde de euro. Vacanțele nu s-au scumpit de opt ori. S-au dublat, poate, costurile, dar subiectul este ce așteptări are populația de la resursele financiare.
Lipsa economiilor este un exemplu al propensiunii pentru consum. Consumul a decelerat, iar economia a decelerat odată cu el, pentru că el era principalul driver, iar asta se vede acum în economia românească. Economiile populației erau 21 de miliarde de euro la sfârșitul lui 2008 și au ajuns la 80 de miliarde de euro, deci au crescut nominal într-un mod robust.
Totuși, în ultimul an și jumătate creșterea a decelerat semnificativ. Se vede o oboseală a economisirii. Populația economisește tot mai greu. Economisește sub rata inflației. În valoare absolută reușește, dar economiile nu reușesc să compenseze. Cu alte cuvinte, mai intrăm în cămară.
Adesea spun clienților: „Când ai 10.000 de euro într-un cont, nu te doare nimic. N-ai nicio problemă”. În general, investițiile nu sunt o prioritate pentru nimeni, pentru că atunci când avem bani nu ne doare nimic. Avem nevoie de o locuință, ne luăm un credit ipotecar. Totuși, atunci când avem bani, avem vreo nevoie? Nu, considerăm că n-avem niciuna. În realitate, această procrastinare permanentă cu privire la investiții ne costă foarte mulți bani.
Cum câștigă băncile românești
Băncile câștigă mai mult din cost of funding mic decât din net interest margin, cum ne-ar plăcea nouă să credem sau cum există o convingere a unei părți mari a populației – că băncile fac bani din credite.
Băncile ar trebui să facă bani din net interest margin. Totuși – ce să vezi? – în România avem cea mai mică pondere a intermedierii bancare din regiune. Și aici suntem codași, avem cea mai mică pondere a creditului neguvernamental în PIB.
Pe cale de consecință, pare că nu asta este explicația profitului record al sistemului bancar, în condițiile în care intensitatea activității bancare este redusă, raportată la PIB. Vorbim de un sector mic, cu active de aproximativ 980 de miliarde de lei.
Vorbim de un sector care face un profit similar cu profitul sectorului bancar din Polonia, care are o dimensiune de 4,5 ori mai mare. Așadar, se pare că nu net interest margin ne ajută să ajungem la acele profituri, ci cost of funding.
Ne-am racordat cu cost of funding la ce se întâmplă în țările din regiune și chiar din Europa. La euro este surprinzător. Avem peste 12 miliarde de euro retail în contul curent sau într-un cont de economii cu 0,09% dobândă. Flagrant! Este absolut flagrant! Este mai jos cost of funding-ul decât într-o țară ca Franța.
Noi plătim prețul comodității. Nu ne interesează subiectul. Este un non-topic. Finanțele personale nu sunt un subiect pentru populația din România. Oamenii sunt mulțumiți că sistemul bancar este stabil, că își văd banii pe mobile banking, ceea ce este absolut în regulă.
Totuși, această comoditate ne costă bani și este unul dintre motivele pentru care o țară ca Bulgaria, de exemplu, ne-a întrecut, pentru că Bulgaria, paradoxal, este mai expusă la piața de capital decât România. Automat, gospodăriile au avut câștiguri de capital mai importante decât populația din România – păstrând proporțiile, desigur, per capita.
Adesea spunem că a crescut mult numărul investitorilor în fonduri de investiții și numărul investitorilor de pe bursă. Totuși, cifrele sunt ușor înșelătoare. Realitatea este că populația economisește puțin și, atunci când o face, o face într-o manieră ineficientă. Lasă banii în contul curent sau într-un cont de economii cu dobândă foarte mică.
Noi paralizăm în fața deciziei. Decizia, de regulă, ar trebui să se bazeze pe consultanță. Clientul ar trebui să fie sfătuit de o persoană calificată, să fie sfătuit că acest confort al money market-ului costă bani.
Ca un fel de picătură chinezească, omului trebuie să i se spună că menținerea economiilor în contul curent, aparent gratis, reprezintă ratarea unor oportunități mari, pe de o parte prin neparticiparea la piața de capital și pe de altă parte, mai pragmatic, că nu acoperă rata inflației.
Este o problemă foarte serioasă, mai ales într-un context ca cel din ultimii ani, cu o inflație persistentă și ridicată, de care nu am reușit să scăpăm post-pandemie. Nu rezolvăm problema dacă mutăm banii din contul curent într-un depozit, pentru că nu reușim să acoperim rata inflației.
Nu întotdeauna a fost așa, trebuie să spunem asta. Au fost perioade în ultimii 20 de ani când ratele de dobândă erau ușor real pozitive. Acum sunt semnificativ real negative, ecartul este foarte mare.
În plus, o dobândă de 5% la un depozit evident că este impozabilă. Fiscalitatea nu înseamnă doar impozitul pe dobândă, de 10%, ci și CASS, pentru depozitele mari. Foarte mulți deponenți nu știu de CASS, pentru că banca nu face stopaj la sursă.
Acesta este unul dintre motivele pentru care economiile populației rămân în urmă. Avem o inflație persistentă, cea mai mare din Uniunea Europeană, semnificativ peste toate țările din regiune, chiar și cele din afara zonei euro.
Mult sub nivelul Cehiei
România este astăzi, în 2026, sub nivelul Cehiei din 2012. Chiar dacă la număr de planuri de investiții recurente suntem probabil peste ei, suma medie este semnificativ mai mică. Să nu uităm totuși că salariile cehilor din 2012 erau mai mici decât salariile românilor din 2026. Așadar, acei 60 de euro reprezentau, tot din salariu, mai mult decât reprezintă 35 de euro astăzi, cât este suma medie a unui investitor recurent în România.
În România nu există date publice, dar putem estima undeva la aproximativ 500.000 de planuri recurente. Totuși, această informație nu este neapărat relevantă, pentru că are aceleași limitări care se aplică în general pieței de organisme de plasament colectiv în valori mobiliare, faptul că cifrele sunt raportate la nivel de ISIN și nu la nivel de investitor. În Cehia nu sunt la nivel de ISIN, ci la nivel de client, de CNP.
La noi planurile acestea recurente sunt oricum, dar nu diversificate, deoarece clientul investește într-un singur fond. Am o veste foarte proastă. Oricare ar fi acel fond, alegerea este greșită. Este ca și cum am mânca același fel de mâncare în fiecare zi, toată viața. Oricare ar fi acel fel de mâncare, nu cred că este sănătos. Nu ne putem rezolva obiectivele cu un singur produs, oricât ar fi el de diversificat în structură, cu atât mai puțin cu cât vorbim de o gamă foarte restrânsă de instrumente în România.
Clienții din România care investesc recurent o fac adesea, de exemplu, într-un fond care se pretinde a fi fond de investiții cu venit fix, dar este de fapt un fond de money market deghizat, pentru că are și o mică componentă de investiții în obligațiuni. Acesta îi aduce o creștere incrementală, ușor mai mare sau poate chiar mai mică decât rata medie a dobânzilor la depozite. Astfel, insatisfacția clientului peste câțiva ani este foarte mare.
Alți investitori, mai ales în ultimii ani, au investit exclusiv într-un fond de acțiuni pentru planul recurent. Este la fel de greșit, pentru că, de regulă, acel fond de acțiuni este pentru o singură geografie, de cele mai multe ori România – o singură valută, o singură geografie. Și la nivel sectorial ai supraexpunere la noi.
În România, 35 de euro pe lună nu îți vor permite să îți construiești o bunăstare. Trebuie să spunem adevărul oamenilor. Suma aceasta înseamnă aproximativ 400 de euro pe an. Este puțin probabil ca timp de 10-20 de ani să construiești un activ relevant pentru clientul în cauză. Ar trebui să fie niște medii mult mai înalte.
Mă preocupă foarte mult subiectul diversificării. Este foarte importantă structura sub care acești investitori investesc recurent. Sigur, este important numărul lor, care ne spune ceva despre gradul de penetrare a produsului în piață, este importantă suma, pentru că ea permite sau nu permite acelor investitori să își construiască un activ pe termen lung, dar structura diversificată vorbește despre cât de rezilient este portofoliul în timpul diverselor cicluri economice, nu doar când avem un bull market prelungit, cum experimentăm astăzi.
Trebuie să ne gândim la cum a evoluat comportamentul investitorilor într-o perioadă de scăderi semnificative ale piețelor de capital. Din păcate, am văzut răscumpărări semnificative, când poate erau exact momentele în care populația putea să își crească expunerea.
Chiar dacă acest fenomen începe să scadă în intensitate în urma crizelor suprapuse din anii din urmă, el este încă prezent. Piața românească s-a confruntat și în 2020, în pandemie, și în 2022, când a început războiul din Ucraina, cu volume foarte mari de răscumpărări. Prin urmare, tarele rămân.
Sumele acumulate până acum fiind mici, este foarte probabil ca investitorii noi care au apărut în piață să fie mai puțin predispuși să facă o răscumpărare într-un moment în care piețele se vor corecta. Acesta este lucrul bun pe care l-aș sublinia când vine vorba de participarea mai mare a investitorilor la piață.
Corecții sau stagnare
Să ne uităm puțin în trecut, puțină istorie nu strică. Îmi aduc aminte că în 2007-2009 piața locală de capital a scăzut cu 80% prin indicele BET. Nu vreau să spun că se va întâmpla un scenariu similar acum. M-ar preocupa mai degrabă perioada de recuperare a indicelui decât corecția în sine.
Indicele BET Total Return, deci cu dividende, a recuperat scăderea dintre vara anului 2007 și primăvara anului 2009 în opt ani de zile, abia în 2017. Indicele BET, deci fără dividende, a recuperat-o abia în 2021.
Cred că este puțin probabil să vedem o corecție de asemenea amploare. Totuși, o corecție chiar și de o amploare mai mică, dar structural diferită din perspectiva duratei de recuperare, cred că ar zdruncina sever încrederea sau reziliența investitorilor locali, mai ales a celor care au intrat în piață în ultimii ani. Aici este riscul cel mai mare.
Sigur că vor fi foarte mulți care vor spune că așa ceva nu mai este posibil din simplul motiv că arhitectura de piață este diferită față de atunci, că avem o serie de investitori instituționali pe care noi nu îi aveam atunci, și anume fondurile de pensii.
Da, așa este, arhitectura este diferită, numai că nu ne putem aștepta de la fondurile de pensii să rezolve toate problemele unei piețe. Fondurile Pilon II sunt jucători mari, cu o expunere semnificativă pe Bursa de Valori București, aproximativ 70 de miliarde de lei.
Totuși, deși astăzi primesc contribuții de 2 miliarde de lei lunar, din care teoretic 25% ar putea merge către investiții în acțiuni, în practică, din cauza multor rațiuni de reglementare, sunt împiedicate să mai aducă bani în piață.
Foarte multe dintre fondurile de pensii administrate privat tind astăzi să atingă limitele maxime de deținere la principalii emitenți de la bursă, la așa-numitele blue chips locale. În celelalte nu prea pot, fiindcă nu au lichiditate.
Să credem că putem ține o piață de capital cu doar câțiva emitenți și că lichiditatea sau lipsa de adâncime a pieței locale sunt doar niște metrici nerelevante este naiv. Ele sunt relevante la un moment dat.
Îmi aduc aminte de un fond de pensii administrat privat căruia i-au trebuit 13 luni ca să iasă dintr-o poziție de la BVB. Nici măcar nu este important administratorul, nici poziția. Este important fenomenul.
Fondurile de pensii sunt astăzi într-o fază de acumulare, de payin. Vor intra într-o fază de payout, adică vor urma și ieșiri, chiar dacă ieșirile vor fi compensate de intrări care vor crește și mai mult.
Totuși, din 5 ianuarie 2027 avem o lege de plată a pensiilor private. În România, pentru Pilonul II și Pilonul III se lucrează acum la nivelul reglementatorului la legislația secundară, pentru ca la momentul acela să apară primii furnizori de pensii private.
Sunt active din ce în ce mai mari și din ce în ce mai mulți participanți la Pilonul II care se apropie de fatidica vârstă de 65 de ani. Până acum am avut cazuri excepționale. Am avut plăți de 1 miliard de euro de la Pilonul II în decurs de 17 ani, către persoane care s-au pensionat anticipat.
Vor urma cazurile obișnuite, oameni care au aderat la un fond de pensii administrat privat în 2008 facultativ – era opțional la momentul acela. Aveau între 35 și 45 de ani și vor ieși la pensie peste câțiva ani. Unii dintre ei au avut salarii semnificative și au acumulat active semnificative.
Generația decrețeilor
Urmează generația decrețeilor, din 2030 vor veni primele cohorte. Pe cale de consecință, subiectul acesta ne preocupă din perspectiva adâncimii pieței locale de capital. Cu cât ne vom îndepărta de anul 2030, cu atât ieșirile vor deveni mari.
În anii 2037-2038 vor fi niște vârfuri, vor ieși la pensie cele mai numeroase cohorte. Nu mai vorbim de jumătăți de generație, cum se va întâmpla peste câțiva ani, ci vorbim de generații întregi și numeroase. Mai mult, unii dintre ei astăzi lucrează în străinătate.
Noi ne bucurăm acum de faptul că aceștia participă la Pilonul I și la Pilonul II și aduc contribuții foarte mari, de care s-a bucurat și bursa. Totuși, în lipsa unor emitenți noi la bursă, piața rămâne fără combustibil. Administratorii pot să investească fără restricții și în Spațiul Economic European și în țările OECD. Universul geografic este foarte generos pentru acțiuni, obligațiuni.
Eu cred că vor fi dificultăți legate de adâncime, de lichiditate și mai cred că, după aceste creșteri foarte mari, trebuie să ne așteptăm la o perioadă lungă de stagnare. Nu vor fi neapărat corecții brutale, cum am putea fi tentați să credem, dar este greu de crezut că, după astfel de aprecieri pe bursă, ritmul poate continua neîntrerupt.
Un exemplu în acest sens, cu rezervele de rigoare, vine din Coreea de Sud, care a performat foarte bine în 2025. Indicele KOSPI, de la Seul, crescuse cu aproximativ 75%, iar în câteva ședințe din iulie s-a corectat cu 30%. Acolo condițiile au fost diferite, dar ideea de fond este aceeași. După o perioadă lungă de apreciere, trebuie să ne așteptăm la două lucruri, fie la corecții, fie la perioade lungi de stagnare.
Corecțiile cred că sunt necesare pentru a testa reziliența investitorilor. Foarte mulți investitori nu își cunosc profilul investițional, mai ales în contextul României, unde nu beneficiază de consultanță de investiții. Au investit, dacă îmi este permis, considerând că unele dintre blue chip-urile locale sunt un fel de alternativă la depozite.
Noi facem o corelație greșită între performanța financiară a emitentului și parcursul lui pe bursă. Nu există o corelație perfectă. Sunt exemple în Statele Unite de companii care performează foarte bine, cu situații financiare foarte bune, peste așteptările analiștilor, peste consens, dar care se corectează brutal.
Investițiile recurente
Este un clasament care nouă, românilor, nu ne face cinste. Nu există o corelație perfectă a adâncimii acestui produs în finanțele personale sau ale gospodăriilor cu nivelul de dezvoltare economică sau cu produsul intern brut.
Sunt și alte rațiuni, care au catalizat un proces de adopție sau, dimpotrivă, în cazul României, l-au descurajat. Cehii investesc de foarte multă vreme, investesc în multe geografii. Apropo de limitele pe care noi acum începem să le testăm, legate de lichiditate, de adâncime, ei le cunoșteau dinainte. Toate țările au fost aici.
Acest ecosistem care ne-ar permite să ajungem cu produsul mai adânc în rândul populației generale necesită multe piese – de exemplu, adoptarea sau transpunerea legislației MiFID, legislația secundară. Avem nevoie de agenți de transfer. Avem nevoie să aducem mai multe fonduri de investiții străine. Avem nevoie ca asset managerii locali să inoveze mai mult.
Dau exemplul Poloniei. Administratorii din Polonia au creat produse, fonduri de investiții care acoperă cele mai diverse așteptări, pretenții ale unui client de retail. Au fonduri pentru toate gusturile – fonduri în monedă locală, fonduri în monedă străină, fonduri country focused, fonduri pentru active imobiliare, fonduri pentru diverse geografii din lume, fără a depinde neapărat de pașaportarea unor fonduri străine.
Polonezii au ajuns la un moment dat la 3.000 de ISIN-uri, în timp ce noi avem un pic peste 100. Sigur, nici excesele nu sunt bune. Pe de o parte, nu mai aduc îmbunătățiri semnificative pentru industrie, pentru asset manageri, iar pentru client devine prea dificil procesul de selecție.
Accesul și sfatul
Ne uităm la cifrele din Cehia și ne arătăm surprinși de dimensiunea pieței, de cât de mare este adâncimea pieței de fonduri de investiții raportat la România, dar chiar și la alte țări din regiune. Unul dintre motive este industria de consultanță de investiții și de distribuție de fonduri de investiții foarte dezvoltată, cea mai dezvoltată din regiune.
Acest corp profesional este dezvoltat acolo mai mult în afara sectorului bancar. În sectorul bancar s-a pus accentul pe produse de investiții mai degrabă în mod reactiv, ca o rezultantă a preocupării tot mai mari pe care sectorul de consultanță de investiții a alocat-o investitorilor sau potențialilor investitori.
Este o industrie foarte mare, cu foarte mulți oameni implicați, cu modele de monetizare foarte clare, care sunt foarte conforme cu MiFID și care reușesc să aducă în piață niște clienți care altfel nu ar fi investit independent.
Doar cu cele două canale din prezent – canalul bancar și investiția prin societățile de servicii de investiții financiare, unde inițiativa aparține exclusiv clientului – piața nu poate crește. Nicăieri piața nu a crescut doar cu aceste două componente. Este necesară componenta în care cineva vinde în mod activ produsul.
Dacă vrem o adâncime mai mare, o participare mai bună a populației, trebuie să plecăm de la premisa că unii oameni, indiferent de progresul tehnologic, de cât de facil va fi să investească și de câte opțiuni vor avea la dispoziție, n-o vor face. N-o vor face nu pentru că nu se pricep, ci pentru că selecția instrumentelor este un proces dificil, care trebuie să fie asistat de cele mai multe ori.
Altminteri, ne vom adresa unei clientele educate, preocupate de produse de investiții, dar care nu este suficient de numeroasă. Dacă vrem să ajungem în profunzime, trebuie să avem un canal alternativ. Este foarte bine că investițiile recurente sunt din ce în ce mai populare, dar trebuie să fim rezonabili și realiști.
Cu 35 de euro pe lună, impactul pentru bunăstarea lor pe termen lung va fi marginal, spre foarte redus. Nu este suficient. Să ne uităm totuși la unde au ajuns activele per capita. În ciuda unei participări mai largi, activele per capita se încăpățânează să nu crească. Sunt foarte mici. Elementul game changer este accesul și sfatul, iar pentru asta este necesară o regândire.
Noi facem un efort acum pe partea de distribuție. Am considerat că înainte de a expune investitorul la consultanță trebuie să ne asigurăm că îi trezim apetitul pentru a investi. Suntem un agent delegat care abordează în mod activ un client și îi suscită interesul pentru a investi.
Punem acele întrebări incomode – „Știi cât de mult costă lipsa ta de decizie? Știi cât de mult pierzi pentru că ții banii într-un cont la bancă? Știi cât de mult ai fi obținut dacă ai fi investit o sumă de bani în mod recurent sau lump sum timp de 10-20-30 de ani?” Sunt întrebări pe care astăzi le primesc prea puțini.
În bănci, procesul acesta se află între multe alte KPI-uri. Același funcționar vinde și o pensie facultativă, același om din front office vinde bancassurance, carduri, credite ipotecare. Noi nu avem un corp profesional dedicat pentru produse de investiții. O realitate este că produsele de investiții sunt foarte diferite de orice altceva.
Produsele de liability, de pasiv, sunt diferite de produsele de activ. O persoană care are competența să vândă un credit ipotecar este diferită de persoana care are competența să vândă un produs de investiții. Este, dacă vrei, diferența între retail și corporate. Vorbim despre un relationship manager care întreține relația cu clienții corporate versus un relationship manager care întreține relația cu un client de retail pentru carduri și depozite.
Venituri din bursă
Noi ne raportăm adesea la piața de capital locală și la acest număr de 325.000 de conturi de investiții ca la o masă amorfă. Ne place. Crește de la un trimestru la altul. Numărul a crescut foarte mult, dar acest număr este împărțit în două categorii.
Sunt așa-numiții investitori integral compensabili, care au portofolii la bursă de până la 20.000 de euro și care sunt cei mai numeroși, iar aproximativ 230.000 au un portofoliu mediu de doar 4.000 de euro.
Așadar, sunt investitori care au investit foarte puțin, pentru că, la ritmurile foarte mari de apreciere a acțiunilor locale, ar fi trebuit ca portofoliile lor să cunoască niște creșteri mai susținute. Pe cale de consecință, probabil că și investiția a fost foarte-foarte mică, probabil de ordinul a câtorva mii de lei pentru cei mai mulți dintre ei.
Totuși, mai interesant este clusterul investitorilor parțial compensabili, care au portofolii mai mari de 20.000 de euro și un portofoliu mediu de 185.000 de euro. Sunt aproape 100.000. Acesta este un portofoliu mult mai interesant. În ciuda performanței foarte bune a bursei, portofoliile lor nu cresc în aceeași măsură, ceea ce îmi sugerează faptul că am început să avem o categorie de investitori care trăiește din bursă.
Sunt investitori care, la acest nivel al activului mediu de 0,9-1 milioane de lei, au început să trăiască din creșterile din ultima perioadă, din ultimii 10 ani. Ei marchează câștigurile periodic, nu integral. Ritmul de creștere al activelor clienților nu este același cu ritmul de creștere al activelor suport. Piața s-a sofisticat. Avem o categorie de investitori care se bucură de binefacerile bursei.
Acești investitori s-au obișnuit cu anumite venituri quasi-recurente – din dividende, din acțiuni gratuite și din aprecierea valorii acțiunilor. În momentul în care piața va decelera, iar ei sunt prinși cu expuneri pe câteva tickere de la BVB, această sursă de venit s-ar putea să dispară și, pentru a-și menține aceste venituri, vor trebui să lichideze o parte din portofoliu. S-ar putea să vină vânzări și din zona aceasta.
În ultimele șase luni – este o bănuială justificată – o parte din creșterea de la bursă a venit grație fondurilor de investiții, atât ETF-urilor noi, care s-au lansat în ultima perioadă, cât și fondurilor mutuale active, care au atins deja un nivel de active de 14 miliarde de lei. Numai unul dintre fonduri, Goldman Sachs Romania Equity, are 3 miliarde de lei active. ETF-urile au ieșit din zona de nișă, au fost îmbrățișate inclusiv de către băncile high street. S-a dinamizat piața.
În trecut, activele fondurilor de acțiuni erau foarte mici, iar în momentele unor corecții contagiunea dinspre fondurile de investiții era foarte redusă. Fondurile de pensii au un mandat, n-au motive să iasă, deci erau o ancoră de stabilitate. Acum, fondurile de investiții, unde clientul își poate manifesta oricând intenția de a răscumpăra, la o piață puțin adâncă precum a noastră, vor avea provocări să vândă.
Și în 2020 a fost această preocupare, când asset managerii și-au onorat toate răscumpărările, dar amploarea a fost mai mică. Acum este posibil ca amploarea să fie mai mare. O amploare mai mare se poate transmite mai ușor în piață, pentru că fondurile de acțiuni au active deja semnificative în piața locală.
Ca o comparație, fondurile Pilon II, cumpărătorii de serviciu, au acumulat acțiuni la BVB de 70 de miliarde de lei în 18 ani. Fondurile de acțiuni, până acum doi-trei ani, erau un jucător foarte modest la bursă, aveau active undeva la 3 miliarde de lei în pandemie. Astăzi au miliarde de euro.
Ceea ce mă face totuși să cred că această contagiune va fi limitată este faptul că o mare parte dintre investitorii în fondurile de acțiuni sunt investiți în soluții recurente. Ticketul mediu este mic, astfel că și interesul pentru a răscumpăra este redus. Atunci când ai skin in the game mare, ești mai preocupat să te expui mai puțin la volatilitate.
Fidelis și Tezaur
Peste 70 de miliarde de lei au investit gospodăriile populației în titluri de stat, în mod direct. Este o sumă mare. Este o diferență de comportament al investitorilor între cele două tipuri de emisiuni de titluri de stat, Fidelis și Tezaur.
Titlurile Tezaur sunt doar în lei, sunt netranzacționabile la bursă și sunt mai degrabă accesate de populația cu venituri mai scăzute, din mediul rural sau din urbanul mic. Ticketul mediu este semnificativ mai mic la Tezaur în lei decât la Fidelis în lei.
Pe de altă parte, în cazul Fidelis, populația mai educată, cu venituri mai mari, din urbanul mare, este motivată și de ideea de lichiditate. Lichiditatea este mică. Asta n-ar fi o problemă în sine la maturitățile scurte. Totuși, este o problemă din ce în ce mai mare la maturitățile lungi, de exemplu euro pe 10 ani.
Sigur, ne place un randament de 6,25%-6,35% în euro, în condițiile în care rata inflației în zona euro este 2,8%. Aici avem randamente real pozitive. Totuși, trebuie să ne punem întrebarea obiectivă, sinceră, dacă este profitabil pentru stat să se împrumute în lei, în condițiile în care statul este cel care creează inflație.
Statul își ușurează serviciul datoriei, împrumutându-se cu rata dobânzii sub rata inflației la Tezaur în lei și la Fidelis în lei. La Fidelis în euro, însă, statul se împrumută semnificativ peste rata inflației în euro. Aici teza masei monetare, în sens larg, nu se aplică, pentru că la scadență statul trebuie să rostogolească această datorie.
Suntem supraexpuși
Avem o expunere la titluri de stat pe multiple paliere. Avem o expunere foarte mare din partea sistemului bancar. Trebuie spus răspicat, nicăieri în Europa sistemul bancar nu are o expunere pe titluri de stat, pe datorie suverană, mai mare decât în România.
Este un aspect subliniat în raportul de stabilitate al Băncii Naționale a României de câțiva ani buni. Banca Națională a tras atenția asupra acestui potențial risc de contagiune, asupra unei expuneri foarte mari a băncilor pe sectorul public.
Este un risc mare, de care ne amintim mai ales atunci când se discută despre reevaluarea ratingului suveran al României. România n-a avut întotdeauna rating suveran recomandabil investițiilor. Astăzi se pune problema că l-am putea pierde. Nu l-am avut întotdeauna.
L-am obținut în 2005-2006 de la cele trei agenții de rating, înainte de a adera la Uniunea Europeană, pentru că s-a făcut o serie de reforme de guvernanță publică. Apoi l-am pierdut în criză și l-am recuperat, de la toate cele trei agenții, prin 2014.
Cu toate că l-am recuperat și că o lungă perioadă de timp ne-am împrumutat foarte ieftin, astăzi am ajuns să ne împrumutăm nu doar scump, cel mai scump din Uniunea Europeană, chiar mai scump decât țări care nu au rating recomandabil investițiilor, cum este Serbia sau Macedonia de Nord. Este de necrezut.
Băncile românești vin să finanțeze deficitul bugetar, iar această finanțare este încă o sursă pentru profiturile excepționale pe care acestea le fac. Prin urmare, băncile obțin venituri nu doar din net interest margin, care este mare din cauza unei structuri a bilanțului orientată către creditul de consum, nu doar dintr-un cost of funding redus, cu dobânzi foarte reduse pentru economiile populației, ci și din titlurile de stat pe care le dețin în bilanț.
Toate aceste elemente duc la un profit excepțional al sistemului bancar raportat la o rentabilitate a activelor mai mare decât în țările din regiune. Băncile au o pondere de 25%-26% din bilanț pe titluri de stat, cea mai mare din Uniunea Europeană.
Ca o comparație, în perioada dinaintea defaultului datoriei suverane, Grecia avea o expunere de 15% în sistemul bancar din Grecia pe titluri de stat, deci un risc de contagiune local mai mic. Știm ce s-a întâmplat acolo.
După sistemul bancar, vin fondurile de pensii, fondurile Pilon II. Din activele de 240 de miliarde de lei de la Pilonul II, circa 66% sunt în titluri de stat, preponderent românești. Covârșitor.
Adăugăm populația, adăugăm alte categorii de investitori. Apoi ne uităm că fondurile de pensii sunt investite la bursă, adică și în bănci. Constatăm că sunt puține active suport și că există o probabilitate ca ele să evolueze foarte corelat la un moment dat.
O mare parte din datoria publică se duce pe dobândă. Cred că din serviciul datoriei, din 140 de miliarde de lei, undeva la 60 de miliarde de lei sunt dobânzi.
Problema legată de datoria suverană nu este cuantumul ei, nu asta trebuie să ne dea bătăi de cap sau emoții, ci faptul că ea este preponderent externă. Nu avem capacitatea internă de a ne împrumuta. Asta ne face și mai vulnerabili în eventualitatea în care vom pierde ratingul suveran recomandabil investițiilor.
Acolo este un fel de cutia Pandorei. Nu știm ce impact va avea pe lanț un eventual risc care s-ar materializa, având în vedere maturitatea reziduală a deținerii. Este oarecum destul de bine pentru că nu sunt foarte multe maturități lungi, dar expunerea în valoare absolută este foarte mare pe titluri de stat.
Avem atât sectorul gospodăriilor expus pe titluri de stat în mod direct, îl avem indirect prin intermediul sistemului bancar și prin intermediul fondurilor de pensii administrate privat. Nu avem o sofisticare a investitorilor locali, iar alți investitori instituționali nu prea sunt.
Toate fondurile de investiții au active de aproximativ 45 de miliarde de lei. Undeva la 50% sunt în instrumente cu venit fix, deci mai sunt încă vreo 20-25 de miliarde de lei în titluri de stat. În mod paradoxal, acolo este cel mai sănătos portofoliu.
Două categorii de clienți
Vedem un pattern în discuțiile pe care le avem cu clienții. Avem două categorii de clienți. Sunt clienții foarte conservatori, care investesc preponderent în money markets și în titluri de stat. Excesiv de mult, quasi majoritatea activelor financiare sunt în astfel de instrumente.
Pe de altă parte, avem o altă categorie, nu mai puțin numeroasă, care este foarte îndrăzneață și investește preponderent în acțiuni, preponderent în acțiuni locale. Aici este o problemă, pentru că sunt foarte puțini emitenți.
Noi n-am testat încă lichiditatea și adâncimea pieței. Ele au fost testate în alte conjuncturi de piață din trecut. Îmi aduc aminte de Ordonanța 114 din 2018. Erau alte volume și lucrurile au luat avânt atunci. Erau mai puțini investitori de retail la bursă, fondurile de investiții aveau active mai mici, evaluările erau mai reduse.
Morala este simplă. Comparativ cu țările din regiune, suntem foarte puțin diversificați. Foarte puțin. Nici măcar nu suntem diversificați pe acele active despre care pretindem că ne plac foarte tare, de exemplu imobiliare.
La iFonduri suntem agnostici de clasă de active. Nu încercăm să sugerăm clienților să ia în considerare mai mult o clasă de active în detrimentul altei clase de active. Dimpotrivă, chiar spunem că este bine să se uite la toate și să descopere singuri acele melanjuri care să răspundă obiectivului de reziliență.
Vedem, de exemplu, că expunerea la real estate în România este una directă, pe instrumente care n-au lichiditate. Vorbeam de Cehia și ne uitam cât de mare este piața locală. Cehia are 36 de fonduri de investiții alternative pentru retail cu investiții în active imobiliare, în hard assets.
Nu este greu să faci un fond de investiții, problema ține de distribuție. Ca aceste produse să aibă tracțiunea necesară pentru a apărea o efervescență în direcția aceasta, este nevoie de distribuție. Distribuția tradițională pe care o avem acum, prin sectorul bancar, este bună, dar nu este suficientă. Nu este o dihotomie, ci pur și simplu avem nevoie de o diversificare a ecosistemului de distribuție. Accesul trebuie să fie unul mai facil.
Problema distribuției
Toate drumurile duc la distribuție. Dacă este un element definitoriu pentru performanța mai slabă a țărilor din regiune când vorbim despre fonduri de investiții, acela este că acolo unde distribuția este deficitară, activele sunt mici. Nu mă refer doar la România, chiar dacă performanța românească este cea mai slabă din regiune.
Activele sunt mici nu pentru că populația este mai puțin educată financiar sau are salarii mai mici. Ține pur și simplu de arhitectura de distribuție, este foarte importantă. La asigurări sau la brokerajul de credite ipotecare, lucrurile arată similar în România cu situația din regiune, cu mici decalaje.
În domeniul distribuției de fonduri de investiții, lucrurile sunt foarte complexe. Nu ține doar de relația cu asset managerul, ci și de relația cu un intermediar, cu agenți de transfer, de decontări, de conturi omnibus, de marketing, de crearea unui lanț de distribuție cu consultanți de investiții sau cu agenți delegați, de un efort susținut care are un obiectiv la final – bunăstarea populației.
Activele financiare ale românilor, în sens larg, sunt puțin peste 14.000 de dolari per capita, conform unui raport de la UBS, în timp ce în Bulgaria sunt peste 21.000 de dolari. Toate celelalte țări din regiune ne depășesc cu mult. Nu este vorba doar despre fonduri de investiții, nu este vorba doar despre economii la bancă. Pe noi ne salvează foarte tare fondurile de pensii, pentru care suntem invidiați în regiune la modul cel mai serios.
Suntem invidiați de către Cehia pentru că avem un Pilon II atât de performant și atât de mare. Acesta este un lucru bun. Nu suntem doar codași. Sunt domenii în care avem o performanță foarte solidă.
Dacă este o piață financiară în România care a crescut cu un CAGR mare, aceea este a pensiilor private. De la lansarea pensiilor private, avem cel mai mare ritm de creștere al unei piețe financiare. Este un câștig mare al României de care ar trebui să fim mândri și pe care ar trebui să-l conservăm, chiar să-l îmbunătățim.