Profitul net a scăzut de la 27,2 mil. lei la 13,7 mil. lei. Ce a ținut rezultatul grupului pe plus au fost subvențiile de exploatare, de 21,7 mil. lei, o sumă mai mare decât rezultatul brut al semestrului, de 17,8 mil. lei.
Fără subvenții, DN Agrar ar fi încheiat primele șase luni din 2026 cu o pierdere de 3,9 mil. lei, față de un profit de 18,1 mil. lei în aceeași perioadă a anului trecut, potrivit calculelor Termene Business Hub.
Sprijinul public face parte din modelul economic al oricărei ferme din Uniunea Europeană, așa că un scenariu construit fără el nu ar descrie o situație realistă. Totuși, ce arată comparația între cei doi ani este cât de mult s-a subțiat marja care rămâne peste acest sprijin.
Brokerii Prime Transaction și TradeVille au trimis la finalul lunii august către clienții lor rapoarte de analiză a emitentului DN Agrar. Evaluările lor pornesc de la aceleași rezultate financiare și au puncte comune, dar ajung la multipli de preț ce diferă cu peste 40%.
Marjele au coborât din vârf
Cifra de afaceri consolidată a scăzut cu 10,8% în primul semestru (S1), de la 101,3 la 90,3 mil. lei. Scăderea s-a accelerat în al doilea trimestru (T2) la 13,3% – de la 50,2 la 43,5 mil. lei – după ce în primul trimestru (T1) fusese de 8,3%.
Profitul net din T2 a scăzut cu 68,2%, față de o scădere de 32% în T1. EBITDA (profitul înainte de deducerea dobânzilor, impozitelor, deprecierii și amortizării) a coborât cu 27%, la 36,1 mil. lei, iar rezultatul operațional cu 32,6%, la 26,3 mil. lei.
Cheltuielile de exploatare au crescut cu 10,3%, la 132,1 mil. lei, cea mai mare contribuție venind de la materiile prime și consumabile, în creștere cu 8,7%, în linie cu majorarea efectivului de animale, urmată de cheltuielile pentru cei 320 de salariați, cu 15,1%, și de amortizare pe fondul punerii în funcțiune a investițiilor, cu 12,3%.
Sub linia operațională, rezultatul financiar net s-a adâncit de la minus 6,3 mil. lei la minus 8,5 mil. lei, din reevaluarea creditelor denominate în valută și din dobânzi.
Marjele de profit au coborât de la maximele multianuale atinse în 2025. Pe ultimele 12 luni încheiate la 30 iunie, marja EBITDA a ajuns la 26,9% (de la 30,2% în 2025), marja operațională la 17,5% (de la 21,3%), marja brută la 44,0% (de la 46,1%), iar marja netă la 11,6% (de la 15,6%). Primele trei rămân peste nivelurile din 2023 și 2024, în timp ce marja netă a coborât sub cei 12% din 2024.
Ce a ținut veniturile pe loc
Cifra de afaceri acoperă doar vânzările, iar acestea sunt o parte din veniturile grupului. Adunate cu celelalte categorii, veniturile totale din exploatare au rămas aproape neschimbate, la 158,3 mil. lei (-0,2%), deși vânzările au scăzut cu 10,8%. Diferența față de evoluția cifrei de afaceri provine din trei categorii.
- Veniturile din producția de imobilizări au crescut cu 72,6%, de la 11,3 mil. lei la 19,4 mil. lei, diferența reprezentând contravaloarea vacilor intrate în producție, arată TradeVille.
- Subvențiile de exploatare au crescut cu 48,6%, de la 14,6 mil. lei la 21,7 mil. lei.
- Alte venituri din exploatare au crescut cu 132,5%, la 4,6 mil. lei, din valorificarea animalelor scoase din efectiv pentru carne.
În valoare absolută, cel mai mare aport îl are producția de imobilizări, cu 8,2 mil. lei în plus, urmată de subvenții, cu 7,1 mil. lei, potrivit calculelor Termene Business Hub.
Producția de imobilizări nu aduce bani în conturile companiei, fiind valoarea vițelelor crescute în fermele proprii și trecute în categoria activelor în momentul în care intră în producție, înregistrată în același timp ca venit. Prin urmare, o parte din veniturile care compensează scăderea vânzărilor are natură contabilă și nu se regăsește în încasări.
În ceea ce privește caracterul subvențiilor, chiar compania avertizează că impactul favorabil asupra veniturilor din exploatare nu trebuie considerat în mod automat ca fiind recurent. Creșterea lor include o tranșă de sprijin aferentă anului 2025, încasată în T2/2026, la care se adaugă majorarea ajutorului pentru bunăstarea bovinelor, la 197 de euro pe cap, precum și eligibilitatea fermei Straja.
Tot din raport reiese că, din 15.840 de animale care îndeplinesc criteriile, grupul primește subvenții pentru 10.906 capete, adică 68,8% din efective, iar cantitățile de referință pentru lapte nu sunt actualizate anual. Compania estimează că nu valorifică astfel circa 550.000 de euro.
Subvențiile încasate în S1/2026 au fost de aproape 1,6 ori mai mari decât profitul net al perioadei, față de puțin peste jumătate din profit în S1/2025, potrivit calculelor Termene Business Hub.
Creșterea livrărilor a încetinit
Cantitatea de lapte livrată a crescut cu 18% în primele șapte luni ale anului, după un avans de 21% la șase luni, pentru că în iulie creșterea a fost de doar 4% față de iulie 2025, comparativ cu un ritm lunar de circa 21% în lunile precedente.
Compania explică încetinirea prin numărul semnificativ mai mare de vaci aflate în perioada de repaus – etapa finală a gestației, când vaca nu produce lapte – prin scurta perioadă de caniculă din iulie și prin ajustarea rațiilor de furaje pentru optimizarea costurilor cu hrana, ca reacție la prețul scăzut al laptelui.
Măsura a dus la o producție ceva mai scăzută per animal și a contribuit în același timp la protejarea marjelor. Efectivul a fost optimizat prin valorificarea vacilor cu randament scăzut, în condițiile unor prețuri relativ ridicate la carne, ceea ce oferă o explicație și pentru saltul altor venituri din exploatare.
DN Agrar se așteaptă ca volumele să crească din nou, în special în lunile septembrie și octombrie. Compania își menține obiectivul de creștere a producției de lapte cu cel puțin 10% în 2026.
Supraoferta din piața europeană
Media prețului laptelui în Uniunea Europeană a coborât de la circa 53,4 eurocenți pe kilogram în septembrie 2025 la aproximativ 42,34 eurocenți în iunie 2026, iar în T1/2026 scăderea a fost de 15,5% față de aceeași perioadă a anului trecut, potrivit datelor Eurostat citate de TradeVille.
Cauza principală este supraoferta, după ce producția europeană a atins un nivel record în 2025, iar Comisia Europeană estimează o creștere suplimentară de circa 2,4% în 2026.
România s-a numărat printre statele membre care au cerut activarea rezervei de criză a Politicii Agricole Comune, un fond european activat în situații de perturbare a pieței, pentru sectorul lactatelor.
DN Agrar indică o redresare a prețului începând cu luna mai, de la niveluri rămase însă sub cele din 2025.
Cele două fețe ale bugetului
Bugetul aprobat în adunarea generală din 28 aprilie prevedea o cifră de afaceri de 200 mil. lei, EBITDA de 85 mil. lei și profit net de 38 mil. lei, iar în raportarea la T1/2026 apăreau deja o EBITDA de 92 mil. lei și un profit net de 45 mil. lei, la aceeași cifră de afaceri.
Profitul net al anului 2025 a fost de 52,4 mil. lei, din care 27,2 mil. lei în prima jumătate, ceea ce înseamnă 25,2 mil. lei în a doua jumătate.
Pentru un buget anual de 38 mil. lei, în a doua parte a lui 2026 sunt necesari 24,3 mil. lei, adică o scădere de 3,6% față de aceeași perioadă a anului trecut.
Pentru cifra revizuită în sus, de 45 mil. lei, sunt necesari 31,3 mil. lei, adică o creștere de 24,2%, arată calculele Termene Business Hub.
Scenariile noastre au însă o slăbiciune. Bugetul companiei nu precizează pe ce standard contabil este construit, iar gradul de îndeplinire arată complet diferit în funcție de acest aspect.
La jumătatea anului, DN Agrar acoperise 36% din profitul net bugetat dacă facem calculul pe cifrele statutare și 56% dacă socotim pe cele IFRS, arată TradeVille. Reperul este că, anul trecut, S1 a adus 52% din profitul întregului an, potrivit calculelor Termene Business Hub.
Dacă bugetul a fost gândit pe cifre statutare, compania are, așadar, de recuperat în a doua parte a anului, iar ținta de 45 mil. lei rămâne greu de atins. Cea de 38 mil. lei este realizabilă dacă prețul laptelui își continuă revenirea începută în mai. În schimb, dacă bugetul a fost gândit pe IFRS, compania este deja peste ritmul necesar și nu are de recuperat nimic.
Cum a evoluat acțiunea

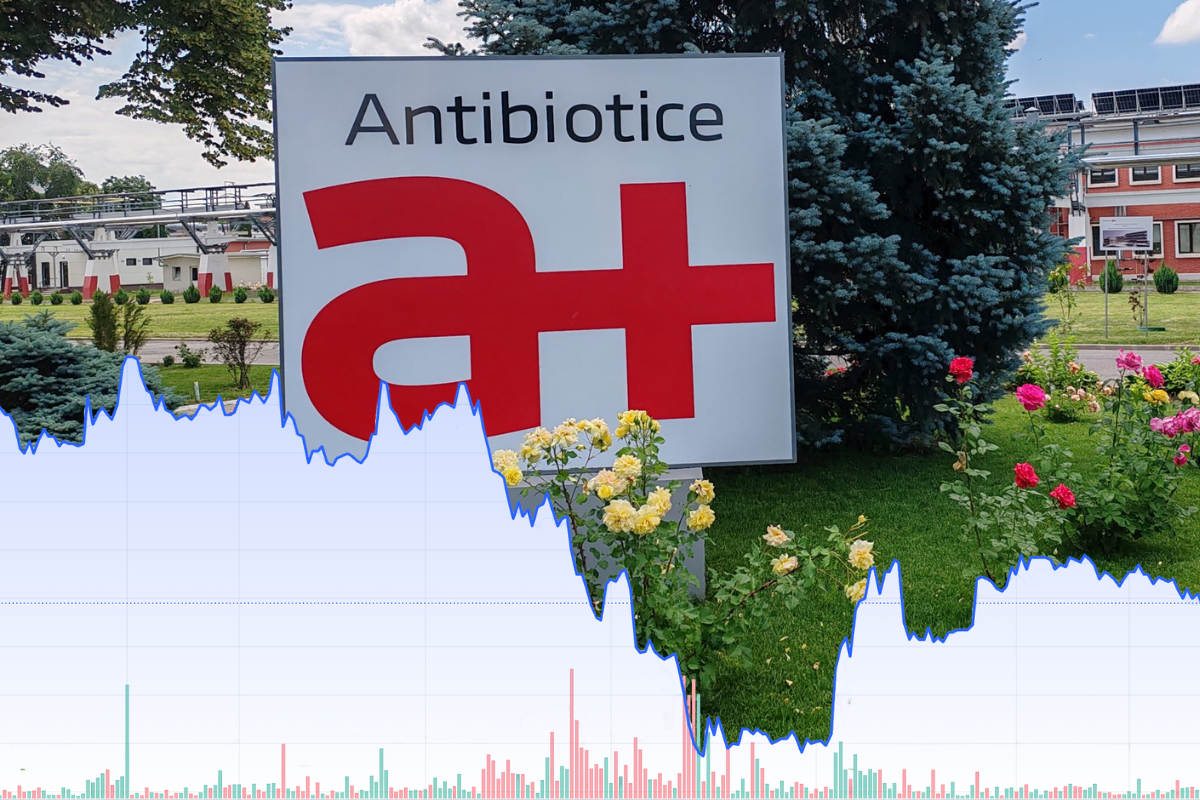
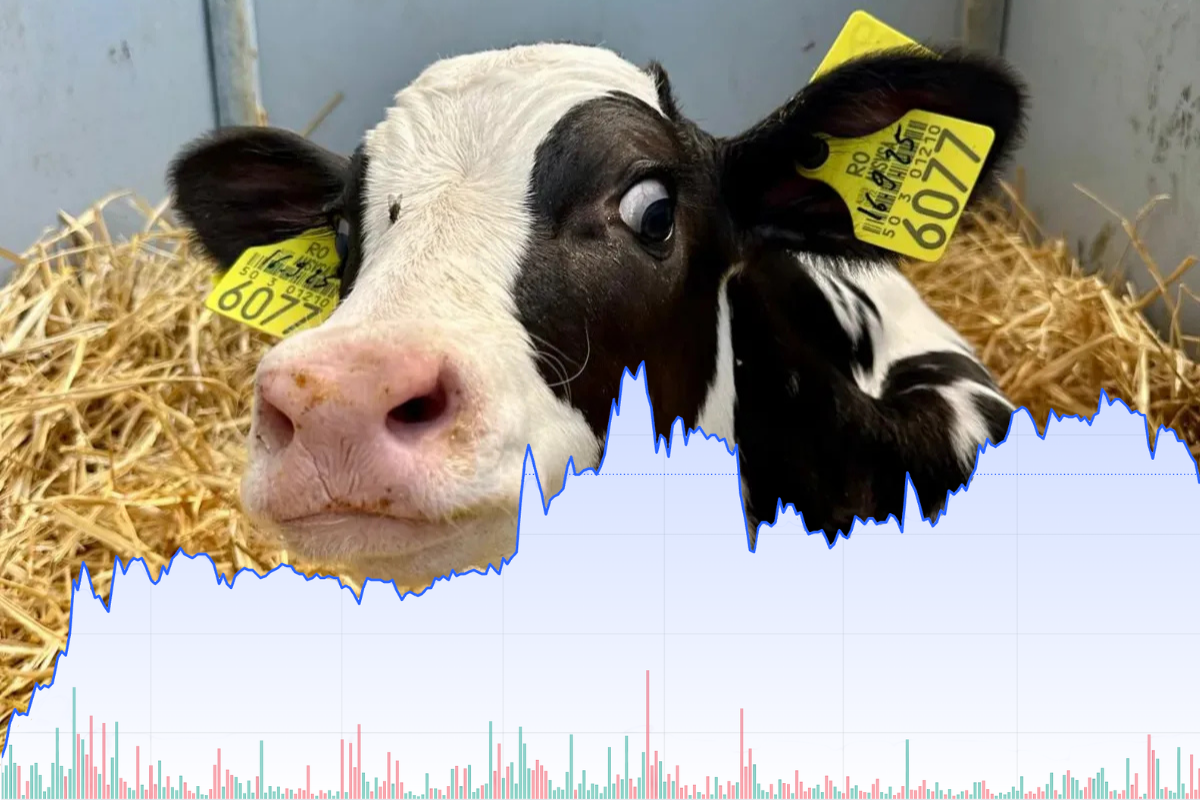
Raportul semestrial a apărut luni, 24 august, înaintea deschiderii pieței, iar pe parcursul ședinței acțiunea a coborât până la 3,25 de lei, cu 7,7% sub închiderea de 3,52 de lei din ziua anterioară, pentru ca apoi să revină și să încheie la 3,47 de lei, adică în scădere cu 1,4%.
Pe intervalul de circa 12 luni din septembrie 2025 încoace, acoperit de graficul de mai sus, acțiunea DN a avansat cu 17,1%, în timp ce indicele BET-BK a crescut cu 68,7%, iar BETAeRO, indicele reprezentativ al pieței pe care se tranzacționează compania, a avut plus 13,7%.
La finalul ultimei ședințe de tranzacționare din august acțiunile valorau 3,26 de lei, în scădere cu 10,7% față de finalul lui iulie. Minusul a fost de peste trei ori mai mare decât cel marcat de BETAeRO (3,1%) și cel al BET-BK (3,5%).
De la începutul anului (primele opt luni) acțiunea a crescut cu 16,4%, peste BETAeRO (12,7%) și sub BET-BK (34,7%). În ultimele 12 luni a avut un avans de 14,8%, peste BETAeRO (9,8%) și sub BET-BK (64,5%).
Moderația investitorilor vine și după ce acțiunea DN a traversat o perioadă de creșteri consistente. Dacă luăm ca reper perioada de 12 luni încheiată la 30 iunie 2026, prețul a crescut cu peste 100%, adică a înregistrat mai mult de o dublare.
Cât valorează compania (I)
Prime Transaction estimează o valoare intrinsecă de 3,0061 de lei pe acțiune, media aritmetică între 2,4638 de lei obținuți prin fluxuri de numerar actualizate și 3,5484 de lei obținuți prin comparația multiplilor de piață. Valoarea intrinsecă arată cât ar valora afacerea dacă ipotezele analistului se confirmă, indiferent de prețul la care se tranzacționează astăzi acțiunea.
„Creșterea multiplilor de piață ai emitenților comparabili a dus mai sus rezultatul evaluării prin această metodă, trăgând după ea și media celor două metode de evaluare utilizate, comparația multiplilor de piață și fluxurile de numerar actualizate (DCF). Chiar și așa, valoarea estimată este mai mică decât cea de piață”, spune analistul Marius Pandele de la Prime Transaction.
În materialul anterior, din septembrie 2025, valoarea era de 2,7301 lei, iar ponderile celor două metode au fost egale în ambele cazuri, ceea ce înseamnă că întreaga diferență vine din date, potrivit calculelor Termene Business Hub.
„Rezultatul final este o valoare intrinsecă estimată de 2,4638 RON/acțiune obținută prin metoda DCF, cu 6,00% mai mică decât cea din materialul anterior și cu 30,01% mai mică decât prețul de piață. Motivul principal al scăderii valorii estimate prin această metodă este costul mai mare al capitalului propriu, determinat de evoluția foarte bună a pieței de capital în ultimii ani. La acest motiv s-a adăugat înrăutățirea rezultatelor în prima parte a acestui an, însă momentan mergem pe ipoteza că situația este una temporară”, mai scrie Marius Pandele.
Pe de altă parte, valoarea obținută prin comparația multiplilor a crescut cu 25%, de la 2,8390 de lei la 3,5484 de lei, cu 0,8% peste închiderea din 21 august, deoarece au urcat multiplii emitenților comparabili, în special P/S, EV/EBITDA și EV/S.
Multiplii de evaluare compară prețul acțiunii cu ceva ce produce compania. P/E raportează prețul la profitul net, P/S la vânzări, iar P/BV la valoarea contabilă a companiei. EV/EBITDA și EV/S merg mai departe și pornesc de la valoarea întregii afaceri – adică prețul acțiunilor plus datoria netă – pe care o raportează la EBITDA și la vânzări. Ultimele două sunt considerate mai potrivite pentru o afacere cu investiții și credite mari, pentru că iau în calcul și datoria, nu doar prețul acțiunilor.
În spatele celor două evoluții contrare, scăderea de 6% a valorii calculate prin fluxuri de numerar și creșterea de 25% a celei calculate prin multipli, stă același mecanism.
Într-o evaluare prin fluxuri de numerar actualizate, sumele viitoare se aduc în prezent cu un cost al capitalului, iar componenta de capital propriu se calculează prin modelul CAPM, unde intră rata fără risc, coeficientul beta și prima de risc a pieței.
- Coeficientul beta măsoară cât de mult se mișcă acțiunea față de piață, iar o valoare peste 1 înseamnă că oscilează mai puternic decât indicele, ceea ce se traduce într-un cost al capitalului mai mare.
- Rata fără risc este dobânda la care statul se împrumută, folosită ca punct de plecare pentru orice investiție, pentru că se presupune că nu vine cu risc de neplată.
- Prima de risc a pieței este randamentul suplimentar pe care un investitor îl cere pentru a-și pune banii în acțiuni în loc de titluri de stat.
- Costul mediu ponderat al capitalului, cunoscut ca WACC, este dobânda medie la care se finanțează compania, luând împreună banii acționarilor și pe cei ai băncilor. Este rata cu care se aduc în prezent câștigurile viitoare.
Prime Transaction estimează prima de risc la 19%, pornind de la media pe ultimii doi ani a randamentului mediu anual pe cinci ani al indicelui BET-TR, de 25,95%, din care scade rata fără risc de 6,96%. Cu un beta de 1,27 rezultă un cost al capitalului propriu de 31,08% și un cost mediu ponderat al capitalului de 18,54%.
Cu cât bursa a crescut mai mult în anii anteriori, cu atât prima de risc calculată din randamentul istoric iese mai mare, iar valoarea prezentă a acelorași fluxuri viitoare iese mai mică. Același raliu care coboară valoarea calculată prin fluxuri actualizate o urcă pe cea calculată prin multipli, pentru că ridică prețurile la care se tranzacționează companiile similare.
Prima de risc a pieței se poate estima din randamentele istorice ale bursei, cum a procedat Prime Transaction, sau implicit, prin deducerea ei din prețurile curente și din fluxurile așteptate ale companiilor listate. Prima metodă crește după ani buni de bursă, a doua scade fiindcă prețuri mai mari la aceleași fluxuri înseamnă randamente viitoare mai mici. Disputa este veche și nu are un standard unic, iar alegerea între cele două variante poate schimba de câteva ori valoarea rezultată.
În comparația multiplilor, DN Agrar apare cu un P/E de 14,4x, un P/BV de 2,42x, un P/S de 1,67x, un EV/EBITDA de 8,16x și un EV/S de 2,2x.
Media fără extreme se obține eliminând valorile aberante dintr-un set și făcând media celor rămase, în timp ce mediana este pur și simplu valoarea din mijlocul șirului, care nu se lasă influențată de extreme. Prime Transaction folosește prima variantă, iar TradeVille pe a doua.
Mediile fără extreme din tabelul Prime Transaction sunt de 12,29x la P/E, 1,78x la P/BV, 1,35x la P/S, 14,22x la EV/EBITDA și 1,98x la EV/S.
Aplicate companiei, mediile fără extreme dau valori între 2,5882 de lei pe acțiune la P/BV și 6,1313 lei pe acțiune la EV/EBITDA, cu o medie de 3,5484 de lei.
Singura dispersie notabilă vine din EV/EBITDA, unde media celorlalți emitenți este aproape dublă față de cea a DN Agrar.
„Chiar și în cazul în care toate estimările se vor adeveri, prețul de piață depinde de mai mulți factori, cum ar fi evoluția pieței în ansamblul său, așa că nici îndeplinirea tuturor ipotezelor nu echivalează neapărat cu o convergență a prețului acțiunii către valoarea estimată”, adaugă Prime Transaction.
Cât valorează compania (II)
La un preț de referință de 3,47 de lei și o capitalizare de circa 552 mil. lei, TradeVille indică pentru DN Agrar un P/E de 10,3x, ușor sub mediana de 11,3x a grupului de referință, respectiv un EV/EBITDA de 7,7x, identic cu mediana.
Pe raportul P/S evaluarea pare scumpă, 2,7x față de 0,3x, însă comparația este distorsionată de structura grupului, format majoritar din distribuitori de furaje și comercianți agricoli, cu marje operaționale de 1%-3%, față de 38% la DN Agrar.
Diferența dintre multiplul P/E de 10,3x calculat de TradeVille și cel de 14,4x calculat de Prime Transaction nu vine din opiniile analiștilor. Normele contabile românești și standardele internaționale tratează diferit câteva elemente, între care animalele din ferme, evaluate la valoare justă în IFRS și la cost în raportarea statutară, ceea ce face ca aceeași companie să raporteze legal două profituri diferite.
- Prime Transaction folosește situațiile financiare statutare, întocmite conform normelor contabile românești, unde profitul net pe ultimele 12 luni este de 38,9 mil. lei.
- TradeVille folosește cifrele IFRS, standard la care compania va trece începând cu acest an, unde același profit net ajunge la 53,9 mil. lei, conform calculelor Termene Business Hub.
Din aceeași cauză, rentabilitatea capitalurilor proprii apare ca 23% la TradeVille și 16,8% la Prime Transaction, cele două fiind calculate pe același capital propriu, dar pe profituri diferite.
La marja netă se adaugă un al doilea motiv, și anume numitorul. TradeVille raportează profitul la cifra de afaceri și obține 26%, în timp ce Prime Transaction îl raportează la veniturile totale din exploatare, care includ subvențiile și producția de imobilizări, obținând 11,6%.
Compania publică ambele seturi de cifre. În S1/2026, profitul net este de 13,7 mil. lei conform normelor românești și de 21,4 mil. lei conform IFRS. Diferența de 7,7 mil. lei vine din evaluarea activelor biologice la valoare justă cu 6,7 mil. lei și din recunoașterea subvențiilor agricole cu 2,7 mil. lei, din care se scad efectul impozitelor amânate de 1,3 mil. lei și cel al standardului IFRS 16 de 0,4 mil. lei.
Fiecare interpretare este corectă, dar pe baze diferite. Practica standard este ca și compania, și cele cu care o compari să fie măsurate în același standard contabil, ceea ce recomandă varianta IFRS într-o comparație europeană. Diferența urmează oricum să dispară, considerând strategia companiei de adoptare a raportării IFRS începând cu 2026.
Cele două liste de emitenți comparabili se suprapun doar prin trei nume, First Farms, Tonkens Agrar și IZ Yatirim Holding.
- Prime Transaction a construit selecția în jurul producătorilor de lapte și al companiilor zootehnice, cu Milkpol, Yaprak Sut, AB Akola, Zarneni Hrani, Zito DD și Agroserv Măriuța (România).
- TradeVille a inclus preponderent distribuitori de furaje și comercianți agricoli, între care Acomo, Linas Agro, Origin Enterprises, ForFarmers și Wynnstay.
Noua achiziție din județul Arad
Pe 12 august, DN Agrar Călnic, deținută integral de grup prin filiala DN Agrar Cut, a semnat o ofertă angajantă pentru achiziția a 100% din capitalul social al Panorganic Vitavit, o companie din județul Arad care activează în sectorul horticol.
Prețul de achiziție este de 750.000 de euro, iar tranzacția urmează să fie finanțată printr-un mix de fonduri proprii și finanțare bancară.
Activele societății, evaluate la aproximativ 3 mil. euro conform cifrelor din iunie, constau într-o proprietate de 14 hectare care include o seră modernă din sticlă de un hectar, operațională din 2022, în care se cultivă salată și busuioc, cu o capacitate anuală de circa 1,2 milioane de bucăți de salată.
Compania estimează o creștere a capacității la aproximativ 1,6-2 milioane de bucăți pe an prin optimizare operațională, fără extinderea suprafeței. Facilitatea este certificată Global G.A.P., iar restul proprietății, circa 13 hectare de teren neamenajat, este privit ca rezervă pentru extinderi viitoare, cu 1-2 hectare de sere noi analizate în următorii doi ani.
Producția este destinată în prezent pieței din România, iar TradeVille notează că DN Agrar are în vedere și piețe țintă precum Ungaria, Serbia și Slovacia.
Panorganic Vitavit nu a raportat profit în niciunul dintre cei nouă ani de la înființare, iar pierderile cumulate din 2017 încoace se apropie de 8 mil. lei. În 2025, cifra de afaceri a fost de 2,3 mil. lei, iar pierderea netă de 2,2 mil. lei, aproape cât veniturile din vânzări.
Capitalurile proprii erau negative, la minus 8,1 mil. lei, datoriile totale se ridicau la 20,3 mil. lei, veniturile în avans la 17,3 mil. lei, iar creanțele la 14,8 mil. lei, de peste șase ori cifra de afaceri. Societatea a avut în medie nouă angajați în 2025, potrivit datelor din platforma Termene.
Un raport curent publicat la Bursa de Valori București precizează că, potrivit ofertei, la finalizarea tranzacției societatea țintă trebuie să dețină un bilanț fără datorii nete. Prin urmare, cei 750.000 de euro se plătesc pentru active, iar pasivul net rămâne o condiție prealabilă de îndeplinit.
Acționariatul actual este împărțit între Niko Miholič (51,3%) și firma slovenă Panorganix d.o.o. din Ljutomer (48,7%), la care Miholič este director. Potrivit bazei de date companywall.si, firma slovenă este deținută în prezent de administratorul de fonduri alternative ALFI din Ljubljana, care a intrat în acționariat în toamna anului 2024.
Tranzacția a avut loc după ce compania ajunsese în dificultăți de lichiditate, cu conturi bancare blocate și salarii restante, iar preluarea a fost notificată în 2025 autorității slovene de concurență, conform agenției slovene de presă STA.
Achiziția vine cu doi ani înaintea propriului calendar strategic al grupului, care prevedea începerea construcției primei sere în 2028 și demararea operațiunilor în 2030.
Planurile care întârzie
Un obiectiv de urmărit în a doua jumătate a anului este intrarea în funcțiune a fabricii de procesare a laptelui degresat și a smântânii de la ferma Straja, cu o capacitate de 150.000 de litri pe zi și o stocare suplimentară de 300.000 de litri. Construcția și montajul echipamentelor sunt finalizate, iar producția comercială era programată pentru luna august și primele vânzări pentru septembrie.
Ferma CUT 2 de la Câlnic, cu o capacitate estimată de peste 50 de milioane de litri de lapte pe an și circa 5.000 de vaci, presupune o investiție de aproximativ 12 mil. euro, din care 10 mil. euro printr-un credit de la ING Bank. Lucrările de construcție sunt estimate să înceapă în T4/2026, iar operațiunile în 2028.
Pe partea de compostare, investiția de circa 3,5 mil. euro în două unități noi urmează să dubleze capacitatea, de la 14.000 la 28.000 de tone pe an, cu o țintă de 40.000 de tone până în 2030. Compania estimează că fiecare fabrică de compost va genera circa 16.000 de certificate voluntare de carbon pe an, pentru un total de aproximativ 100.000 de certificate anual la nivel de grup, la o valoare curentă de circa 20 de euro fiecare. Aceste venituri nu sunt incluse în scenariile financiare publicate pentru perioada până în 2030.
Din raportul semestrial reiese că certificarea îngrășămintelor organice încă nu a fost obținută. În noiembrie 2024, la deschiderea primei fabrici de compost de la Apold, compania estima că acest proces va dura între trei și șase luni. Finalizarea lui urma să aducă o creștere a veniturilor, la un preț de piață de 230-300 de euro pentru o tonă de produs ambalat. Totuși, la 22 de luni de la acel anunț, CEO-ul Peter de Boer încă vorbește despre acest obiectiv la timpul viitor în raportul semestrial: „(Obținerea certificării Ecocert n.r.) ne va permite să creștem valoarea adăugată a produselor noastre și să ne extindem către noi segmente de piață”.
Producția de biometan, în parteneriat cu BSOG Energy, ar urma să înceapă în prima parte a anului 2028 și să aducă venituri suplimentare de 3,5-4 mil. euro pe an.
De la lansarea strategiei cu orizontul 2030, prognozele companiei s-au ajustat ușor, investiția în CUT 2 fiind estimată acum la 12 mil. euro, față de 13-15 mil. euro inițial, iar ferma verticală de iarbă de grâu urmând să acopere 30% din necesarul de furaje, față de 25% anterior.
Datoria și rentabilitatea
În primul semestru grupul a investit circa 33 mil. lei, adică peste 6 mil. euro, și a atras finanțări de aproximativ 20 mil. euro, între care linia de 10 mil. euro de la ING Bank pentru ferma CUT 2 și pentru extinderea capacității de compostare.
Datoriile financiare totale au ajuns la 184,2 mil. lei, iar raportul dintre datoria financiară netă și EBITDA a urcat de la 1,68 la finalul lui 2025 la 1,94 pe ultimele 12 luni, pentru că EBITDA a scăzut de la 101 mil. lei la 90 mil. lei, iar datoria financiară netă a crescut de la 169,4 mil. lei la 174,7 mil. lei.
Compania raportează o datorie financiară netă de circa 33 mil. euro la 30 iunie, echivalentul a aproximativ 44% din capitalul total – datorii plus capitaluri proprii – în timp ce datoriile pe termen scurt au crescut cu 19,1%.
Indicatorii de rentabilitate au coborât din teritoriul atins anul trecut. Rentabilitatea capitalurilor proprii a ajuns la 16,8% pe ultimele 12 luni, de la 24% în 2025, iar rentabilitatea activelor a ajuns la 8,2%, de la 11,9%.
Anul trecut a fost singurul de după listarea la Bursa de la București (2022) în care rentabilitatea capitalurilor proprii a depășit 20% și, în același timp, singurul în care rentabilitatea activelor a depășit 10%.
Chiar și după scădere, rentabilitatea capitalurilor proprii rămâne peste mediana de 10,5% a celor 25 de emitenți nefinanciari din indicele BET-BK, adică fără bănci și SIF-uri, unde DN Agrar s-ar clasa pe locul șapte dacă ar fi inclusă, potrivit calculelor Prime Transaction.
Spre piața principală și mai departe
Procentul acțiunilor disponibile la liber la tranzacționare (free float) de 33,5% depășește pragul de 25% cerut pentru piața principală. De asemenea, lichiditatea s-a îmbunătățit substanțial, cu 18.050 de tranzacții în valoare de 54 mil. lei în S1/2026, de peste trei ori mai mult decât în perioada similară a anului trecut. Compania are peste 5.600 de acționari.
Transferul acțiunilor de pe AeRO pe segmentul reglementat este vizat pentru 2027. Compania nu estimează distribuirea unui dividend pentru 2026, dar menționează posibilitatea acordării de acțiuni gratuite. Primele dividende ar putea veni în 2027 sau 2028, după pornirea instalației de biometan.
Un alt moment așteptat de investitori este debutul vânzărilor din fabrica de lapte degresat și smântână, programate pentru septembrie, pentru a vedea dacă integrarea pe verticală începe să se vadă în cifre. Totodată, certificarea Ecocert decide dacă îngrășământul organic devine linie de venit sau rămâne proiect.
„Anul 2026 este asumat de conducere drept un an de tranziție financiară, în care rezultatul final depinde în mare măsură de ritmul de revenire a prețului laptelui în Europa”, scrie TradeVille.
Ce se poate spune deja este că modelul a rezistat unei scăderi de 30% a prețului fără să iasă pe pierdere, cu ajutorul subvențiilor și al veniturilor din creșterea propriului efectiv de animale. Pe termen scurt, cifrele depind de doi factori pe care compania nu îi controlează, prețul laptelui și cursul de schimb. Pe termen mediu, ceea ce compania controlează sunt exact proiectele din calendar, procesarea proprie a laptelui, compostul certificat și biometanul, toate menite să reducă dependența de un singur preț.
Notă: Cele două materiale citate nu sunt recomandări de investiții. Prime Transaction estimează o valoare intrinsecă și precizează că aceasta nu este un preț-țintă pe care se așteaptă să-l atingă acțiunea, ci o valoare dependentă de confirmarea ipotezelor detaliate în raport. TradeVille nu formulează un preț-țintă și nici un rating, materialul fiind o analiză a rezultatelor semestriale, cu o comparație de multipli și cu niveluri tehnice. Valoarea intrinsecă spune cât valorează afacerea dacă ipotezele se confirmă, în timp ce un preț-țintă spune unde s-ar putea tranzacționa acțiunea într-un orizont definit, luând în calcul și lichiditatea instrumentului, apetitul de risc al pieței, catalizatorii identificați și probabilitatea unei reevaluări a multiplilor.