„Veniturile au ajuns la un ritm de creștere mai mic de 10% pe an după ce politica de extindere agresivă a fost pusă pe pauză, fără ca acest lucru să vină, însă, la pachet cu o creștere a profitabilității, așa cum ne-am fi putut aștepta”, scrie analistul Marius Pandele într-un raport transmis de SSIF Prime Transaction investitorilor cu patru zile înainte ca grupul să publice rezultatele semestriale.
Semestrul întâi din 2026 confirmă și adâncește diagnosticul analistului. Activitatea medicală a mers bine, veniturile au trecut din nou peste pragul de 10%, profitul operațional a rămas aproape neschimbat, iar rezultatul final a fost decis de un factor pe care conducerea grupului nu îl controlează, cursul leu-euro.
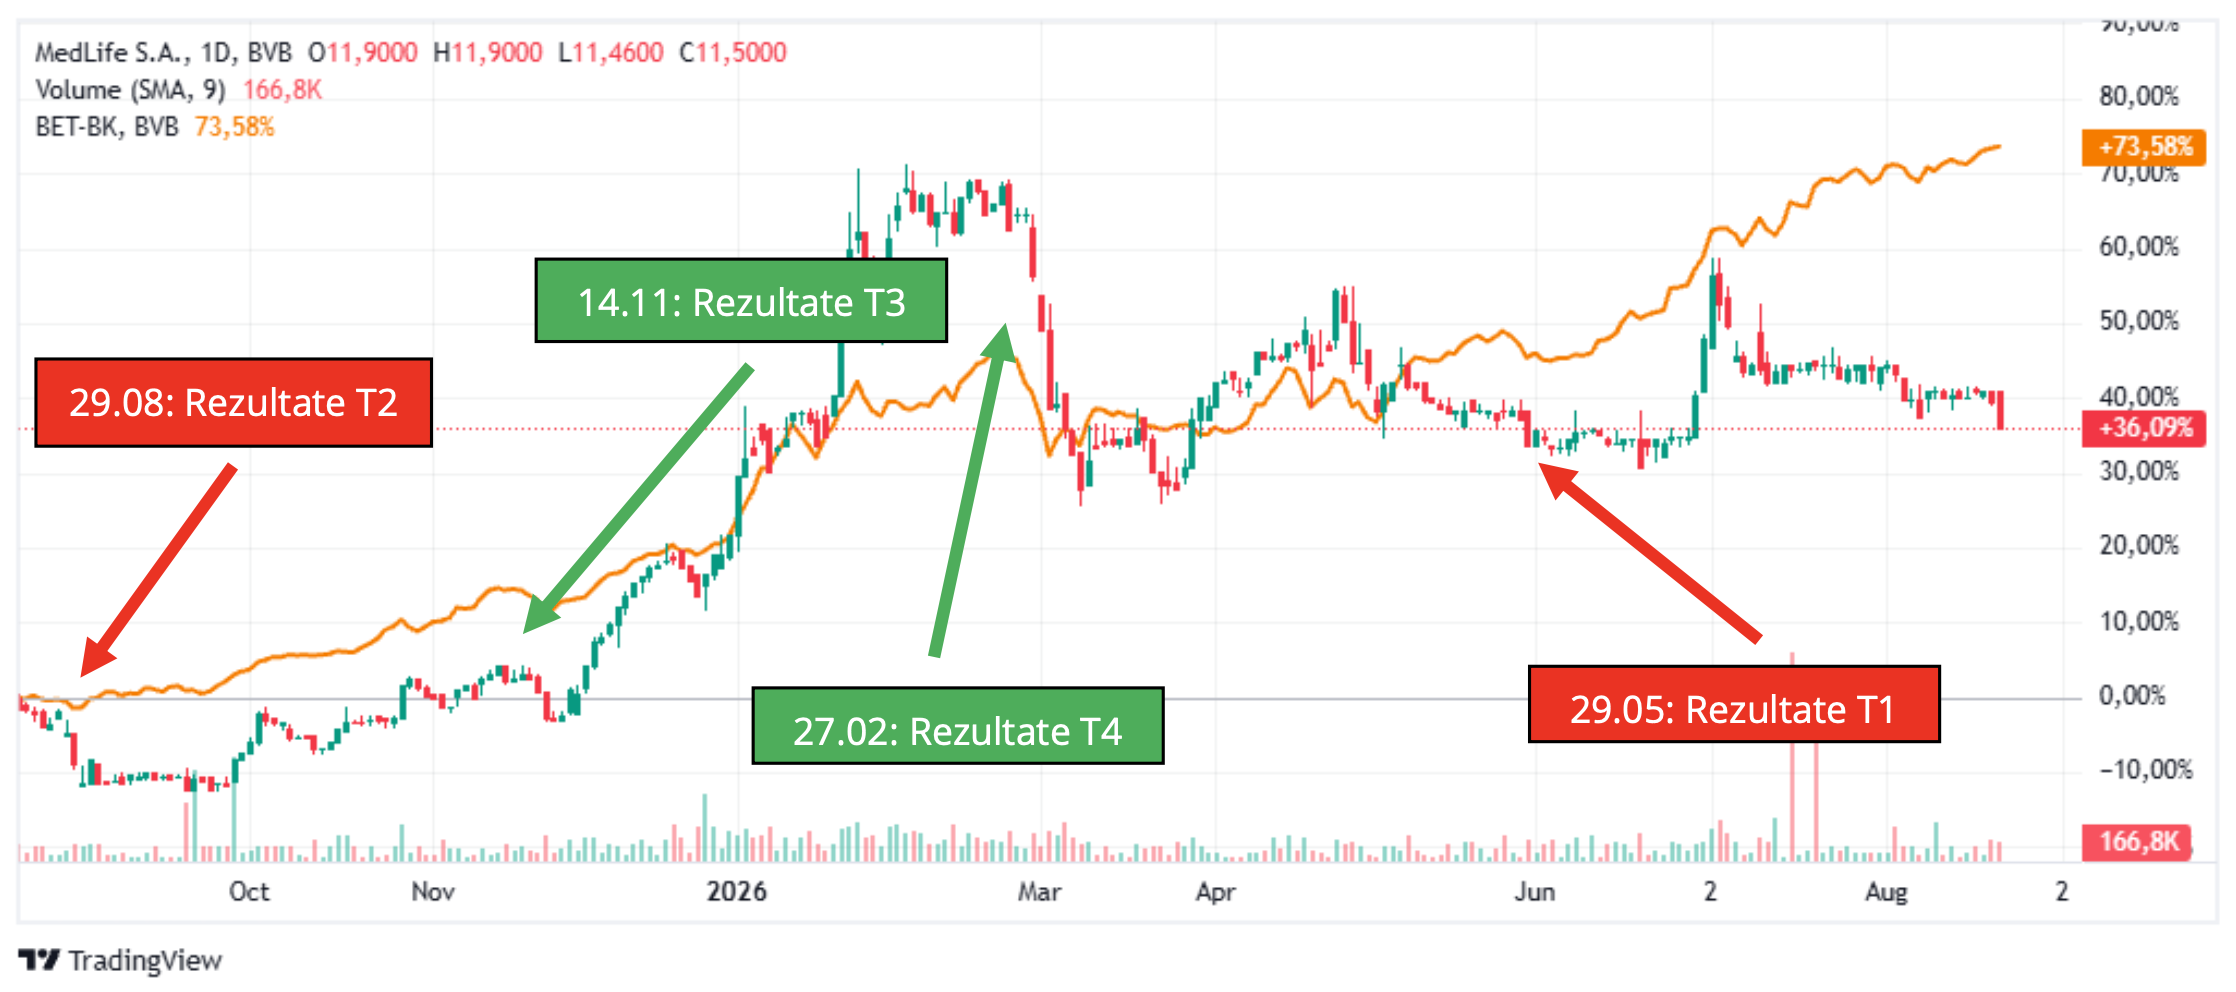
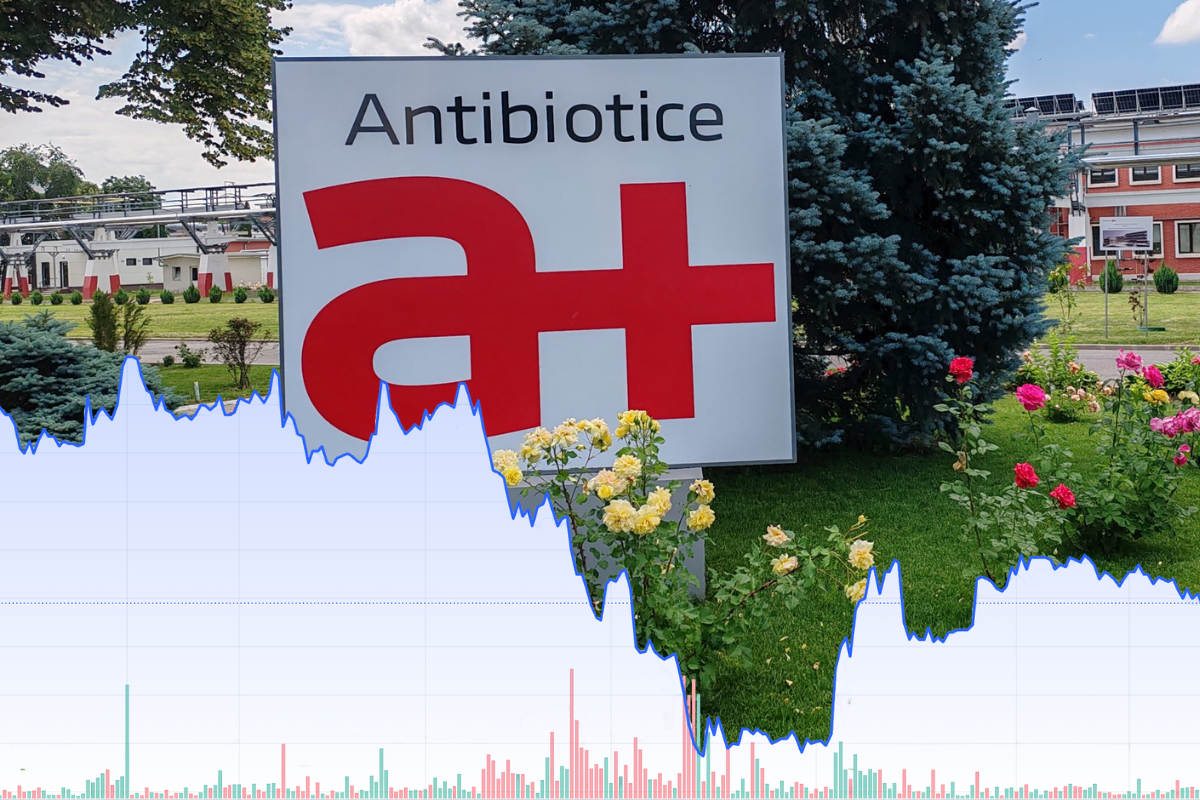
Acțiunea M a rămas deasupra indicelui BET-BK din noiembrie până în februarie, iar seria s-a întrerupt la publicarea rezultatelor preliminare pe 2025. Ulterior, acțiunea a rămas constant sub indice, iar în august decalajul s-a adâncit. Cele patru raportări trimestriale marcate pe grafic arată că mișcările importante ale cotației au venit după comunicarea rezultatelor, nu după evenimente din piață | sursa: SSIF Prime Transaction
Creșterea este organică
Cifra de afaceri consolidată a urcat cu 10,5% sau cu 165 mil. lei, la 1,7 mld. lei. Comunicatul companiei pune creșterea pe seama tuturor liniilor de business, „precum și achizițiilor finalizate de Grup în 2025 și 2026”. Datele publicate de emitent arată însă o contribuție destul de mică a achizițiilor.
Singurele societăți intrate în consolidare în 2026 sunt Medstar și Rivmed, ambele preluate prin rețeaua Sfânta Maria și al căror control a fost obținut în ianuarie. Normalizarea pro forma din raportul semestrial le adaugă o singură lună, ianuarie, în valoare de 3 mil. lei, aceeași sumă apărând și în raportul pe primul trimestru.
Cele două societăți intră astfel în situațiile financiare consolidate cu cinci luni, ceea ce înseamnă circa 15 mil. lei, potrivit calculelor Termene Business Hub. Estimarea se poate verifica independent din datele depuse la Ministerul Finanțelor și prezente pe platforma Termene, unde Medstar a raportat pentru 2025 o cifră de afaceri netă de 34,4 mil. lei și Rivmed 2,4 mil. lei, adică o medie lunară de 3,1 mil. lei pentru cele două.
Achizițiile din 2025, grupul Routine Med din Tulcea, All Clinic din Republica Moldova și cabinetul preluat prin rețeaua Medici’s, au fost toate finalizate în prima jumătate a anului trecut. Lunile suplimentare de consolidare pe care le aduc în 2026 valorează 2,3 mil. lei, sumă identică în raportul semestrial, în cel pe nouă luni și în normalizarea pro forma anuală, ceea ce confirmă că grupul nu a mai preluat nimic în a doua jumătate a anului trecut.
Adunate, achizițiile explică 17,3 mil. lei din creșterea semestrului, adică aproximativ o zecime din ea. Restul de 147,7 mil. lei este creștere proprie, adică 89,5% din total. Altfel spus, din cele 10,5 procente de creștere a cifrei de afaceri, 9,4 vin din dezvoltare proprie și 1,1 din achiziții.
Creșterea vine din trafic
Laboratoarele au procesat 5,9 milioane de analize, cu 13% mai multe, la un venit mediu pe analiză de 32,9 lei, în scădere cu 0,3%.
Divizia corporate a raportat venituri de 175,6 mil. lei, în creștere cu 16,9%, pe 999.018 abonamente active, cu 12,5% mai multe, ceea ce înseamnă un venit mediu pe abonament în urcare cu 3,9%, potrivit calculelor Termene Business Hub.
Clinicile au înregistrat 2,7 milioane de vizite, cu 11,9% mai multe, la un venit mediu pe vizită de 253,5 lei, în creștere cu 2,8%.
Spitalele fac excepție. Acolo numărul de pacienți a crescut cu 4,6%, la 109.202, iar venitul mediu pe pacient cu 3,5%, la 4.339,7 lei, deci tariful ține pasul cu volumul. Aceeași linie a avut însă și cea mai lentă creștere a veniturilor din tot grupul, de 8,3%.
Stomatologia a fost singura divizie pe minus, cu venituri în scădere cu 3,9%.
Profitul operațional stă pe loc
Cheltuielile operaționale au crescut cu 10,9%, la aproape 1,66 mld. lei, mai repede decât veniturile. Ponderea lor în veniturile operaționale a urcat la 95,06%, de la 94,67% în perioada similară a anului trecut.
Profitul operațional a crescut cu 2,3%, la 86,3 mil. lei, la venituri mai mari cu 10,5%.
În cheltuieli intră și 7,8 mil. lei achitați pentru soluționarea definitivă a unui litigiu pentru care grupul nu constituise anterior niciun provizion, sumă care explică o parte din saltul altor cheltuieli administrative.
Unde se pierde profitul
Deteriorarea se produce integral sub linia operațională. Din cele 86,3 mil. lei profit operațional, costul finanțării ia 57,6 mil. lei, iar pierderea din diferențe de curs valutar încă 56,8 mil. lei. Veniturile financiare, din dobânzi și din alte surse, adaugă înapoi 4,8 mil. lei. Impozitul pe profit mai scade 11,4 mil. lei, iar rezultatul final este o pierdere netă de 34,7 mil. lei.
La fel de important ca mărimea pierderii este momentul în care s-a produs.
La finalul primului trimestru grupul avea profit net, iar pierderea din curs era de 739.419 lei, fiindcă leul stătuse pe loc, la 5,0985 lei pentru un euro la 31 decembrie 2025 și 5,0988 lei la 31 martie 2026.
La 30 iunie cursul ajunsese la 5,2438 lei, iar pierderea din curs a trimestrului al doilea a fost de 56,1 mil. lei. Cu alte cuvinte, toată pierderea valutară a semestrului s-a produs în trei luni.
O comparație și mai izbitoare este alta. Profitul operațional al semestrului a fost cu 1,9 mil. lei mai mare decât cel de anul trecut, iar deprecierea leului din trimestrul al doilea a costat grupul de aproape 30 de ori mai mult decât acest câștig.
Datorie în euro, venituri în lei
Grupul își generează veniturile aproape exclusiv în România, deci în lei. Operațiunile din Ungaria aduc sub 1% din total, iar cele din Republica Moldova, adăugate în 2025, tot sub 1%.
În schimb, finanțarea este în euro. Datoria purtătoare de dobândă a ajuns la 30 iunie 2026 la puțin peste 2 mld. lei, cu 5% mai mult decât la finalul anului trecut, din care creditul sindicalizat contractat cu Banca Comercială Română, Raiffeisen Bank, BRD, Banca Transilvania și ING Bank însuma 1,5 mld. lei.
Structura pe valute publicată în raportul anual arată cât de concentrată este expunerea. Din soldul sindicalizat de 1,5 mld. lei la 31 decembrie 2025, o singură tranșă, de 3 mil. lei, era denominată în lei, restul fiind în euro, cu dobândă legată de EURIBOR la șase luni.
Pentru un sold al împrumuturilor de 1,6 mld. lei la 30 iunie, fiecare procent de depreciere a leului față de euro costă grupul circa 16 mil. lei în rezultatul financiar, potrivit calculelor Termene Business Hub.
Pierderea nu presupune o ieșire de bani, fiind o reevaluare a soldului la cursul de la finalul perioadei, dar trece prin contul de profit și pierdere și decide rezultatul net.
Structura care produce acest efect este rezultatul a peste 15 ani de expansiune prin achiziții. Compania declară în raportul anual că a finalizat și integrat peste 100 de companii din 2010 încoace.
Gradul de îndatorare raportat la 30 iunie este de 344% din capitalul propriu, iar indicatorul lichidității curente este de 0,79. Raportată la EBITDA anului trecut, datoria netă a grupului înseamnă aproape patru ani de câștig operațional, potrivit calculelor Termene Business Hub.
Pentru MedLife nu există o presiune imediată. Raportul anual precizează că la 31 decembrie 2025 niciun membru al grupului nu încălca vreo clauză a facilităților de finanțare, iar cea mai mare parte a creditului sindicalizat are scadența în 2031.
Impozitul plătit pe pierdere
O a doua rupere între activitate și rezultat apare la impozit. În 2025 grupul a înregistrat 23 mil. lei cheltuială cu impozitul pe profit la un rezultat înainte de impozitare de 19,1 mil. lei, iar în primul semestru din 2026 a înregistrat 11,4 mil. lei impozit pe o pierdere înainte de impozitare de 23,3 mil. lei.
Această diferență rezidă în structura grupului. MedLife consolidează peste 90 de societăți, fiecare impozitată separat. Filialele profitabile își plătesc impozitul, în timp ce pierderile celorlalte se compensează doar în consolidare, fără efect fiscal.
Ce susține acțiunea
Raportul Prime Transaction enumeră mai multe motive care rămân valabile după publicarea rezultatelor. Primul este poziția pe piață. Cota de piață a grupului este estimată de broker la puțin peste 10% pentru 2024, calculată prin raportare la cifra de afaceri cumulată a companiilor cu codurile CAEN 8610, 8621, 8622 și 8690, față de circa 7% în 2021.
Al doilea este structura acționariatului. MedLife este emitentul de la Bursa de Valori București cu cea mai mare pondere a fondurilor de pensii private Pilon 2 în numărul total al acțiunilor, cu 66,14% din free-float la 30 septembrie 2025. Fiind în perioadă de acumulare, probabilitatea ca fondurile să vândă este mică, ceea ce susține cotația inclusiv în perioadele slabe.
Al treilea este ipoteza unei preluări. Participația cumulată a celor trei acționari fondatori, Mihaela Gabriela Cristescu, Mihail Marcu și Nicolae Marcu, a coborât la 36,42% la 31 decembrie 2025 și la 36,29% la 30 iunie 2026, apropiindu-se de pragul de 33% considerat poziție de control.
Contextul favorizează scenariul. Rețeaua concurentă Regina Maria a fost cumpărată de grupul finlandez Mehiläinen de la fondul MidEuropa, iar Biofarm a fost preluată de polonezii de la Polpharma printr-o ofertă publică derulată la bursă în această vară.
Grupul MedLife continuă să cumpere. În august a anunțat preluarea unei participații de 75% în Qualipat, companie din Timișoara specializată în anatomie patologică și teste moleculare, cu o cifră de afaceri de circa 1,2 mil. euro în 2025. Acționarii au aprobat în aprilie și demararea unui program de răscumpărare a maximum 6,7 milioane de acțiuni proprii.
Un model care nu se schimbă
MedLife a construit prin peste 100 de achiziții o rețea care astăzi crește pe cont propriu, cu aproape 90% din avansul semestrial obținut fără preluări noi.
Prețul acestei construcții este o datorie de peste 2 mld. lei, contractată aproape integral în euro de o companie care își încasează veniturile în lei. Ecuația nu costă nimic cât timp cursul stă pe loc și costă mult în trimestrul în care se mișcă.
Nimic din ce s-a întâmplat în ultimele șase luni nu sugerează o schimbare de model. Cea mai mare parte a creditului sindicalizat are scadența în 2031, deci expunerea rămâne în bilanț ani buni.
Grupul a anunțat în august o nouă achiziție, cea de la Qualipat. Filialele profitabile își plătesc mai departe impozitul, indiferent ce arată rezultatul consolidat, așa că grupul rămâne plătitor de impozit inclusiv în anii în care raportează pierdere.
Rezultatul raportat nu mai spune cât de bine merge activitatea medicală. Un semestru cu mai mulți pacienți, mai multe analize și un profit operațional în creștere s-a încheiat pe pierdere, iar diferența s-a produs în trei luni, într-o linie de bilanț care depinde de cursul de schimb.
Următoarele trimestre vor arăta aceeași dependență, în funcție de cum se mișcă leul, fiindcă datoria rămâne în bilanț mult timp. Concluzia? Cine cumpără acțiunea cumpără și expunerea la curs.