Băncile românești văd deficitele gemene drept cel mai mare risc pentru stabilitatea financiară. Topul riscurilor din sistemul bancar

Scris de
Tibi Oprea
Băncile românești văd deficitele gemene drept cel mai mare risc pentru stabilitatea financiară. Topul riscurilor din sistemul bancar
Cele mai importante instituții de credit din România au identificat șase riscuri sistemice ridicate și cinci riscuri sistemice moderate, potrivit sondajului privind riscurile sistemice la nivelul lunii decembrie 2025 publicat de Banca Națională a României (BNR).

În comparație cu exercițiul anterior din martie 2025, nivelul curent al riscului a fost evaluat în scădere pentru șase dintre cele 11 riscuri considerate. Au avut loc ușoare modificări și din perspectiva ordinii riscurilor în funcție de importanță.
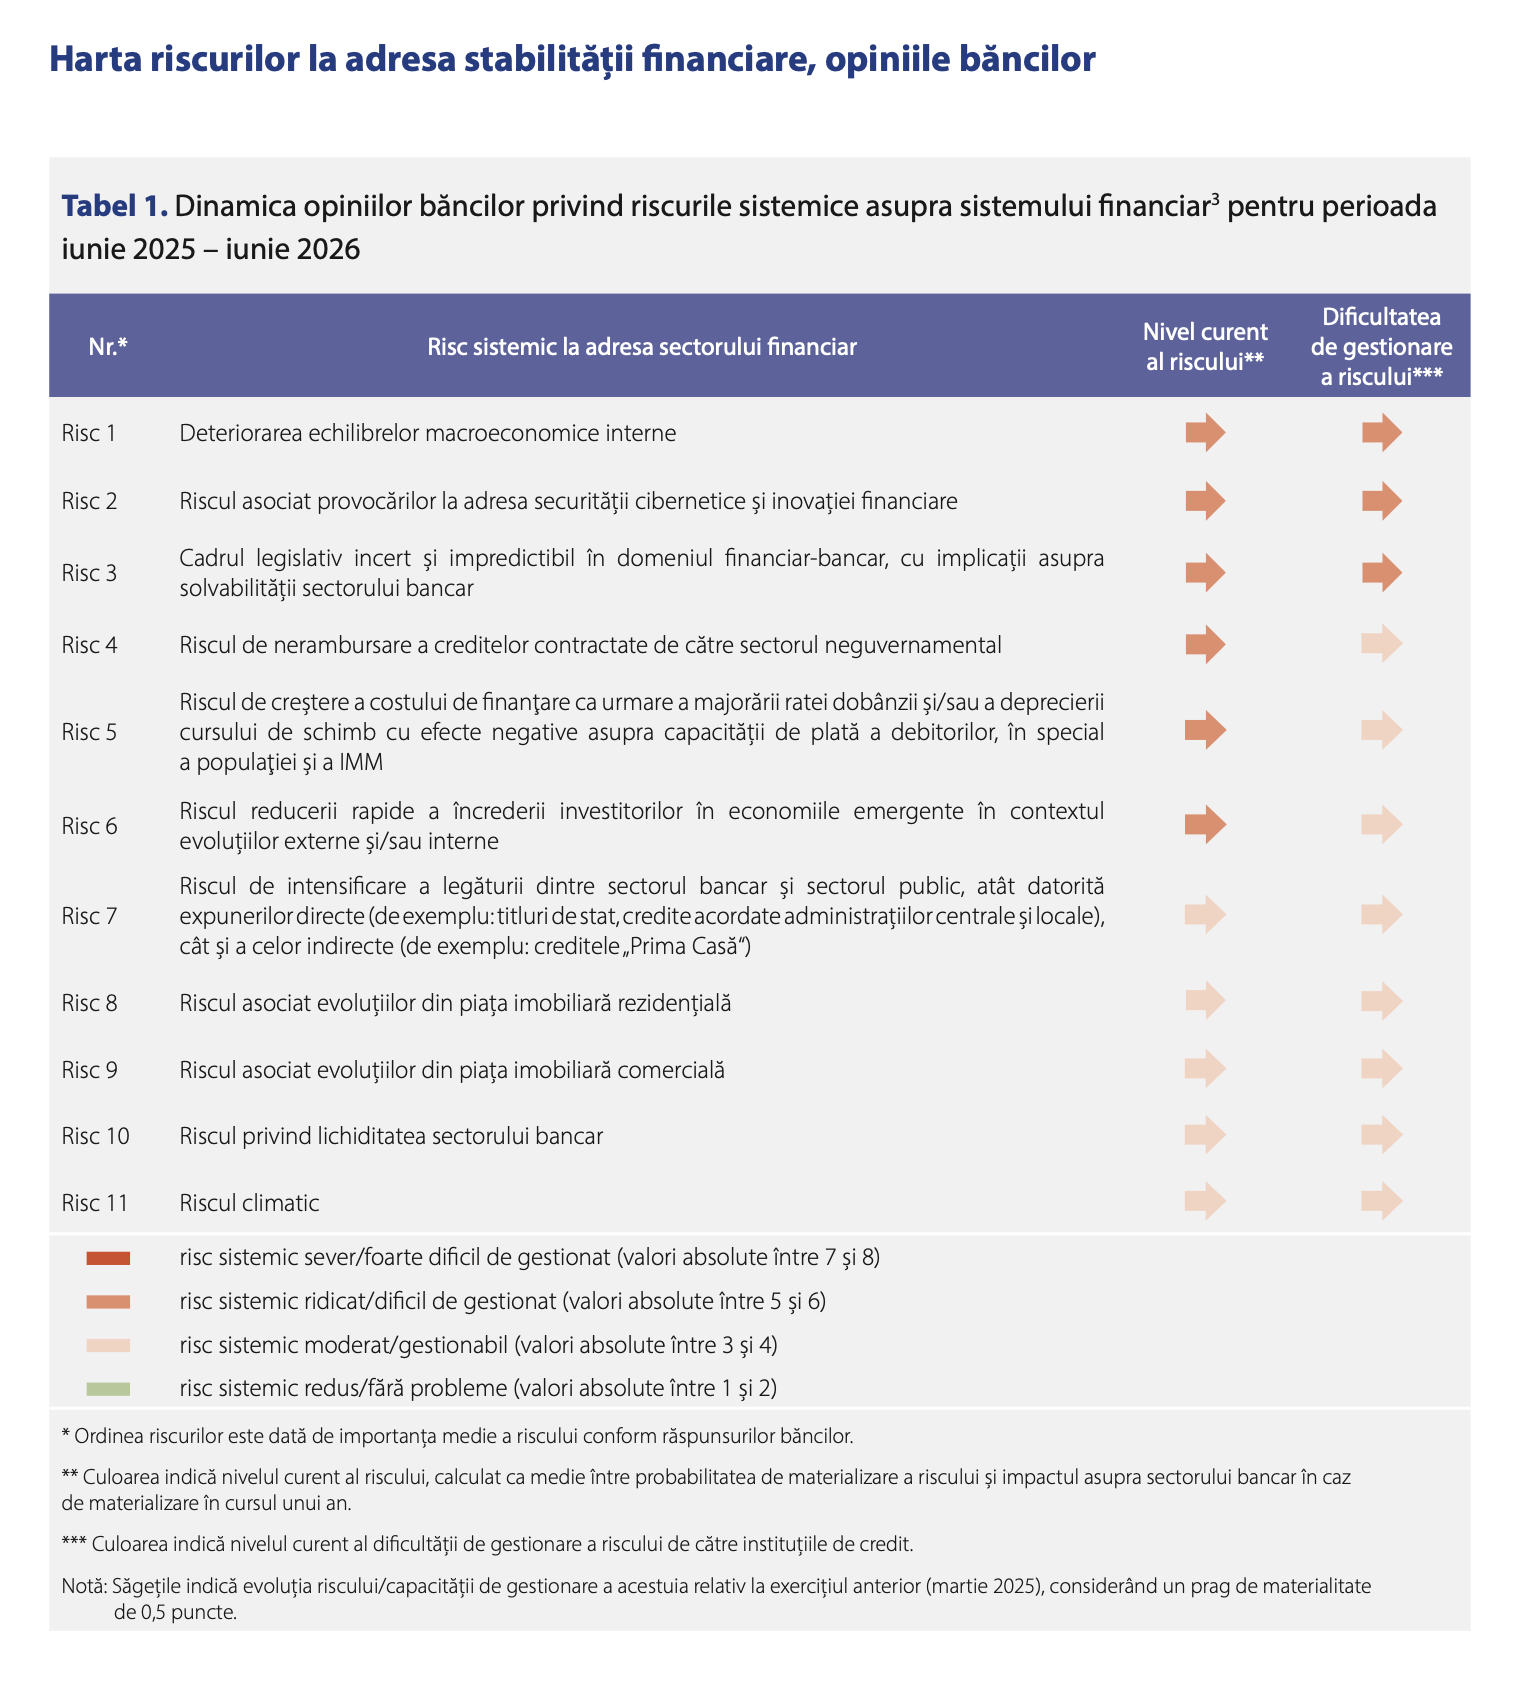
1. Deteriorarea echilibrelor macroeconomice interne reprezintă, și în această ediție, cel mai important risc, evaluat la nivel ridicat. Instituțiile de credit au raportat o probabilitate de apariție ridicată, un impact potențial asupra sistemului financiar peste medie, acest risc intrând în categoria celor relativ dificil de gestionat.

Deficitele gemene înregistrate de România (cel bugetar, respectiv cel de cont curent), coroborate cu estimările privind diminuarea creșterii PIB, sunt considerate de instituțiile de credit principalele vulnerabilități din economie, care pot avea impact asupra calității portofoliului de credite.

Deși Guvernul a întreprins pași semnificativi în ceea ce privește consolidarea fiscal-bugetară, în accepțiunea instituțiilor de credit, efortul trebuie să aibă continuitate pentru a putea stabiliza finanțele publice.

2. Riscul asociat provocărilor la adresa securității cibernetice și inovației financiare își păstrează poziția a doua în clasament ca importanță din perspectiva instituțiilor de credit respondente.

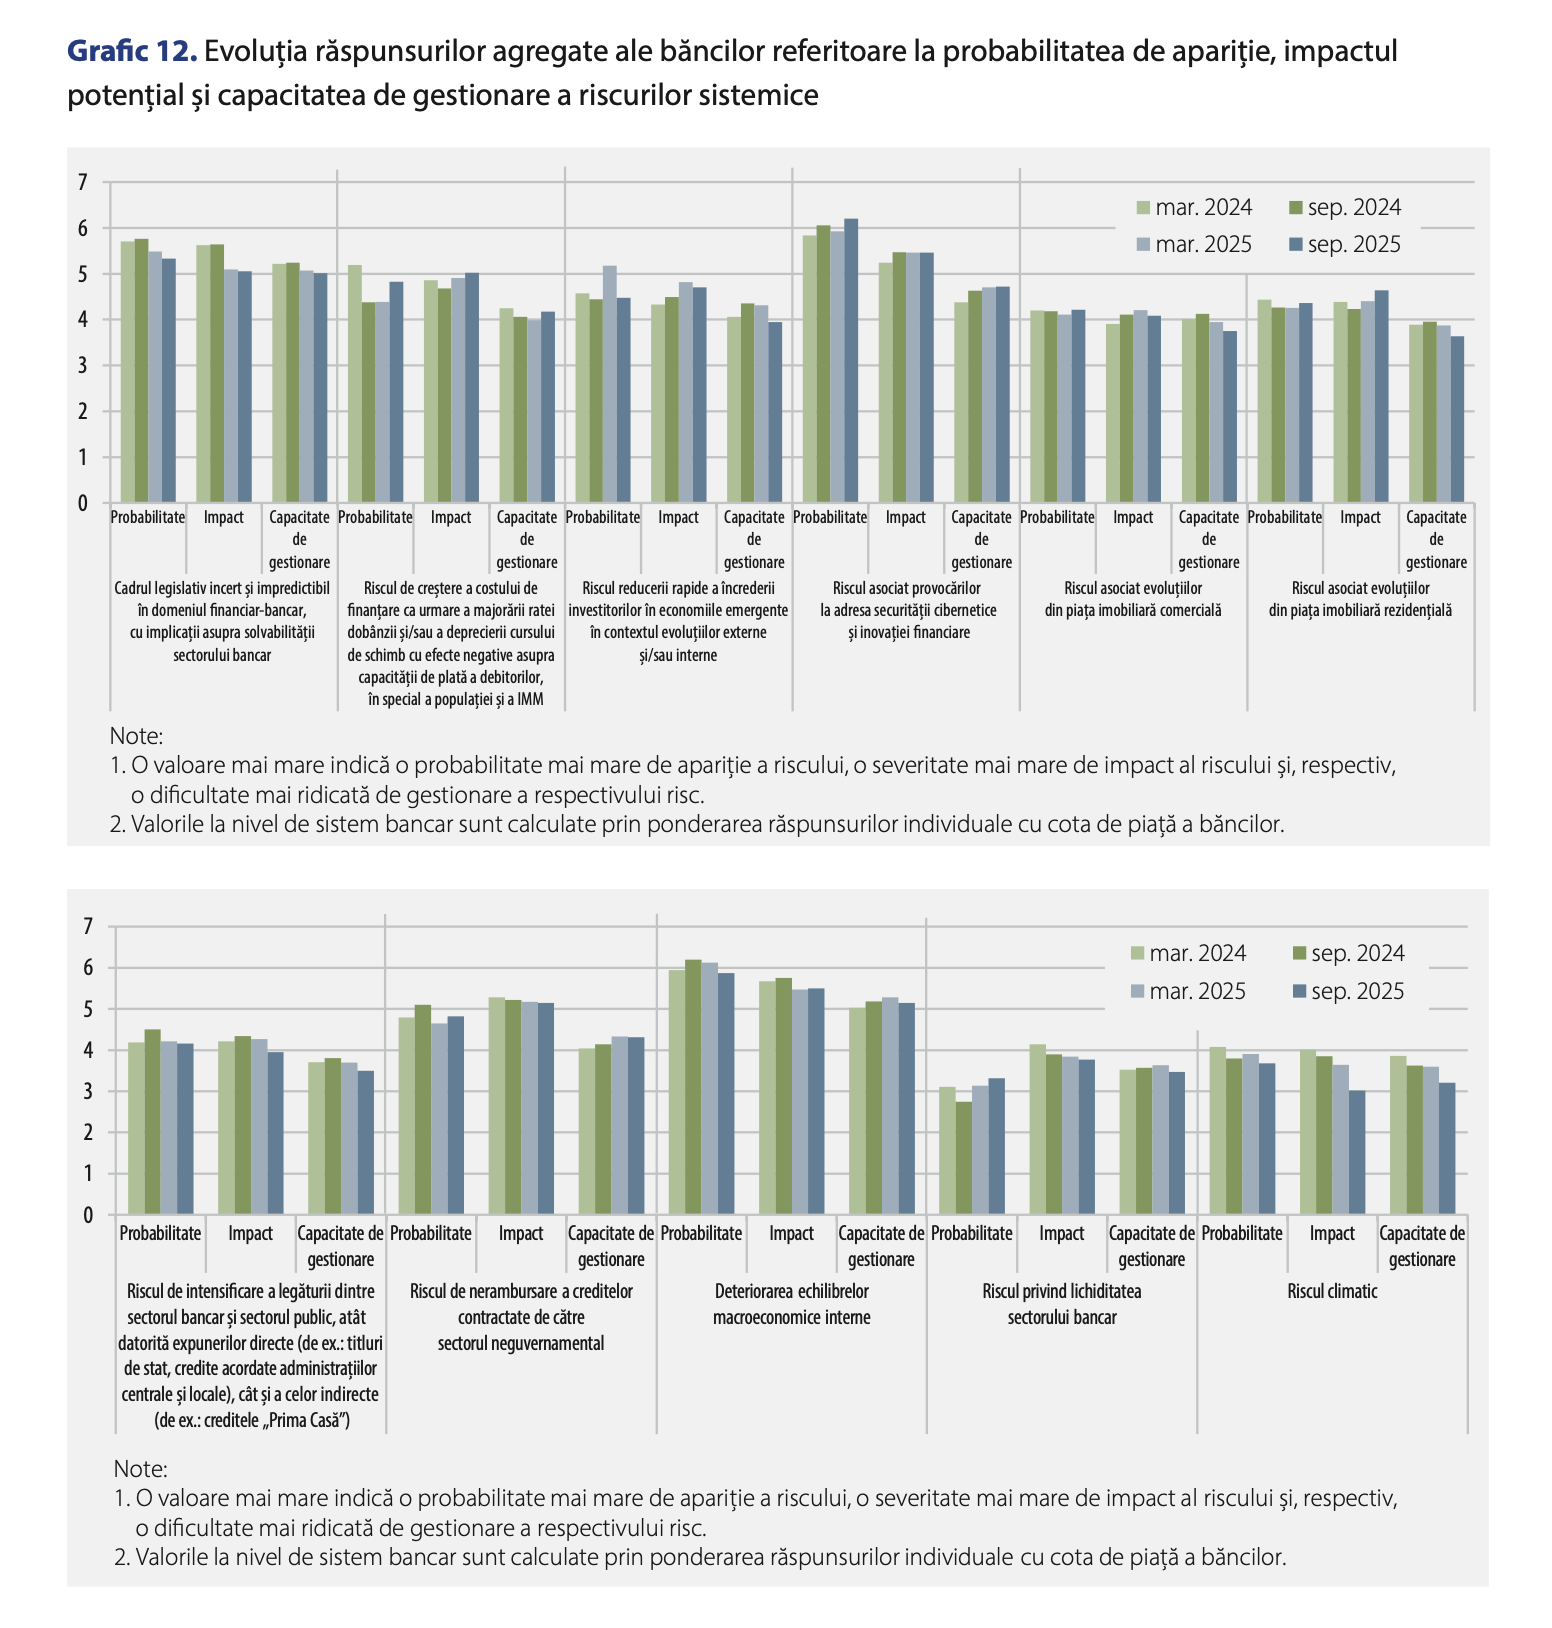
Probabilitatea de apariție este ridicată și în creștere față de martie 2025, cu un impact potențial peste medie și o capacitate de gestionare a riscului relativ dificilă.

Amenințările asociate atacurilor cibernetice, tot mai frecvente pe fondul inovațiilor din domeniul financiar, impun implementarea rapidă și constantă a măsurilor de securitate. În acest context, și îmbunătățirea educației financiare a populației capătă un rol esențial în prevenirea fraudelor de natură cibernetică.

3. Cel de al treilea risc sistemic considerat de instituțiile de credit la un nivel ridicat este reprezentat de cadrul legislativ incert și impredictibil în domeniul financiar-bancar, cu implicații asupra solvabilității sectorului bancar.

Acest risc are o probabilitate de apariție și un impact potențial peste medie, băncile raportând o capacitate de gestionare relativ dificilă a acestuia.

Seria recentă de pachete de măsuri fiscale și reglementările privind taxarea suplimentară a sectorului financiar au generat incertitudine și dificultăți în planificare pentru instituțiile bancare.

4. Riscul de nerambursare a creditelor contractate de către sectorul neguvernamental este următorul risc sistemic ridicat identificat de instituțiile de credit, menținându-și poziția față de exercițiul anterior.

Probabilitatea de apariție a riscului este într-o ușoară creștere, situându-se peste medie, impactul potențial asupra sistemului financiar fiind relativ constant, peste medie. Instituțiile de credit consideră acest risc relativ ușor de gestionat.

O serie de factori pot afecta bonitatea companiilor, precum condițiile de piață, întârzierile încasărilor și majorarea costurilor. În cazul sectorului agricol, seceta și concurența cu alți producători din Ucraina rămân surse de incertitudine.

5. Cel de al cincilea risc ridicat evaluat este riscul de creștere a costului de finanțare ca urmare a majorării ratei dobânzii și/sau a deprecierii cursului de schimb cu efecte negative asupra capacității de plată a debitorilor, în special a populației și a IMM.

Instituțiile de credit au evaluat în creștere probabilitatea de apariție a riscului, de la sub la peste medie, impactul potențial asupra sectorului bancar fiind de asemenea peste medie, în timp ce riscul este considerat în continuare unul relativ ușor de gestionat.

6. Ultimul risc ridicat identificat în cadrul acestui exercițiu este cel asociat reducerii rapide a încrederii investitorilor în economiile emergente în contextul evoluțiilor externe și/sau interne.

Acesta a intrat în categoria riscurilor ridicate încă din exercițiul anterior, însă perspectivele s-au îmbunătățit ușor față de martie 2025, pe fondul reducerii probabilității de apariție a riscului, fiind evaluată ușor sub medie, în timp ce impactul asupra sectorului bancar este evaluat peste medie, iar capacitatea de gestionare a riscului relativ ușoară.

La nivel internațional, riscurile care pot afecta stabilitatea financiară rămân ridicate. Deși s-au înregistrat progrese în domeniul relațiilor comerciale, inclusiv între SUA și UE, precum și cu China, și s-au făcut eforturi pentru detensionarea situației din Orientul Mijlociu, incertitudinea privind direcția politicilor economice continuă să fie semnificativă, iar contextul geopolitic rămâne marcat de tensiuni.

Următoarele riscuri au fost evaluate la nivel moderat/gestionabil:

7. Riscul de intensificare a legăturii dintre sectorul bancar și sectorul public, atât datorită expunerilor directe (de exemplu: titluri de stat, credite acordate administrațiilor centrale și locale), cât și a celor indirecte (de exemplu: creditele „Prima Casă”) urcă până pe locul șapte, cu două poziții mai sus față de martie 2025.

Atât probabilitatea de apariție, cât și impactul potențial asupra sistemului financiar se mențin sub medie, băncile considerând riscul ca fiind unul ușor de gestionat.

8. Riscul asociat evoluțiilor din piața imobiliară rezidențială este cel de al optulea risc identificat ca importanță, având o probabilitate de apariție sub medie, impactul potențial fiind considerat peste medie, capacitatea de gestionare menținându-se relativ ușoară.

În T2/2025, prețurile locuințelor din România au continuat să crească moderat în termeni nominali (4,7% anual) însă, ajustate cu inflația, au înregistrat o scădere de 1,2%, plasând România printre puținele state europene cu dinamici reale negative.

Evoluția pieței este susținută de o cerere robustă, stimulată de îmbunătățirea intențiilor de achiziție și de un avans de 15% al cererii în T3/2025 față de anul anterior, în timp ce oferta rămâne constrânsă, atât prin reducerea numărului de locuințe finalizate, cât și prin diminuarea semnificativă a proprietăților listate la vânzare.

Pe termen scurt, perspectivele indică o posibilă revigorare a construcțiilor rezidențiale, pe fondul creșterii volumului lucrărilor și a numărului de autorizații de construire în primele nouă luni din 2025.

9. Riscul asociat evoluțiilor din piața imobiliară comercială succedă riscul provenit din piața imobiliară rezidențială, cu o probabilitate de apariție a riscului și un impact potențial sub medie, capacitatea băncilor de gestionare a riscului fiind relativ ușoară.

Piața imobiliară comercială din România a dat dovadă de reziliență în prima jumătate a anului 2025, cu investiții de circa 390 milioane euro, peste nivelul din semestrul anterior, dar ușor sub cel din S1/2024. Investițiile s-au concentrat preponderent în spațiile comerciale și de birouri, cu un interes tot mai selectiv pentru active prime.

Oferta totală a continuat să crească, în special pe segmentele industrial și comercial, în timp ce piața birourilor traversează o perioadă de ajustare, cu livrări reduse, rate de neocupare relativ ridicate și presiuni asupra chiriilor, influențate de munca la distanță și de reconversia unor clădiri.

Per ansamblu, perspectivele rămân favorabile, susținute de dinamica sectorului logistic, de tendința de nearshoring și de menținerea interesului investitorilor pentru active stabile și bine localizate.

10. Riscul privind lichiditatea sectorului bancar este penultimul risc în clasament, urcând o poziție față de exercițiul anterior. Probabilitatea de apariție este redusă, impactul potențial asupra sistemului financiar prezintă un nivel sub medie, capacitatea de gestionare din perspectiva băncilor fiind ușoară. Lichiditatea la nivelul sectorului bancar se păstrează ridicată, în linie cu așteptările anterioare.

11. Riscul evaluat la cel mai redus nivel este cel climatic, care a coborât de pe penultima poziție față de martie 2025. Probabilitatea de apariție a riscului este sub medie, impactul potențial asupra sistemului financiar fiind redus și în scădere, băncile considerându-l ușor de gestionat.

Deși criteriile ESG2 reprezintă o componentă importantă în activitatea bancară de creditare, iar riscurile climatice devin din ce în ce mai relevante, unele bănci nu prevăd un eveniment material iminent din această perspectivă.

În același timp, unele instituții se așteaptă ca pe termen scurt să implementeze criterii de finanțare bazate pe amprenta de carbon a debitorului și aceste criterii să devină progresiv mai stricte pe termen mediu.

12. Această ediție a Chestionarului a cuprins o întrebare adițională legată de categoriile de expuneri aferente sectorului real care au devenit mai vulnerabile în ultima perioadă din perspectiva riscului de credit.

Conform băncilor respondente, principalele categorii de expuneri care înregistrează o vulnerabilitate sporită din perspectiva riscului de nerambursare sunt companiile nefinanciare din categoria IMM și persoanele fizice cu venituri reduse.

Majorarea TVA, a accizelor și a impozitului pentru dividende, creșterea cheltuielilor cu energia ca urmare a eliminării plafonării, precum și taxele suplimentare locale sau sectoriale vor exercita presiuni suplimentare asupra venitului disponibil.

O altă categorie care prezintă o vulnerabilitate mai ridicată, din perspectiva unor instituții, este cea a creditelor cu garanție de stat, fiind observate dificultăți de acoperire a serviciului datoriei sau lipsa garanțiilor pentru înlocuirea creditelor de capital de lucru.

Unele instituții de credit au raportat o creștere a riscului de credit în ceea ce privește portofoliul aferent sectorului agricol, atribuibilă volatilității prețurilor (influențată de conflictul dintre Rusia și Ucraina și seceta severă din anul 2024).

Se observă o vulnerabilitate crescută și pentru companiile din construcții care au relații economice cu entitățile publice, pe fondul întârzierilor acceptării lucrărilor și/sau colectării creanțelor.

În ceea ce privește evoluția viitoare a neperformanței, se anticipează o deteriorare a profilului de risc pentru categoria IMM din sectoarele vulnerabile, precum agricultura, energia și HoReCa, precum și pentru segmentele de populație cu venituri mici, unde creșterea costului de trai diminuează venitul disponibil al gospodăriilor.

Deși dinamica generală a portofoliilor nu semnalează fluctuații majore, riscurile sunt în ascensiune și impun o monitorizare atentă, în special în sectoarele dependente de finanțare publică sau expuse volatilității prețurilor.
Termene.ro este o sursă de referință pentru analize economice și conținut de business, nu un generator de trafic de clickbait. Misiunea noastră este să furnizăm informație relevantă, riguroasă și ușor de înțeles, bazată pe date concrete și susținută de expertiză profesională. Ne adresăm profesioniștilor care au nevoie de acuratețe pentru a lua decizii corecte.

Află aici mai multe despre politica editorială a Termene Business Hub.
Top 50 companii din Cluj. De la Mechel și Bechtel la Delonghi și Nova. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Afaceri record pentru industria materialelor din beton, ciment și ipsos în 2025. Profiturile scad pentru al treilea an consecutiv. Analiză 2008-2025. GRAFICE
Top 50 companii din Covasna. De la Domo și Producție Zarah Moden la Fabrica de Lapte Brașov și HS Timber Reci. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Pierderile crescătorilor de ovine și caprine au depășit profiturile în ultimii doi ani la nivel de sector. Cel mai bun an a fost 2017. Analiză 2008-2025. GRAFICE
Călin Ile, Premier Hospitality și Horwath HTL România: 70-80% din stocul de hoteluri și de atracții turistice din România vine din comunism. Există oportunități de investiții
Top 50 companii din Ilfov. De la Porsche și Philip Morris la Dr. Max, Rewe și Altex. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Top 50 companii din Bistrița-Năsăud. De la Dan Steel și Gomar la Frasinul și Dimex 2000. Leoni, TeraPlast și Rombat rămân constante. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Profituri în Arad: Smart Diesel, Coficab și Astra Vagoane Călători sunt companiile cu cele mai mari profituri din județ
Afacerile centrelor de fitness au crescut de 15 ori în 17 ani, dar piața merge mai mult în pierdere, cu un record negativ în 2025. Analiză 2008-2025. GRAFICE
Expert contabil: Firmele care nu depun bilanțul până la 31 octombrie 2026 riscă inactivitate fiscală. Condițiile s-au înăsprit
Top 50 companii din Arad. De la Takata și Astral Impex la Joyson Safety Systems și Smart Management Invest. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Surpriză în Vaslui: un transportator de mărfuri înființat în 2025 are profituri mai mari decât majoritatea companiilor din județ
Afaceri record de 7,3 mld. lei pentru producătorii de medicamente în 2025. Cel mai bun an pentru profituri a fost 2024. Analiză 2008-2025. GRAFICE
Top 50 companii din Vaslui. De la Rulmenți, Mopan și Mândra la Vanbet, Safir și Kredianis. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Surpriză în Bacău. Producătorul gecilor Moncler a depășit Agricola Internațional și a ajuns al treilea angajator din județ în 2025
Piața de call center a crescut de 18 ori în 17 ani, până la 3,7 mld. lei. Numărul de angajați a crescut de 6 ori. Analiză 2008-2025. GRAFICE
Top 50 companii din Mehedinți. De la Meva și Combinatul de Apă Grea la Trustul de Construcții și Combinatul de Celuloză și Hârtie. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Afacerile unităților silvice au scăzut cu 21,5% în 2025, după doi ani atipici
Business în Dâmbovița. Profiturile au crescut mai repede decât afacerile în perioada 2008-2025. Cele mai populare activități sunt transporturile, construcțiile și comerțul. GRAFICE
Salariul minim din România: triplare în 10 ani, dar tot printre cele mai mici din UE
Top 50 companii din Dâmbovița. De la COS, Avicola Crevedia și Agricantus la Sun Garden, Rombeer Crîngașu si IDV. Beko/Arctic, singura constantă. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Cei mai mari angajatori din Cluj: Endava depășește De'Longhi și Emerson și trece pe locul doi. Electrica rămâne pe primul loc
Cei mai mari angajatori din Iași: Amazon, Phinia Delphi, Antibiotice și mai multe companii publice
Profituri și afaceri record pentru crescătorii de animale în 2025. Producătorii de pui și de ouă domină sectorul. Analiză 2008-2025. GRAFICE
Restaurantele românești Mesopotamia și Fryday au profituri mai mari decât majoritatea firmelor din județul Suceava
Piața locuințelor noi, la al doilea an consecutiv de scădere. -12,5% în 2025 față de 2019. GRAFICE
Fotbalul românesc a descoperit concordatul preventiv: UTA Arad, FCU Craiova și Oțelul Galați, în procedură, după ce Poli Iași și Petrolul Ploiești au ratat-o și au ajuns în insolvență
Marile companii de la BVB sunt cu 50% mai scumpe decât acum un an, dar nu toate scumpirile înseamnă același lucru | GRAFICE
De trei ori mai multe concordate preventive în 2026: instrumentul de prevenție pentru firme prinde viteză, dar rămâne excepția | GRAFICE
Surpriză în Harghita: Un operator de toalete mobile a avut profituri mai mari decât majoritatea companiilor din județ în 2025
Record pentru piața de curierat. Afaceri de 9 mld. lei în 2025, dar profitul continuă să scadă. Urmează schimbări în clasament? Analiză 2008-2025. GRAFICE
Firmele de pompe funebre, afaceri record de peste 545 mil. lei în 2025. Profitul și-a reluat creșterea. Analiza pieței de servicii funerare în perioada 2008-2025. GRAFICE
Industria auto românească pierde 1.200 de angajați în fiecare lună
Top 50 companii din Harghita. 7 din 10 companii au rămas la vârful clasamentului în perioada 2008-2025. Romaqua, M. Tabac și Amigo & Intercost, cei mai mari jucători. TIMELINE
Top 50 companii din Caraș-Severin. De la TMK Reșița și C+C la SE Bordnetze și TMD Friction. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Cine vine după coroana Autonom? Piața de închirieri și leasing auto, la un nivel record de 5,6 mld. lei în 2025. Profiturile au intrat pe o pantă descendentă în ultimii ani. ANALIZĂ 2008-2025
Zece ani de scumpiri imobiliare. Cum au evoluat prețurile apartamentelor în șase mari orașe din România | Grafice
Swiss Capital și TradeVille au făcut trei sferturi din profiturile brokerilor independenți de la BVB în T1/2026. Patru case au ieșit pe pierdere | GRAFICE
Top 20 companii care au trecut pe profit în 2025: Rompetrol, Metro, Auchan, Electrica, Beko sau Mercedes-Benz
Cum a crescut salariul minim de la 1.450 de lei la 4.325 de lei în 10 ani?
Top 20 companii care au trecut pe pierdere în 2025: Carrefour, Selgros, UiPath, Sameday, Alro sau CFR Călători
Cele mai mari companii care nu au depus încă bilanțul pe 2025: Rafinăria Lukoil, proprietarul Zara și Bershka, șantierul naval din Tulcea sau BMW
Top 50 companii din Gorj. De la Artego, Avi Instant și Uzina Mecanică Rovinari la CE Oltenia, TMG Guard și Macofil. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Ion Sturza: BlackRock a vrut să cumpere Rompetrol, dar oferta KazMunayGas a fost de 5-6 ori mai mare | A fost odată în business
A crescut sau a stagnat de fapt producția de mobilă în perioada 2008-2025 în raport cu inflația? Mai mult de o treime din angajați au dispărut în ultimii 17 ani. ANALIZĂ
Top 50 companii din Sălaj. De la Aplast, Inserco și Simex la Avril și Aenova. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. Silcotub, singura constantă. TIMELINE
De 12 ori în 17 ani. Producția de hrană pentru animale de companie crește, dar nu ține pasul cu cererea. Trei producători reprezintă 87% din sectorul de 123 mil. euro. Analiză 2008-2025
Top 50 companii din Tulcea. De la STX, Elmet Com și Deltacons la Vard, Mini-Farm și Waldevar. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
De la obligațiuni la acțiuni: Bursa de la București și-a schimbat radical motorul de creștere în 2026 față de 2025 | GRAFICE
Producția de înghețată, un alt sector care s-a topit? Afacerile cumulate ale producătorilor au scăzut în raport cu inflația în perioada 2008-2024, dar lipsesc datele liderului de piață
Top 50 companii din Vâlcea. De la Oltchim, Damila și CET Govora la Faurecia, Vel Pitar și Avicarvil. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
ANAF lansează două aplicații pentru verificarea automată a raportărilor SAF-T
Șase jucători controlează peste 70% din producția de lacuri și vopsele. Sectorul a crescut mai lent decât inflația, dar profiturile au crescut puternic. Analiză 2008-2024. GRAFICE
TVA de 11% pentru prima locuință cumpărată de tinerii sub 35 de ani, propusă în Senat
Top 50 companii din Botoșani. De la Danilux, Pita și Rolana Tex la Electroalfa, Vestra și Cornell’s Floor. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
Industria hârtiei și cartonului, un sector de 10 mld. lei în care pierderile s-au triplat în doi ani. Analiză sectorială pe 17 ani. GRAFICE
Top 50 companii din Vrancea. De la Metale, Vincon și Zanfir la Annabella, Paco și Uvertura Com. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
Interviu cu Marieke Blom, economista-șefă ING Group: România poate face Europa mult mai puternică doar prin recuperarea decalajelor. Nu profitați de toate avantajele
Top 50 companii din Satu Mare. De la Unicarm, Dan Steel și Sam Mills la ZES Zollner, Promat Comimpex și Unicarm Supermarket. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
Paradoxul pensiilor private sub umbra unui război: Record de încasări la Pilonul 3, scădere istorică a activelor la Pilonul 2
Surpriză în Argeș: Anca Vlad a făcut profituri mai mari cu Fildas Trading decât Renault cu Dacia
Profituri în Maramureș: Compania de amanet și schimb valutar Bertus este pe primul loc, cu un profit mai mare cu 150% față de producătorul de mobilă Aramis
Cine face bani la pompă? Profiturile benzinăriilor au crescut accelerat până în 2023, dar au scăzut brusc în 2024. Analiză sectorială pe 17 ani | Big Read
Cele mai mari companii care au depus bilanțul pe 2025. Actualizare 20 august
Top 50 companii din Argeș. De la Pic și Conarg la Horse, Lear și Karcher. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. Dacia și Catena, singurele constante. TIMELINE
Chipsuri, conserve, salate și nuci. Profiturile procesatorilor de fructe și legume au crescut cu 660% în perioada 2008-2024. Sectorul crește constant | Big Read
Iași în date. Profiturile companiilor din județ au crescut cu 670% în perioada 2008-2024. Dezvoltarea software și ingineria sunt printre cele mai populare activități din Iași
Top 50 companii din Maramureș. De la Italsofa, Unio și Moeller la Aramis, Universal Alloy și Eaton. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
Acvacultura și pescuitul, un sector de 580 mil. lei în care profiturile au intrat la apă. Liderul pieței este în concordat preventiv. Analiză 2008-2024 | Big Read
Timiș în date. Profiturile companiilor din județ au crescut cu aproape 380% în perioada 2008-2024. Timișul găzduiește cele mai multe companii mari după București-Ilfov și Cluj
Top 50 companii din Buzău. De la Romet și Relad la Getica 95, Voestalpine și Global Cash & Carry. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
Afaceri cu păduri. Suedezii din familia IKEA, singurii străini din top 20, într-o piață dominată de capital românesc. Analiza sectorului forestier 2008-2024 | GRAFICE | Big Read
Wargha Enayati: Vrem să răspândim conceptul de concierge doctor pe plan național, în următorii cinci ani | A fost odată în business
SIM, Lacto Prod și Monor, singurele companii românești din topul producătorilor de lactate. Profiturile au crescut, numărul de angajați a scăzut. Francezii, nemții și grecii conduc piața. Analiză 2008-2024
Covrigăriile câștigă teren. Profiturile din producția de panificație și patiserie au crescut de 10,7 ori în perioada 2008-2024. Luca și Petru, în top 3 angajatori. Lidas, în concordat preventiv
Profiturile industriei produselor din carne au crescut de opt ori în perioada 2008-2024, în timp ce afacerile s-au triplat | GRAFICE | Big Read
Profiturile din transporturile rutiere de mărfuri au crescut de 12 ori în perioada 2008-2024, în timp ce afacerile au crescut de 7 ori. Cel mai bun an a fost 2022 | GRAFICE | Big Read
Marius și Dan Ștefan, Autonom: Mândria noastră cea mai mare este că am construit un sistem în care colegii noștri învață | A fost odată în business