Pe scurt
- Salt uriaș: afacerile cumulate ale celor mai mari 100 de companii din România au crescut de la circa 202 miliarde lei în 2008 la aproape 678 miliarde lei în 2025 (+235%).
- Profituri mari, marje sub presiune: profitul net cumulat a crescut de la 12,1 la 33,3 miliarde lei (+175%), iar marja generală a scăzut de la circa 6,0% la circa 4,9%.
- Eficiența capitalului românesc: 29 din 100 de firme (de stat și private) generează peste 50% din profitul net din top 100.
- Capitalul privat românesc la maxim istoric: de la minimul de 8 companii (în 2017 și în 2019) la 18 companii în 2025, peste nivelul din 2008.
- Profitul de stat: marile companii de stat trec de la un sold net negativ sau aproape de zero la începutul perioadei la un vârf de 16 miliarde lei în 2022; în acel an, fiecare angajat al lor a generat un sold al profitului net de 259.000 lei.
- Duelul titanilor: în 2025, OMV Petrom conduce Dacia, cu o diferență de mai puțin de 1 miliard de lei - cea mai strânsă cursă din 2013 încoace.
- Club tot mai închis: 35 de companii au fost prezente în fiecare an din 2008 până în 2025; în ultimii ani, accesul în top se face mai des prin reveniri decât prin nume noi.
Regăsiți mai jos analiza completă a transformării celei mai importante părți a economiei românești, așa cum rezultă din datele Termene.ro.
Cele mai mari 100 de companii din România au trecut printr-o transformare radicală între 2008 și 2025: veniturile cumulate s-au triplat, de la circa 202 miliarde lei la aproape 678 miliarde lei. Profiturile au avansat însă mai lent, semn al unor marje tot mai reduse, de la aproximativ 6,0% la circa 4,9%, pe fondul intensificării concurenței și maturizării pieței.
Adevăratul paradox este însă altul. Companiile de stat - doar 11 din 100 în anul 2025 și sub 9% din cifra de afaceri - produc o treime din profituri. Companiile antreprenoriale românești, ajunse anul trecut la un maxim istoric (18 firme), contribuie cu încă 16%. Împreună, capitalul autohton (29 din 100 de firme anul trecut) generează peste jumătate din profitul net cumulat al top 100, deși controlează doar un sfert din afaceri. Multinaționalele domină numeric și valoric, dar cu marje comprimate.
O afacere care s-a triplat în 17 ani
Cea mai amplă analiză istorică a afacerilor celor mai mari 100 de companii arată o transformare spectaculoasă. De la 202,4 miliarde lei în 2008, veniturile cumulate au urcat la 677,8 miliarde lei în 2025 - o creștere de peste trei ori, care urmărește aproape perfect media națională.
Evoluția nu a fost liniară. Criza financiară și-a pus rapid amprenta: în 2009, totalul a scăzut la 185,3 miliarde lei, o contracție de 8,4%. Recuperarea a început din 2010 (223 de miliarde de lei) și a fost constantă timp de un deceniu, ajungând la 435 de miliarde de lei în 2019.
Pandemia din 2020 a adus o nouă contracție, la 409 miliarde de lei, urmată însă de cea mai puternică explozie a afacerilor din istoria economiei românești moderne. În doar doi ani, între 2020 și 2022, afacerile cumulate au crescut cu aproape 70%, ajungând la un vârf de 693,9 miliarde de lei. Numai în 2022, totalul a sărit cu 37% într-un singur an.
Vârful din 2022 a fost urmat de doi ani de corecție - 644,8 miliarde lei în 2023 și un nivel similar în 2024 - după care 2025 a adus o revenire la 677,8 miliarde de lei. Datele sugerează că, dincolo de vârful conjunctural din 2022, economia s-a așezat pe un nou palier, structural mai înalt decât înainte de pandemie.
Capitalul românesc, de la minim la maxim istoric
Una dintre cele mai dramatice povești din evoluția top 100 este prăbușirea și revenirea companiilor private românești.
În 2008, 15 firme antreprenoriale autohtone reușeau să se claseze în top 100, dar criza a lovit puternic capitalul local: numărul lor a scăzut la 9 în 2011 și a oscilat ani la rând în jurul acestui prag, atingând minimul de 8 companii în 2017 și din nou în 2019.
Revenirea a început lent după 2019 și s-a accelerat după pandemie: 12 firme în 2021, 15 în 2023, 17 în 2024 și 18 în 2025 - un maxim istoric, peste nivelul din 2008. Această creștere reflectă atât consolidarea companiilor care au supraviețuit, cât și apariția unor noi campioni locali capabili să spargă barierele de intrare în elita businessului românesc.
În același timp, numărul multinaționalelor a urmat o traiectorie inversă: de la 69 de firme în 2008 la un maxim de 82 în 2019, urmat de o reducere treptată la 71 în 2025. Statul și-a redus prezența de la 16–20 de companii în primii ani la doar 11 în 2025, concentrându-se în sectoarele cele mai profitabile.
Cine produce profitul în economie
Analiza profiturilor dezvăluie una dintre cele mai surprinzătoare povești din economia românească: capitalul autohton este sensibil mai eficient decât cel străin. În 2025, cele 29 de companii românești din top 100 (18 private și 11 de stat) generează circa 50% din profitul net cumulat, deși reprezintă mai puțin de un sfert din cifra de afaceri. Multinaționalele, care controlează peste 78% din venituri, produc cealaltă jumătate a profiturilor.
Profitul net cumulat al celor mai mari 100 de companii a crescut cu 175%, de la 12,1 miliarde lei în 2008 la 33,3 miliarde lei în 2025. (Această statistică nu include pierderile firmelor pe pierdere, tratate separat mai jos.) Creșterea profiturilor rămâne sub ritmul cifrei de afaceri (+235%), semnalând reducerea marjelor, de la circa 6,0% în 2008 la circa 4,9% în 2025.
Graficul marjelor pe tipuri de capital arată economia pe trei viteze: companiile de stat operează la o marjă de 19,65% în 2025, firmele private românești la 6,07%, iar multinaționalele la doar 3,12%. Distanța dintre stat și restul s-a deschis după 2013 și a atins un vârf în 2022, când marja companiilor de stat a urcat la 24,3%.
Liderii absoluți la profit în 2025 sunt Hidroelectrica (3,34 miliarde lei), Romgaz (3,14 miliarde) și OMV Petrom (3,07 miliarde), urmați de Nuclearelectrica (2,4 miliarde). Dedeman, cu 1,64 miliarde lei, rămâne singura mare companie privată românească în top 5 după profit, dovedind potențialul antreprenoriatului local în sectoare de nișă.
Statul, campion la marje din monopoluri naturale
O concluzie evidentă a analizei este dominația companiilor de stat (sau, mai corect spus, a cvasi monopolurilor de stat) în privința profitabilității, performanțe de invidiat chiar și pentru cele mai eficiente companii private.
În 2025, companiile de stat reprezintă doar 11% din top 100 și controlează sub 9% din cifra de afaceri cumulată, dar produc aproape 34% din profitul net. Comparativ cu 2008–2009, când reprezenta 16–20% din top 100 și controla 13–15% din venituri, ponderea statului s-a redus numeric, dar s-a concentrat în sectoarele cele mai profitabile: energie, gaze, nuclear.
Această superprofitabilitate rezultă și din poziția de monopol natural și din controlul asupra resurselor strategice. Polarizarea sugerează o economie în care statul are marje excepționale din sectoare protejate, multinaționalele au volume mari dar marje comprimate, iar firmele private românești se mențin prin eficiență operațională. Concentrarea este accentuată: primele 10 companii generează în jur de 60% din profitul total al topului.
Profitul real: ce rămâne după ce scădem pierderile
Profitul net din secțiunile anterioare nu spune toată povestea din spatele cifelor, fiindcă unele firme din top pierd sume importante de bani. Pentru a vedea cât profit se produce efectiv, am calculat soldul net - diferența dintre profiturile cumulate și pierderile cumulate pe fiecare structură de capital.
Rezultatul reconfigurează ierarhia primilor ani. La începutul perioadei (2008–2012), companiile de stat au oscilat în jurul pragului de rentabilitate, cu un sold net negativ în mai mulți ani - pierderile marilor regii și companii publice depășeau profiturile celor rentabile. De aici, firmele de stat au urcat spectaculos, atingând un vârf de circa 16 miliarde de lei în 2022, an în care a egalat practic aportul multinaționalelor.
În 2025, soldul net cumulat al topului ajunge la 28,6 miliarde lei, împărțit aproape egal între multinaționale (13,2 miliarde) și companiile de stat (10,1 miliarde), restul de 5,3 miliarde revenind firmelor private românești. Comparativ cu profitul net, soldul profitului net arată cât de mult contează firmele aflate pe pierdere - și cât de volatil este aportul statului de la un an la altul.
Pierderile din topul economiei
Pierderile cumulate ale celor mai mari 100 de companii au scăzut de la circa 6 miliarde lei în 2008 la 4,7 miliarde în 2025. Cea mai clară tendință privește firmele antreprenoriale românești, care în ultimii ani aproape că nu mai pierd bani - în mai mulți ani recenți, pierderile lor cumulate au fost practic zero.
La polul opus, companiile de stat rămân volatile: după ce și-au redus pierderile după 2012, au cunoscut noi vârfuri în 2019 și 2021, semn că expunerea sectorului public la șocuri (energie, costuri operaționale) rămâne ridicată. Multinaționalele înregistrează cel mai constant nivel al pierderilor, între 2 și 4 miliarde lei pe an, reflectând un număr mare de firme și o rotație permanentă a celor aflate temporar pe minus.
Cine angajează la vârful economiei
Pe lângă cifra de afaceri și profitul, top 100 arată și o imagine relevantă asupra structura ocupării forței de muncă, răsturnată complet pe parcursul celor 18 ani.
Numărul angajaților din companiile de stat a scăzut la o treime - de la 164.000 în 2008 la 57.000 în 2025, în timp ce în sens invers, multinaționalele și-au mărit personalul cu aproape 30% de la 175.000 la 221.000, devenind cel mai mare angajator. Firmele private românești au crescut și ele puternic, de la 34.600 la 53.200 de angajați (o creștere de peste 50%), pe măsură ce tot mai multe companii locale au urcat în elita afacerilor.
Productivitatea, pe tipuri de capital
Raportată la numărul de angajați, productivitatea separă clar cele trei "lumi" ale topului. Multinaționalele produc în 2025 afaceri de circa 2,4 milioane lei pe angajat, cu mult peste firmele private românești (circa 1,68 milioane) și peste companiile de stat (circa 1 milion).
Diferența se vede și în structura sectorială: multinaționalele domină industria auto, retailul și distribuția de combustibili, adică activități cu cifră de afaceri mare per angajat.
Cât profit aduce, de fapt, un angajat
Dacă productivitatea cifrei de afaceri măsoară cât vând companiile, profitul pe angajat, care arată cât câștigă o companie, construiește o altă imagine.
Aici, ierarhia se inversează: după 2016, companiile de stat conduc detașat. În 2025, fiecare angajat al lor a generat un profit net de circa 198.000 lei, față de 102.000 lei în firmele private românești și doar 72.000 lei în multinaționale.
Anul cel mai profitabil a fost 2022: măsurat ca sold net (profituri minus pierderi), fiecare angajat al companiilor de stat din top a adus 259.000 lei, după ani în care indicatorul fusese chiar negativ. Este expresia cea mai clară a efectelor crizei energetice și a cvasimonopolurilor de stat: un număr mic de angajați, dar marje uriașe, ceea ce crește importanța statului în clasament.
Duelul titanilor: OMV Petrom vs Dacia
Istoria ultimilor 18 ani a fost marcată și de rivalitatea dintre OMV Petrom și Automobile Dacia pentru poziția de lider al economiei.
OMV Petrom a dominat primii cinci ani (2008-2012), cu o cifră de afaceri în urcare de la 16,8 la 19,5 miliarde lei.
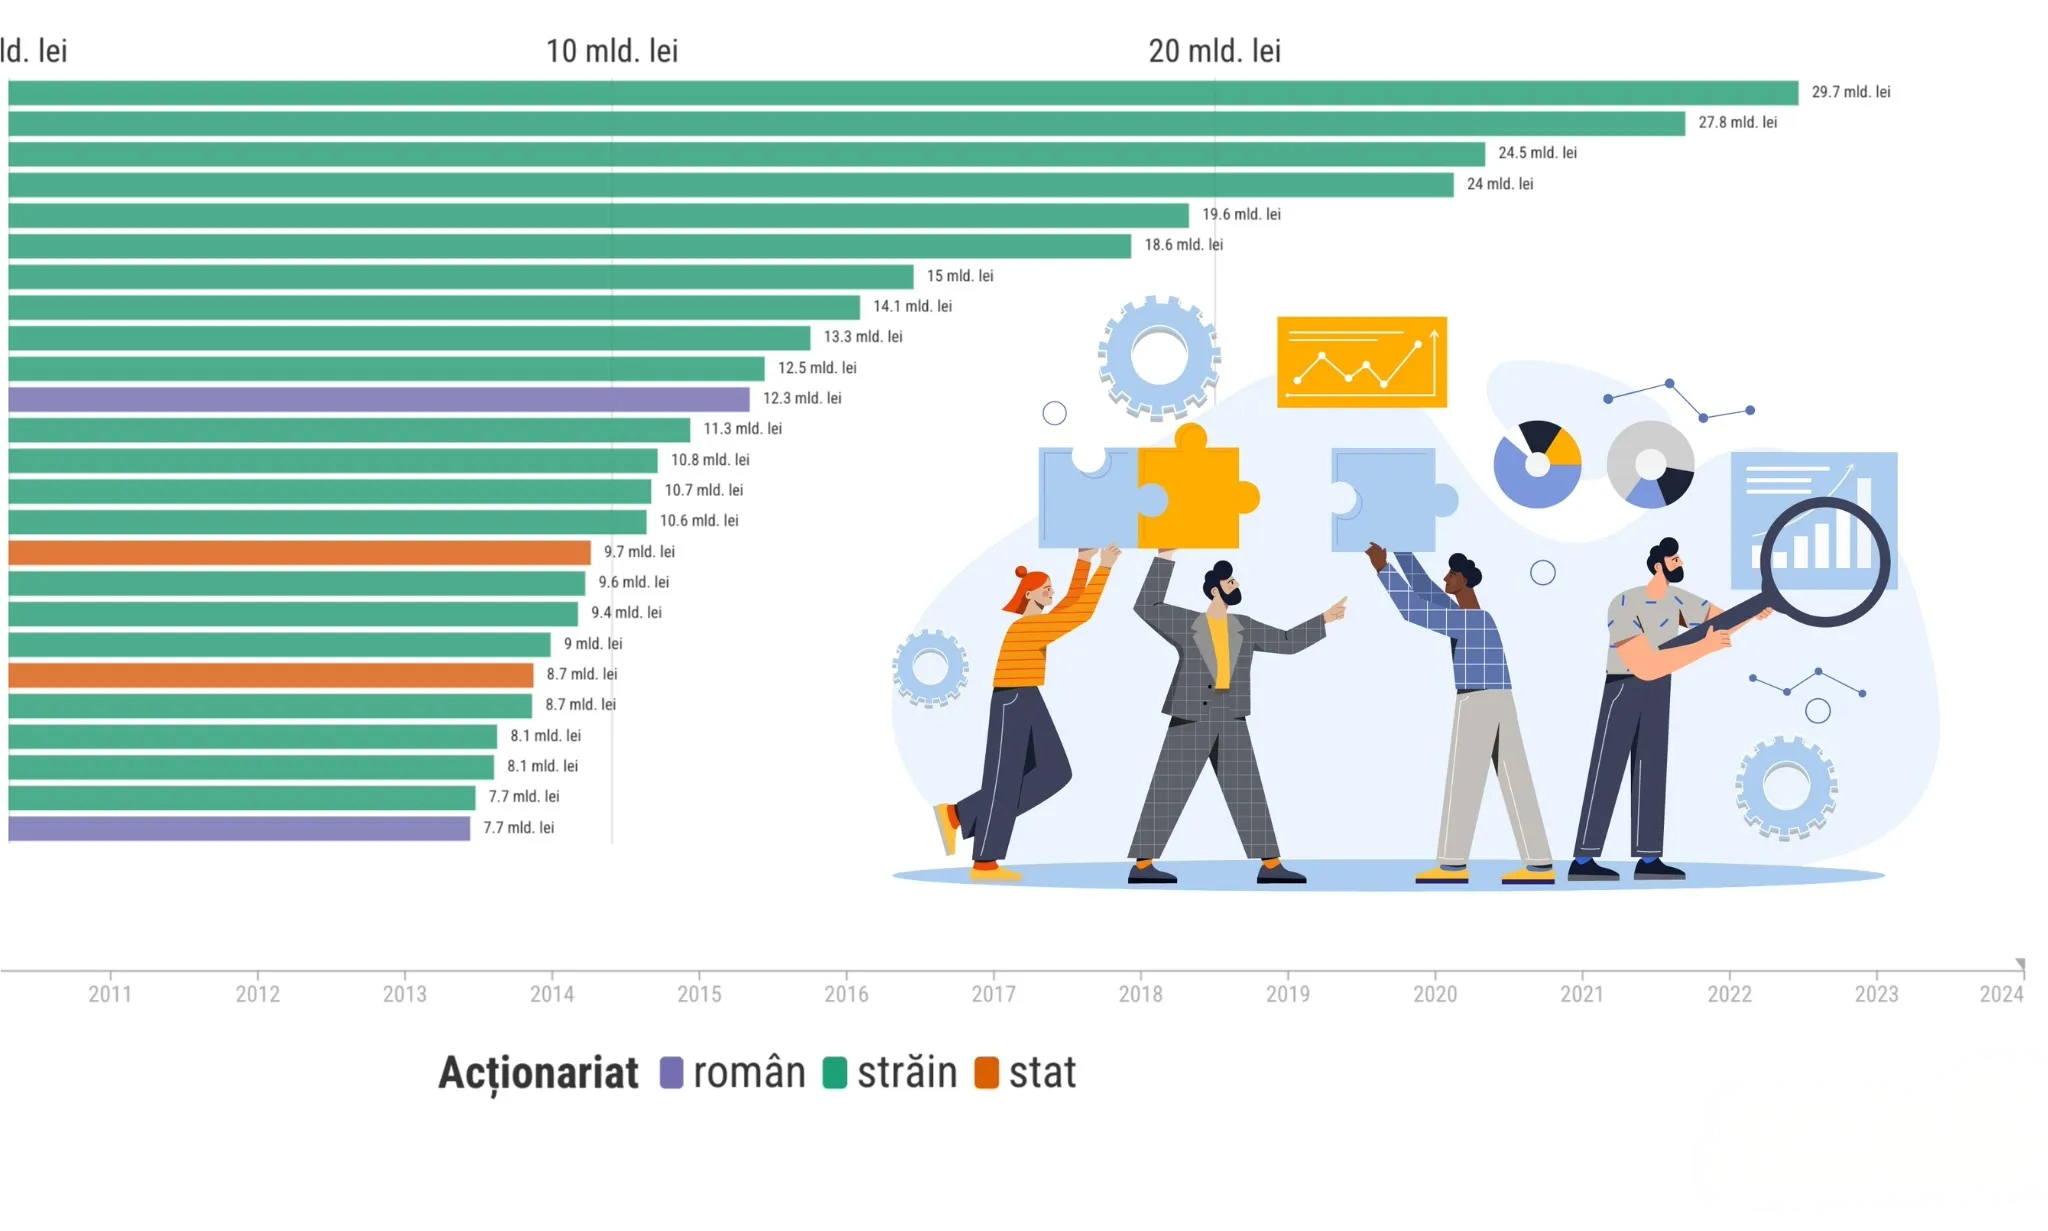
Momentul de cotitură a venit în 2013, când Dacia a preluat pentru prima dată conducerea, cu 18,4 miliarde lei, depășind OMV Petrom (18,1 miliarde). A urmat o dominație de opt ani (2013-2020), cu un vârf de aproape 24,7 miliarde lei în 2018-2019.
Pandemia și criza energetică au schimbat din nou echilibrul. În 2021, OMV Petrom a revenit pe primul loc, iar în 2022 a înregistrat o explozie fără precedent: 55,9 miliarde lei - cea mai mare cifră de afaceri raportată vreodată de o companie din România. Pe măsură ce prețurile la energie s-au normalizat, avansul s-a îngustat: în 2025, OMV Petrom conduce cu 30,8 miliarde lei, față de 29,9 miliarde ale Daciei - o diferență de sub 1 miliard de lei, cea mai strânsă cursă de la 2013 încoace.
Creșterile deceniului: Lidl și revoluția retailului
Analiza creșterilor absolute arată care au fost adevăratele povești de succes. Lidl Discount conduce detașat, cu o creștere a afacerilor de aproape 25,6 miliarde lei - de la circa 1 miliard în 2008 la 26,7 miliarde în 2025. Performanța ilustrează transformarea României într-o piață de consum matură și ascensiunea retailului modern.
Pe locurile următoare se află Automobile Dacia (+22,3 miliarde, urcată acum pe poziția secundă), OMV Petrom Marketing (+22,0 miliarde), Ford Otosan (+20,4 miliarde) și Kaufland (+18,1 miliarde). Din topul primelor zece creșteri absolute, nouă sunt reprezentate de companiile străine; singura excepție este Dedeman, cu un avans de 12,2 miliarde lei.
Aceste cifre confirmă că expansiunea economică a României a fost susținută în principal de multinaționalele care au investit masiv în dezvoltări locale: retailul modern (Lidl, Kaufland, Profi, Mega Image), industria auto (Dacia, Ford) și combustibilii (OMV, Rompetrol). Dedeman rămâne cea mai spectaculoasă poveste de succes 100% românească, dovedind că antreprenoriatul local poate concura cu multinaționalele în sectoare de nișă.
Merită menționată și prezența, cu mai multe companii în top, a mai multor oameni de afaceri români, precum Anca Vlad (Fildas Trading și Catena Pharma) sau familia Umbrărescu (SA&PE Construct, Spedition UMB, Tehnostrade).
35 de „nemuritori” și 39 de „meteoriți”
În total, 228 de firme distincte au figurat măcar o dată în top 100 între 2008 și 2025. Distribuția lor după longevitate este puternic polarizată: 35 de companii au fost prezente în fiecare an din cei 18 - adevărații „nemuritori” ai economiei - în timp ce 39 de firme s-au putut lăuda cu o singură apariție, fiind „meteoriți” care au atins vârful o singură dată.
Între cele două extreme, numărul firmelor cu prezențe intermediare este relativ mic. Cu alte cuvinte, elita economiei românești are un nucleu dur, stabil, de companii care nu cedează niciodată prezența, și o periferie agitată, prin care trec zeci de firme aflate temporar în vârf.
Când s-au născut cei mai mari
Vârsta firmelor din top spune mult despre cât de deschisă a rămas economia. Peste 200 dintre cele 228 de companii care au figurat vreodată în top au fost înființate între 1990 și 2007 - generația care a prins privatizările și primul val de investiții străine.
Pentru firmele înființate după 2008, accesul spre elita afacerilor este tot mai dificil, dar nu imposibil. Doar 18 dintre companiile din întregul set au fost create între 2008 și 2015 și mai puțin de zece după 2015, un semn că barierele de intrare în topul economiei au crescut pe măsură ce piața s-a consolidat.
Cât de greu se intră în "clubul celor 100"
Rotația anuală a topului confirmă imaginea unui "club" tot mai închis.
În fiecare an, între 4 și 23 de firme schimbă locurile, dar compoziția acestor mișcări s-a schimbat. În anii recenți, tot mai des este vorba despre reveniri ale unor companii care au mai fost în top, nu despre nume cu adevărat noi: în 2025, din cele 8 intrări, 5 au fost reveniri și doar 3 nume noi.
Privită în timp, imaginea este și mai clară: peste 70 de firme nu au mai ieșit din top după ce au intrat, iar 35 dintre ele se aflau acolo încă din 2008. Restul s-au adăugat treptat, fără să mai dispară. Tendința sugerează că accesul în rândul „elitelor” economice se face tot mai greu, iar locurile disponibile sunt ocupate mai degrabă de reveniri ale unor jucători cunoscuți decât de ascensiuni-surpriză.
În loc de concluzie: o economie cu trei viteze
Analiza istorică (2008-2025) a afacerilor celor mai mari 100 de companii din România dezvăluie portretul unei economii care s-a transformat radical, câștigând în dimensiune, dar pierzând în ceea ce privește marjele. Creșterea afacerilor de la 202 la 678 de miliarde de lei este una dintre cele mai spectaculoase din regiune, dar scăderea marjelor de la 6% la mai puțin de 5% semnalează maturizarea și intensificarea concurenței.
Paradoxul eficienței - capitalul românesc (privat și de stat) generează peste jumătate din profituri cu mai puțin de o treime din firme - sugerează că antreprenoriatul autohton, deși minoritar, este aproape la fel de puternic ca întregul sector străin. Dominația companiilor de stat în ceea ce privește profitabilitatea (Romgaz, Nuclearelectrica, Hidroelectrica, cu marje peste 34%) contrastează cu marjele comprimate ale multinaționalelor, ilustrând economia României.
Traiectoria companiilor private românești - prăbușirea la 8 firme în 2017 și 2019 și revenirea la un maxim istoric de 18 în 2025 - indică nu doar o recuperare, ci o consolidare structurală a antreprenoriatului local. În același timp, longevitatea în top și ponderea tot mai mare a firmelor care revin arată un club tot mai exclusivist: cei mai mari rămân cei mai mari, iar accesul devine tot mai greu.
Vârfurile din 2022 au demonstrat potențialul de creștere rapidă, dar corecțiile ulterioare și revenirea din 2025 sugerează că economia s-a așezat pe un nou palier, structural mai înalt, dar dependent de factori externi în sectoarele strategice.
Întrebarea fundamentală rămâne dacă actuala structură - companii de stat superprofitabile, multinaționale cu volume uriașe, dar marje mici și firme românești eficiente, dar încă minoritare - poate genera suficientă independență strategică pentru deceniul următor.
Sursă date: date disponibile în septembrie 2026 în PASP Termene.ro - analiza companiilor care au figurat în top 100 în cel puțin un an din perioada 2008–2025. Au fost excluse companiile care au depus date greșite sau au realizat tranzacții fictive, precum Richrbt