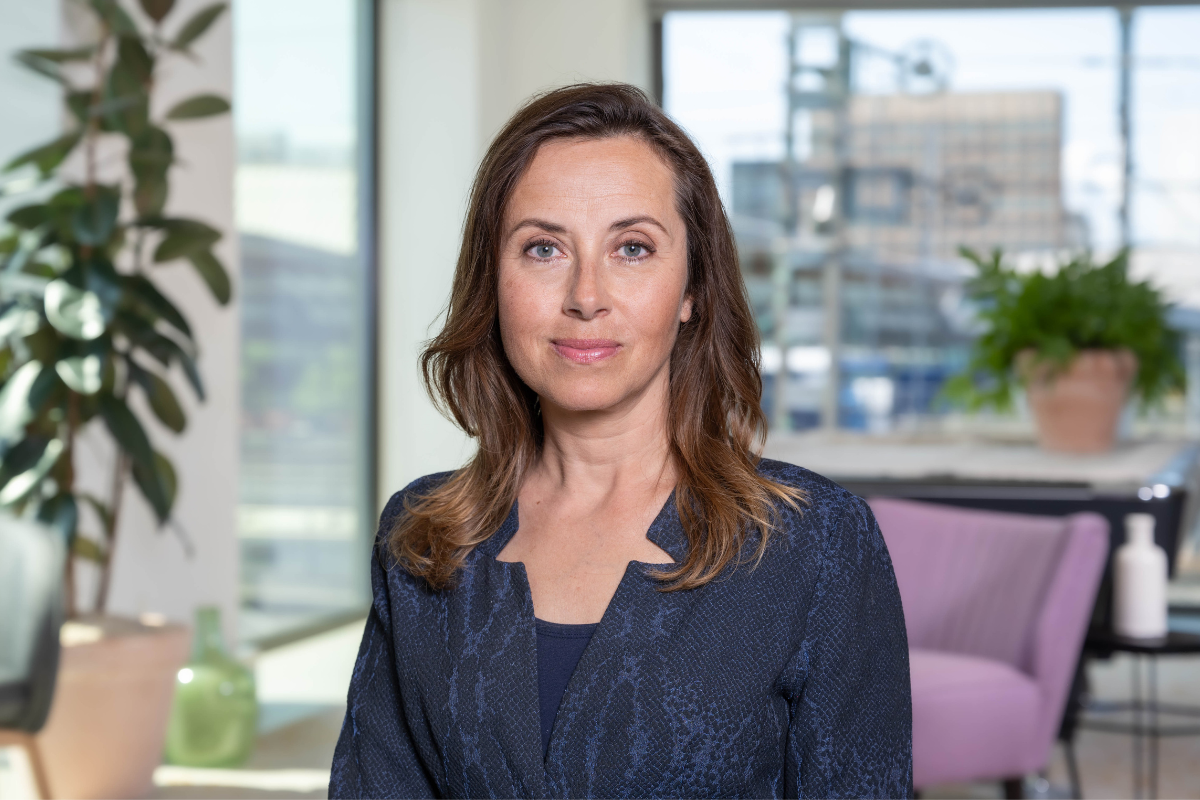
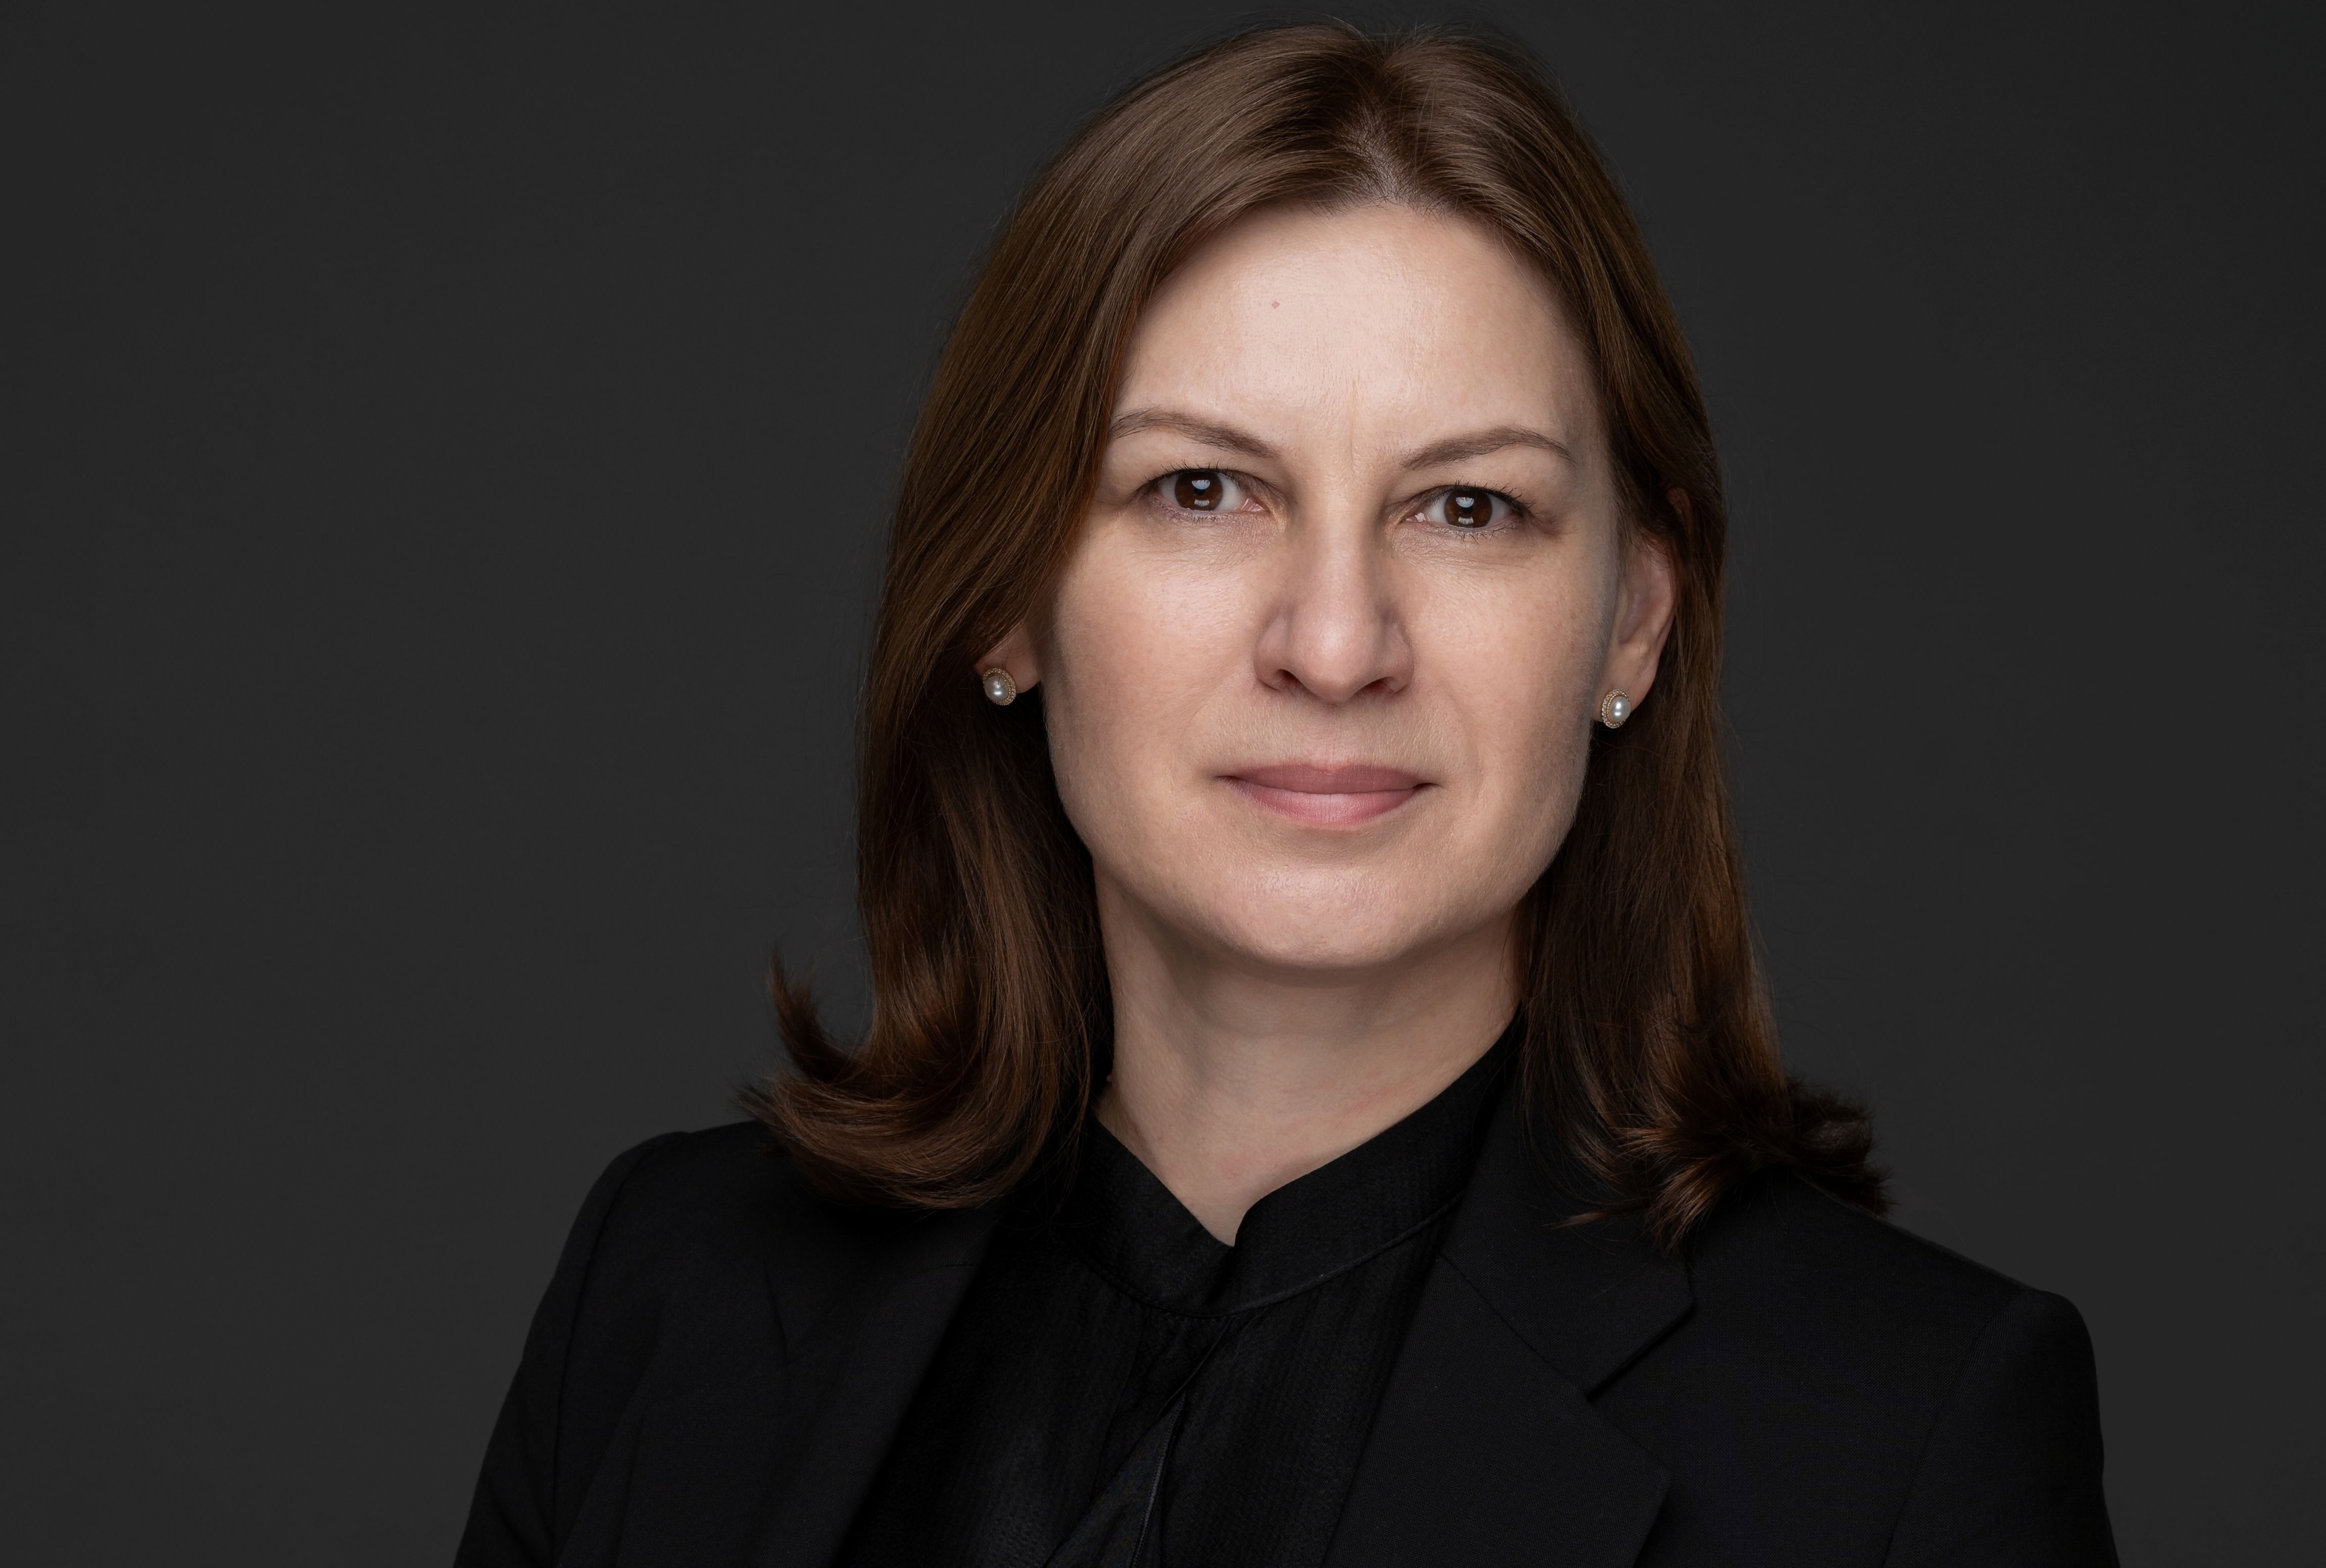
Emma Toma are o experiență de 25 de ani în real estate, atât pe segmentul rezidențial, cât și pe cel office, iar din 2019 conduce divizia de birouri AFI România, coordonând un portofoliu de aproximativ 300.000 mp de spații de birouri.
Compania a dezvoltat proiecte de retail precum AFI Cotroceni, AFI Ploiești, AFI Brașov, AFI Arad și AFI City Bucureștii Noi (destinație mixtă, comercial și rezidențial), proiecte de birouri precum AFI Loft, AFI Tech Park, AFI Lakeview, AFI Park Floreasca, AFI Park 1-5, AFI Park Brașov, dar și proiecte rezidențiale, precum AFI Home North.
Emma Toma și-a petrecut primii 15 ani din carieră în sectorul rezidențial, iar ulterior a făcut trecerea către segmentul office, moment pe care îl consideră unul dintre cele mai importante puncte de cotitură. Schimbarea a venit în contextul crizei din 2008–2009, când piața rezidențială a fost puternic afectată.
„Pe segmentul de birouri, lucrurile se văd pe termen lung. Contractele de închiriere se semnează pe minimum cinci ani, iar atunci când construiești un proiect, ca dezvoltator și investitor, aștepți randamentul pe un orizont mult mai îndelungat. Ciclurile sunt diferite, modelele de business sunt diferite și ne adresăm unor segmente total diferite, cu abordări total diferite, comparativ cu rezidențialul.”
O altă diferență este reacția la șocurile economice. Rezidențialul este mai fragil în fața crizelor financiare și economice, în timp ce piața de birouri s-a dovedit mai stabilă, chiar dacă pandemia a fost cel mai mare test pentru acest segment.
„Segmentul de birouri este mai puțin zdruncinat comparativ cu cel rezidențial, unde reacția este mult mai intensă în momentul în care apare o destabilizare a pieței. Pandemia a fost un moment punctual care a afectat piața 2-3 ani, după care s-a produs o schimbare, dar lucrurile au continuat să evolueze.”
Cum aleg companiile spațiile de birouri
- Cred că principalul criteriu, care domină întreaga piață imobiliară la nivel global, este locația. Este cel mai important criteriu în selecția spațiilor de birouri.
- Toată lumea își dorește să fie în centrul orașului, dar am văzut în timp că în București s-au dezvoltat foarte bine și zone care nu sunt centrale, precum Centrul Nord și Centrul Vest, tocmai pentru că sunt foarte bine conectate prin transportul în comun.
- La birouri, proximitatea față de metrou este esențială. Nu toate proiectele pot fi construite lângă o stație de metrou, dar apropierea de transportul public este foarte importantă.
- Multe companii analizează unde locuiesc angajații lor, iar în cazul companiilor mari, mai ales din IT și BPO, majoritatea angajaților locuiesc în sectoarele 3, 4, 5 și 6. Din acest motiv, proximitatea față de locuințele angajaților este foarte importantă, iar zonele precum Centrul Vest s-au dezvoltat puternic pentru că sunt accesibile și aproape de acești poli rezidențiali.
- Locația este extrem de importantă, accesibilitatea este capitală, mai ales apropierea de stațiile de metrou și de transport în comun.
- Un alt element care a contat foarte mult este mixul între birouri și retail. Toți chiriașii își doresc să aibă în proximitate locuri unde pot să mănânce, să facă cumpărături sau să aibă acces la servicii precum sală de sport.
- Proximitatea serviciilor și a facilităților ajută extraordinar de mult, iar proiectele construite lângă centre comerciale au un avantaj clar.
- Dacă așezi clădiri de birouri lângă mall-uri, succesul este garantat. La fel, proiectele rezidențiale dezvoltate în apropierea birourilor au un avantaj, pentru că oamenii preferă să locuiască aproape de locul de muncă.
- Aceste mix-uri între office, retail și rezidențial sunt, din experiența noastră, formule de succes și contează foarte mult în decizia companiilor.
Cum s-au schimbat cerințele în ultimii 10 ani
- Nu aș spune că s-au schimbat dramatic criteriile de selecție. S-au schimbat alte elemente, dar decizia de a alege o clădire sau un proiect are la bază aceleași lucruri importante. Mai degrabă s-au schimbat aspecte legate de layout-ul spațiului de birouri și de densitatea pe metru pătrat, nu criteriile fundamentale de selecție.
- De exemplu, un chiriaș important din portofoliul nostru, care ocupă aproximativ 17.000 de metri pătrați și s-a mutat la noi acum 10-12 ani, avea încă de atunci cerințe pentru spații de relaxare și zone de play. Includeau zone pentru ping pong, zone de gaming și spații de relaxare, iar aceste cerințe existau încă de acum 10-12 ani, în special în cazul companiilor internaționale.
- Pandemia ne-a prins într-un proces de achiziție, cu un portofoliu care s-a dublat și cu chiriași care nu știau ce vor face mai departe. Era multă incertitudine și toată lumea se întreba dacă mai are sens biroul. Eu nu am avut însă convingerea că va fi sfârșitul birourilor, pentru că orice companie are nevoie de identitate și nu poți lucra de acasă non-stop.
- Există companii, mai ales din IT, care au cerințe tehnice foarte clare, legate de continuitatea activității, cu backup de energie și conexiuni multiple de internet, lucruri care nu pot fi replicate acasă.
- Schimbarea majoră a fost modul în care oamenii vin la birou, odată cu apariția modelului hibrid, în care lucrezi câteva zile de acasă și câteva de la birou.
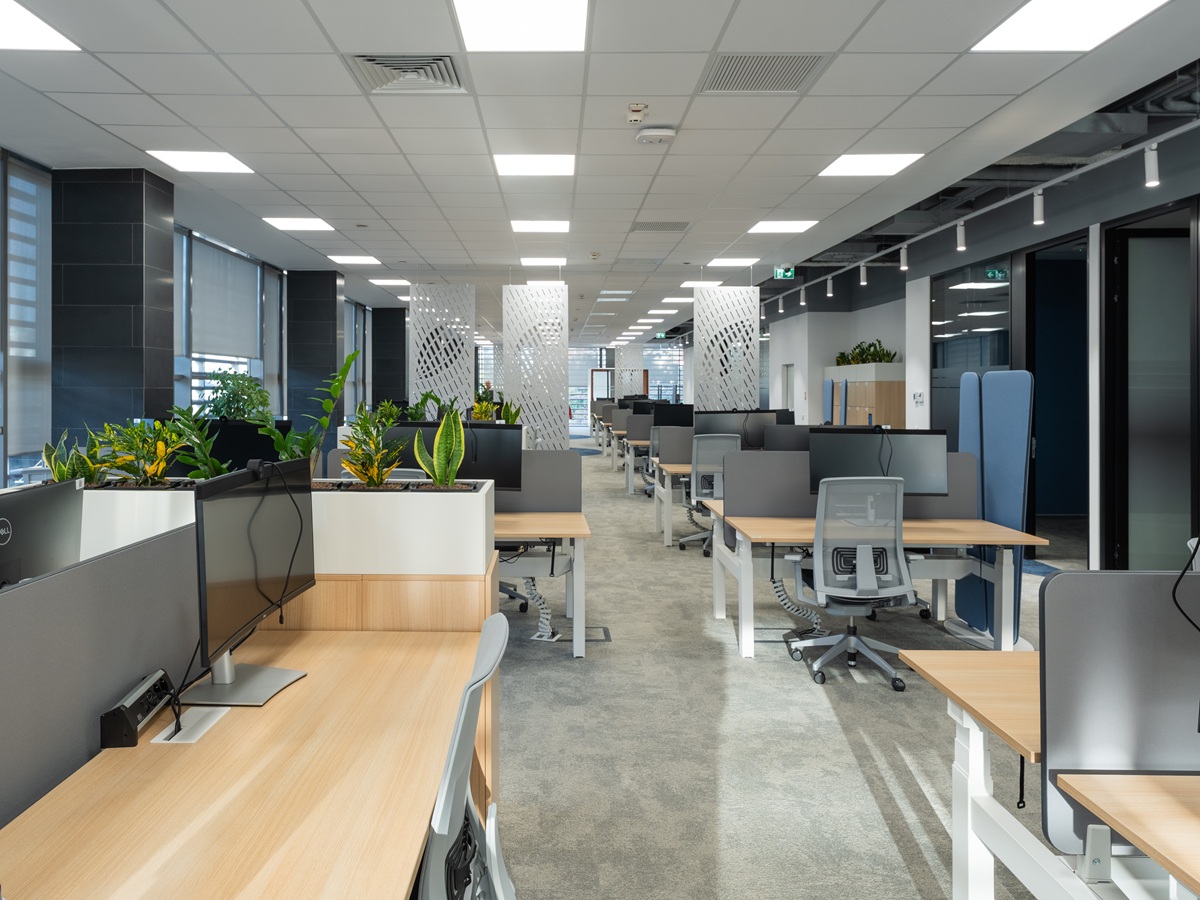
- O altă schimbare importantă a fost legată de densitate. Dacă înainte se ajungea la un om la 5 metri pătrați, acum vorbim de 10-12 metri pătrați sau chiar mai mult, unele companii mergând până la un raport de 1 la 15.
- A crescut foarte mult și ponderea zonelor de relaxare, pentru că biroul trebuie să ofere un anumit confort și să aducă un sentiment apropiat de cel de acasă. În proiectele noi, spațiile comune sunt amenajate ca zone de lounge, unde oamenii pot lucra sau se pot relaxa fără să fie nevoiți să iasă din clădire. Poate părea o pierdere pentru dezvoltator, dar aceste spații contribuie la un mod de lucru mai flexibil și mai puțin formal.
- Cred că piața a ajuns unde trebuia să ajungă și că proiectele trebuie construite mai relaxat, cu mai mult accent pe confort și pe spațiile comune.
- Nu mai trebuie să stoarcem fiecare metru pătrat pentru a înghesui cât mai mulți oameni. Aceasta a fost, după părerea mea, schimbarea majoră și benefică după pandemie.
Cum a evoluat relația dintre dezvoltatori și chiriași
- Am fost recent la o conferință unde întrebarea era dacă este piața dezvoltatorilor în acest moment. Părerea mea este foarte fermă: poate că a fost, acum mulți ani, când nu existau suficiente spații de birouri și nu aveai de unde să alegi.
- În contextul actual, în care stocul de birouri este de aproximativ 3,5 milioane de metri pătrați și urmează să crească în următorii ani, nu mai putem spune „dezvoltatorul face jocurile” sau „chiriașii trebuie să se alinieze la orice.”
- Tendința este ca în următorii cinci ani să ajungem la un stoc de aproximativ 5 milioane de metri pătrați, iar într-o astfel de piață, relația dintre dezvoltator și chiriaș se schimbă complet.
- Din experiența mea, cheia succesului este să construiești relații pe termen lung cu chiriașii. Dacă privești lucrurile doar pe termen scurt, este cea mai mare greșeală pe care o poți face ca proprietar.
- Un chiriaș semnează un contract pe cinci ani și, teoretic, este securizat în acea perioadă, dar dacă nu ai grijă de el, dacă nu îi acorzi atenție, va pleca imediat ce are ocazia.
- Este esențial modul în care tratezi chiriașii și atenția pe care le-o acorzi. Trebuie să pornești de la premisa că tu ești expertul care trebuie să îi sprijine pe tot parcursul contractului.
- Trebuie să fii acolo pentru ei constant, să le oferi soluții și, mai mult decât atât, să cauți permanent să le aduci beneficii suplimentare.
- Noi, de exemplu, am creat un program dedicat chiriașilor, AFI Club, prin care angajații primesc discounturi la restaurante, cafenele, servicii, sală de sport sau clinici, ceea ce înseamnă economii lunare semnificative.
- Ca dezvoltator, este o grijă constantă. Avem o echipă întreagă care se ocupă de chiriași după ce se mută, tocmai pentru ca aceștia să nu se simtă abandonați.
- Este foarte important ca chiriașii să știe că există cineva care îi sprijină și le oferă soluții, iar asta se reflectă direct în gradul de retenție, care la noi este foarte mare. De aceea spun foarte clar: nu este și nu va fi piața dezvoltatorilor. Chiriașii se mută rapid dacă nu li se acordă atenție sau dacă nu li se rezolvă problemele. Se relochează către proiecte unde primesc sprijin real din partea proprietarului.
Brașovul, surpriza pieței locale
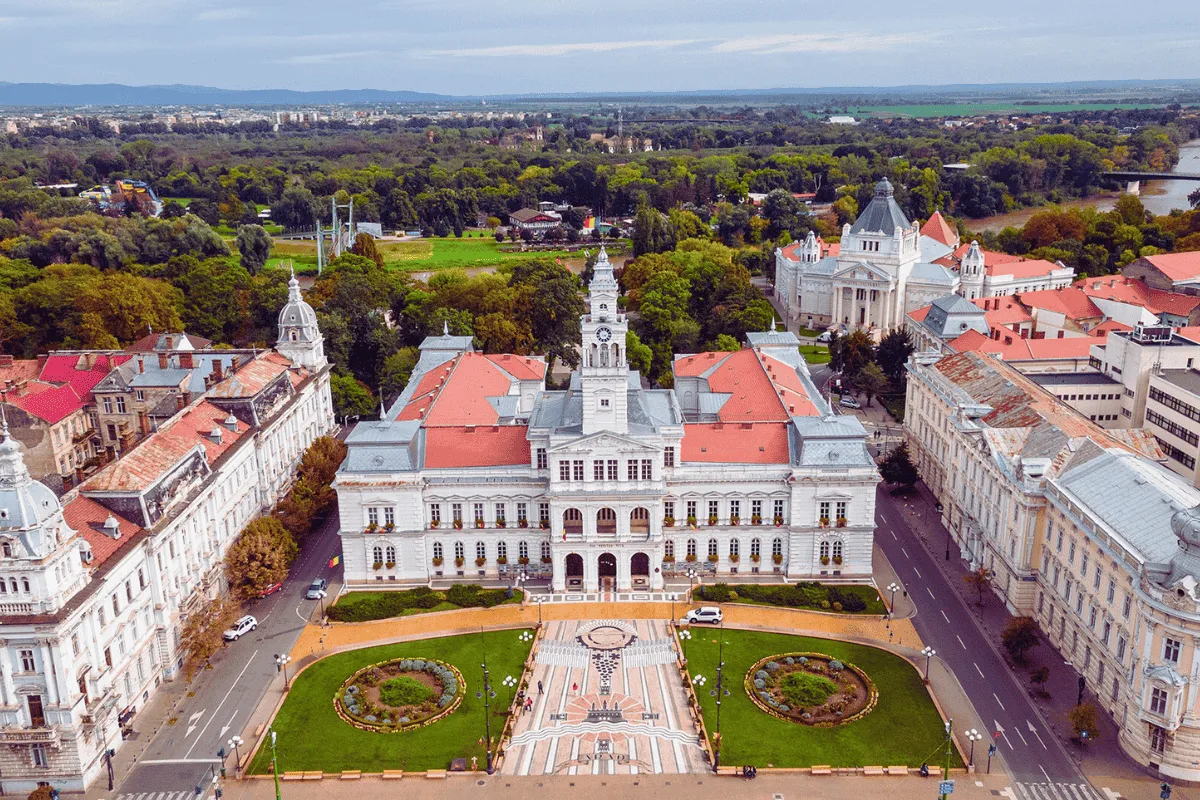
- Brașovul m-a surprins foarte tare. Avem proiecte de birouri și în Timișoara, dar și proiecte de retail în Ploiești și Arad, însă Brașovul a fost o surpriză plăcută, chiar dacă prima clădire de birouri a fost lansată într-un moment dificil, exact în pandemie.
- La început a existat o anumită reticență din partea brașovenilor, inclusiv față de mall-ul nostru, pentru că este construit la standarde internaționale, arată foarte bine și oamenii aveau impresia că este scump.
- Pe măsură ce au început să viziteze mall-ul și să participe la activitățile organizate acolo, percepția s-a schimbat, iar traficul practic s-a dublat încă de la început. Faptul că construiești un proiect de calitate nu înseamnă neapărat că este inaccesibil.
- Același lucru s-a întâmplat și cu prima noastră clădire de birouri din Brașov, care este construită la standardele proiectelor din București și a fost foarte bine primită, fiind închiriată de companii mari.
- Brașovul m-a surprins plăcut, este un oraș deschis și se mișcă destul de rapid comparativ cu alte orașe din țară.
Cum ar putea arăta Bucureștiul în 2035
- Se pune din ce în ce mai mult accent pe sustenabilitate, iar noi avem această preocupare de mult timp, încă de la primul nostru proiect, AFI Park 1, care a fost primul proiect certificat LEED Core & Shell din România.
- Pe măsură ce vom construi proiecte sustenabile, amprenta de carbon se va diminua, iar pentru noi acest lucru este o prioritate. Suntem în proces de certificare LEED Zero Carbon pentru întreg portofoliul de birouri și sperăm ca până la mijlocul anului 2026 să putem anunța acest lucru.
- Dacă vom construi sustenabil, atât pe rezidențial, cât și pe birouri, orașul va arăta diferit, iar aceasta este direcția în care se îndreaptă piața imobiliară.
- Nu cred că până în 2035 vom vedea schimbări dramatice, pentru că ritmul de transformare în România este mai lent decât în alte țări, însă sustenabilitatea și inteligența artificială își vor pune amprenta.
Ce modele putem importa din alte piețe
- Dacă ar fi să implementăm rapid o practică din alte piețe, aș menționa modelul de rezidențial de închiriat, pe care îl folosim deja în Israel, Polonia, Cehia sau Serbia. Este un model care a avut rezultate foarte bune și randamente ridicate, iar în România l-am implementat prin AFI Home North, primul nostru proiect de acest tip.
- Sunt apartamente complet finisate și mobilate, cu servicii integrate, precum sală de sport sau spații de coworking, iar cererea a fost foarte mare, proiectul fiind închiriat foarte rapid. Este un model foarte bun, pe care l-am implementat rapid și care a dat rezultate foarte repede.”
Provocările gestionării unui portofoliu amplu
- Pentru mine, unul dintre defecte este că fac micromanagement și insist să mă implic personal în toate, chiar dacă portofoliul este foarte mare. Cel mai greu lucru este să le faci pe toate deodată și să știi care este momentul potrivit pentru fiecare decizie, inclusiv când să faci un refurbishment la un proiect.
- Piața a fost foarte provocatoare în ultima perioadă, toată lumea s-a luptat pentru chiriași, iar menținerea unui proces de leasing activ, cu un grad de neocupare foarte mic, este extrem de dificilă.
- Am reușit să aducem aproape toate proiectele la 100% grad de închiriere, dar nu este greu doar să ajungi acolo, este și mai greu să menții acest nivel.
- Semnăm anual aproximativ 50.000 de metri pătrați de contracte noi și reînnoiri, iar acest lucru este foarte greu de realizat constant, mai ales într-un context de piață dificil.
- Coordonez și partea de mentenanță, unde avem echipe dedicate în fiecare proiect, iar recent am unificat serviciile pe tot portofoliul pentru a optimiza costurile. Am ales un singur provider pentru curățenie, pază și mentenanță, ceea ce ne-a permis să obținem economii care se vor reflecta în service charge și, implicit, în bugetele chiriașilor.
- Este foarte important să menținem aceste costuri într-un echilibru, astfel încât să nu afectăm bugetele chiriașilor, iar toate aceste lucruri trebuie gestionate zilnic. Cea mai mare provocare este să controlezi și să coordonezi toate aceste procese în același timp, fără ca vreunul dintre ele să fie neglijat. Experiența ne ajută foarte mult și faptul că avem un portofoliu mare ne oferă avantaje, inclusiv posibilitatea de a reloca mai ușor chiriașii și de a găsi soluții rapid. Dimensiunea portofoliului ne ajută și în negocierea contractelor de servicii, pentru că ai o poziție complet diferită față de situația în care ai un singur proiect.
- Este un business complicat, dar și foarte frumos și chiar dacă este provocator, faptul că ne-am consolidat poziția în piață și avem proiecte noi în dezvoltare ne confirmă direcția.
Ce proiecte riscă să devină irelevante?
- Eu sunt mai degrabă optimistă, iar latura mea de om de business spune că pentru orice proiect există clientul potrivit. Trebuie doar să știi foarte bine cui te adresezi și care este targetul tău.
- Indiferent unde construiești, este esențial să înțelegi cine este publicul tău. Noi avem un exemplu în portofoliu, un proiect construit într-o zonă fără stație de metrou, unde inițial reacția clienților a fost de reticență. Cu toate acestea, proiectul este în prezent aproape complet închiriat, pentru că am identificat corect segmentul de clienți și ne-am adresat companiilor care își doreau un upgrade la clasa A, dar nu își permiteau locații premium.
- Am adus chiriași care au făcut relocări importante, iar pentru ei soluția a fost potrivită. Sunt foarte mulțumiți, iar activitatea lor s-a îmbunătățit după mutare. Acest lucru confirmă încă o dată că pentru fiecare proiect există un client potrivit, dacă știi cum să-l targetezi.
- Pe de altă parte, vor exista proiecte care vor rămâne în urmă, în special cele în care proprietarii nu sunt dispuși să investească în refurbishment și modernizare.
- Nu poți considera o clădire performantă dacă rămâne la fel ca acum 10 ani când a fost construită. Spațiile comune trebuie reamenajate, chiar dacă acest lucru presupune investiții semnificative.
- Noi am făcut aceste upgrade-uri în mai multe proiecte și am văzut imediat reacția pozitivă a chiriașilor, cu grad de ocupare aproape de 100%.
- Ca proprietar, trebuie să fii pregătit să investești constant în proiect, pentru că piața compară tot timpul cu proiectele noi, care vin cu standarde diferite.
- Sustenabilitatea este și ea un factor important, dar implică investiții. Dacă nu ești dispus să le faci, proiectul va ieși din radarul companiilor mari.
- Proiectele care nu sunt actualizate și nu țin pasul cu noile cerințe vor fi cele care vor rămâne în urmă în perioada următoare.
Direcția viitoarelor proiecte AFI
- Noi am fost deschizători de drumuri, începând de la primul proiect de birouri pe care l-am construit, dar și de la mall-ul AFI Cotroceni, dacă ne uităm la ce exista în zonă la momentul respectiv.
- Am deschis practic zona de vest a Bucureștiului, iar după dezvoltarea AFI Park și a mall-ului Cotroceni au început să apară și alte proiecte de birouri în acea zonă.
- Prin AFI Tech Park am deschis o altă zonă, care cred că va deveni foarte interesantă în perioada următoare, mai ales în contextul dezvoltării infrastructurii, inclusiv al unei noi linii de metrou.
- Vom continua să fim deschizători de drumuri, iar ceea ce ne definește este consecvența, experiența și dorința de a construi relații pe termen lung. Viziunea noastră este de a construi și de a păstra proiectele în portofoliu, iar pe viitor vom continua în aceeași direcție, dezvoltând proiecte moderne, aliniate la cerințele pieței.
- Cred că suntem unul dintre cei mai curajoși dezvoltatori din România și ne caracterizează o mentalitate diferită față de alți jucători din piață.
- Sunt dezvoltatori care analizează foarte mult înainte să înceapă un proiect, iar până iau decizia, momentul poate trece. Noi avem o abordare diferită. Dacă vedem o oportunitate, acționăm rapid, începem proiectul, construim speculativ și ne mișcăm repede.
- Avem finanțare proprie în prima etapă, apoi accesăm finanțare bancară, iar proiectele noastre sunt susținute financiar și dezvoltate într-un ritm accelerat. Suntem un partener de încredere pentru bănci și cred că această viteză de execuție va defini comportamentul nostru în viitor, pe toate segmentele. Suntem aici și vom rămâne în perioada următoare.
Fast track
- Piața de birouri din 2026 va fi: mult mai activă decât în 2025.
- Cea mai bună investiție imobiliară în acest moment este în: proiecte de birouri.
- Biroul viitorului va fi: într-un proiect care începe cu AFI.
- Bucureștiul ca piață office este: extraordinar de activ și performant, care, ca pasărea Phoenix, renaște de fiecare dată din propria cenușă, indiferent de provocări. Cutumele de tipul „este piața chiriașului” sau „este piața proprietarului” ar trebui să dispară. Important este să găsești produsul potrivit pentru clientul potrivit.
- Un trend care va rămâne pe termen lung în piața imobiliară este: dezvoltatorii cu experiență sunt cei care vor determina ce se întâmplă în piață.
- Cel mai subevaluat concept din piața imobiliară este: conceptul de mix – retail, office, hotel și rezidențial – are un potențial foarte mare.
- Cel mai supraevaluat concept din piața imobiliară este: este supraevaluată ideea de proiect „foarte bun” versus proiect „slab”, pentru că, așa cum spuneam, pentru fiecare proiect există un client potrivit, dacă știi să-l identifici corect.