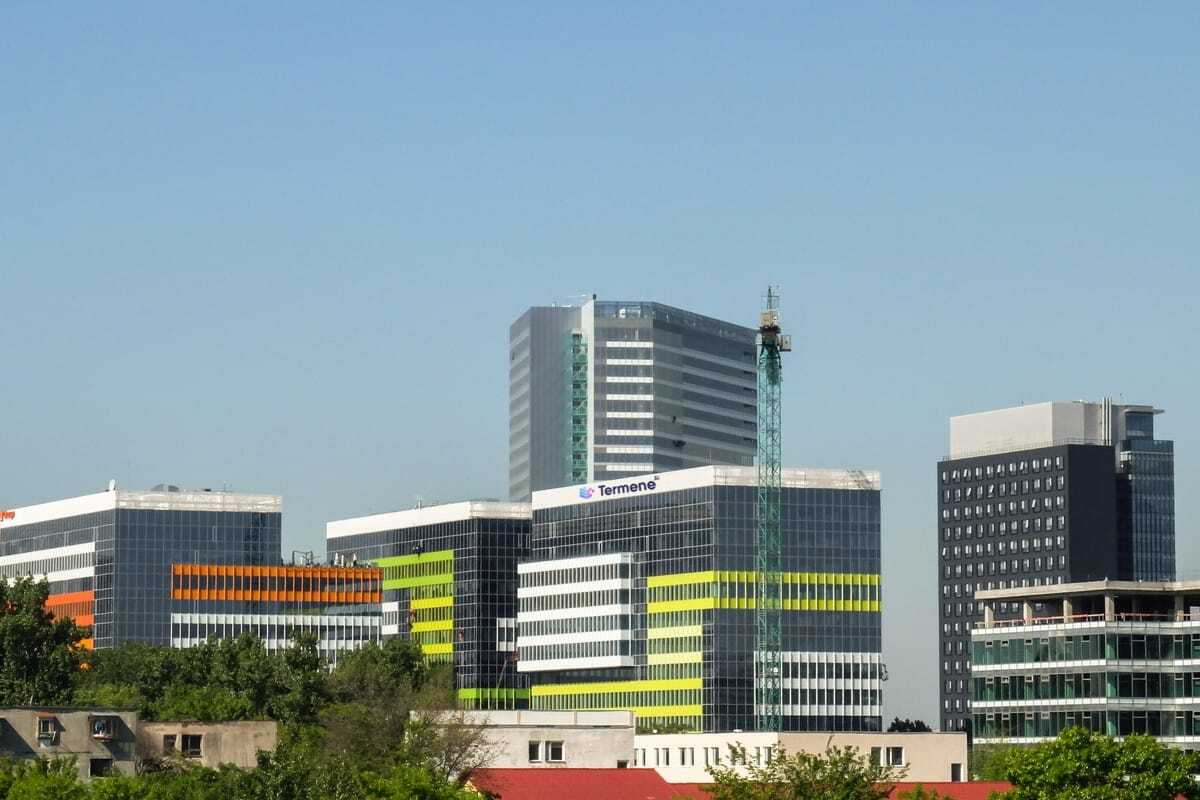
Forte Partners este unul dintre cei mai importanți dezvoltatori imobiliari din România, fondat în 2014, activ atât în zona office, cât și în cea rezidențială, cu proiecte care depășesc 500 de milioane de euro.
Înainte de a intra în industria imobiliară, Geo Mărgescu a început în banking, imediat după finalizarea studiilor, o perioadă pe care o numește „o școală foarte bună” pentru formarea sa profesională. A urmat apoi trecerea către leasing, iar de aici, în mod firesc, către primele proiecte de dezvoltare imobiliară, parcurs care a dus treptat la forma actuală a Forte Partners.
În ceea ce privește evoluția dezvoltatorului imobiliar, de la înființare și până în prezent, un lucru a rămas constant: prudența. Forte Partners a crescut în mod controlat, cu o echipă relativ mică.
„Am avut o creștere continuă, controlată. Noi suntem foarte adverși la risc, încercăm să nu ne asumăm riscuri foarte mari, pentru a nu le transfera mai departe clienților, fie că sunt chiriași de birouri sau cumpărători de apartamente. Suntem și am rămas o firmă relativ mică, flexibilă. Lucrăm de 20 de ani cu mulți dintre angajați. Acest lucru ne recomandă ca fiind un jucător serios, un jucător care își continuă viziunea pe termen lung. [...] Tot timpul ne uităm spre viitor și încercăm să construim cât mai bine pentru noi și pentru clienții noștri.”
Cel mai mare risc asumat de către Forte Partners, privind retrospectiv, este proiectul The Bridge, început în 2014.
„Era o perioadă în care piața încă nu pornise, în care clădirile de birouri încă nu erau în dezvoltare, în care zona de centru-vest pe care noi am deschis-o atunci era încă închisă, abia se livrase Pasajul Basarab, așadar a fost un pariu foarte îndrăzneț al nostru. Dezvoltaserăm câteva clădiri de birouri mici și am avut atunci curajul să dezvoltăm o clădire de 35.000 de metri pătrați, cu 4.000-5.000 de metri pătrați pe etaj. A fost un proiect foarte îndrăzneț în momentul acela și până la urmă s-a dovedit a fi un pariu câștigător. Am închiriat clădirea integral extrem de repede.”
Totuși, proiectul a fost un „pariu calculat”.
„Știam foarte bine piața. Trecusem prin criza din 2008-2009 și învățasem din greșelile trecutului, am avut răbdarea de a aștepta până când o astfel de clădire era cerută pe piață și acest lucru s-a dovedit un succes. Apoi am dezvoltat faza a doua, faza a treia și am ajuns la 85.000 de metri pătrați acolo.”
Dintre toate perioadele traversate, Geo Mărgescu numește 2009 drept momentul cel mai dificil din cariera sa: un „Black Swan”, un șoc pe care piața l-a înțeles cu adevărat abia post-eveniment.
„Nimeni nu cred că se aștepta la o asemenea magnitudine a crizei financiare. Îmi aduc aminte că aveam proiecte foarte mari, terenuri cumpărate în întreaga țară și planuri, ca orice companie tânără, să creștem foarte mult. Pentru mine, personal, a fost o școală foarte bună. Am învățat cumva the hard way să nu-mi asum riscuri, dar cred că toți antreprenorii mai devreme sau mai târziu trebuie să treacă printr-un astfel de șoc pentru a fi pe deplin maturi. Acela a fost, cred că, testul meu de maturitate și am trecut prin el. Au fost anii 2009-2013, în care equity-ul era foarte puțin, băncile nu finanțau și atunci am construit mai degrabă pentru alții decât pentru noi. Am făcut diverse clădiri industriale, dar am vrut neapărat să mențin echipa pe care o formasem în 2002-2008. Cu aceeași echipă dezvolt și astăzi și suntem cu toții ca o mică familie, dar ne uităm în spate cu multă mândrie.”
Despre cum se ia decizia unui proiect imobiliar
- E un complex de decizii. Este foarte greu și este foarte important să alegi cu foarte mare grijă terenul. Uneori nu avem luxul acesta și sunt foarte puține terenuri de unde putem alege. Trebuie să luăm ce găsim, cu alte cuvinte.
- Proiectele imobiliare durează mulți ani. Există această părere că în imobiliare se fac foarte mulți bani și foarte repede. Nu este chiar așa. Se fac bani, e o industrie extrem de solidă, care oferă satisfacții în timp, dar profiturile nu sunt extraordinare și nu vin în niciun caz peste noapte.
- Un teren pe care îl vedem astăzi, îl vom dezvolta probabil peste cinci ani și încasa peste încă doi-trei. Durata unui proiect imobiliar este destul de mare. Acesta e motivul pentru care trebuie să fii foarte, foarte atent când alegi terenul, pentru că ce consideri astăzi că e valabil, s-ar putea să nu mai fie peste opt ani când vrei să-l vinzi.
Despre proiectele Tandem și Matei Millo
- Cele două clădiri au un succes financiar extraordinar. Aceea este o zonă care s-a trezit la viață. Acolo era o zonă aproape părăsită, era o clădire care urma să fie demolată pentru că structura de rezistență era făcută în anii ‘60. Era extrem de periculos pentru comunitate.
- Era o zonă care, în perioada interbelică, a fost un centru de interes al Bucureștiului și rămăsese nefolosită suficient.
- Sunt două terenuri pe care le-am luat la licitație, iar prețurile au fost destul de agresive. Condițiile au fost extrem de dure, termenul de livrare era scurt, a fost o provocare pentru noi, dar astăzi zona s-a dezvoltat. Am deschis câteva restaurante la parter care mereu sunt pline. Oamenii se strâng în această piațetă pe care noi am redat-o orașului, care înainte era îngrădită și întunecată, iar acum este plină de soare. E o mândrie când vezi că ai putut contribui la dezvoltarea unui oraș așa cum este București.
Despre proiectul U•Center
- U•Center a fost al doilea cel mai important pariu după The Bridge, pentru că era o zonă rezidențială. Am avut emoții că birourile vor avea succes acolo. Am văzut că piața cerea birouri, am văzut că toate birourile se dezvoltau în Nord sau în Vest, într-o zonă pe care noi o deschiseserăm anterior și ne-am gândit împreună cu întreaga echipă că putem dezvolta birouri acolo.
- A fost un succes instant, am semnat înainte să începem construcția cu un chiriaș important, în prima fază. Apoi am terminat și faza a doua, acum am început și faza a treia. Avem câteva principii și reguli interne după care ne ghidăm și anume: prima clădire trebuie să fie închiriată cel puțin 80% ca să o începem pe a doua.
- Suntem în tot timpul conectați la piață. Chiriașii mari din București ne caută pe noi primii atunci când vor să se să-și găsească un nou birou. Avem așteptări că următoarea fază va avea succes.
Despre când merită să construiești pe o structură existentă
- E mai simplu și mai eficient să dărâmi, pentru că structurile pe care le poți găsi sunt construite în urmă cu 100 de ani, cu alte considerente în minte. Problema pe care o ai când refaci o clădire existentă este că te costă mai mult decât să construiești una nouă și vei avea o clădire mai puțin eficientă.
- Are sens să refaci o clădire veche atunci când nu mai poți face clădiri noi sau când prețurile și maturitatea pieței ajung la nivelul de care tu ai nevoie pentru a o reface. Cred că nu suntem departe de momentul respectiv. S-au dezvoltat multe platforme industriale din București. Sunt în continuare câteva în dezvoltare sau în așteptarea dezvoltării. Dar pe măsură ce aceste terenuri din mijlocul orașului vor dispărea, dezvoltatorii se vor orienta spre astfel de structuri.
- Piața a devenit deja foarte matură, chiriașii sau cumpărătorii de apartamente apreciază clădirile centrale și foarte bine conectate la transportul în comun și la utilități. Prețurile au crescut suficient cât să acopere aceste costuri suplimentare pe care le avem cu refacerea clădirilor existente, deci cred că nu suntem departe de momentul respectiv.
Despre cum se iau deciziile de investiție
- Cred că, în primul rând, dezvoltatorii au devenit mult mai educați. Anii 2008-2009 au cernut foarte mult, au dispărut foarte mulți dezvoltatori speculatori, care făceau imobiliare numai pentru profitul imediat. După această criză, cred că marea majoritate a dezvoltatorilor sunt extrem de serioși.
- Dezvoltatorii sunt mult mai precauți, au resurse financiare mult mai generoase și mult mai bine păstrate pentru proiectele viitoare.
- Băncile au înțeles mult mai bine ce se poate finanța și finanțează proiecte cu mare grijă. Când un proiect primește finanțare, clientul, fie că e chiriaș de birou sau cumpărător de apartamente, poate fi sigur că banca este o altă unitate de măsură a succesului proiectului. Această piață a devenit extrem de matură, predictibilă, oamenii știu ce cumpără, știu ce o să primească.
- Acum a apărut și această lege nouă, Nordis, care clarifică anumite chestiuni. Ca orice lege este perfectibilă, dar cred că aduce un plus de siguranță pentru cumpărători. Mi-a fost teamă că, odată cu această situație de la Nordis, lucrurile o să derapeze, că oamenii o să-și piardă încrederea în piața imobiliară. S-a văzut după câteva luni că nu s-a întâmplat așa, lucrurile continuă, dezvoltatorii serioși vând, continuă să construiască, deci lucrurile au intrat într-un normal și poate era nevoie de astfel de clarificare a situației.
- Noi suntem parte din Asociația Investitorilor Imobiliari, unde sunt prezenți cei mai serioși dezvoltatori din România și avem acest deziderat de a îmbunătăți imaginea pieței. Sper că am reușit, pe cât posibil până acum, să aducem această imagine că piața imobiliară din România nu e făcută din rechini imobiliari, ci din dezvoltatori care, urmărind profitul și creșterea afacerilor, țin foarte mult la oraș și la clienți.
Despre un adevăr inconfortabil al pieței imobiliare
- Nu cred că există un adevăr inconfortabil despre care dezvoltatorii evită să vorbească. A fost cazul Nordis punctual, a fost o excepție. Nu reprezintă piața și nici dezvoltatorii imobiliari.
- În zona de birouri, lucrurile sunt mult mai bine structurate. Dezvoltatorii și chiriașii sunt profesioniști, vorbesc aceeași limbă. E mai simplu. Când vorbim de segmentul rezidențial, de masă, cu prețuri mai mici, atunci lucrurile pot deveni mai complicate, pentru că dezvoltatorul e o companie mai mare, cumpărătorul e o entitate care face achiziția poate o singură dată în viață. Deci nu poate avea o pregătire specifică și acolo cred că mai trebuie lucrat, la claritatea prezentării produsului, câți metri pătrați, utili, construiți sunt, câți metri cubi, cât e volumul, modul în care se înscrie în cartea funciară, aspecte care țin de protecția consumatorului.
Despre momentele în care instinctul contrazice Excelul
- Pariul riscant aduce profitul cel mai mare, dacă se întâmplă să fie câștigător. De exemplu, la The Bridge noi am plecat cu niște premise extrem de precaute. Erau anii 2013-2014, când lucrurile încă păreau că încep să se miște, dar ne-am făcut un scenariu pesimist. În schimb, rezultatele au fost mult peste ce ne așteptam. Aceea a fost o situație în care Excel-ul a fost contrazis.
- E foarte important să facem diferența dintre dezvoltare și investiție. La investițiile imobiliare, chestiunile sunt mult mai matematice. Acolo știm ce cumpărăm și cât o să încasăm, cu mici excepții.
- Eu văd dezvoltarea imobiliară ca un organism viu, ca un copil pe care trebuie să-l crești și care tot timpul îți produce surprize plăcute sau poate mai puțin plăcute. Aș compara-o cu industria vinului, în care an de an trebuie să fii atent la ce se întâmplă.
- Dezvoltarea imobiliară are o doză mare de creativitate, de adaptabilitate. Câtă vreme nu sunt schimbări majore, cum a fost de exemplu, cazul pandemiei, văd imobiliarele ca un tren care pornește greu și se oprește și mai greu. Nu trebuie bruscate comenzile în timpul mersului.
Despre șocul pandemiei
- Simplu n-a fost. Toți eram blocați în case și nu știam ce o să se întâmple. Ceea ce m-a făcut să fiu din ce în ce mai încrezător a fost că am reușit să continuăm șantierele pe care le aveam în lucru atunci și că am crezut tot timpul în calitatea produselor noastre.
- Am știut că, într-un fel sau altul, oamenii se vor întoarce la birou, iar clădirile noastre sunt suficient de flexibile cât să îi primească, indiferent de forma în care se vor întoarce. Și s-a dovedit că forma în care s-au întors oamenii la birou a fost diferită de cea în care plecaseră.
- Înainte de pandemie vorbeam de 4,5 metri pătrați per om, ceea ce era extrem de dens. Am ajuns la un om la 10-20 de metri pătrați și am ajuns ca oamenii să aprecieze aceste spații flexibile de lucru, în care vii la birou când trebuie, nu de la 9-18 neapărat.
- Această flexibilitate pe care oamenii o au astăzi e foarte bună și pentru sănătate și pentru modul în care își petrec viața.
- Clădirile sunt folosite de mai puțini oameni, pe suprafețe mult mai mari. Cu toate astea, văd că marile companii din lume și din România insistă pe întoarcerea oamenilor la birou. Au reușit deja să-i convingă în mare măsură că această corporate identity o găsești numai la birou, pentru că acasă când lucrezi la un laptop, la un moment dat îți pierzi identitatea corporatistă, nu mai știi exact pe ce companie lucrezi.
- Chiar înainte de pandemie noi am proiectat Tandem și U•Center, care au niște terase enorme, pe care oamenii astăzi le folosesc cu mare plăcere. Nu mă gândeam că vine pandemia, dar simțeam că oamenii vor dori o mai bună calitate a locului de muncă și că aceste stupuri în care oamenii vin și lucrează nu o să funcționeze.
- Spațiile pe care noi le-am conceput înainte de pandemie și-au găsit utilitatea ulterior și acum sunt foarte bine văzute de către chiriași.
Despre cum s-au schimbat nevoile clienților
- Lucrurile s-au schimbat total și e bine că se întâmplă lucrurile acestea pentru că trebuie să te aștepți să existe un progres. Iar eu consider această schimbare comportamentală ca fiind un progres pentru starea de bine a angajatului. Noile spații de birouri sunt mult mai potrivite. Lucrurile s-au schimbat ca metri pătrați, ca funcțiuni. Acum avem funcțiuni de mâncare, de petrecere a timpului liber, de sport.
- S-a schimbat foarte mult modul în care arată un birou. Până la urmă, pentru toți chiriașii noștri, cea mai importantă resursă sunt tot angajații, cu ei cresc și cu ei își dezvoltă afacerea.
- Când te gândești la costul lunar cu un angajat pentru birou, vorbim între 150 și 200 de euro pe lună. Cred că pentru o diferență așa de mică cu costul pentru un angajat îți permiți să îi oferi mai mult decât ofereai înainte. Încă există spațiu de îmbunătățire, de investiție suplimentară în spațiile de birouri. Vedem mii de euro pe metru pătrat care se cheltuiesc de către chiriașii noștri în amenajarea birourilor.
Despre cum recunoști un proiect cu potențial
- E foarte important să construiești specific pentru zona noastră. Suntem, într-un fel, prizonierii geografiei în care trăim și atunci cred că e greșit să dezvolți un proiect în București ca și cum proiectul ar fi la New York. Trebuie să dezvolți un proiect specific zonei respective, care să înglobeze toate calitățile.
- Eu sunt împotriva zgârie-norilor, împotriva construirii excesive pe verticală. Prefer mai degrabă groundscraper decât skyscraper. Cred foarte mult în aceste clădiri care, după cum se și vede în majoritatea clădirilor noastre, că sunt de o înălțime mică sau medie.
- Clădirile acestea sunt mult mai eficiente energetic, costurile lor sunt mult mai scăzute, oamenii sunt mult mai aproape de comunitate, de natură.
- E o chestiune legată de geografie, de dezvoltare. Dacă eram în Manhattan, nu îmi permiteam să construiesc așa ceva. E foarte important să facem proiecte specific pentru zona în care le construim. Aici constă succesul unui proiect. De multe ori vedem proiecte care arată extraordinar de bine pe planșetă, dar de fapt ele sunt imposibil de pus în practică, din cauza costurilor, din cauza utilităților, infrastructurii.
Despre cum rămâi relevant
- Construind ce trebuie, când trebuie, pentru cine trebuie, ceea ce e foarte, foarte important. Uneori, dezvoltatorii, nu vorbesc despre cei din România, fac chestiuni din mândrii personale. În special în Europa de Est sau uneori în marile orașe văd corporații care își construiesc zgârie-nori care să dăinuiască peste timp. Cred că trebuie să știi exact când, cum și pentru cine construiești.
Despre trendurile supraapreciate
- De multe ori am stat în cumpănă, gândindu-mă la trendul clădirilor verzi, care a prins foarte bine și care prinde în continuare. Am avut la un moment dat, odată cu schimbările din America, ideea că s-ar putea să nu mai conteze atât de mult aceste feature-uri de clădiri verzi, dar eu cred că ele contează în continuare atât timp cât aduc un plus calității și folosirii clădirii. Nu facem clădiri verzi pentru a marca anumite căsuțe din cerințele internaționale, ci facem clădiri verzi ca să cheltuim mai puțin cu ele, oamenii să se simtă mai bine, să aibă confortul sporit. Deci ceea ce părea că este într-un anumit declin, această orientare spre clădiri verzi, își continuă parcursul.
- Ceea ce cred că este over it este luxul de dragul luxului, în care pui totul pentru a arăta și mai puțin pentru a fi. Eu cred foarte mult în investițiile pe care le facem în clădiri, în calitatea lor invizibilă. Și sigur că e foarte important ce se vede, dar e foarte important ce nu se vede. Pentru că există o tendință în care oamenii vopsesc foarte frumos pe afară și înăuntru lucrurile rămân mai puțin calitative. Noi, mai ales pentru că facem clădirile pe termen lung, investim foarte mult ceea ce nu se vede imediat, ci se vede în timp, în 10-15 ani. Când investești în calitatea intrinsecă a lucrurilor, vei fi răsplătit pe termen lung.
Despre cum ar arăta un signature-project
- O comunitate mai mare decât ce am făcut acum. Cred că un proiect, dar nu contează înălțimea, nu contează aspectele imediate. Lucrurile pe care le-am făcut acum la scară mică, cum ar fi Sector 0, U•Center, inserarea unor clădiri în țesutul deja existent, mi-aș dori să le facem la scară mai mare. Să facem cartiere întregi, în care să avem toate funcțiunile, să avem facilități pentru sport, educație, să avem retail, birouri, locuințe. Mi-ar plăcea foarte mult să creăm o comunitate. Ar fi pentru noi dezideratul pentru următorii 10 ani.
Despre cum ar arăta Bucureștiul ideal
- Este foarte important să alăturăm funcțiuni acolo unde lipsesc. Noi am început să construim rezidențial în Nord, birouri în Vest și în Sud, birouri în Centru.
- Traficul se rezolvă cu alăturări perfecte de funcțiuni. Dar, în opinia mea, școlile reprezintă peste jumătate din problema traficului din București. Cred că dezvoltatorii ca noi, care avem terenuri mai mari, trebuie să facem școli, grădinițe, instituții de învățământ în cadrul proiectelor noastre.
- În București trebuie să rezolvăm problema traficului prin lucruri inovatoare, prin funcțiuni noi, prin inteligență artificială, prin dirijarea traficului la anumite ore și așa mai departe.
Fast track
- Piața imobiliară din 2025 a fost: bună
- Investiția care chiar merită acum este în: mixed use
- Bucureștiul ca piață imobiliară este: solid
- Cea mai mare greșeală în investiții imobiliare este: graba
- Un trend care trebuie să dispară în imobiliare este: graba
- Cel mai subapreciat concept din piață este: apartamente pentru închiriat
- Piața imobiliară din 2026 va fi: în creștere