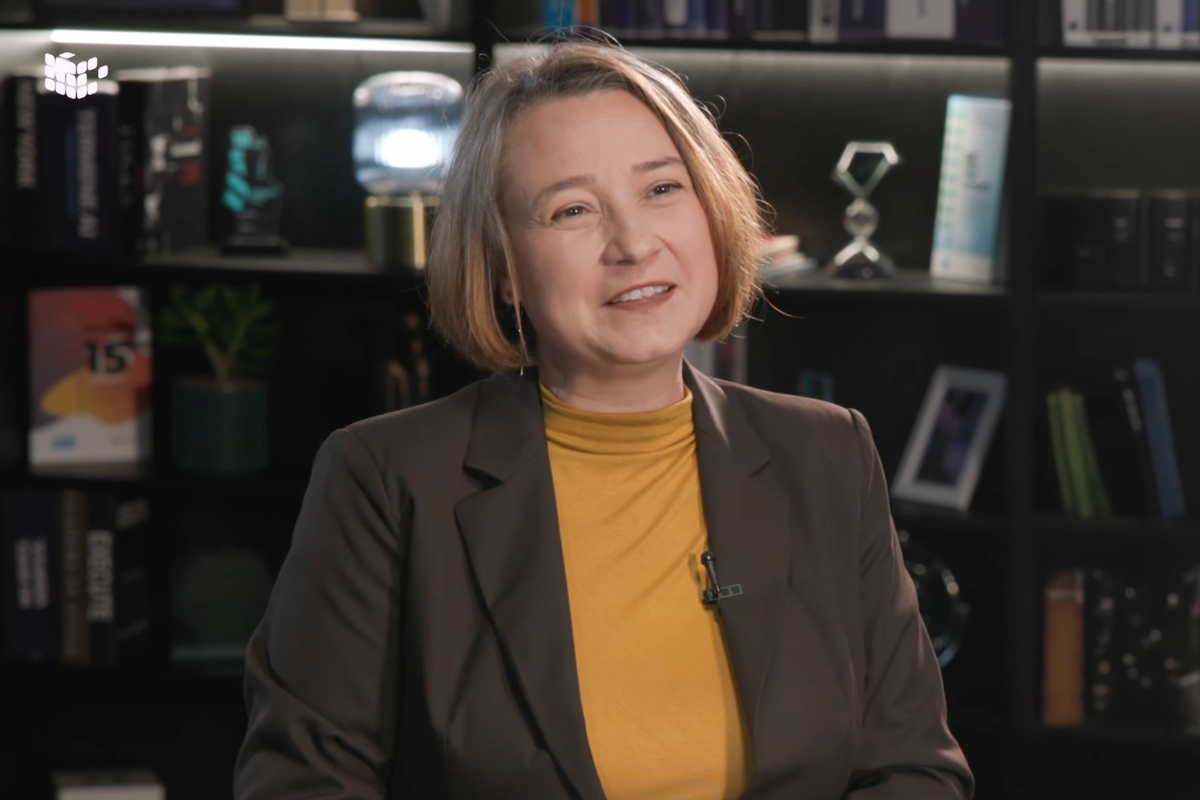
„Angajatorii își doresc să găsească la absolvenți ceea ce erau obișnuiți să găsească cu doi-trei ani în urmă. Schimbările generaționale sunt semnificative. Vor să găsească persoane de încredere, reziliente, care să lucreze foarte bine în echipă, să aibă abilități foarte bune de comunicare și rezistență la stres”, a spus Georgiana Camelia Georgescu, decan al Facultății de Finanțe, Asigurări, Bănci și Burse de Valori (FABBV) din cadrul Academiei de Studii Economice (ASE) din București, în emisiunea „Cu cifrele pe masă”.
Angajatorii caută și valori morale solide, fără de care, spune canducătoarea FABBV, nimeni nu se poate menține în sistemul financiar. De asemenea, prin FABBV Business Week, facultatea aduce în fiecare semestru experți din piață la cursuri și seminare și organizează cu partenerii din mediul bancar laboratoare și hackathoane. Decana leagă aceste activități de o parte din așteptările angajatorilor.
„Prin curricula universitară, noi reușim să formăm într-o anumită manieră o serie de competențe socio-emoționale, așa-zisele soft skills. De foarte multe ori, însă, le cerem sprijinul colaboratorilor și partenerilor noștri din mediul de business. Ei ne ajută să contribuim prin activități extracurriculare la formarea acestor competențe extrem de necesare într-un mediu național și internațional dinamic, în continuă schimbare”, a adăugat Georgiana Camelia Georgescu.
Declarații din episod:
Bagajul de acasă și din școală
Studenții de anul întâi de la Facultatea de Finanțe, Asigurări, Bănci și Burse de Valori din cadrul Academiei de Studii Economice din București au dificultăți în gestionarea abilităților din zona matematicii, în funcție de profilul din care provin, real sau uman.
Sunt abilități extrem de importante pentru orice individ care dorește să cunoască și să înțeleagă cât mai bine tainele finanțelor, astfel încât să poată să gestioneze chiar și un portofoliu de active.
Prima sursă de educație financiară a tinerilor în România este reprezentată de membrii familiei, undeva la peste 55%, însă ce mi s-a părut interesant este că prea puțini dintre acești părinți se simt cu adevărat pregătiți să transmită propriilor copii cunoștințe legate de zona financiară.
Este foarte important ce anume învață de acasă, nu doar la nivel de cunoștințe, ci și în privința consolidării unor obiceiuri. Contează cum interacționează cu familia și care sunt obiceiurile financiare ale prietenilor, ale partenerilor, ale celor de o vârstă cu ei.
Este, iarăși, foarte important în ce măsură au avut de gestionat o sursă de bani și de la ce vârstă, chiar dacă vorbim de un buget personal cu un volum extrem de redus, așa-numiții bani de buzunar.
Testele de educație financiară și Eurobarometrul ne plasează foarte clar la coada clasamentului în Uniunea Europeană. Asta ne spune ceva. Știm deja din ultimele teste că românii, deși se simt foarte încrezători, în momentul în care trebuie să răspundă concret la o serie de întrebări nu reușesc să nimerească răspunsul corect.
Vorbim de familii care trăiesc în medii diferite. Mediul urban și mediul rural oferă expunere diferită la servicii și produse financiare, nu le putem pune pe linie de egalitate. Au un nivel de educație diferit, nu neapărat în sfera financiară, și competențe diferite.
O familie care a trăit preponderent în mediul rural nu a avut acces la produse financiare sofisticate. Poate a avut acces doar la un cont bancar, la un cont de economii sau la un cont de depozit. Nu știu dacă a apucat să acceseze un credit bancar, dacă a încheiat o asigurare sau, ca să mergem mai departe, dacă a ajuns să cumpere titluri de stat, obligațiuni emise de companii și așa mai departe.
PISA și cursurile remediale
Lipsa competențelor în zona de matematică este o problemă serioasă pentru zona finanțelor, dar nu trebuie să o considerăm la nivel singular. Este important să vedem combinat pachetul de competențe pentru lectură sau citire și matematică. Un individ trebuie să poată să înțeleagă și apoi să aplice.
Totuși, nu ar trebui neapărat să ne îngrijoreze că avem niveluri mai reduse în comparație cu media Uniunii Europene sau cu alte state OECD, ci faptul că pierdem punctaj de la un an la altul. Aceste teste PISA nu sunt efectuate anual, dar sunt aplicate cu regularitate. Avem trei ani distanță în care lucrurile s-au degradat din perspectiva cunoștințelor acumulate.
Din păcate, cu aceste lucruri ne confruntăm și noi când primim studenți în anul întâi, pentru că nu putem să lucrăm cu toți la același nivel. Avem studenți foarte buni, studenți buni, dar și studenți care își doresc să își depășească condiția și nivelul de cunoștințe pe care îl au. Trebuie să depunem un efort suplimentar pentru a ridica nivelul de competențe în zona matematicii.
Avem o disciplină chiar în anul întâi, în primul semestru, care îi ajută pe studenții care nu au neapărat competențe matematice ridicate să înțeleagă în ce fel este folosită matematica în domeniul finanțelor. Este vorba de Matematici aplicate în finanțe.
Chiar organizăm la nivelul Academiei de Studii Economice din București cursuri remediale pentru această disciplină și le dăm posibilitatea să studieze suplimentar și să înțeleagă tainele matematicii.
Golurile lăsate de școală
Cu siguranță există diferențe între studenții care vin din orașe mari și cei care vin din orașe mici sau din sate. Există diferențe de comportament, în primul rând. Cei din rural pare că sunt mult mai motivați să își depășească condiția și pot să fie mult mai conștiincioși, să depună un efort substanțial mai mare comparativ cu cei din mediul urban care au acasă un confort din perspectiva condițiilor socioeconomice și a traiului de zi cu zi.
Din perspectiva nivelului de cunoștințe pot exista decalaje, însă ele nu sunt resimțite la nivelul programelor de studii ale facultății noastre în aceeași manieră cu cele prezentate și reflectate în rezultatele PISA, unde diferența dintre școlile urbane și cele rurale este de aproximativ 100 de puncte. Nu sunt astfel de decalaje. Prin procesul de admitere îi triem pe acei candidați care nu reușesc să aibă un nivel minim de cunoștințe la bacalaureat, pentru că se intră cu medii destul de mari.
La ciclul de licență, media a fost anul acesta aproximativ 8,5, așa că acei candidați care, din păcate, n-au reușit să aibă un nivel ridicat de cunoștințe în zona matematicii nu au reușit să devină studenții noștri, indiferent că proveneau din mediul urban sau rural. Există diferențe, însă trebuie să înțelegem că există și potențial să lucrăm cu acești tineri, atât timp cât ei sunt motivați și știu ceea ce doresc să realizeze în viitor.
Ne-ar fi plăcut să avem de-a face cu elevi care să aibă un nivel minimal de educație financiară, însă avem speranțe că acest nivel va fi în creștere și îl vom resimți în anii care vor urma. De câțiva ani, nu foarte mulți, Ministerul Educației din România a introdus și o disciplină de educație financiară la clasa a VIII-a. Prin urmare, ar trebui în curând să beneficiem de rezultatele unui astfel de demers educațional.
Pe de altă parte, ne-am dori ca acele cunoștințe de clasa a XI-a, de economie, să fie mult mai solide, să nu mai avem dubii legate de ce reprezintă la nivel conceptual de bază dobânda simplă sau compusă, ce este profitul, cum se calculează, ce reprezintă un venit sau o cheltuială, ce este aceea o acțiune sau o obligațiune.
Nivelul ține și de materie, de cine o predă, de profilul la care este predată disciplina respectivă și, aș spune eu, întotdeauna de interesul elevului. Profesorul, din nefericire, nu are o baghetă magică, un mecanism prin care să insereze toate aceste cunoștințe, dacă nu există deschidere din partea individului să le acumuleze.
Diferența dintre a ști și a face
Nu cred că putem să vorbim de aceeași capacitate de a gestiona un portofoliu de investiții la un tânăr de 15 ani versus un tânăr de 19 ani. La 19 ani deja ne devin studenți aceia care doresc să urmeze învățământul superior.
Este posibil să nu se simtă pregătiți, pe de-o parte, din perspectivă financiară, deși pentru a deveni un investitor nu trebuie să deții o sumă de bani fabuloasă, așa cum în mod eronat există o percepție în mediul public.
Pe de altă parte, este vorba de nivelul de cunoștințe și de încrederea pe care o ai, de riscul pe care ești dispus să ți-l asumi. Cu cât vârsta este mai redusă, cu atât apetitul la risc este mai mare și putem fi mai exotici în privința distribuției sumelor investite, astfel încât să includem în portofoliu și active mai puțin riscante, dar și active cu un nivel ridicat de risc.
Un individ spre 40, 50, 60 de ani nu mai are în medie același apetit la risc și încearcă să-și construiască portofoliul de investiții într-o altă manieră, mergând în principal pe active care îi asigură un randament cu un nivel mai redus al riscului.
Este un moment foarte bun să aducem în atenția tinerilor programe de educație financiară, astfel încât să depășească reticențele pe care le au. Acestea vin fie dintr-o autoevaluare corectă a cunoștințelor de care ar avea nevoie ca să devină buni investitori la o vârstă atât de mică, fie din faptul că depind financiar de familie, pentru că la 15, 16 sau 18 ani nu au venituri proprii, sau nu în toate cazurile.
FABBV, printre liceeni
Noi, ca facultate, ne ținem de proiectele noastre și suntem bucuroși că putem contribui la creșterea nivelului de educație financiară în rândul tinerilor. Lansăm anul acesta, pe 28 septembrie, a treia ediție a unui proiect dedicat liceenilor, deci celor cu vârsta de peste 15 ani. Se intitulează „Investind în viitor – de la liceu la finanțe-bănci”.
Ne dorim ca elevii să ne cunoască, să știe ce pot învăța în cadrul facultății. Elevii lucrează în echipă, însoțiți de un profesor. Este un proiect care are premii semnificative în bani, dar care îi și determină să participe la o serie de cursuri de educație financiară ținute de profesorii noștri la sediul din strada Mihail Moxa.
Proiectul are două etape. Prima este etapa pe echipe, în care ei trebuie să elaboreze o prezentare. Elevii vin cu prezentarea în fața unei comisii formate din profesori și experți din mediul de business, pentru că este un proiect pe care îl desfășurăm cu finanțare din partea unei societăți financiare din România.
Anul acesta tema este foarte interesantă, se referă fix la investiții. Este vorba de „Investitorul viitorului – om, tehnologie sau echipă”, fiindcă suntem într-un moment în care tehnologiile financiare intră masiv în piață și trebuie să le avem în vedere.
Cerem o prezentare pentru că vrem să vedem această temă din perspectiva unui tânăr, cu nivelul de cunoștințe de la acel moment, cu disciplina de educație financiară parcursă sau neparcursă la clasa a VIII-a, cu nivelul de determinare pe care îl are în a deveni un bun investitor.
De foarte multe ori avem și noi multe lucruri de învățat și ne dăm seama unde ar trebui să contribuim și în ce modalitate, astfel încât ei să se simtă cu adevărat încrezători în propriile forțe și să-și dorească până la urmă să descopere acest drum al finanțelor.
Tot în prima etapă, echipele vor trebui să treacă un test de cunoștințe dintr-o tematică de bibliografie realizată de către profesorii noștri, iar cele care îl trec se califică în etapa a doua. Acolo vor participa la un curs de educație financiară extins, unde nu ne propunem doar să livrăm aspecte teoretice, ci și practice. O să le împărtășim din experiențele noastre. Ulterior vor primi și tema proiectului.
Anul trecut tema proiectului a vizat realizarea unui portofoliu pe baza a cinci propuneri din partea comisiei. Au avut de ales între a investi în depozite, titluri de stat, acțiuni ale unor companii specificate de noi, astfel încât să se uite în spate și la situațiile financiare, o obligațiune și criptoactive. Am vrut să vedem cât la sută alocă ei din portofoliu pentru fiecare dintre cele cinci opțiuni.
Răspunsurile m-au surprins în mod extrem de plăcut. Mulți dintre ei și-au adus în echipă elevi foarte buni la matematică sau chiar la IT. Unii au venit chiar cu aplicații pentru a simula evoluția portofoliului. Avem tineri foarte buni și interesați. Cred doar că trebuie să fim mult mai deschiși în a-i sprijini și a le da încredere că pot să reușească.
Banii, lecție de grădiniță
Pentru a ajunge la 18 ani cu reflexul deja format, un tânăr ar trebui să gestioneze singur o sumă de bani – poate părea puțin exagerat – încă din școala primară, poate chiar din ultimul an de grădiniță. Copiii de grădiniță știu foarte clar ce nevoi și ce dorințe au.
Cred că acela este momentul oportun pentru a le forma anumite obiceiuri financiare, de a le explica în limbajul potrivit vârstei respective ce înseamnă o cheltuială, cum se acoperă cheltuiala respectivă, că există surse de venit, cine le obține și cum.
Cred că putem să-i disciplinăm pe copii de la vârste foarte mici, să le spunem: „Ok, vrei să-ți cumperi o jucărie, jucăria aceasta costă atât, hai să strângem bani” sau „Uite, îți dau eu o sumă de bani acum, cumpărăm această jucărie, dar pentru următoarea va trebui să punem deoparte bănuții, să-i strângem, iar când ajungem să-i avem mergem și achiziționăm jucăria respectivă”.
Este un exercițiu care poate să pară greoi, dar cu cât îi disciplinăm mai devreme din perspectivă financiară și cu cât creăm obiceiuri financiare sănătoase la o vârstă mai fragedă, cu atât vom avea o bază mai solidă pe care să construim mai departe, și la nivel de familie, și la nivel de educație formală în școala primară, școala gimnazială, liceu și, evident, universitate.
Oricum, tinerii primesc pentru pachet la școală o sumă de bani pe săptămână sau pe zi de la părinți, mai mică sau mai mare în funcție de posibilitățile fiecărei familii. Ei ar trebui să învețe cum să-și dozeze cheltuielile, cum să-și administreze de fapt bugetul personal. Nu contează dimensiunea lui, contează să înțelegem că este un buget care ne aparține și pentru care decidem. Cred că de fapt aici este cheia.
Siguri pe noi, slab pregătiți
Este important să ne comparăm cu alte state, pentru că altfel am putea crede că suntem cei mai buni sau, dimpotrivă, cei mai slabi. Când ne comparăm cu statele membre OECD, vorbim de state dezvoltate, așa că trebuie să ținem cont de ce ne aseamănă, dar mai ales de ce ne deosebește de ele. Este vorba, în primul rând, de starea economiei și de felul în care aceasta a evoluat.
Nu a trecut foarte mult timp de la Revoluție – deși cineva ar putea spune că, dimpotrivă, au trecut destui ani. Obiceiurile financiare se consolidează greu. Vrând-nevrând, fiecare dintre noi a preluat anumite obiceiuri din familie și ajungem greu să le schimbăm după o anumită vârstă, chiar și atunci când, într-un cadru formal, înțelegem care sunt sănătoase și care nu.
În plus, unele state membre OECD au lansat proiecte de educație financiară cu mult înainte ca România să conștientizeze această nevoie. Ca nație, avem o imagine foarte bună despre noi înșine, iar asta ne avantajează în anumite situații. Nu este un lucru la care ar trebui neapărat să renunțăm, însă atunci când trecem la fapte și trebuie să răspundem la întrebări concrete, lucrurile nu mai stau la fel de bine.
Cred că avem nevoie de programe de educație financiară nu doar pentru cei foarte tineri, ci și pentru adulți, inclusiv pentru cei de vârstă medie, care din diverse motive nu au acumulat aceste cunoștințe la momentul potrivit. Din punctul meu de vedere, nu este niciodată prea târziu să ne autoeducăm sau să participăm la proiecte de educație financiară, formale sau informale.
Contează însă și sursele din care ne informăm. Este bine să apelăm la surse oficiale și să fim foarte atenți cine ne vorbește și ce ne spune, chiar și atunci când cineva ne prezintă ceva drept exemplu personal. Așadar, la poziția în care ne aflăm contribuie un cumul de factori, iar ce mi se pare important este că rezultatele noastre se deteriorează. Cred că toți actorii au conștientizat unde ne aflăm și cam ce ar trebui să facem.
Contul bancar și încrederea
Dacă accesul la un cont bancar este aproape același, ce face diferența atunci când un tânăr din mediul rural și unul de la oraș ajung să decidă ce fac cu banii lor ar fi – poate părea un clișeu – nivelul de educație financiară. Dincolo de asta, este vorba de încredere, încrederea în produsele financiare.
Din păcate, observăm că în România avem o problemă generală de încredere în instituții – în instituțiile statului, în cele din sistemul financiar, poate chiar și în persoanele care ar fi în măsură să livreze un conținut riguros de educație financiară, dar și în sursele de informare și, de fapt, în accesul la o informare corectă.
Intermedierea financiară arată raportul dintre soldul creditelor din economie și produsul intern brut la un moment dat. În primul trimestru din 2026, creditele acordate persoanelor fizice și companiilor, credite pe care ar trebui să le folosim ca să ne dezvoltăm, reprezintă undeva la 22,2% din PIB.
Dacă ne uităm și la raportul dintre credite și depozite, la indicatorul de solvabilitate, la gradul de îndatorare al populației – undeva la 12,5% din PIB, dacă nu mă înșel – la datoria companiilor nefinanciare și la activele financiare raportate la PIB, de 49,7%, constatăm că avem un sector financiar solid, bine capitalizat.
Din punctul meu de vedere, problema nu este neapărat ponderea redusă a creditului neguvernamental în PIB, pentru că sistemul financiar este capabil să susțină dezvoltarea economiei.
Problema este mai degrabă ce fac oamenii și companiile cu serviciile pe care acest sector, destul de solid, ni le poate oferi. Este important nivelul de înțelegere a produselor financiare, în funcție de care putem fructifica ceea ce ne oferă sistemul financiar și bancar românesc și contribui la dezvoltare.
Avem, desigur, spațiu de creștere, media în UE fiind de 66%, iar gradul de dezvoltare al sistemului financiar românesc poate fi discutat în raport cu cel din alte state. Repet, însă, cred că mai important este să înțelegem că trebuie să lucrăm la nivelul beneficiarului. Dacă acesta nu este instruit și nu înțelege cum poate accesa resursele pe care i le pune la dispoziție sistemul financiar, degeaba avem resursele.
Economisire înainte de investire
Trebuie să fii disciplinat cu privire la economisire. Poate sună ciudat, dar ca să fii un bun investitor trebuie să ai obiceiuri sănătoase de economisire. Ca să poți porni și apoi să susții investițiile cu o anumită cadență, mai întâi vine economisirea.
Apoi trebuie să ai încredere în brokerul pe care te bazezi și care îți va administra portofoliul și să înțelegi bine situația macroeconomică, la nivel de stat, dar și la nivel de companie, dacă investești în obligațiuni corporative sau în acțiuni.
Asta înseamnă să cunoști foarte bine sectorul financiar și industriile în care investești, felul în care se dezvoltă economiile statelor în care companiile respective își desfășoară cea mai mare parte a businessului, randamentul pe care îl obții sau pe care te aștepți să-l obții, orizontul de timp al strategiei tale de investiții și riscul pe care ți-l asumi.
Sunt multe lucruri de știut, dar cred că cel mai important este obiceiul economisirii. Dacă îl am și nu stăpânesc ca individ toate aspectele financiare de care am nevoie pentru un portofoliu cu un randament bun și foarte bun, există soluții și specialiști în piață care pot face acest lucru în locul meu.
Studenții au foarte multe întrebări. Sunt foarte interesați de aspectele teoretice pe care le prezentăm, dar mai degrabă de cele practice. Colegi de-ai mei care predau disciplina Piețe de capital primesc frecvent întrebarea: „Domnule profesor, doamna profesor, dumneavoastră investiți? Aveți un portofoliu?”.
Sunt interesați să cunoască experiența profesorului, pe care îl văd în primul rând ca pe specialistul de la care învață în primă instanță aspecte teoretice și practice. Vor să știe în ce tipuri de active investesc, care este ponderea acestora în structura portofoliului, ce randament au vizat, de cât timp investesc, cu ce au început acest proces investițional, ce tipuri de produse accesează în funcție de vârstă, pe măsură ce veniturile poate cresc sau se reduc, cum fac față șocurilor care apar în economie și care, vrând-nevrând, influențează și la nivel individual decizia de investiții.
De ce evită companiile bursa
Poate părea mult mai simplu să aduci bani de acasă, iar pentru un startup este o strategie de înțeles. Pe măsură ce compania intră într-o altă etapă de viață, accesul la finanțare devine însă mult mai diversificat.
Dacă ne uităm pe celălalt continent, spre care tânjim de foarte multe ori, inclusiv la nivel antreprenorial – mă refer la Statele Unite – peste 80% din finanțarea companiilor vine de pe piața de capital. În Europa, vorbim de aproximativ 20%.
În România avem acest obicei de numai 30 și ceva de ani, de când a fost relansată Bursa de Valori București. Mulți antreprenori se tem, probabil, în primul rând că pierd controlul asupra deciziilor din firmă dacă se listează la bursă. Bineînțeles, nu îl pierd dacă nu vor să-l piardă, dar pentru asta trebuie să se educe și să înțeleagă mecanismul.
În plus, listarea vine cu mai multe condiții, pentru care poate antreprenorii noștri nu se simt suficient de pregătiți. Eu cred însă că s-ar putea pregăti foarte bine, cu puțin exercițiu. Printr-o listare la Bursa de Valori București companiile pot atrage resurse semnificative pentru dezvoltarea businessului. Trebuie doar să asigure transparență în activitatea financiară, de management, de business și nu numai.
Cred că este vorba de construirea unei culturi și n-aș vrea să-i învinuiesc pe antreprenori, pentru că ei se străduiesc. Cred că și noi, mediul academic, și sistemul financiar, și piața de capital trebuie să ne concentrăm eforturile în această zonă, ca lucrurile să fie cât mai clare, astfel încât antreprenorii, mai ales cei care au depășit prima fază de dezvoltare a businessului, să ia în calcul cu încredere și această opțiune.
Competențele antreprenorilor
Dacă ar fi să construiesc un test pentru evaluarea competențelor antreprenorilor, nota de trecere ar depinde foarte mult de cum calibrăm chestionarul.
Un antreprenor ar trebui, din punctul meu de vedere, să aibă cunoștințe solide despre legislația care reglementează funcționarea unei societăți comerciale. Dacă nu le are, trebuie să aibă bani puși deoparte pentru un consilier juridic sau un contabil care să stăpânească foarte bine aceste dedesubturi.
Pe de altă parte, este extrem de important să cunoască obligațiile fiscale pe care le presupun inițierea și derularea unei afaceri sau, din nou, să aibă bani pregătiți pentru un consultant fiscal ori un contabil care să se ocupe de ele. Firma are obligații de plată la stat, iar dacă i-am cere unui antreprenor să știe toate aceste lucruri, s-ar putea să-l descurajăm. Pentru ele există specialiști.
Totuși, chiar și atunci când un business aflat la început de drum are un contabil sau un analist financiar, eu recomand ca antreprenorul să stăpânească bine situațiile financiare de bază – contul de profit și pierdere, care reflectă veniturile și cheltuielile, și bilanțul, care arată activele, capitalurile proprii și datoriile.
Este foarte util ca antreprenorii să înțeleagă ce rol au elementele de activ, ce fac cu capitalurile proprii și cu datoriile și cum își pot construi, pornind de la aceste două situații financiare, principalele decizii financiare ale businessului, cele de finanțare și de investiții.
Meseria și inteligența artificială
O diplomă în finanțe te poate face un investitor mai bun, dar nu neapărat. Nu este doar despre a fi investitor, ci și despre a cunoaște foarte bine sistemul financiar în ansamblul său – finanțele publice, sistemul financiar privat și cel corporativ, piața de capital, asigurările și sistemul bancar.
Cunoștințele pe care le dobândești la licență, la master sau la doctorat la Facultatea de Finanțe, Asigurări, Bănci și Burse de Valori din cadrul ASE București te pot echipa să fii un foarte bun investitor.
Dincolo de cunoștințe, contează însă și decizia pe care o iei ca individ. Poți alege să fii un investitor activ sau, dacă ai o aversiune semnificativă față de risc, poți alege să-ți gestionezi banii altfel decât prin investiții constante pe piața de capital.
Inteligența artificială nu va face inutilă meseria de analist financiar, pentru că această meserie nu se oprește la un verdict dat pe indicatorii pe care îi calculăm din principalele situații financiare – bilanțul, contul de profit și pierdere, situația fluxurilor de numerar.
Contează înțelegerea pe care un analist o are la nivel macroeconomic și felul în care un absolvent de finanțe reușește să pună cap la cap cunoștințele și experiența practică acumulate în facultate și în viața profesională pentru a lua cea mai bună decizie în situații particulare ale clienților.
Meseria se schimbă, desigur, în sensul în care putem folosi noile tehnologii ca să devenim mult mai eficienți și să prelucrăm un volum mult mai mare de date într-un timp mult mai scurt. Este un ajutor pe care îl primim, însă decizia finală aparține minții umane.
Din păcate, oricât de bine calibrate ar fi sistemele de inteligență artificială, există momente în care judecata lor nu este precisă. De aceea, există întotdeauna și o validare umană, făcută de un specialist.
Nu vorbim doar de sistemul financiar, ci de orice tip de sistem, cum ar fi cel medical sau cel al apărării. Validarea umană este extrem de importantă și necesară, cel puțin în acest moment. Asta se întâmplă astăzi în sistemul financiar, atât în România, cât și la nivel internațional.
Ce caută tinerii în finanțe
Ce caută un tânăr de 18 ani atunci când alege finanțele depinde de la individ la individ, pentru că facultatea noastră oferă o pregătire pentru întregul sistem financiar. Marea majoritate a tinerilor vor să acumuleze cât mai multe cunoștințe ca să devină foarte buni investitori. Nu degeaba am ales anul acesta ca titlu pentru concursul dedicat elevilor „Investitorul viitorului”.
Este de înțeles, pentru că, deși locurile de muncă din această zonă sunt destul de puține, cel puțin în România, un tânăr poate lucra la operatorul bursier, în brokeraj sau în asset management. Faptul că atât de mulți vor să știe în detaliu ce le trebuie ca să devină buni investitori ar trebui să ne bucure.
Avem însă și tineri interesați de alte industrii, pentru care pregătim de asemenea resursă umană înalt calificată. Una este consultanța de business, axată în principal pe analiză financiară, adică tot ce înseamnă corporate finance, indicatori de lichiditate, solvabilitate și profitabilitate, cash flow, previziuni, fuziuni și achiziții.
Apoi este consultanța fiscală, extrem de atrăgătoare pentru studenții noștri. O mare parte se angajează încă din timpul facultății în această industrie sau în audit, la companiile din Big Four și nu numai, fiindcă piața nu se mai rezumă la cele patru mari firme de consultanță.
O bună parte dintre studenți redevin interesați de sistemul bancar. Spun „redevin” pentru că observăm că interesul lor crește din nou, mai ales după ce noile tehnologii au fost integrate în sistemul bancar românesc.
Avem și tineri care vor o carieră în sistemul public, la Ministerul Finanțelor Publice sau la Agenția Națională de Administrare Fiscală. Spre sistemul public se orientează din mai multe motive. Unii simt o compatibilitate mai mare cu disciplinele necesare pentru a profesa în sistemul financiar public, alții sunt poate atrași de stabilitate.
Din păcate, salariile la stat sunt mult mai mici decât în mediul privat, iar condițiile de intrare sunt mai rigide. În sistemul public te poți angaja doar după ce ai titlul de economist licențiat, în timp ce în mediul privat flexibilitatea îi atrage pe cei mai mulți studenți imediat după terminarea studiilor sau chiar înainte.
Nu aș vrea să uit un sector foarte important, cu un potențial semnificativ de dezvoltare, cel al asigurărilor, unde o nișă atrage în mod special studenții, actuariatul.
De la admitere la practică
Creșterea numărului de admiși vine dintr-un mix. Anul acesta am scos la concurs puțin mai multe locuri decât anul trecut, dar nu foarte multe. Am avut mai mulți candidați, inclusiv pentru că a crescut numărul elevilor care au promovat bacalaureatul.
Avem și câțiva studenți străini, pentru că ne-am asumat ca facultate obiectivul de a obține o acreditare internațională, care să certifice calitatea programelor de studii. Ne dorim astfel să atragem cât mai mulți studenți internaționali și să creștem capacitatea de școlarizare la programul de licență cu predare în limba engleză.
La master, se pare că ceea ce reușim să facem ca echipă de management a facultății atrage mai mulți candidați. Doar 60% dintre candidații la programele de master sunt foști absolvenți ai licenței noastre, restul vin de la alte facultăți din ASE sau de la alte universități din țară.
Când vine vorba de practică, foarte mulți studenți își doresc stagii la Ministerul Finanțelor Publice sau la ANAF, pentru că vor să cunoască sistemul. Este de înțeles. De asemenea, o proporție semnificativă este interesată de consultanța fiscală.
Pe partea de investiții, la Bursa de Valori București sau la societățile de brokeraj, ar fi mai mulți doritori, dar aici locurile sunt limitate, la fel ca locurile de muncă disponibile în piață. Interesul pentru zona bancară este foarte mare.
Îi încurajăm pe studenți să facă cât mai multe stagii de practică, pentru a cunoaște încă din facultate cât mai multe sectoare, iar pentru asta mai facem ceva. De doi ani organizăm în fiecare semestru o săptămână de business, FABBV Business Week, în care la cursuri și seminare vin experți din piață.
Studenții au astfel un schimb direct de informații cu specialiști din zona bancară, fiscală, a finanțelor publice, a asigurărilor și reasigurărilor și a piețelor de capital. Află atât aspecte teoretice, cât și practice și primesc răspunsuri la întrebările pe care și le adună discutând cu profesorul de la curs sau de la seminar.
Licența, masterul și primul job
Dacă mă întrebați de la ce an de studiu ar trebui să lucreze un student la finanțe, o să vă dau un răspuns care probabil nu le va plăcea studenților noștri. Nu i-aș încuraja să lucreze în timpul licenței.
Înțeleg că foarte mulți sunt nevoiți, din diverse motive, iar unii lucrează din curiozitate, ca să vadă ce presupune mediul practic. La învățământul la distanță majoritatea lucrează, dar la învățământul cu frecvență nu i-aș încuraja neapărat să se angajeze, ci doar să facă stagii de practică.
Un loc de muncă le reduce timpul pentru studiu, mai ales pentru studiul individual. Din nefericire pentru cei care vor să lucreze, dar din fericire pentru soliditatea cunoștințelor, competențelor și aptitudinilor pe care le transmitem, studiul individual are în mediul universitar o pondere importantă.
Timpul pentru studiul individual se reduce mult dacă studentul are un program zilnic de patru-șase ore sau chiar de opt ore, pentru că mulți se angajează cu normă întreagă. Anul trei de licență ar fi mai potrivit pentru a începe să se acomodeze cu un loc de muncă, dacă presiunea lucrării de licență nu este prea mare.
Mulți sunt oricum angajați încă dinainte de examenul de finalizare a studiilor, 43,9% dintre absolvenții licenței în limba română și 52,9% dintre cei de la licența în limba engleză. La master, doar cei care vor să se dedice 100% studiului nu se angajează, iar la finalul masterului 88,7% dintre absolvenți au un loc de muncă.
Ne uităm și în ce domenii se angajează, iar majoritatea lucrează pe nișa programului de master. Cei de la Bănci centrale și instituții financiare ajung în sistemul bancar, poate și puțin în asigurări, pentru că masterul are și o componentă de asigurări.
Cei de la Tehnici actuariale lucrează preponderent în companii de asigurări, inclusiv pe poziții de actuar. Cei de la DOFIN se pot angaja, de exemplu, la Banca Națională a României, iar dintre absolvenții programului Bănci centrale și instituții financiare avem câțiva angajați la BNR sau la bănci comerciale.
Ne mândrim cu absolvenții noștri care ocupă poziții-cheie în sistemul financiar-bancar, inclusiv în middle management și top management, evident, după ce au parcurs anumite trepte ale carierei de finanțist.
Curricula, adaptată la realități
Un orizont de cinci ani poate părea fie restrâns, fie foarte generos. Din perspectiva planului de învățământ, pot spune că în ultimii cinci ani am avut modificări semnificative.
Acum patru ani am introdus o disciplină opțională, Finanțe personale, prin care ne-am dorit să creștem nivelul de educație financiară avansată al studenților noștri.
Ne-am dat seama că este extrem de important să dedicăm timp pentru a-i învăța cum să gestioneze bugetul personal, cum să investească și cum să se protejeze de anumite riscuri prin produsele pe care le oferă sistemul financiar – diverse tipuri de asigurări, pensii private, conturi de depozit, conturi de economii și, mai nou, conturi de economii și investiții.
Pentru această disciplină, un colectiv de colegi a publicat și o carte de educație financiară, pe care o poate folosi oricine, inclusiv părinții unor copii de grădiniță. Se citește foarte ușor și are exemple foarte bune, inclusiv practice.
Studenții care anul acesta vor fi în anul doi de licență au avut de ales între Finanțe personale și Finanțe sustenabile, o disciplină prin care încercăm să le transmitem cunoștințe generale despre normele pe care companiile și nu numai trebuie să le respecte din perspectivă financiară și de sustenabilitate. Vorbim despre produse financiare sustenabile, despre green finance, despre investiții sustenabile.
Pentru că prezența tehnologiilor financiare în piață este și va fi tot mai importantă, ne-am dat seama că trebuie să introducem și o astfel de disciplină în planul de învățământ, dar am considerat că locul ei este abia în anul trei de licență.
Este vorba, de fapt, de două discipline din același pachet opțional pe care studenții actuali din anul doi le vor avea anul viitor – AI în finanțe, fintech și machine learning, respectiv Active digitale.
A trebuit astfel să așteptăm doi ani de consultări cu mediul de business și cu profesorii, aprobări și acreditare, plus cei trei ani ai ciclului de licență. Între momentul în care identificăm nevoia unei discipline noi și momentul în care o predăm pentru prima dată poate exista, așadar, un decalaj de până la cinci ani, dacă disciplina este în anul trei.
Dacă am alege să ignorăm noile tehnologii, nu am reuși decât să reducem nivelul de cunoștințe de care studenții noștri au nevoie ca să facă față unui context în care aceste instrumente au o importanță tot mai mare la nivel internațional.
La master avem deja de doi ani disciplina Introducere în Python și machine learning, la programul Bănci centrale și instituții financiare.
Ca să nu-i lăsăm în urmă pe ceilalți studenți, care nu urmează acest master și nu ajung încă în anul trei de licență, am încercat să compensăm prin activități extracurriculare organizate cu partenerii noștri din mediul bancar, cum ar fi Laboratorul de finanțe inovative sau un hackathon. Prin ele i-am familiarizat pe studenții interesați cu programarea în Python, cu integrarea noilor tehnologii și cu modelele predictive, care sunt extrem de utile în zona financiară.
Misiunea educației financiare
Misiunea de a-l pregăti pe un tânăr pentru prima lui decizie financiară serioasă revine unui trio: familia, mediul educațional formal și societatea civilă.
Prin societate civilă mă refer la ONG-urile din zona educațională și din zonele profesionale, la sectorul financiar în ansamblu, la mediul de business și, evident, la noi toți.
Am spus de multe ori, în diverse contexte, că nu trebuie să minimizăm efortul de a educa financiar un om, indiferent de nivelul de cunoștințe pe care îl are la acel moment, pentru că el poate funcționa ca un bec care luminează în cercul în care se învârte – printre prieteni, în familie, pentru cei din jur.
În Facultatea de Finanțe, scopul nostru nu este să facem educație financiară de bază. Noi facem educație financiară de nivel avansat, universitar.
Considerăm însă că, dincolo de proiectele dedicate, contribuim indirect la creșterea nivelului de educație financiară, pentru că studenții noștri sunt cei mai buni ambasadori ai acesteia în cercurile în care își trăiesc viața de zi cu zi.