„În România avem o problemă mare. Există foarte multe companii care vor să atragă 50-80 de milioane de euro, dar nu au cum, pentru că așteptările din partea investitorilor instituționali, în special a fondurilor de pensii, sunt pentru oferte de cel puțin 100 de milioane de euro”, a spus Zuzanna Kurek, fondatoare și CEO Cornerstone Communications, firmă de consultanță pentru listare la bursă și relația cu investitorii, în emisiunea „Cu cifrele pe masă”.
Cornerstone pregătește în această perioadă rapoartele pe trimestrul al treilea pentru 20 de companii listate pe Piața Principală și pe AeRO, segmentul BVB pe care se listează de regulă firmele mici și mijlocii. Consultantul lucrează în permanență cu antreprenori care se pregătesc de listare, dar de multe ori discuțiile cu băncile, brokerii și marii investitori se împotmolesc.
„Știm de câteva oferte care au fost în valoarea aceasta, de 50 până la 80 de milioane de euro, care n-au reușit pentru că nu au existat investitori. Fondurile de pensii au zis «pas», pentru că valoarea ofertei nu a fost suficient de mare sau – și acesta este un aspect important – încrederea că firma va fi inclusă în indicele BET nu a fost suficient de mare”, adaugă aceasta.
Tot mai inaccesibili
Zuzanna Kurek nu a numit companiile ale căror oferte nu au reușit anul acesta, însă a spus că un calcul publicat în noiembrie 2025 de Mihai Căruntu, vicepreședinte al Asociației Analiștilor Financiar-Bancari din România (AAFBR), prezintă realitatea mai precis decât orice altă statistică întâlnită până acum. „Este îngrozitor”, afirmă ea.
Căruntu a pornit de la activele nete ale fondurilor de pensii administrate privat (Pilonul II), de 36,2 mld. euro la 30 septembrie 2025, și de la o expunere pe un singur emitent de 0,2% din active, pe care o consideră rezonabilă. Această expunere însemna aproximativ 72 mil. euro într-o ofertă publică inițială (IPO), adică prima vânzare de acțiuni ale unei companii către public. La acel moment, Căruntu considera că firmele cu o valoare de piață de 250-300 mil. euro erau încă eligibile pentru fondurile din Pilonul II.
Analistul estimează că activele fondurilor vor ajunge la 50 mld. euro până la finalul lui 2027 sau în cursul lui 2028, când aceeași expunere de 0,2% ar însemna 100 mil. euro investiți într-o ofertă. Cu acești bani, fondurile ar cumpăra 20% din capitalul companiei, adică două treimi dintr-un free-float orientativ de 30%, partea din acțiuni care se tranzacționează liber pe bursă. Firma ar trebui astfel evaluată la listare la cel puțin 500 mil. euro. Mărimea ofertei a devenit ea însăși un criteriu de eligibilitate pentru fondurile de pensii.

Activele Pilonului II au crescut cu 29% la 30 septembrie 2026 față de aceeași dată a anului trecut, până la 236,8 mld. lei, potrivit Autorității de Supraveghere Financiară (ASF), adică 44,9 mld. euro la cursul BNR din momentul raportării, potrivit calculelor Termene.
Doar în septembrie, fondurile au încasat contribuții de 2 mld. lei, iar Zuzanna Kurek a amintit că acestea nu au încă nevoie să plătească pensii consistente din contribuții.
Și șansa de a intra în BET, indicele celor mai mari 20 de companii de la BVB, cântărește pentru fondurile de pensii încă din momentul ofertei. Specialista consideră că impactul indicelui asupra deciziilor de investiție este un subiect care trebuie dezbătut.
Includerea în indice aduce achiziții din partea fondurilor tranzacționate la bursă (ETF-uri) care replică BET. Acestea au ajuns să realizeze tranzacții tot mai mari și să antreneze creșteri ale acțiunilor. Anul acesta au intrat în indice Cris-Tim Family Holding (martie) și Electro-Alfa International (septembrie).
Investitorii-ancoră
Fondatoarea Cornerstone dă ca exemplu de ofertă bine dimensionată pentru piață IPO-ul Cris-Tim, producătorul Salamului Săsesc, în valoare de 454,4 mil. lei (89,3 mil. euro). Cinci fonduri Pilon II au subscris 49% din acțiunile oferite. Pe lângă dimensiune, spune ea, succesul a venit și pe seama brandului și a expunerii pe consumatorul român, căutate de investitorii instituționali.
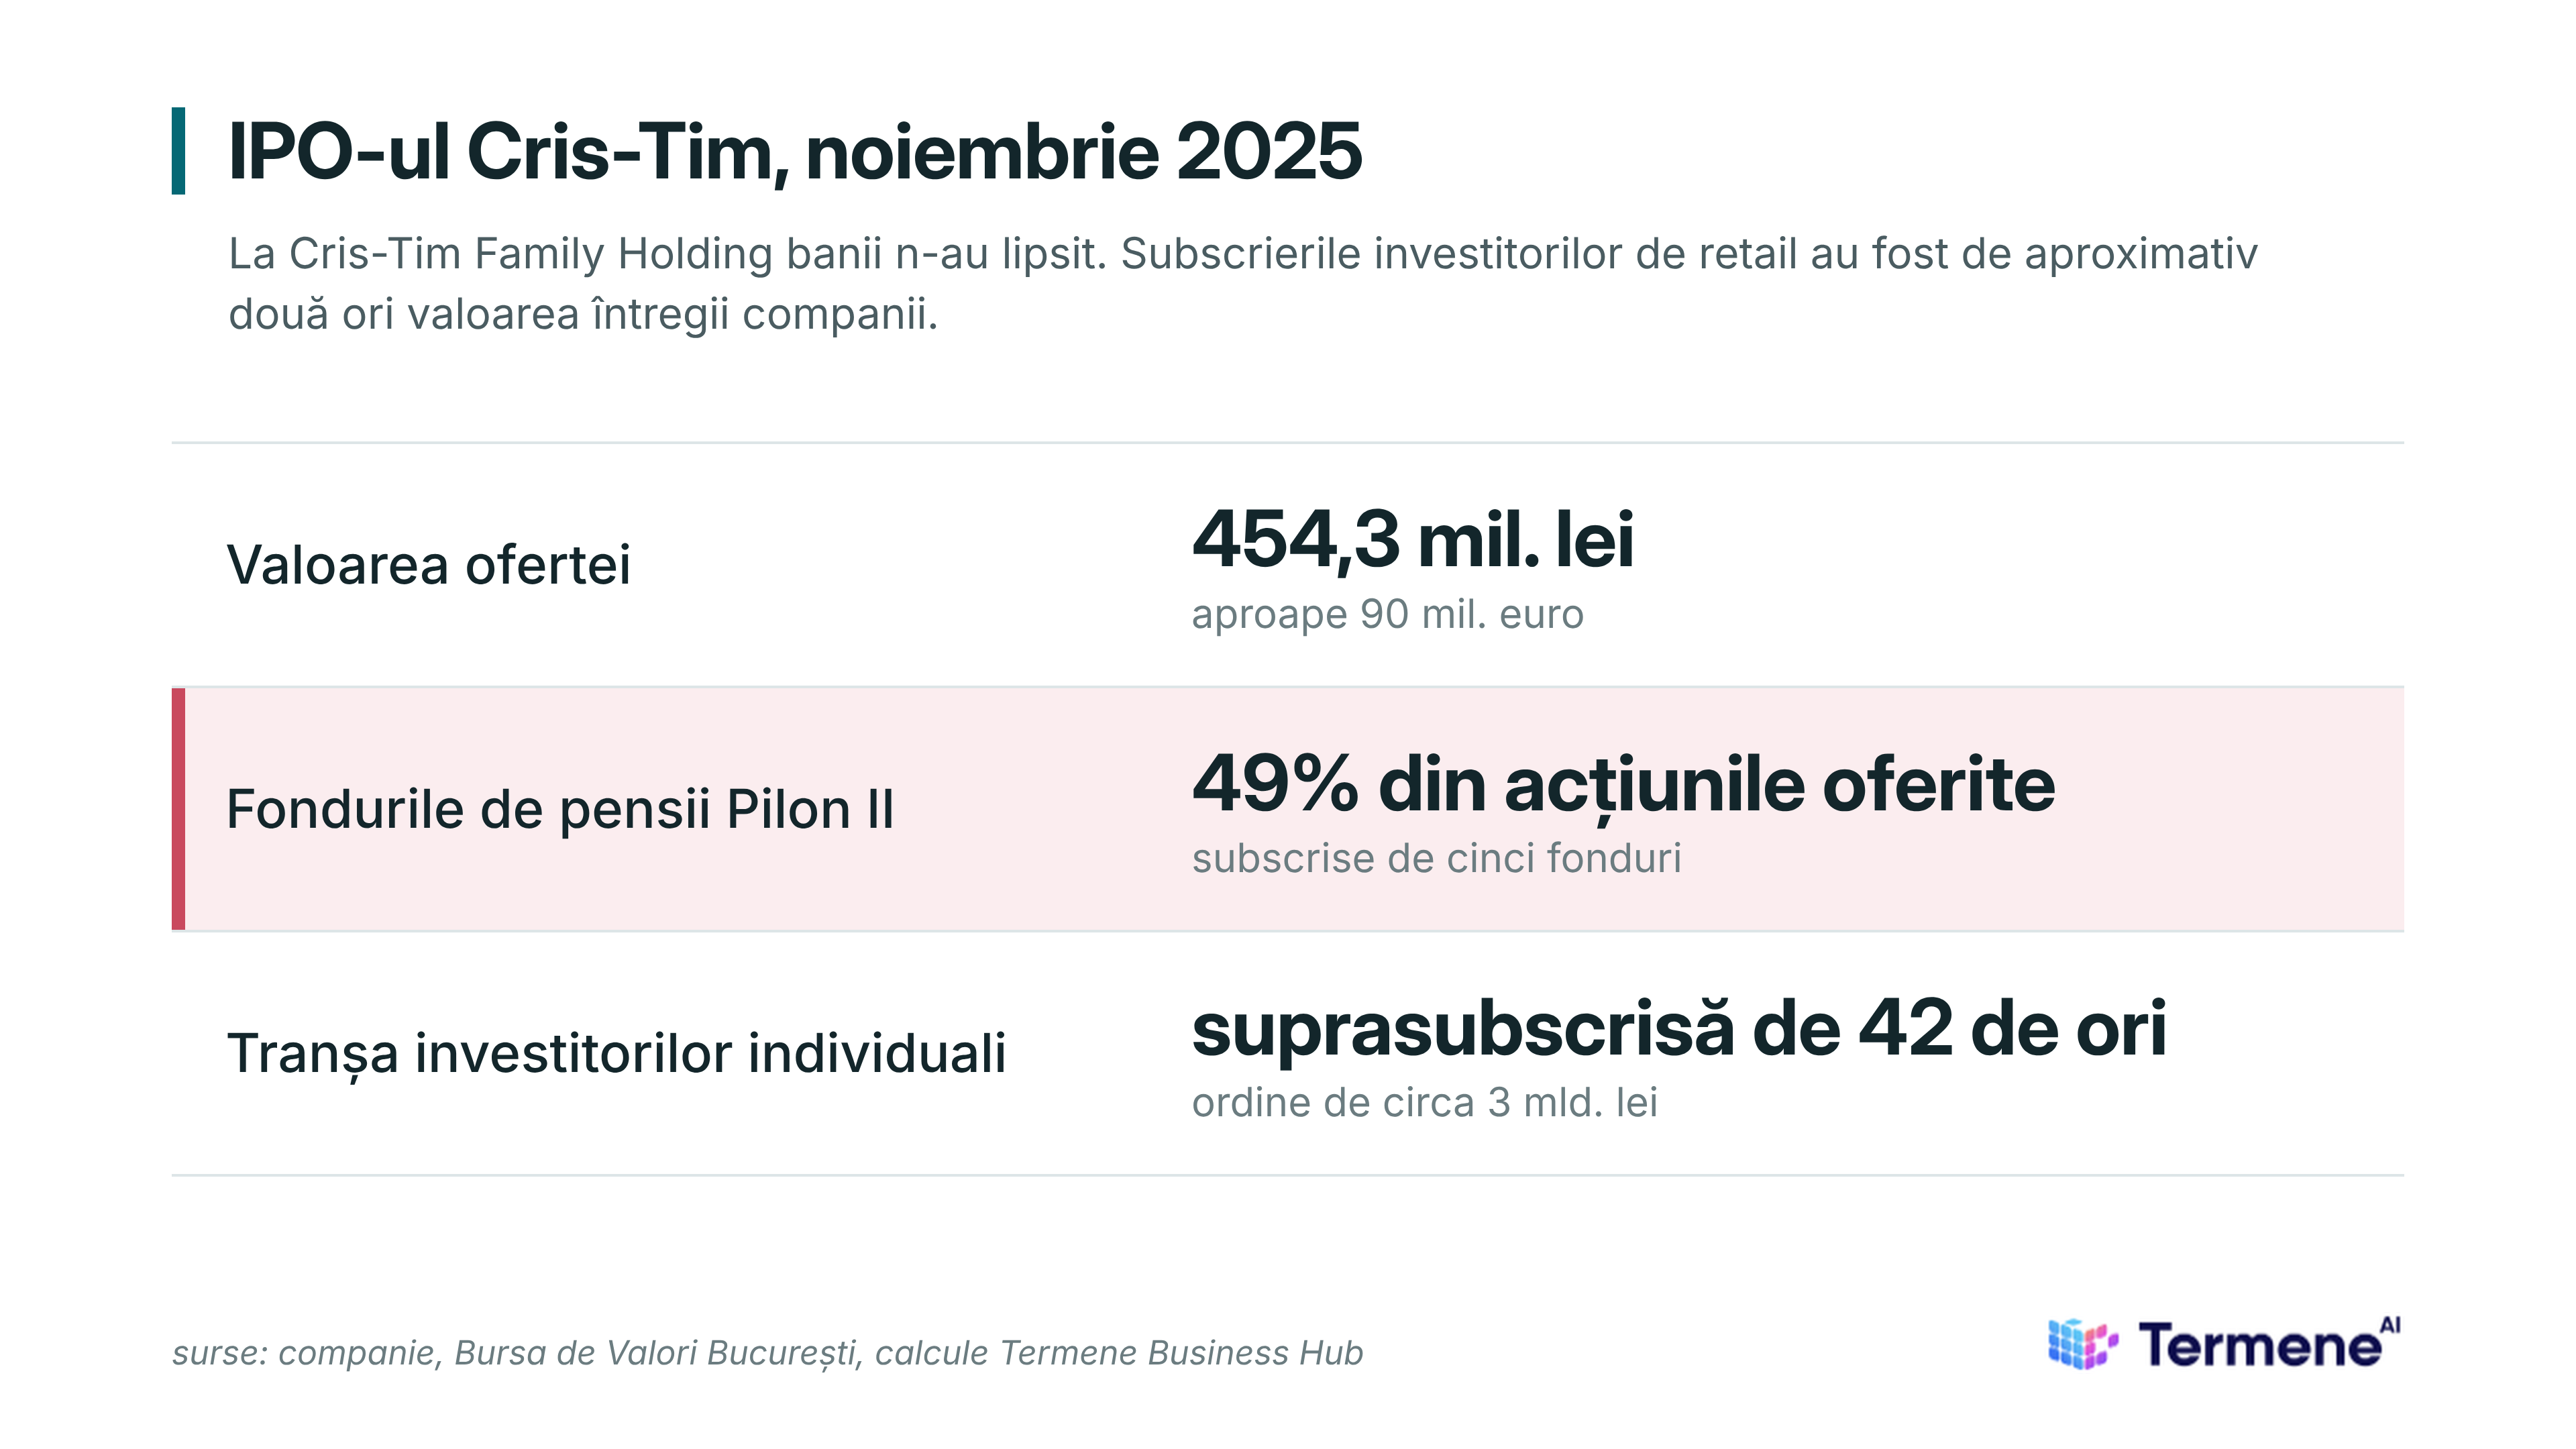
Tranșa investitorilor de retail a fost suprasubscrisă de 42 de ori, adică s-au cerut de 42 de ori mai multe acțiuni decât fuseseră rezervate, iar după mutarea a 5% din acțiunile instituționalilor către retail suprasubscrierea a coborât la 32 de ori. Ordinele investitorilor individuali au ajuns la aproape 3 mld. lei, adică de aproximativ două ori valoarea de piață de 1,4 mld. lei din prima zi de tranzacționare.
„Asta înseamnă stabilitate pentru un investitor de retail. Acești investitori mari rămân dacă nu se întâmplă ceva rău, în primul rând la nivel de guvernanță. Fondurile de pensii, în principiu, investesc pe termen lung”, explică Zuzanna Kurek semnalul dat de participarea fondurilor în ofertă.
Producătorul de echipamente Electro-Alfa International a avut la listare structura pe care consultantul IR o consideră ideală pentru un IPO mare, cu 10%-20% din acțiuni pentru investitorii individuali și restul pentru instituționali. Tranșa de retail a reprezentat inițial 10% din acțiunile oferite, iar oferta s-a închis anticipat, suprasubscrisă pe ambele tranșe.
Compania a atras aproximativ 115 mil. euro de la investitori. NN Pensii și Banca Europeană pentru Reconstrucție și Dezvoltare (BERD) au intrat în acționariat cu participații de peste 5% fiecare. Încă trei fonduri de pensii – AZT Viitorul Tău, Aripi și BCR Pensii – au participat și ele în IPO.
Un fond de pensii este ceea ce se numește „investitor-ancoră” pentru o companie care se listează. Prin mărimea pachetului cumpărat și prin faptul că investește pe termen lung, dă stabilitate acționariatului și transmite încredere celorlalți investitori. Ofertele care trec de pragul fondurilor de pensii au avut și cerere mare din partea investitorilor individuali.
Fără fondurile de pensii într-o ofertă, acțiunile trebuie mutate de pe tranșa instituțională pe cea de retail. Potrivit Zuzannei Kurek, creșterea ponderii micilor investitori duce la o creștere a volatilității, care aduce lichiditate, însă îi face pe instituționali reticenți să participe, obișnuiți să cumpere pentru termen lung.
„În momentul în care structurezi o ofertă, chiar dacă este mult mai mică, 50%-50% – jumătate merge către investitorii de retail și jumătate către investitorii instituționali – trebuie să spun că nimeni nu este satisfăcut”, adaugă ea.
Listare fără Pilonul II
Christian Tour, primul operator de turism listat la BVB, a pornit în mai 2026 exact cu această împărțire, câte 50% din acțiunile oferite pentru fiecare tranșă. Fondurile din Pilonul II nu au intrat în ofertă, având în vedere dimensiunea companiei de aproximativ 50 mil. euro.
Acțiunile din tranșa instituțională au revenit la 18 investitori, iar la lansarea ofertei surse apropiate tranzacției citate de Forbes indicau interes din partea fondurilor de pensii facultative (Pilon III), a fondurilor deschise de investiții și a fostelor SIF-uri (societăți de investiții financiare).
Oferta a atras 149 mil. lei (28,4 mil. euro), cu un grad de subscriere de 121%, la un preț care a evaluat compania la aproximativ 410 mil. lei. La final, 47% din acțiuni au revenit instituționalilor și 53% investitorilor individuali. În prima zi de tranzacționare, prețul a scăzut cu 5,3% față de prețul final al ofertei.
„Este mult mai dificil să vinzi o ofertă de 30 de milioane de euro decât o ofertă de 100 de milioane de euro, iar asta pentru că n-ai cui să te adresezi. Numărul de investitori instituționali care au voie și au apetitul de a investi în companii mai mici, chiar și cu upside-ul și cu riscurile care vin odată cu companiile mai mici, este mult mai limitat”, atrage atenția reprezentanta Cornerstone.
Valoarea ofertelor de listare rămâne vehiculată cel mai des rămâne, spune ea, 50-60 mil. euro, iar companiile antreprenoriale capabile să atragă 100 mil. euro sunt puține, fiindcă economia românească are mult mai multe IMM-uri decât companii mari care nu sunt de stat.
„Un mare avantaj al unui IPO de 50-60 de milioane de euro este că firma se află într-o fază mult mai timpurie în ceea ce privește dezvoltarea decât o companie deja matură, care are o capitalizare de 500 de milioane de euro”, consideră ea.
Ce e piața de creștere
Zuzanna Kurek crede că perioada listărilor de companii mici și foarte mici, decise uneori de la o zi la alta, precum în anii 2020-2021, s-a încheiat și că pe piața AeRO vor mai fi puține listări. Efervescența ultimilor ani a trecut.
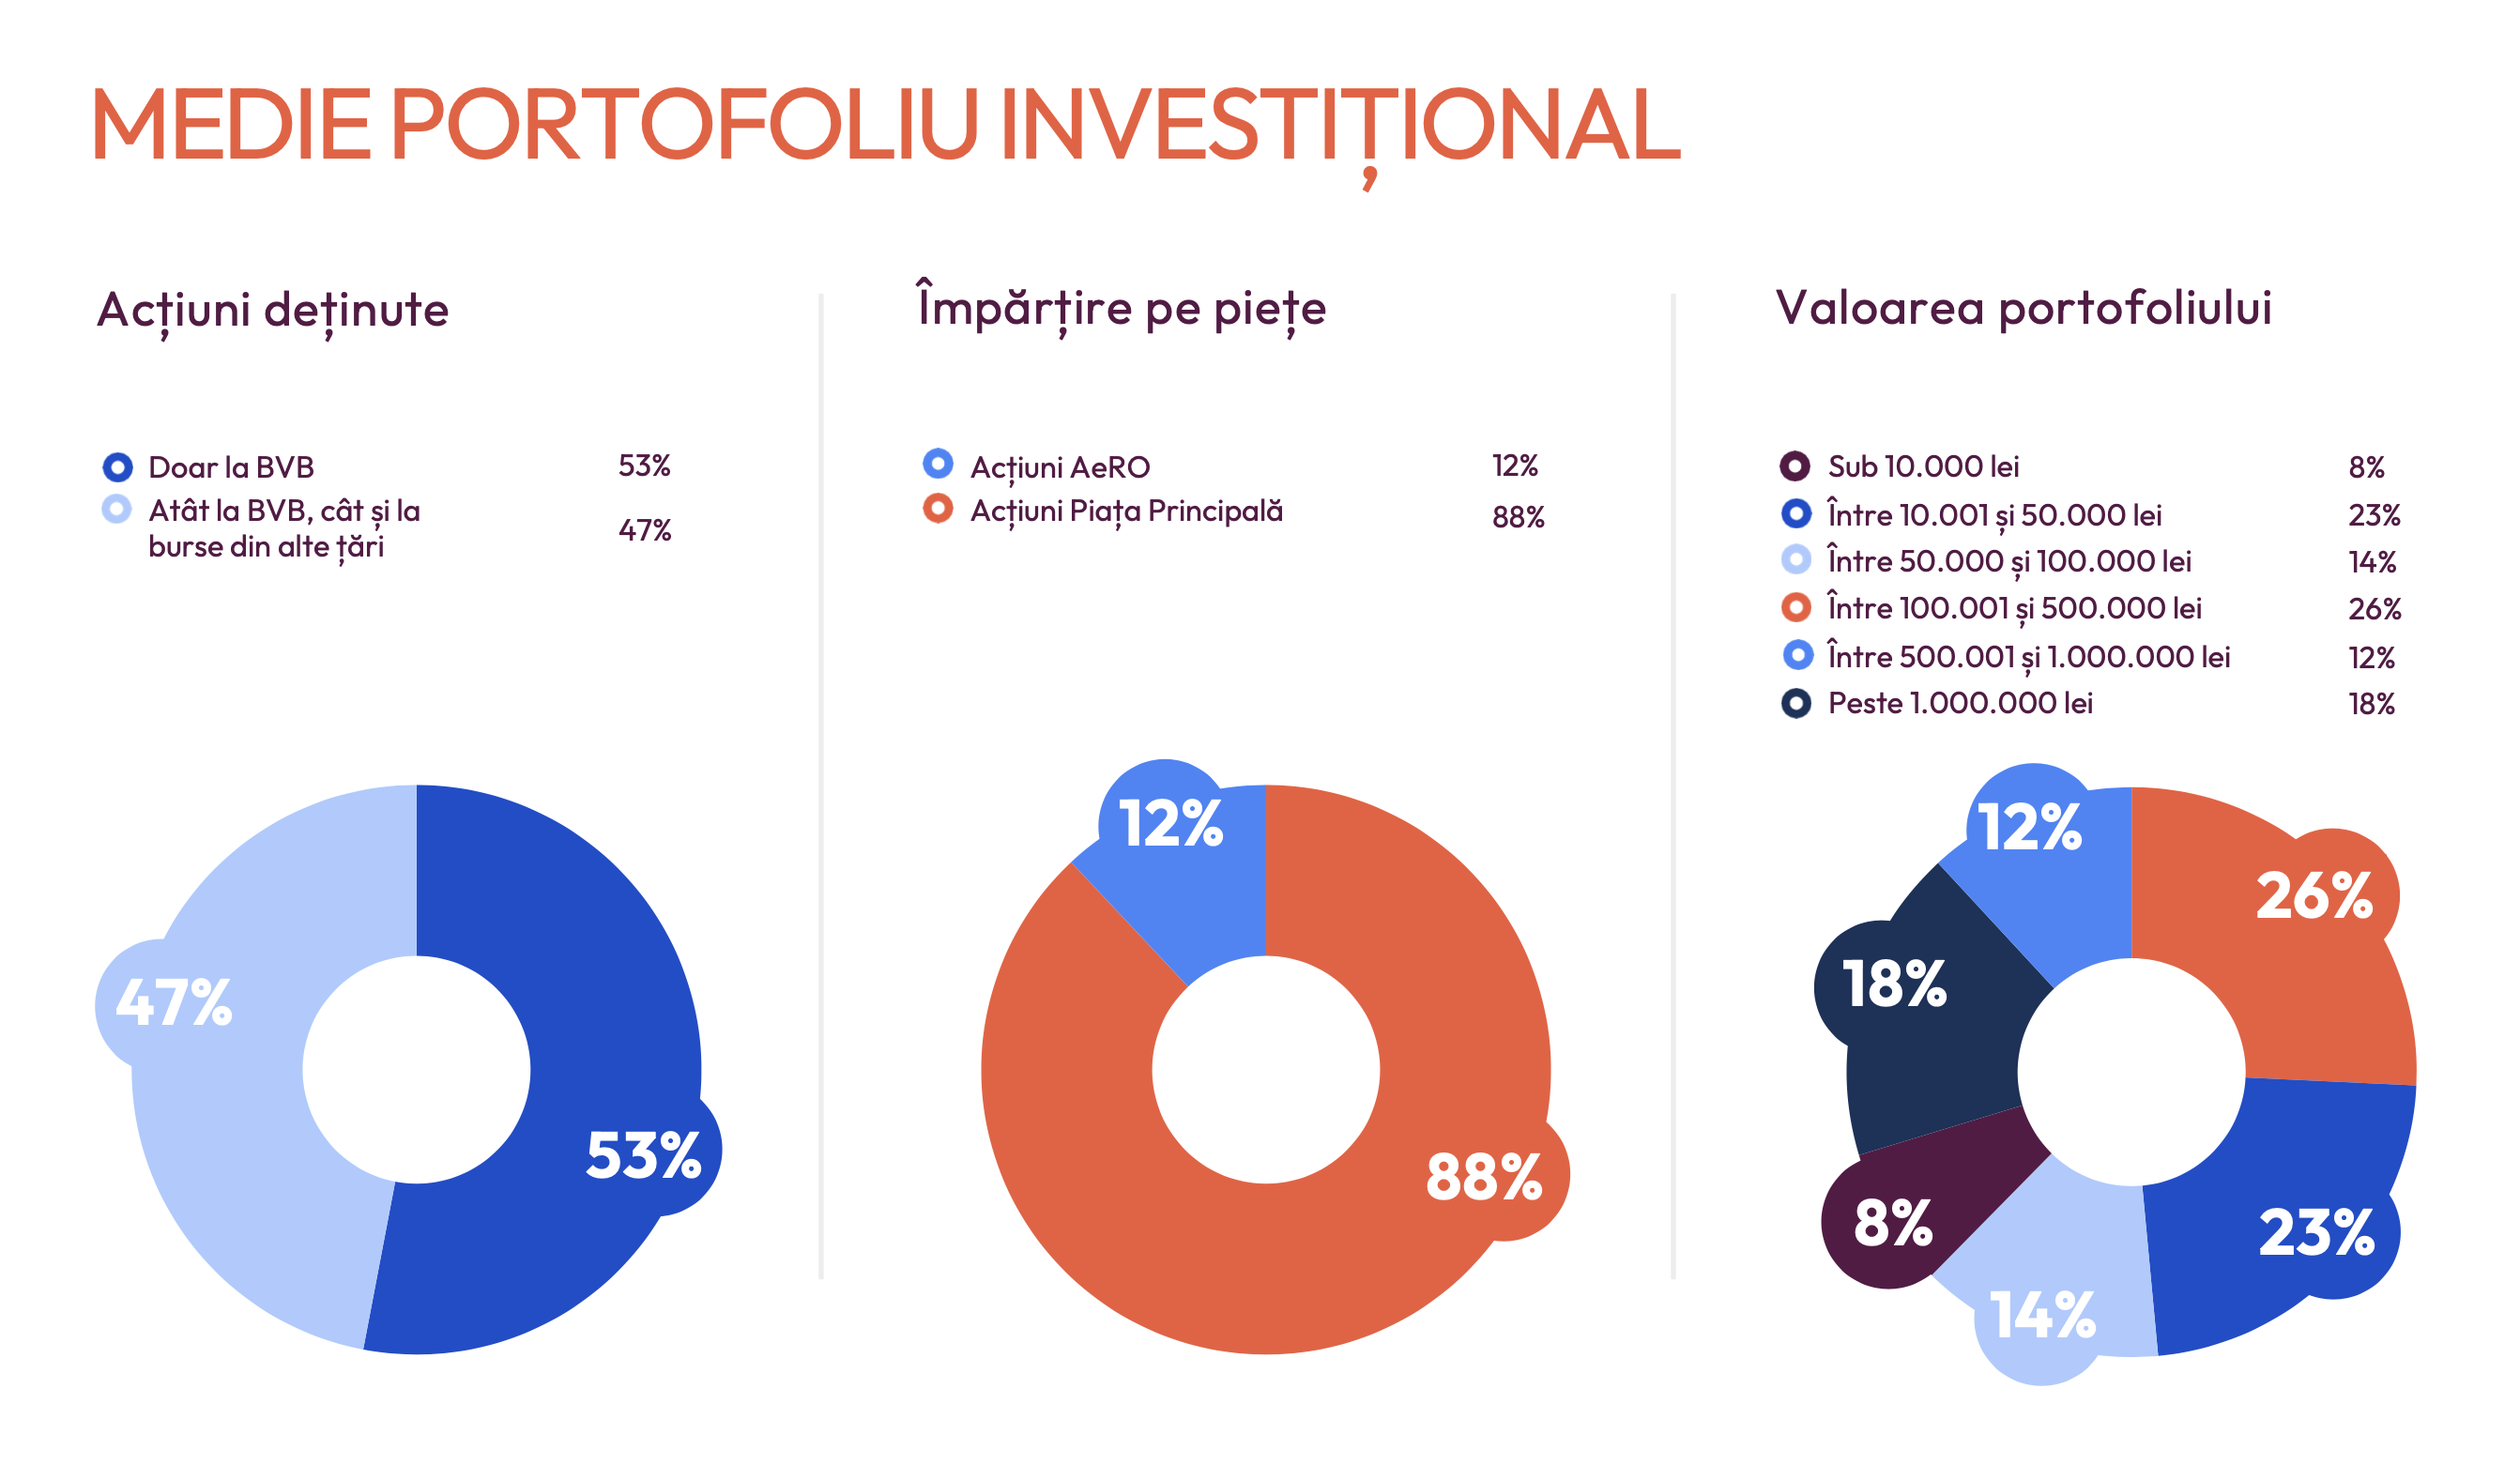
Potrivit celui mai recent studiu Market Pulse 2025, realizat de Cornerstone împreună cu MIA Marketing și BT Capital Partners pe 458 de investitori individuali, în noiembrie-decembrie 2025, acțiunile de pe AeRO au o pondere de 12% în portofoliul mediu al unui investitor individual, iar cele de pe Piața Principală reprezintă 88%. Spre comparație, proporția AeRO era dublă în 2024 (24%) și triplă în 2023 (37%).
Companiile mici își construiesc singure încrederea pe care cele mari o primesc odată cu fondurile de pensii și trebuie să muncească mai mult. În același timp, companiile mari au construit deja încrederea, care acum este validată de fonduri. Investitorii preferă astăzi companii mai mari, care plătesc dividende, raportează după standardele internaționale IFRS și pot intra în indici precum BET sau BET-XT.
Pe 20 noiembrie 2026, BVB lansează Piața de Creștere pentru IMM-uri, un segment nou destinat companiilor aflate între AeRO și Piața Reglementată. Zuzanna Kurek a spus că emitenții din portofoliul Cornerstone invitați de operatorul bursier pe noul segment au ales să se transfere, cu gândul de a se muta ulterior pe Piața Principală.
Se așteaptă un pionier
Pe termen mediu, CEO-ul Cornerstone crede că golul ofertelor de 30-80 mil. euro, pentru care acum nu există investitori, se va închide. Piața poloneză are aceeași problemă, i-a spus recent cineva de acolo, iar fenomenul ține, în opinia ei, de economiile europene emergente de talie medie, dezvoltate după anii '90.
În viziunea ei, golul ar fi acoperit de un prim jucător dispus să-și asume riscul unui produs nou, de pildă un fond cu risc mai mare dedicat companiilor mici și mijlocii, un ETF cu strategie activă sau un fond apropiat de modelul private equity, adică al fondurilor care cumpără participații în companii ca să le crească, orientat spre companii listate de talie mai mică.
Aceasta vorbește despre importanța concurenței și dă exemplul ETF-urilor, unde echipa croată InterCapital a adus pe BVB fonduri cu expunere pe bursele din Zagreb, Ljubljana și Varșovia și a promovat ETF-uri pe indicele BET în alte piețe din regiune. Asta a atras și alte listări de ETF-uri pe piața românească.
Lipsa emitenților noi apare și în studiul Market Pulse 2025, unde 26% dintre investitorii individuali au indicat lipsa companiilor noi sau a sectoarelor atractive drept barieră pentru investiții mai mari la bursă, pe locul al treilea, după incertitudinea politică și economică, cu 58%, și impozitarea câștigurilor de capital, cu 30%.
„În momentul de față, eu cred că lipsesc investitorii instituționali. N-aș zice că lipsesc investitorii de retail, pentru că ei au dovedit că au apetit, au capital și sunt dispuși să investească în companii antreprenoriale care vor să se listeze la bursă”, conchide Kurek.