„Cred că cea mai bună măsură pe care ar putea să o ia statul ar fi să aibă grijă de propriile finanțe, să comprime ratele de dobândă la care se împrumută. Apoi, ca mecanism aproape imediat de transmisie, în economie, în ansamblul ei, ratele de dobândă se vor comprima”, a spus Adrian Negru, CEO al societății de administrare a investițiilor Raiffeisen Asset Management, în emisiunea „Cu cifrele pe masă”.
Dobânda la care se împrumută statul este un reper pentru costul banilor în economie și influențează, la rândul ei, dobânzile la creditele companiilor și ale populației. Transmisia funcționează la fel și atunci când dobânzile statului urcă.
„Nu cred că poate să fie stimul mai bun pentru economie în general decât un mediu de dobânzi mai scăzut. Atunci când statul cochetează cu maxime locale, cel puțin atât de des, sau stă la dobânzi atât de ridicate, este clar că tot mediul de dobânzi rămâne la un nivel relativ ridicat și, până la urmă, o frână pentru întreaga economie”, spune el.
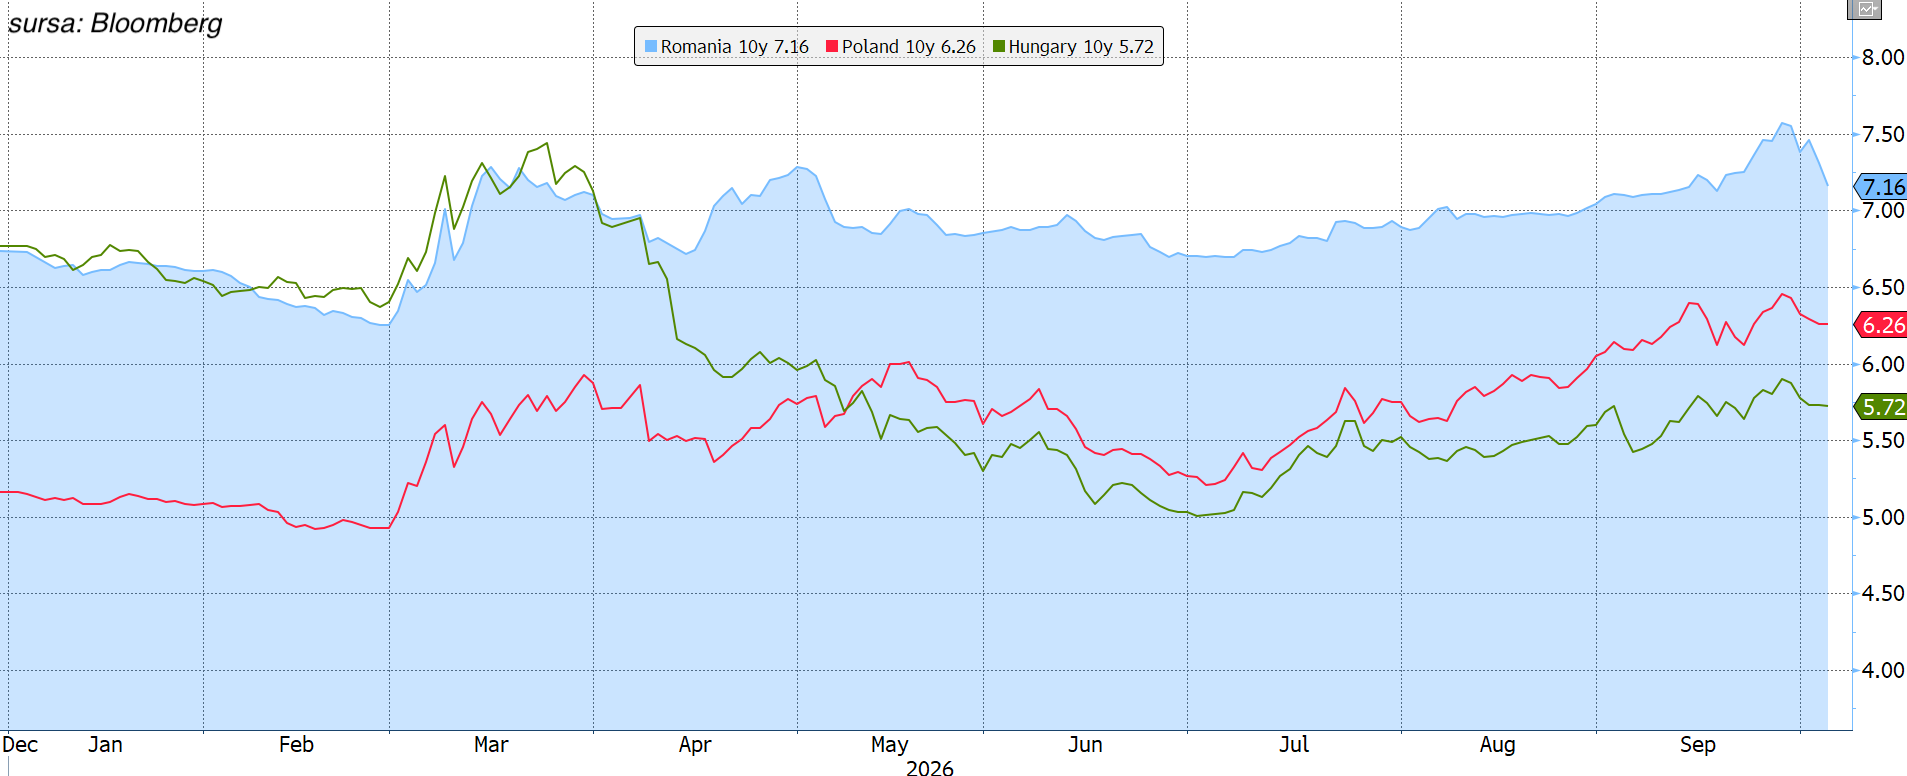
Randamentul titlurilor de stat românești pe 10 ani în lei a urcat în martie peste 7,2%, după ce Statele Unite și Israelul au atacat Iranul, la sfârșitul lui februarie, iar traficul prin Strâmtoarea Ormuz s-a blocat aproape complet. La sfârșitul lui septembrie, pe fondul crizei politice și în așteptarea deciziei S&P, a depășit 7,5%. La 5 octombrie era de 7,16%, față de 6,26% în Polonia și 5,72% în Ungaria.
Tot la 5 octombrie, randamentul titlurilor de stat românești pe 10 ani în euro era de 6,72%, peste cel al Serbiei, de 5,44%, al Ungariei, de 4,66%, și al Poloniei, de 4,53%. Pe lângă factorii politici și fiscali, Adrian Negru pune diferența pe seama volumului mult mai mare de eurobonduri emise de România în ultimii ani.
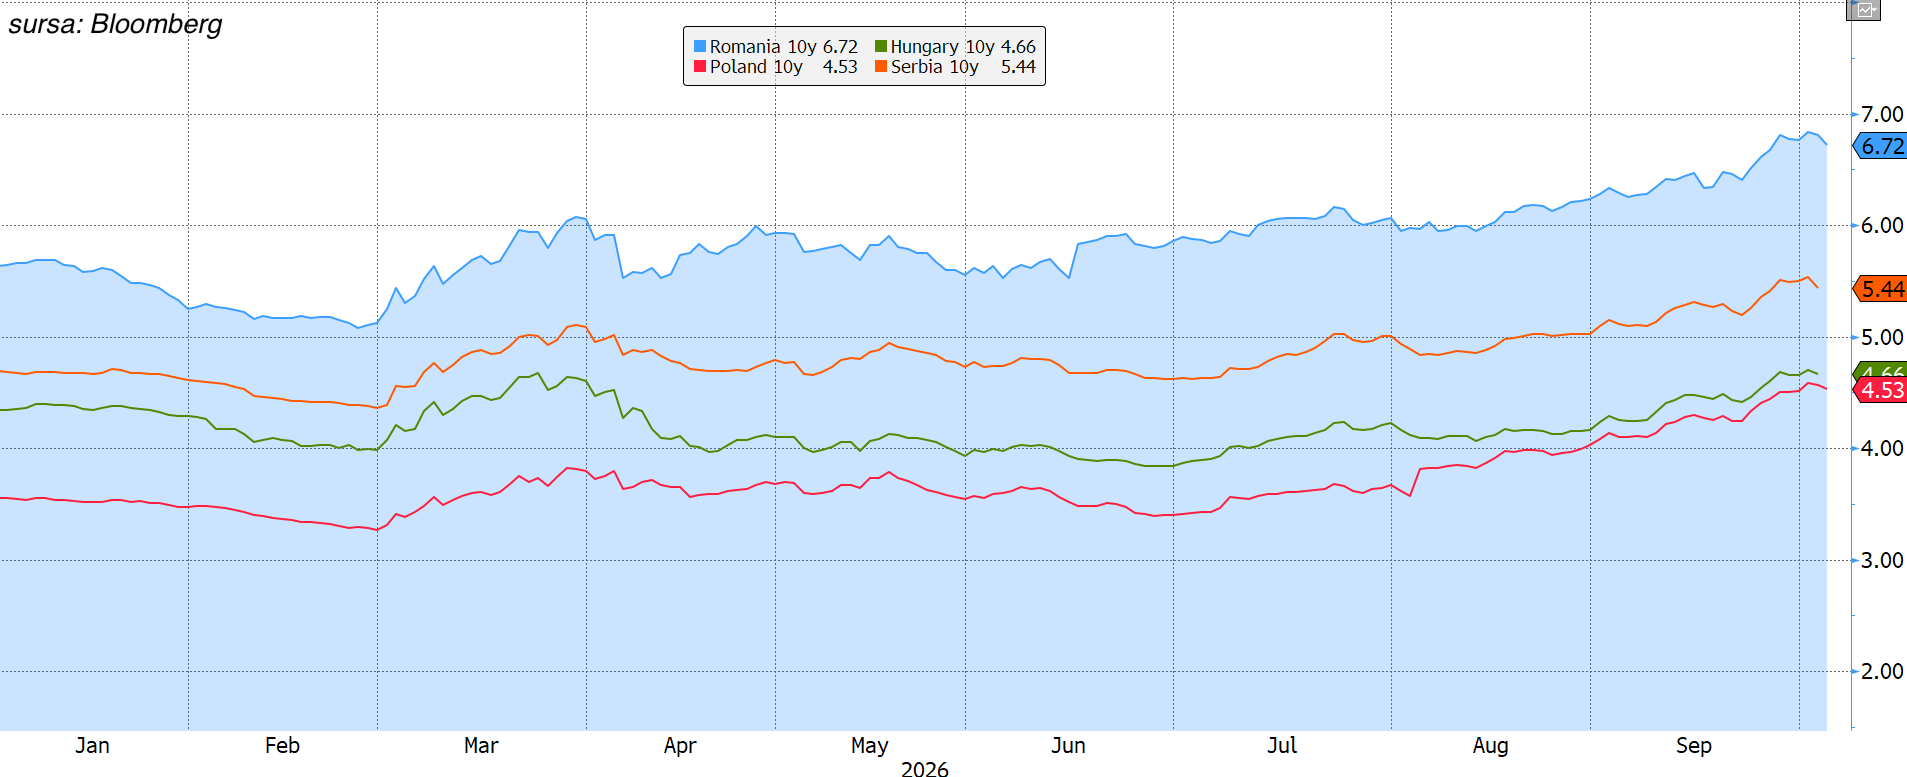
Adrian Negru spune că în prima parte a anului, cât timp situația politică a fost stabilă și deficitul bugetar se afla pe o traiectorie clară de reducere, piețele au răsplătit România cu o scădere aproape constantă a randamentelor. Războiul din Iran și instabilitatea politică de acasă au întors trendul, iar criza politică a cântărit tot mai mult în ultimele luni, chiar dacă reducerea deficitului a continuat.
Pe 2 octombrie, S&P a păstrat ratingul țării la ultima treaptă recomandată investițiilor, cu perspectivă negativă, avertizând că prelungirea formării unui guvern poate bloca reducerea deficitului în 2027 și 2028.
Adrian Negru nu poate spune exact cât din randamentul titlurilor de stat vine din această incertitudine, dar spune că România plătește în mod clar o primă de risc pentru instabilitatea politică și pentru lipsa de certitudine că bugetele următorilor doi ani vor continua reducerea deficitului.
Ulterior, partidele au reușit să cadă de acord în privința unui guvern, unul minoritar condus de PSD alături de tehnocrați și susținut de președintele Nicușor Dan.
Titlurile de stat plătesc de regulă un cupon fix, stabilit la emisiune și valabil până la scadență. O emisiune pe termen lung lansată când randamentele sunt la vârf blochează așadar dobânzi mari pentru mulți ani, chiar dacă dobânzile din piață scad ulterior. Un guvern abia instalat, care trebuie să refinanțeze datoriile ajunse la scadență înainte ca piețele să-i vadă primul buget, poate ajunge să se împrumute pe termen lung exact la aceste niveluri.
„Hai să comprimăm ratele de dobândă în primul rând pentru stat, ca să plătim mai puține dobânzi sau cel puțin să nu resetăm stocul de datorie la nivelurile actuale. Apoi, emitem în următorii șapte, opt sau 10 ani bonduri și facem lock-in la nivelul acela de randament. (…) Cred că putem comprima 1-1,5 puncte procentuale în următoarele trimestre”, consideră CEO-ul Raiffeisen AM.
Cheltuielile statului cu dobânzile au crescut cu 39,2% în 2025 față de 2024, la aproximativ 50,5 mld. lei. Administratorul se așteaptă ca anul acesta să adăugăm încă 1,5-2 mld. euro peste nivelul de anul trecut. Datoria publică a României a trecut de 1.000 mld. lei încă de anul trecut, iar în fiecare an o parte din ea ajunge la scadență și trebuie refinanțată.
„Trebuie spus că noi nu am resetat toată datoria emisă la nivelurile actuale de dobândă, pentru că avem încă foarte multe emisiuni din trecut, de dinainte de 2022, când randamentele erau semnificativ mai scăzute. Dacă nu facem ceva ca în următorii doi-trei ani să comprimăm semnificativ ratele de dobândă, vom vedea aceste cheltuieli cu dobânzile crescând și mai mult”, avertizează Adrian Negru, care adaugă că ele ar crește chiar dacă statul nu ar mai emite datorie nouă.
Potrivit acestuia, investitorii au nevoie mai întâi de un buget pentru anul viitor care continuă reducerea deficitului și apoi, pe parcursul anului, de o execuție bugetară care confirmă cifrele din buget. Dacă cele două condiții vor fi îndeplinite, administratorul de fonduri este convins că randamentele titlurilor de stat în lei au mult loc să scadă.
În Ungaria, randamentele titlurilor de stat pe 10 ani în monedă locală au scăzut puternic după ce Viktor Orbán a pierdut alegerile din aprilie, ajungând sub cele ale Poloniei. Adrian Negru atrage atenția că o scădere construită pe așteptări rezistă doar dacă guvernul livrează ce a promis, dar evoluția din Ungaria îi dă speranță pentru ce poate obține România dacă își pune în ordine finanțele și situația politică.
„Avem foarte mult loc să comprimăm acele dobânzi”, afirmă el.
Prețul unui titlu de stat deja emis se schimbă odată cu dobânzile din piață. Când dobânzile scad, titlurile vechi, cu cupoane mai mari decât cele ale emisiunilor noi, se scumpesc, iar câștigul se vede imediat în valoarea portofoliului.
„Până la urmă, faptul că ne împrumutăm scump acum, ca să vorbească optimistul din mine, înseamnă că avem și foarte mult loc de comprimare a ratelor de dobândă. Dacă cineva care cumpără la aceste niveluri va avea parte de această comprimare a ratelor de dobândă, ar putea, pe lângă cupoanele generoase pe care le va primi, să facă foarte mulți bani și din marcarea pozitivă la piață”, conchide Adrian Negru.
Urmărește discuția completă: