Cum este schimbată piața muncii de noul model de creștere al României și de inteligența artificială

Scris de
Tibi Oprea
Cum este schimbată piața muncii de noul model de creștere al României și de inteligența artificială
Timp de mulți ani, piața muncii din România a părut excepțional de rezilientă: ocuparea forței de muncă a crescut, salariile s-au majorat rapid, iar șomajul a rămas scăzut. Aceasta a fost impulsionată de consumul susținut de expansiunea fiscală, creșterea salariilor și creditul larg accesibil. Dar acest model de creștere își atinge acum limitele, arată o analiză ING Bank.

În ultimul an, peisajul macroeconomic al României s-a schimbat rapid. Creșterea economică, anterior alimentată de consum, este acum constrânsă de consolidarea fiscală, cererea internă mai slabă și o piață a muncii în curs de răcire.

Deși o parte a acestei ajustări reflectă ciclul economic, încetinirea indică și o schimbare structurală mai profundă: firmele se bazează tot mai mult pe automatizare și inteligență artificială pentru a stimula productivitatea.

Ca urmare, recuperările viitoare ar putea aduce o producție mai mare fără o creștere corespunzătoare a ocupării forței de muncă.

Contracția macroeconomică

România a încheiat anul 2025 pe o poziție dificilă. PIB-ul din trimestrul al patrulea s-a contractat brusc față de trimestrul al treilea, scăzând cu 1,9% și împingând România într-o recesiune tehnică. Creșterea pe întregul an a fost de doar 0,6%, după un alt an slab în 2024, când România a intrat de asemenea în recesiune tehnică și a crescut cu doar 0,9%.

Principalul obstacol a fost consumul privat – motorul creșterii timp de peste un deceniu. Creșterea salariilor, a pensiilor și expansiunea puternică a creditului au susținut mult timp cheltuielile gospodăriilor, în ciuda productivității scăzute, dar, având în vedere că deficitul bugetar a depășit 9% din PIB în 2024, consolidarea fiscală a devenit inevitabilă.

Guvernul a răspuns cu un pachet substanțial de majorări de taxe și control al cheltuielilor. Taxele mai mari s-au reflectat direct în prețuri, împingând inflația din nou aproape de pragul de două cifre. În același timp, înghețarea salariilor și costurile mai mari au redus venitul real disponibil.

Rezultatul a fost un mediu de afaceri mai precaut, investițiile și angajările fiind tot mai mult modelate de presiunile asupra costurilor și de nevoia de reziliență. Datele din retail confirmă dificultățile: volumele vânzărilor au scăzut în a doua jumătate a anului trecut, iar sondajele privind încrederea consumatorilor arată o reticență generalizată.

Această ajustare pare să continue în 2026, când ne așteptăm ca PIB-ul să crească cu doar 0,6%. O redresare mai semnificativă, de aproximativ 2,8%, este probabilă în 2027, pe măsură ce inflația se temperează, politica monetară se relaxează și proiectele finanțate de UE se materializează. Totuși, chiar și cu un PIB mai mare, crearea de locuri de muncă ar putea să nu urmeze tiparele din trecut.

Semnale divergente pe piața muncii

Datele de pe piața muncii arată deja o deteriorare. Ocuparea totală a forței de muncă a scăzut de la vârful de la începutul anului 2025, alunecând de la un record de 5,18 milioane în martie la 5,12 milioane până în decembrie.

Locurile de muncă vacante sunt la un nivel slab de 0,6%, plasând România printre ultimele locuri din Uniunea Europeană. Angajările s-au mutat în mare parte de la expansiune la înlocuire, firmele concentrându-se pe ocuparea pozițiilor esențiale, limitând în același timp crearea netă de noi locuri de muncă.

Rata șomajului rămâne stabilă la aproximativ 6,0%, dar această reziliență maschează probleme structurale mai profunde. Populația în vârstă aptă de muncă continuă să se micșoreze din cauza natalității scăzute și a emigrării persistente, reducând presiunea ascendentă asupra șomajului măsurat.

În același timp, unii lucrători disponibilizați devin inactivi sau trec către ocuparea informală sau migrația sezonieră, în loc să se înregistreze ca șomeri. În 2024, sectorul public a absorbit temporar forța de muncă, dar consolidarea fiscală a pus capăt acestui tampon.
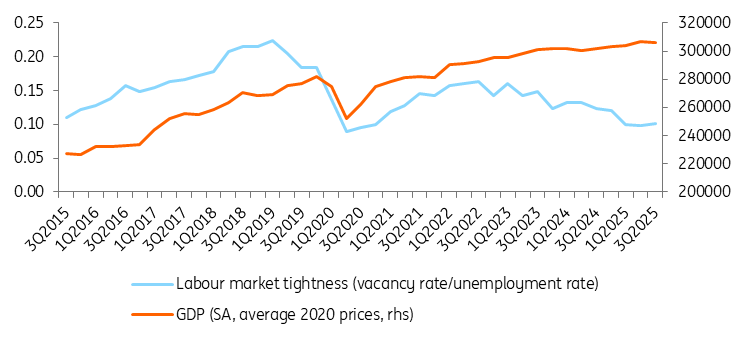
Tensiunea de pe piața muncii s-a atenuat în ciuda PIB-ului stabil | sursa: Eurostat, INS, calcule ING

Tendințele sectoriale confirmă imaginea de ansamblu

Industria prelucrătoare rămâne sub o presiune semnificativă. Cererea slabă din Germania și din restul zonei euro continuă să apese asupra industriilor orientate spre export, în timp ce cererea internă a fost, de asemenea, lentă. Sondajele de afaceri arată așteptări pentru o contracție suplimentară, portofolii de comenzi reduse și capacitate excedentară.

Companiile reduc numărul de angajați treptat, dar constant, ocuparea în industrie scăzând cu aproape 25.000 de persoane de la an la an în decembrie 2025, adică aproximativ 2,5% din totalul sectorului.

În același timp, sondajele și rapoartele industriale indică un interes tot mai mare al firmelor pentru tehnologii precum roboții industriali și automatizarea proceselor, ca parte a eforturilor mai largi de a proteja marjele de profit și de a îmbunătăți productivitatea.

Sectorul construcțiilor a rezistat bine până acum pe toate segmentele, deși sectorul rezidențial ar putea fi afectat de scăderea puterii de cumpărare și de creșterea taxelor. Proiectele de infrastructură la scară largă, inclusiv cei aproximativ 700 km de autostrăzi finanțați prin fonduri structurale și de redresare ale UE, au susținut activitatea de inginerie civilă, împingând ocuparea în sector la un record de 462.000 în iulie 2025.

Totuși, eliminarea scutirilor fiscale de lungă durată pentru lucrătorii din construcții a crescut costurile cu forța de muncă, reducând marjele de profit. Sentimentul de afaceri în sector a devenit precaut, 17,5% dintre managerii chestionați prognozând reduceri de personal la începutul anului 2026.

Sectorul serviciilor, în special comerțul și ospitalitatea, este expus direct la scăderea puterii de cumpărare a gospodăriilor. Eroziunea salariilor reale a forțat consumatorii să prioritizeze produsele esențiale.

Deși dinamica anuală a ocupării este încă pozitivă, sondajele de afaceri indică faptul că angajările devin clar mai defensive, cu un accent mai mare pe controlul costurilor și pe modalități de personal flexibile acolo unde este posibil. Era expansiunii rapide a locurilor de muncă în sectorul serviciilor pare să fi luat o pauză.

Sectorul IT, mult timp un motor major de creștere, trece prin propria schimbare strategică. Deși cifra de afaceri continuă să crească, numărul de angajați a început să scadă ușor. După ani de expansiune rapidă alimentată de outsourcing și angajări masive de personal junior – ducând ocuparea la niveluri record la sfârșitul anului 2023 – modelul de creștere s-a schimbat, iar numărul de angajați a scăzut lent de atunci.

La nivel global, cheltuielile pentru tehnologie s-au mutat decisiv către IA, centre de date și soluții software avansate. Cererea ar trebui să rămână solidă pentru rolurile specializate, de mare valoare, dar recrutarea pentru nivelul entry-level este probabil să slăbească și mai mult. Sectorul pare să facă tranziția de la angajări de volum către o mai mare specializare, eficiență și productivitate.

Dinamica salariilor și presiunea salariului minim

Salariile nominale au crescut rapid în ultimul deceniu, iar câștigul mediu net a ajuns la 5.914 lei pe lună la sfârșitul anului 2025. Cu toate acestea, inflația a erodat sever puterea de cumpărare. Până în trimestrul al patrulea din 2025, salariile reale se contractau cu aproximativ 5,0% față de anul precedent.

Având în vedere salariile înghețate în sectorul public și presiunea pe marjele firmelor private, o creștere a salariului real este puțin probabilă în 2026, ceea ce va apăsa suplimentar asupra consumului, angajărilor și investițiilor.

Un alt factor structural este creșterea rapidă a salariului minim, care a crescut cu aproximativ 15% anual în ultimul deceniu. Acest lucru a comprimat diferențele salariale și a crescut costurile în sectoarele intensive în forță de muncă. Pentru firmele care operează cu marje mici, automatizarea devine tot mai mult alternativa viabilă.

Schimbarea structurală: automatizarea și IA

Avantajul competitiv tradițional al României a fost forța de muncă relativ ieftină din cadrul UE. Pe măsură ce salariile au crescut și oferta de forță de muncă s-a restrâns, companiile au început natural să se orienteze către investiții în robotică și automatizare.

Potrivit Federației Internaționale de Robotică, densitatea roboticii industriale la nivel global s-a dublat în ultimii șapte ani, ajungând la 162 de unități la fiecare 10.000 de angajați. Deși România este încă în urma partenerilor regionali, liniile de asamblare automatizate, sistemele robotizate de sudură și logistica digitală a depozitelor devin mult mai frecvente.

Datele Eurostat arată, de asemenea, o creștere bruscă a adoptării IA, sugerând un număr mare și în creștere de firme care implementează, planifică sau testează instrumente de automatizare și IA. Pentru viitor, implicația este clară: atunci când va fi nevoie, producția se poate extinde fără creșteri proporționale ale numărului de angajați.

În același timp, inteligența artificială remodelează munca în sectorul serviciilor, pe măsură ce instrumentele de IA intră în rutinele zilnice. Adoptarea formală de către firmele românești rămâne relativ scăzută – deși crește rapid – dar utilizarea individuală se extinde repede.

Un sondaj național realizat de Reveal Marketing Research la începutul anului 2026 a constatat că 68% dintre români au folosit instrumente de IA cel puțin ocazional, iar 44% se bazează deja pe ele pentru sarcini legate de muncă, cum ar fi suportul administrativ, analiza și crearea de conținut.

Această adopție informală sugerează că IA afectează fluxurile de lucru din sectorul serviciilor chiar înainte de o implementare pe scară largă la nivel de întreprindere. Sarcinile gestionate anterior de angajați de nivel junior pot fi acum automatizate sau simplificate semnificativ.

McKinsey estimează că adoptarea pe scară mai largă a IA generative ar putea adăuga între 30 și 50 de miliarde de euro la PIB-ul României până în 2040, prin creșterea productivității și a eficienței în sectoarele public și privat.

Aceste schimbări pot duce, totuși, și la pierderi de locuri de muncă în domenii precum rolurile IT de nivel junior, centrele de apeluri sau munca administrativă de rutină, pe măsură ce companiile redirecționează resursele către infrastructura digitală și automatizare. Această schimbare riscă să creeze o piață a muncii de tip „ganteră” (barbell).

Cererea poate continua să crească la capătul superior al spectrului de competențe – unde rolurile specializate în IA, inginerie și management avansat sunt îmbunătățite, nu înlocuite, de tehnologie – și să rămână stabilă în serviciile cu calificare scăzută, care nu pot fi automatizate, cum ar fi îngrijirea, ospitalitatea, logistica și munca pe teren.

În schimb, locurile de muncă „white-collar” de nivel mediu și sarcinile repetitive cu calificare scăzută sunt tot mai susceptibile să stagneze sau să scadă.

Concluzii

Anul 2026 va marca, probabil, pragul minim al actualului ciclu. Politica fiscală va rămâne restrictivă, veniturile reale vor rămâne slabe, iar firmele vor continua să se concentreze pe eficiență. Ocuparea forței de muncă ar putea scădea ușor, chiar dacă șomajul rămâne stabil.

Până în 2027, condițiile ar trebui să se îmbunătățească: inflația ar trebui să scadă, politica monetară s-ar putea normaliza, proiectele finanțate de UE vor intra în economia reală, iar cererea externă s-ar putea consolida.

Cu toate acestea, este puțin probabil ca redresarea să genereze aceeași amploare a creării de locuri de muncă observată în expansiunile trecute.

În timpul actualei încetiniri, firmele integrează automatizarea și IA în operațiunile lor. Când cererea își va reveni, acestea ar putea fi capabile să crească producția folosind noua capacitate tehnologică implementată, în loc să lanseze valuri largi de angajări. Relația istorică dintre creșterea PIB și crearea de locuri de muncă s-ar putea slăbi chiar în acest moment.

Acest lucru nu este neapărat negativ. România se confruntă cu o forță de muncă în scădere și îmbătrânire, iar creșterile de productivitate sunt esențiale pentru susținerea creșterii și a nivelului de trai. Actuala ajustare reprezintă o tranziție necesară de la un model bazat pe consum și intensiv în forță de muncă către o economie mai intensivă în capital și bazată pe productivitate.

Pe termen scurt, crearea slabă de locuri de muncă și veniturile reale scăzute vor rămâne o constrângere. La un nivel mai profund, însă, România trece printr-o tranziție structurală de la un model de creștere intensiv în forță de muncă.

Pe măsură ce firmele se bazează mai mult pe tehnologie, automatizare și activități cu valoare adăugată mai mare, creșterea economică va fi impulsionată tot mai mult de o producție mai mare pe lucrător, mai degrabă decât de absorbția mai multor lucrători. Aceasta implică faptul că recuperările viitoare pot fi robuste din punct de vedere economic, chiar dacă creșterea ocupării forței de muncă va fi mai limitată decât în expansiunile anterioare.
Termene.ro este o sursă de referință pentru analize economice și conținut de business, nu un generator de trafic de clickbait. Misiunea noastră este să furnizăm informație relevantă, riguroasă și ușor de înțeles, bazată pe date concrete și susținută de expertiză profesională. Ne adresăm profesioniștilor care au nevoie de acuratețe pentru a lua decizii corecte.

Află aici mai multe despre politica editorială a Termene Business Hub.
Producția metalelor neferoase, un sector cu afaceri record de 6,3 mld. lei în 2025, dar dominat de Alro Slatina. Analiză 2008-2025. GRAFICE
Top 50 companii din Prahova. De la Petrotel-Lukoil la Aquila. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Top 50 companii din Iași. De la Build Corp la Phinia Delphi. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Doar 10 producători de băuturi controlează 75% dintr-un sector de 20 mld. lei. Anul 2025 a adus scăderi după recordul din 2024. Analiză 2008-2025. GRAFICE
Top 50 companii din Cluj. De la Mechel și Bechtel la Delonghi și Nova. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Afaceri record pentru industria materialelor din beton, ciment și ipsos în 2025. Profiturile scad pentru al treilea an consecutiv. Analiză 2008-2025. GRAFICE
Top 50 companii din Covasna. De la Domo și Producție Zarah Moden la Fabrica de Lapte Brașov și HS Timber Reci. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Pierderile crescătorilor de ovine și caprine au depășit profiturile în ultimii doi ani la nivel de sector. Cel mai bun an a fost 2017. Analiză 2008-2025. GRAFICE
Călin Ile, Premier Hospitality și Horwath HTL România: 70-80% din stocul de hoteluri și de atracții turistice din România vine din comunism. Există oportunități de investiții
Top 50 companii din Ilfov. De la Porsche și Philip Morris la Dr. Max, Rewe și Altex. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Top 50 companii din Bistrița-Năsăud. De la Dan Steel și Gomar la Frasinul și Dimex 2000. Leoni, TeraPlast și Rombat rămân constante. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Profituri în Arad: Smart Diesel, Coficab și Astra Vagoane Călători sunt companiile cu cele mai mari profituri din județ
Afacerile centrelor de fitness au crescut de 15 ori în 17 ani, dar piața merge mai mult în pierdere, cu un record negativ în 2025. Analiză 2008-2025. GRAFICE
Expert contabil: Firmele care nu depun bilanțul până la 31 octombrie 2026 riscă inactivitate fiscală. Condițiile s-au înăsprit
Top 50 companii din Arad. De la Takata și Astral Impex la Joyson Safety Systems și Smart Management Invest. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Surpriză în Vaslui: un transportator de mărfuri înființat în 2025 are profituri mai mari decât majoritatea companiilor din județ
Afaceri record de 7,3 mld. lei pentru producătorii de medicamente în 2025. Cel mai bun an pentru profituri a fost 2024. Analiză 2008-2025. GRAFICE
Top 50 companii din Vaslui. De la Rulmenți, Mopan și Mândra la Vanbet, Safir și Kredianis. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Surpriză în Bacău. Producătorul gecilor Moncler a depășit Agricola Internațional și a ajuns al treilea angajator din județ în 2025
Piața de call center a crescut de 18 ori în 17 ani, până la 3,7 mld. lei. Numărul de angajați a crescut de 6 ori. Analiză 2008-2025. GRAFICE
Top 50 companii din Mehedinți. De la Meva și Combinatul de Apă Grea la Trustul de Construcții și Combinatul de Celuloză și Hârtie. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Afacerile unităților silvice au scăzut cu 21,5% în 2025, după doi ani atipici
Business în Dâmbovița. Profiturile au crescut mai repede decât afacerile în perioada 2008-2025. Cele mai populare activități sunt transporturile, construcțiile și comerțul. GRAFICE
Salariul minim din România: triplare în 10 ani, dar tot printre cele mai mici din UE
Top 50 companii din Dâmbovița. De la COS, Avicola Crevedia și Agricantus la Sun Garden, Rombeer Crîngașu si IDV. Beko/Arctic, singura constantă. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Cei mai mari angajatori din Cluj: Endava depășește De'Longhi și Emerson și trece pe locul doi. Electrica rămâne pe primul loc
Cei mai mari angajatori din Iași: Amazon, Phinia Delphi, Antibiotice și mai multe companii publice
Profituri și afaceri record pentru crescătorii de animale în 2025. Producătorii de pui și de ouă domină sectorul. Analiză 2008-2025. GRAFICE
Restaurantele românești Mesopotamia și Fryday au profituri mai mari decât majoritatea firmelor din județul Suceava
Piața locuințelor noi, la al doilea an consecutiv de scădere. -12,5% în 2025 față de 2019. GRAFICE
Fotbalul românesc a descoperit concordatul preventiv: UTA Arad, FCU Craiova și Oțelul Galați, în procedură, după ce Poli Iași și Petrolul Ploiești au ratat-o și au ajuns în insolvență
Marile companii de la BVB sunt cu 50% mai scumpe decât acum un an, dar nu toate scumpirile înseamnă același lucru | GRAFICE
De trei ori mai multe concordate preventive în 2026: instrumentul de prevenție pentru firme prinde viteză, dar rămâne excepția | GRAFICE
Surpriză în Harghita: Un operator de toalete mobile a avut profituri mai mari decât majoritatea companiilor din județ în 2025
Record pentru piața de curierat. Afaceri de 9 mld. lei în 2025, dar profitul continuă să scadă. Urmează schimbări în clasament? Analiză 2008-2025. GRAFICE
Firmele de pompe funebre, afaceri record de peste 545 mil. lei în 2025. Profitul și-a reluat creșterea. Analiza pieței de servicii funerare în perioada 2008-2025. GRAFICE
Industria auto românească pierde 1.200 de angajați în fiecare lună
Top 50 companii din Harghita. 7 din 10 companii au rămas la vârful clasamentului în perioada 2008-2025. Romaqua, M. Tabac și Amigo & Intercost, cei mai mari jucători. TIMELINE
Top 50 companii din Caraș-Severin. De la TMK Reșița și C+C la SE Bordnetze și TMD Friction. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Cine vine după coroana Autonom? Piața de închirieri și leasing auto, la un nivel record de 5,6 mld. lei în 2025. Profiturile au intrat pe o pantă descendentă în ultimii ani. ANALIZĂ 2008-2025
Zece ani de scumpiri imobiliare. Cum au evoluat prețurile apartamentelor în șase mari orașe din România | Grafice
Swiss Capital și TradeVille au făcut trei sferturi din profiturile brokerilor independenți de la BVB în T1/2026. Patru case au ieșit pe pierdere | GRAFICE
Top 20 companii care au trecut pe profit în 2025: Rompetrol, Metro, Auchan, Electrica, Beko sau Mercedes-Benz
Cum a crescut salariul minim de la 1.450 de lei la 4.325 de lei în 10 ani?
Top 20 companii care au trecut pe pierdere în 2025: Carrefour, Selgros, UiPath, Sameday, Alro sau CFR Călători
Cele mai mari companii care nu au depus încă bilanțul pe 2025: Rafinăria Lukoil, proprietarul Zara și Bershka, șantierul naval din Tulcea sau BMW
Top 50 companii din Gorj. De la Artego, Avi Instant și Uzina Mecanică Rovinari la CE Oltenia, TMG Guard și Macofil. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Ion Sturza: BlackRock a vrut să cumpere Rompetrol, dar oferta KazMunayGas a fost de 5-6 ori mai mare | A fost odată în business
A crescut sau a stagnat de fapt producția de mobilă în perioada 2008-2025 în raport cu inflația? Mai mult de o treime din angajați au dispărut în ultimii 17 ani. ANALIZĂ
Top 50 companii din Sălaj. De la Aplast, Inserco și Simex la Avril și Aenova. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. Silcotub, singura constantă. TIMELINE
De 12 ori în 17 ani. Producția de hrană pentru animale de companie crește, dar nu ține pasul cu cererea. Trei producători reprezintă 87% din sectorul de 123 mil. euro. Analiză 2008-2025
Top 50 companii din Tulcea. De la STX, Elmet Com și Deltacons la Vard, Mini-Farm și Waldevar. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
De la obligațiuni la acțiuni: Bursa de la București și-a schimbat radical motorul de creștere în 2026 față de 2025 | GRAFICE
Producția de înghețată, un alt sector care s-a topit? Afacerile cumulate ale producătorilor au scăzut în raport cu inflația în perioada 2008-2024, dar lipsesc datele liderului de piață
Top 50 companii din Vâlcea. De la Oltchim, Damila și CET Govora la Faurecia, Vel Pitar și Avicarvil. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
ANAF lansează două aplicații pentru verificarea automată a raportărilor SAF-T
Șase jucători controlează peste 70% din producția de lacuri și vopsele. Sectorul a crescut mai lent decât inflația, dar profiturile au crescut puternic. Analiză 2008-2024. GRAFICE
TVA de 11% pentru prima locuință cumpărată de tinerii sub 35 de ani, propusă în Senat
Top 50 companii din Botoșani. De la Danilux, Pita și Rolana Tex la Electroalfa, Vestra și Cornell’s Floor. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
Industria hârtiei și cartonului, un sector de 10 mld. lei în care pierderile s-au triplat în doi ani. Analiză sectorială pe 17 ani. GRAFICE
Top 50 companii din Vrancea. De la Metale, Vincon și Zanfir la Annabella, Paco și Uvertura Com. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
Interviu cu Marieke Blom, economista-șefă ING Group: România poate face Europa mult mai puternică doar prin recuperarea decalajelor. Nu profitați de toate avantajele
Top 50 companii din Satu Mare. De la Unicarm, Dan Steel și Sam Mills la ZES Zollner, Promat Comimpex și Unicarm Supermarket. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
Paradoxul pensiilor private sub umbra unui război: Record de încasări la Pilonul 3, scădere istorică a activelor la Pilonul 2
Surpriză în Argeș: Anca Vlad a făcut profituri mai mari cu Fildas Trading decât Renault cu Dacia
Profituri în Maramureș: Compania de amanet și schimb valutar Bertus este pe primul loc, cu un profit mai mare cu 150% față de producătorul de mobilă Aramis
Cine face bani la pompă? Profiturile benzinăriilor au crescut accelerat până în 2023, dar au scăzut brusc în 2024. Analiză sectorială pe 17 ani | Big Read
Cele mai mari companii care au depus bilanțul pe 2025. Actualizare 20 august
Top 50 companii din Argeș. De la Pic și Conarg la Horse, Lear și Karcher. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. Dacia și Catena, singurele constante. TIMELINE
Chipsuri, conserve, salate și nuci. Profiturile procesatorilor de fructe și legume au crescut cu 660% în perioada 2008-2024. Sectorul crește constant | Big Read
Iași în date. Profiturile companiilor din județ au crescut cu 670% în perioada 2008-2024. Dezvoltarea software și ingineria sunt printre cele mai populare activități din Iași
Top 50 companii din Maramureș. De la Italsofa, Unio și Moeller la Aramis, Universal Alloy și Eaton. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
Acvacultura și pescuitul, un sector de 580 mil. lei în care profiturile au intrat la apă. Liderul pieței este în concordat preventiv. Analiză 2008-2024 | Big Read
Timiș în date. Profiturile companiilor din județ au crescut cu aproape 380% în perioada 2008-2024. Timișul găzduiește cele mai multe companii mari după București-Ilfov și Cluj
Top 50 companii din Buzău. De la Romet și Relad la Getica 95, Voestalpine și Global Cash & Carry. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
Afaceri cu păduri. Suedezii din familia IKEA, singurii străini din top 20, într-o piață dominată de capital românesc. Analiza sectorului forestier 2008-2024 | GRAFICE | Big Read
Wargha Enayati: Vrem să răspândim conceptul de concierge doctor pe plan național, în următorii cinci ani | A fost odată în business
SIM, Lacto Prod și Monor, singurele companii românești din topul producătorilor de lactate. Profiturile au crescut, numărul de angajați a scăzut. Francezii, nemții și grecii conduc piața. Analiză 2008-2024
Covrigăriile câștigă teren. Profiturile din producția de panificație și patiserie au crescut de 10,7 ori în perioada 2008-2024. Luca și Petru, în top 3 angajatori. Lidas, în concordat preventiv
Profiturile industriei produselor din carne au crescut de opt ori în perioada 2008-2024, în timp ce afacerile s-au triplat | GRAFICE | Big Read
Profiturile din transporturile rutiere de mărfuri au crescut de 12 ori în perioada 2008-2024, în timp ce afacerile au crescut de 7 ori. Cel mai bun an a fost 2022 | GRAFICE | Big Read
Marius și Dan Ștefan, Autonom: Mândria noastră cea mai mare este că am construit un sistem în care colegii noștri învață | A fost odată în business