Dan Mihăescu, GapMinder Ventures: Într-un startup, timpul este cea mai importantă resursă, nu banii

Dan Mihăescu, GapMinder Ventures: Într-un startup, timpul este cea mai importantă resursă, nu banii
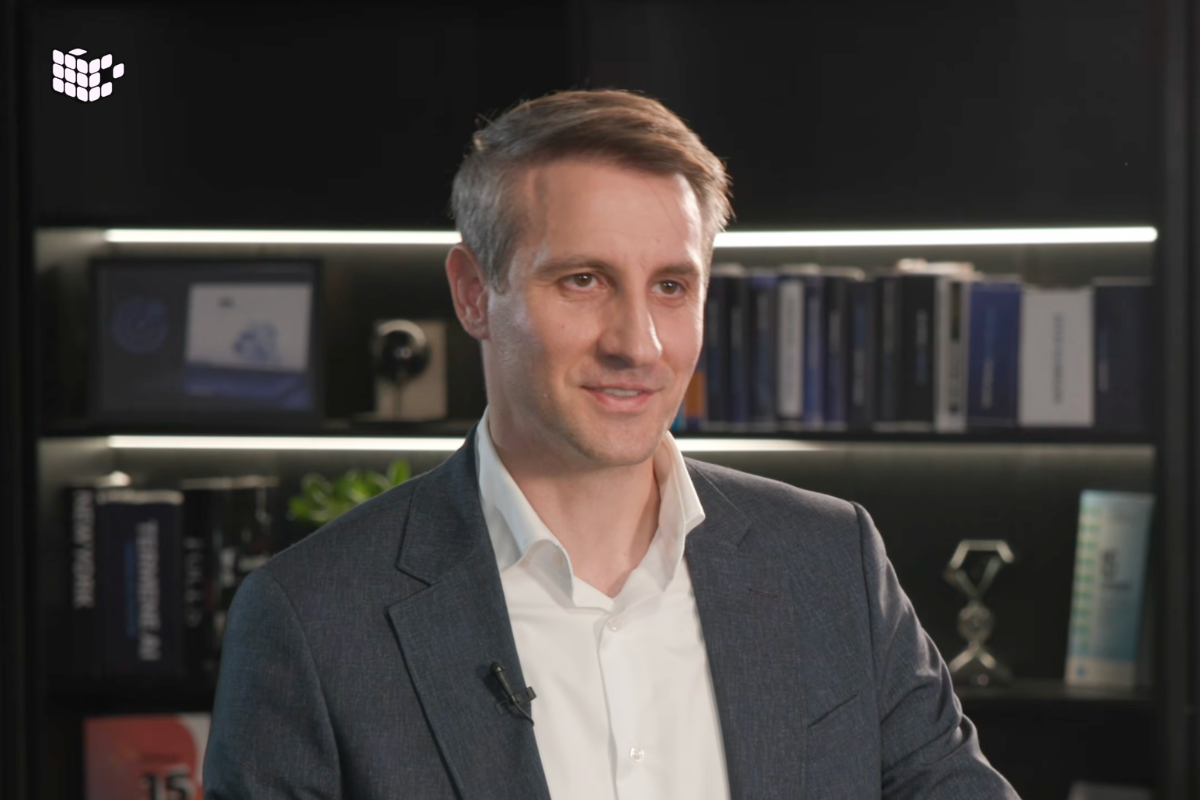
Dan Mihăescu, Founding Partner GapMinder Ventures, vorbește în emisiunea „Prima rundă” despre ce contează cu adevărat în construirea unui startup care poate scala global: timpul ca resursă critică, echipele capabile să crească sub presiune, ce îi determină pe investitori să spună „da” sau „nu” și importanța fondatorilor care rămân „coachable” pe termen lung.

Cu o experiență de peste două decenii în poziții de leadership în mediul corporate, traseul profesional al lui Dan Mihăescu este unul atipic pentru un investitor de venture capital. A trecut prin companii precum Microsoft, UPC și GTS Telecom, iar momentul decisiv a venit odată cu vânzarea GTS Telecom către un fond de private equity. Atunci, aflându-se „de partea cealaltă a mesei”, a început să vadă business-ul prin ochii investitorilor și să-și dorească, la rândul său, acest rol.

Astăzi, Dan Mihăescu este Partener Fondator al GapMinder Ventures, unul dintre cele mai mari fonduri de capital de risc din România, cu activitate în Europa de Est. Interacțiunea directă cu startup-urile i-a adus un „aha moment” esențial: companiile aflate la început de drum au nevoie de capital pentru a experimenta și a crește, iar un singur investitor nu poate susține acest parcurs de unul singur. Soluția a fost coagularea mai multor investitori într-un fond.

Astfel, în 2018, alături de alți cofondatori și cu sprijinul EIF (European Investment Fund), a luat naștere GapMinder Ventures. Primul fond a ajuns la o dimensiune totală de 50 de milioane de euro, cu un prim closing de 26 de milioane de euro, iar în 2024 a fost lansat GapMinder Fund II, cu o capitalizare de 80 de milioane de euro.

Impactul s-a văzut rapid: dacă înainte de fondul I investițiile anuale în startup-uri erau în jur de 7 milioane de euro, în primul an au ajuns la 17 milioane, iar câțiva ani mai târziu la 120–128 de milioane. 

„Suntem în continuare un manager de fond aflat la început de drum, în primele trei <vintages>, suntem la început, dar în Europa Centrală nici nu are cum să fie altfel. Fondul I a mers foarte bine, avem încă 18 companii în portofoliu și am făcut deja 6 exituri, cu un randament foarte mare, în jur de 96% IRR. În aceste 18 companii se văd deja câțiva campioni: cinci companii sunt evaluate la peste 100–200 de milioane de euro, mai avem câteva în zona 50–100 de milioane, iar altele sunt încă în etapa în care trebuie să muncim cu ele ca să crească.”

Acest lucru, în opinia sa, arată că succesul unui startup nu este garantat doar de talent și muncă. Pe parcurs contează  factori precum norocul, capacitatea fondatorilor de a construi și inspira echipe pe termen lung și felul în care gestionează presiunea unei creșteri nefiresc de accelerate. 

„Cei care au succes sunt cei care reușesc să-și construiască echipe și care, într-adevăr, călăresc un val de oportunitate. Dacă ai un val tehnologic, cum e acum AI-ul și îl călărești foarte bine, poți să ai succes foarte mare. Pe de altă parte, o regulă simplă e că și cele mai bune echipe pot fi înecate de un val, dacă vine valul peste ele.”

Într-o lume în care AI-ul devine tot mai accesibil, avantajul competitiv al startup-urilor nu mai vine din tehnologie în sine, ci din înțelegerea profundă a clientului, capacitatea de a construi aplicații relevante pe verticală, viteza de adopție și abilitatea de a vinde, mai ales în segmentul B2B.

„AI-ul nu este un bloc monolit, ci funcționează pe mai multe niveluri. Primul nivel este cel de infrastructură și modele fundaționale, unde cursa este extrem de dură și presupune investiții de miliarde de dolari. Acolo joacă giganți precum Google, Microsoft, Amazon, Meta sau Tesla, iar pentru startup-urile născute în Europa șansele sunt foarte mici. Există apoi un nivel intermediar, de vizibilitate operațională, unde startup-urile din Europa Centrală pot avea o șansă rezonabilă. Dar adevărata oportunitate pentru startup-urile din România și din regiune este în layer-ul de aplicații, fie ele orizontale sau verticale.”

În segmentul B2B, avantajul competitiv vine din înțelegerea profundă a clientului enterprise, a nevoilor, proceselor și criteriilor lui de succes, iar această înțelegere se traduce direct în capacitatea de a vinde și de a scala.

„Un alt avantaj competitiv este viteza cu care adopți noile tehnologii AI și modul în care le integrezi cu ceea ce ai deja. Nu trebuie să reinventezi totul de la zero, pentru că asta înseamnă pierdere de timp. În România, majoritatea startup-urilor sunt mai puternice în B2B decât în B2C. Acest lucru ține de profilul fondatorilor – mulți vin din zona tehnică, sunt foști ingineri care ajung să vândă altor ingineri din companii mari. Această înțelegere comună ajută enorm. Dacă îți cunoști foarte bine clienții, ai deja câțiva utilizatori relevanți și îți adaptezi produsul astfel încât să se integreze tot mai bine în infrastructura lor IT, poți obține o viteză de creștere foarte mare.”

Despre ce ar trebui să înțeleagă fondatorii în relația cu investitorii

  • Timpul este cea mai importantă resursă. Nu banii, ci timpul. Tu, ca startup, de fapt, ești pus într-o paradigmă în care trebuie să dezvolți atât de repede încât trebuie să comprimi timpul și trebuie să faci totul în acest sens. Nu trebuie să pierzi timpul în negocieri pe fundraising, trebuie să te duci repede să testezi produsul cu niște utilizatori, niște potențiali clienți, să iei feedback, să înveți și apoi devine repetabil. Trebuie să faci tot ce poți ca să comprimi timpul.
  • Al doilea lucru este să înțeleagă că e un drum spre o companie mare. Nu e doar o lozincă, „vreau să fac o companie de 10 milioane, de 50 milioane, de 100 milioane venituri anuale”. Fondatorul trebuie să înțeleagă de la început că se înhamă pentru 5-10 ani la ceva mare și că viața îi va arăta astfel pentru următorii 10 ani. Aici e nevoie să găsească o zonă de echilibru, pentru că accelerația trebuie călcată la maxim. 
  • Să fie deschis să trateze membrii noi ai echipei ca pe niște cofondatori care vin mai târziu în companie, nu ca pe niște angajați.  

Despre dificultățile în drumul de la startup la business global

  • Noi investim în startup-urile care merg în piețe globale, spre Vest. Lucrul pe care ei îl subestimează este dificultatea de a-și schimba viața și de a se duce să locuiască în Londra, New York sau în San Francisco. Și trebuie să-și facă echipa acolo, să înțeleagă diferențele culturale, să cunoască alți clienți decât cei din Europa Centrală, clienți care de obicei sunt mai sofisticați. 
  • Ei subestimează și această tranziție de la succesul sau începutul bun din România sau din Europa Centrală, la locuitul propriu zis în Vest, când trebuie să-și schimbe viața, să se mute cu partenerul de viață acolo, care să stea în acel ritm de viață. Să-și aducă echipa de cofondatori și să gestioneze relația cu echipa tehnică din România, e și o diferență de fus orar. Dacă faci asta o zi pe săptămână, e ok, dar dacă faci asta un an sau doi, se schimbă ecuația. Cei mai mulți subestimează aceste lucruri, dar le digeră și le rezolvă. Dar trebuie să fii dispus să faci aceste schimbări, pentru că îți schimbi viața.

Despre ce îl face pe un investitor să spună „da” sau „nu”

  • Ne uităm începând de la lucruri mari care le vedem la echipă și la trend, la o nișă care e sub amenințare că poate să dispară dramatic până la alte lucruri mai de finețe. Modul în care își gândesc creșterea echipei, modul în care își gândesc creșterea într-o țară nouă.
  • Cele mai importante aspecte sunt viziunea, carisma si capabilitățile de storytelling are fondatorului, care vor fi foarte utile în multe situații. Vedem dacă fondatorul poate să facă zoom-in în detaliu în business, dacă înțelege bine clienții și utilizatorii, dacă are abilitatea de a-și construi echipe. 
  • Ne uităm să aibă un vis foarte mare, să nu zică doar „vreau să fac un marketplace de 10-20 de milioane Europa Centrală”. Nu, vrem să vedem un fondator care e conștient că nu va fi ușor, însă crede că va ajunge să aibă o companie care vinde în SUA și în UK, cu 50 de milioane venituri anuale și care a digerat procesul prin care poate ajunge acolo. 
  • E un red flag când un fondator care nu are încă un produs finalizat și deja vrea să se mute în San Francisco. Noi îi spunem să finalizeze testarea produsului, să vedem cum îl folosesc clienții și apoi merge într-o piață mai mare. 
  • Un red flag poate fi și un nivel de aroganță mult prea ridicat versus capabilități. Sau poate să fie polul diametral opus, „yes man”, adică spune da la orice. Sau faptul că în echipă sunt doar oameni de business, fără niciun om tehnic sau invers.
  • Echipa noastră are capabilitate să-și dea foarte repede seama dacă trebuie să zică nu, pentru a nu pierde nici timpul oamenilor, nici al nostru. 

De ce e important ca un fondator să fie „coachable”

  • Trebuie să simți că ai genul de relație în care omul e „coachable”, însă nu în stilul de multinațională, ci pur și simplu vine și întreabă când nu știe. Iar tu, ca investitor, îl poți ajuta sau când îl suni tu cu o idee, răspunde imediat și are o conversație cu tine astfel încât să-l poți influența să încerce, să experimenteze sau uneori să se oprească din a face lucruri care îl distrag și să stea concentrat pe ceva.
  • Un red flag este când când vezi pe cineva care încearcă să facă orice în orice segment, de exemplu dacă e în segmentul B2B, dar zice că poate să facă mai multe lucruri. Noi spunem „Hai să vedem ce ai putea să faci foarte bine și repetabil. După ce îl faci bine, îl faci și repetabil și crești”. 
  • Ne dăm seama dacă un om e coachable în conversații, îi adresăm întrebări legate de competiție, cum se diferențiază și cât de unic și sustenabil e acel diferențiator. E foarte greu să fii unic și istoria e plină de „cadavre” de companii care credeau că au un ingredient unic care nu era sustenabil. Întrebăm fondatorul cum ar putea să ia clienți de la competiție. 
  • Vedem cât de coachable e fondatorul și când ajungem la faza de negociere a termenilor unei investiții. Și acolo putem să vedem că sunt situații în care el nu știe nimic și trebuie educat să înțeleagă cum funcționează tot ecosistemul de VC. Dar uneori dă importanță unor lucruri care le mănâncă din timp și acolo e nevoie să îl încurajăm să nu mai pierdă timpul. Pentru că dacă stai în fundraising șase luni, să negociezi o rundă de 1-2 milioane, cine se mai ocupă și de business?
  • Aici un red flag este când un fondator zice că are un avocat în San Francisco care spune că lucrurile se fac într-un anumit mod, deși noi suntem VC cu experiență și companii de succes în portofoliu. Acela este un profil non-coachable.

‍Despre viitorul GapMinder Ventures în următorii 5–10 ani

  • GameMinder Ventures o să facă probabil mai multe fonduri, suntem abia la a doua generație. Eu probabil că în următoarele două fonduri voi fi în continuare în poziția de founding partner. Ne vom uita tot în segmentul  B2B, deeptech. Probabil verticala AI va fi cea mai importantă pentru noi în continuare, acolo văd și oportunitatea pentru startup-uri care se pot naște în Europa.
  • Ca dimensiune, vom păstra fondurile următoare într-o zonă în care să ne permită să returnăm 3x, 5x, 10x dacă se poate, către investitorii noștri, o dimensiune adaptată la  dimensiunea ecosistemului de aici.

Despre avantajele competitive ale României

  • Toate firmele de servicii IT și software development din România au simțit un șoc odată cu introducerea tool-urilor de AI.
  • Pregătirea din România ne forțează să învățăm. Avem capabilități de a vinde către B2B, către enterprise automation. O altă subverticală care ar putea crește este cybersecurity, însă în epoca AI riscăm să fim extrem de depășiți. Alte subverticale sunt defence, deeptech. 

Ce ar trebui să înțeleagă mai bine fondurile internaționale despre piața din România

  • Punctele forte ale startup-urilor din România sunt în segmentul B2B și atunci mă uit la fondurile focusate pe acest segment. Ele pot veni mult mai confortabil aici, cu un nivel mai mic de risc, având în vedere că startup-urile locale au ajuns deja să aibă clienți în Londra sau New York.  
  • Toată lumea vede startup-urile care se nasc aici ca niște startup-uri care par ieftine, dar nu este așa. Fondurile internaționale ar trebui să înțeleagă că nu e un joc de arbitraj în care să zică de startup-urile din Polonia sau din România că sunt mai ieftine. Ar trebui să le ajute să crească mult mai bine în acele piețe.

Cel mai valoros sfat de investiție primit și lecția din spatele lui

  • Cel mai valoros este un sfat primit de la Felda Hardymon, pe care l-am avut profesor la Harvard. E un sfat simplu: „You have to move on”, ceea ce înseamnă că trebuie să te miști. N-ai cum să câștigi toate investițiile dintr-un ecosistem, dintr-o piață. Poți să trăiești cu această iluzie. Dar dacă am pierdut un punct, mă mișc către următorul punct și când sunt pe punctul respectiv, trebuie să-l câștig. După ce a trecut, mă mișc la următorul. 

Un sfat pentru fondatorii care se pregătesc de prima rundă de finanțare

  • Să nu le fie teamă să testeze, să încerce. Să aibă curajul să vorbească, să testeze conversația cu investitori, angel investors, fonduri. Să își asculte clienții, să le înțeleagă nevoile. 
Termene.ro este o sursă de referință pentru analize economice și conținut de business, nu un generator de trafic de clickbait. Misiunea noastră este să furnizăm informație relevantă, riguroasă și ușor de înțeles, bazată pe date concrete și susținută de expertiză profesională. Ne adresăm profesioniștilor care au nevoie de acuratețe pentru a lua decizii corecte.

Află aici mai multe despre politica editorială a Termene Business Hub.
Producția metalelor neferoase, un sector cu afaceri record de 6,3 mld. lei în 2025, dar dominat de Alro Slatina. Analiză 2008-2025. GRAFICE
Top 50 companii din Prahova. De la Petrotel-Lukoil la Aquila. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Top 50 companii din Iași. De la Build Corp la Phinia Delphi. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Doar 10 producători de băuturi controlează 75% dintr-un sector de 20 mld. lei. Anul 2025 a adus scăderi după recordul din 2024. Analiză 2008-2025. GRAFICE
Top 50 companii din Cluj. De la Mechel și Bechtel la Delonghi și Nova. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Afaceri record pentru industria materialelor din beton, ciment și ipsos în 2025. Profiturile scad pentru al treilea an consecutiv. Analiză 2008-2025. GRAFICE
Top 50 companii din Covasna. De la Domo și Producție Zarah Moden la Fabrica de Lapte Brașov și HS Timber Reci. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Pierderile crescătorilor de ovine și caprine au depășit profiturile în ultimii doi ani la nivel de sector. Cel mai bun an a fost 2017. Analiză 2008-2025. GRAFICE
Călin Ile, Premier Hospitality și Horwath HTL România: 70-80% din stocul de hoteluri și de atracții turistice din România vine din comunism. Există oportunități de investiții
Top 50 companii din Ilfov. De la Porsche și Philip Morris la Dr. Max, Rewe și Altex. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Top 50 companii din Bistrița-Năsăud. De la Dan Steel și Gomar la Frasinul și Dimex 2000. Leoni, TeraPlast și Rombat rămân constante. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Profituri în Arad: Smart Diesel, Coficab și Astra Vagoane Călători sunt companiile cu cele mai mari profituri din județ
Afacerile centrelor de fitness au crescut de 15 ori în 17 ani, dar piața merge mai mult în pierdere, cu un record negativ în 2025. Analiză 2008-2025. GRAFICE
Expert contabil: Firmele care nu depun bilanțul până la 31 octombrie 2026 riscă inactivitate fiscală. Condițiile s-au înăsprit
Top 50 companii din Arad. De la Takata și Astral Impex la Joyson Safety Systems și Smart Management Invest. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Surpriză în Vaslui: un transportator de mărfuri înființat în 2025 are profituri mai mari decât majoritatea companiilor din județ
Afaceri record de 7,3 mld. lei pentru producătorii de medicamente în 2025. Cel mai bun an pentru profituri a fost 2024. Analiză 2008-2025. GRAFICE
Top 50 companii din Vaslui. De la Rulmenți, Mopan și Mândra la Vanbet, Safir și Kredianis. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Surpriză în Bacău. Producătorul gecilor Moncler a depășit Agricola Internațional și a ajuns al treilea angajator din județ în 2025
Piața de call center a crescut de 18 ori în 17 ani, până la 3,7 mld. lei. Numărul de angajați a crescut de 6 ori. Analiză 2008-2025. GRAFICE
Top 50 companii din Mehedinți. De la Meva și Combinatul de Apă Grea la Trustul de Construcții și Combinatul de Celuloză și Hârtie. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Afacerile unităților silvice au scăzut cu 21,5% în 2025, după doi ani atipici
Business în Dâmbovița. Profiturile au crescut mai repede decât afacerile în perioada 2008-2025. Cele mai populare activități sunt transporturile, construcțiile și comerțul. GRAFICE
Salariul minim din România: triplare în 10 ani, dar tot printre cele mai mici din UE
Top 50 companii din Dâmbovița. De la COS, Avicola Crevedia și Agricantus la Sun Garden, Rombeer Crîngașu si IDV. Beko/Arctic, singura constantă. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Cei mai mari angajatori din Cluj: Endava depășește De'Longhi și Emerson și trece pe locul doi. Electrica rămâne pe primul loc
Cei mai mari angajatori din Iași: Amazon, Phinia Delphi, Antibiotice și mai multe companii publice
Profituri și afaceri record pentru crescătorii de animale în 2025. Producătorii de pui și de ouă domină sectorul. Analiză 2008-2025. GRAFICE
Restaurantele românești Mesopotamia și Fryday au profituri mai mari decât majoritatea firmelor din județul Suceava
Piața locuințelor noi, la al doilea an consecutiv de scădere. -12,5% în 2025 față de 2019. GRAFICE
Fotbalul românesc a descoperit concordatul preventiv: UTA Arad, FCU Craiova și Oțelul Galați, în procedură, după ce Poli Iași și Petrolul Ploiești au ratat-o și au ajuns în insolvență
Marile companii de la BVB sunt cu 50% mai scumpe decât acum un an, dar nu toate scumpirile înseamnă același lucru | GRAFICE
De trei ori mai multe concordate preventive în 2026: instrumentul de prevenție pentru firme prinde viteză, dar rămâne excepția | GRAFICE
Surpriză în Harghita: Un operator de toalete mobile a avut profituri mai mari decât majoritatea companiilor din județ în 2025
Record pentru piața de curierat. Afaceri de 9 mld. lei în 2025, dar profitul continuă să scadă. Urmează schimbări în clasament? Analiză 2008-2025. GRAFICE
Firmele de pompe funebre, afaceri record de peste 545 mil. lei în 2025. Profitul și-a reluat creșterea. Analiza pieței de servicii funerare în perioada 2008-2025. GRAFICE
Industria auto românească pierde 1.200 de angajați în fiecare lună
Top 50 companii din Harghita. 7 din 10 companii au rămas la vârful clasamentului în perioada 2008-2025. Romaqua, M. Tabac și Amigo & Intercost, cei mai mari jucători. TIMELINE
Top 50 companii din Caraș-Severin. De la TMK Reșița și C+C la SE Bordnetze și TMD Friction. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Cine vine după coroana Autonom? Piața de închirieri și leasing auto, la un nivel record de 5,6 mld. lei în 2025. Profiturile au intrat pe o pantă descendentă în ultimii ani. ANALIZĂ 2008-2025
Zece ani de scumpiri imobiliare. Cum au evoluat prețurile apartamentelor în șase mari orașe din România | Grafice
Swiss Capital și TradeVille au făcut trei sferturi din profiturile brokerilor independenți de la BVB în T1/2026. Patru case au ieșit pe pierdere | GRAFICE
Top 20 companii care au trecut pe profit în 2025: Rompetrol, Metro, Auchan, Electrica, Beko sau Mercedes-Benz
Cum a crescut salariul minim de la 1.450 de lei la 4.325 de lei în 10 ani?
Top 20 companii care au trecut pe pierdere în 2025: Carrefour, Selgros, UiPath, Sameday, Alro sau CFR Călători
Cele mai mari companii care nu au depus încă bilanțul pe 2025: Rafinăria Lukoil, proprietarul Zara și Bershka, șantierul naval din Tulcea sau BMW
Top 50 companii din Gorj. De la Artego, Avi Instant și Uzina Mecanică Rovinari la CE Oltenia, TMG Guard și Macofil. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. TIMELINE
Ion Sturza: BlackRock a vrut să cumpere Rompetrol, dar oferta KazMunayGas a fost de 5-6 ori mai mare | A fost odată în business
A crescut sau a stagnat de fapt producția de mobilă în perioada 2008-2025 în raport cu inflația? Mai mult de o treime din angajați au dispărut în ultimii 17 ani. ANALIZĂ
Top 50 companii din Sălaj. De la Aplast, Inserco și Simex la Avril și Aenova. Cum s-a schimbat vârful clasamentului în perioada 2008-2025. Silcotub, singura constantă. TIMELINE
De 12 ori în 17 ani. Producția de hrană pentru animale de companie crește, dar nu ține pasul cu cererea. Trei producători reprezintă 87% din sectorul de 123 mil. euro. Analiză 2008-2025
Top 50 companii din Tulcea. De la STX, Elmet Com și Deltacons la Vard, Mini-Farm și Waldevar. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
De la obligațiuni la acțiuni: Bursa de la București și-a schimbat radical motorul de creștere în 2026 față de 2025 | GRAFICE
Producția de înghețată, un alt sector care s-a topit? Afacerile cumulate ale producătorilor au scăzut în raport cu inflația în perioada 2008-2024, dar lipsesc datele liderului de piață
Top 50 companii din Vâlcea. De la Oltchim, Damila și CET Govora la Faurecia, Vel Pitar și Avicarvil. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
ANAF lansează două aplicații pentru verificarea automată a raportărilor SAF-T
Șase jucători controlează peste 70% din producția de lacuri și vopsele. Sectorul a crescut mai lent decât inflația, dar profiturile au crescut puternic. Analiză 2008-2024. GRAFICE
TVA de 11% pentru prima locuință cumpărată de tinerii sub 35 de ani, propusă în Senat
Top 50 companii din Botoșani. De la Danilux, Pita și Rolana Tex la Electroalfa, Vestra și Cornell’s Floor. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
Industria hârtiei și cartonului, un sector de 10 mld. lei în care pierderile s-au triplat în doi ani. Analiză sectorială pe 17 ani. GRAFICE
Top 50 companii din Vrancea. De la Metale, Vincon și Zanfir la Annabella, Paco și Uvertura Com. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
Interviu cu Marieke Blom, economista-șefă ING Group: România poate face Europa mult mai puternică doar prin recuperarea decalajelor. Nu profitați de toate avantajele
Top 50 companii din Satu Mare. De la Unicarm, Dan Steel și Sam Mills la ZES Zollner, Promat Comimpex și Unicarm Supermarket. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
Paradoxul pensiilor private sub umbra unui război: Record de încasări la Pilonul 3, scădere istorică a activelor la Pilonul 2
Surpriză în Argeș: Anca Vlad a făcut profituri mai mari cu Fildas Trading decât Renault cu Dacia
Profituri în Maramureș: Compania de amanet și schimb valutar Bertus este pe primul loc, cu un profit mai mare cu 150% față de producătorul de mobilă Aramis
Cine face bani la pompă? Profiturile benzinăriilor au crescut accelerat până în 2023, dar au scăzut brusc în 2024. Analiză sectorială pe 17 ani | Big Read
Cele mai mari companii care au depus bilanțul pe 2025. Actualizare 20 august
Top 50 companii din Argeș. De la Pic și Conarg la Horse, Lear și Karcher. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. Dacia și Catena, singurele constante. TIMELINE
Chipsuri, conserve, salate și nuci. Profiturile procesatorilor de fructe și legume au crescut cu 660% în perioada 2008-2024. Sectorul crește constant | Big Read
Iași în date. Profiturile companiilor din județ au crescut cu 670% în perioada 2008-2024. Dezvoltarea software și ingineria sunt printre cele mai populare activități din Iași
Top 50 companii din Maramureș. De la Italsofa, Unio și Moeller la Aramis, Universal Alloy și Eaton. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
Acvacultura și pescuitul, un sector de 580 mil. lei în care profiturile au intrat la apă. Liderul pieței este în concordat preventiv. Analiză 2008-2024 | Big Read
Timiș în date. Profiturile companiilor din județ au crescut cu aproape 380% în perioada 2008-2024. Timișul găzduiește cele mai multe companii mari după București-Ilfov și Cluj
Top 50 companii din Buzău. De la Romet și Relad la Getica 95, Voestalpine și Global Cash & Carry. Cum s-a schimbat vârful clasamentului în perioada 2008-2024. TIMELINE
Afaceri cu păduri. Suedezii din familia IKEA, singurii străini din top 20, într-o piață dominată de capital românesc. Analiza sectorului forestier 2008-2024 | GRAFICE | Big Read
Wargha Enayati: Vrem să răspândim conceptul de concierge doctor pe plan național, în următorii cinci ani | A fost odată în business
SIM, Lacto Prod și Monor, singurele companii românești din topul producătorilor de lactate. Profiturile au crescut, numărul de angajați a scăzut. Francezii, nemții și grecii conduc piața. Analiză 2008-2024
Covrigăriile câștigă teren. Profiturile din producția de panificație și patiserie au crescut de 10,7 ori în perioada 2008-2024. Luca și Petru, în top 3 angajatori. Lidas, în concordat preventiv
Profiturile industriei produselor din carne au crescut de opt ori în perioada 2008-2024, în timp ce afacerile s-au triplat | GRAFICE | Big Read
Profiturile din transporturile rutiere de mărfuri au crescut de 12 ori în perioada 2008-2024, în timp ce afacerile au crescut de 7 ori. Cel mai bun an a fost 2022 | GRAFICE | Big Read
Marius și Dan Ștefan, Autonom: Mândria noastră cea mai mare este că am construit un sistem în care colegii noștri învață | A fost odată în business
Distribuie acest articol